67亿算力大单加码,赛意信息负重赶考


作者 | 陈烟然
编辑 | 王以沫
订单持续扩容,但重资产算力生意的隐患也随之放大
9月16日,赛意信息(300687.SZ)发布公告,公司与W公司签订补充协议,对前期已签订的两份高性能算力服务合同金额进行调整。
其中一份算力服务合同含税金额,从36亿元增至38.7亿元;另一份维持28.5亿元不变。至此,两份算力服务合同含税总金额由原先的64.5亿元,最终上调至67.2亿元。
本次调整乍看是业绩大利好,但超大长周期订单背后,资金压力、履约风险、盈利不确定性,远不是一个合同金额能概括的。
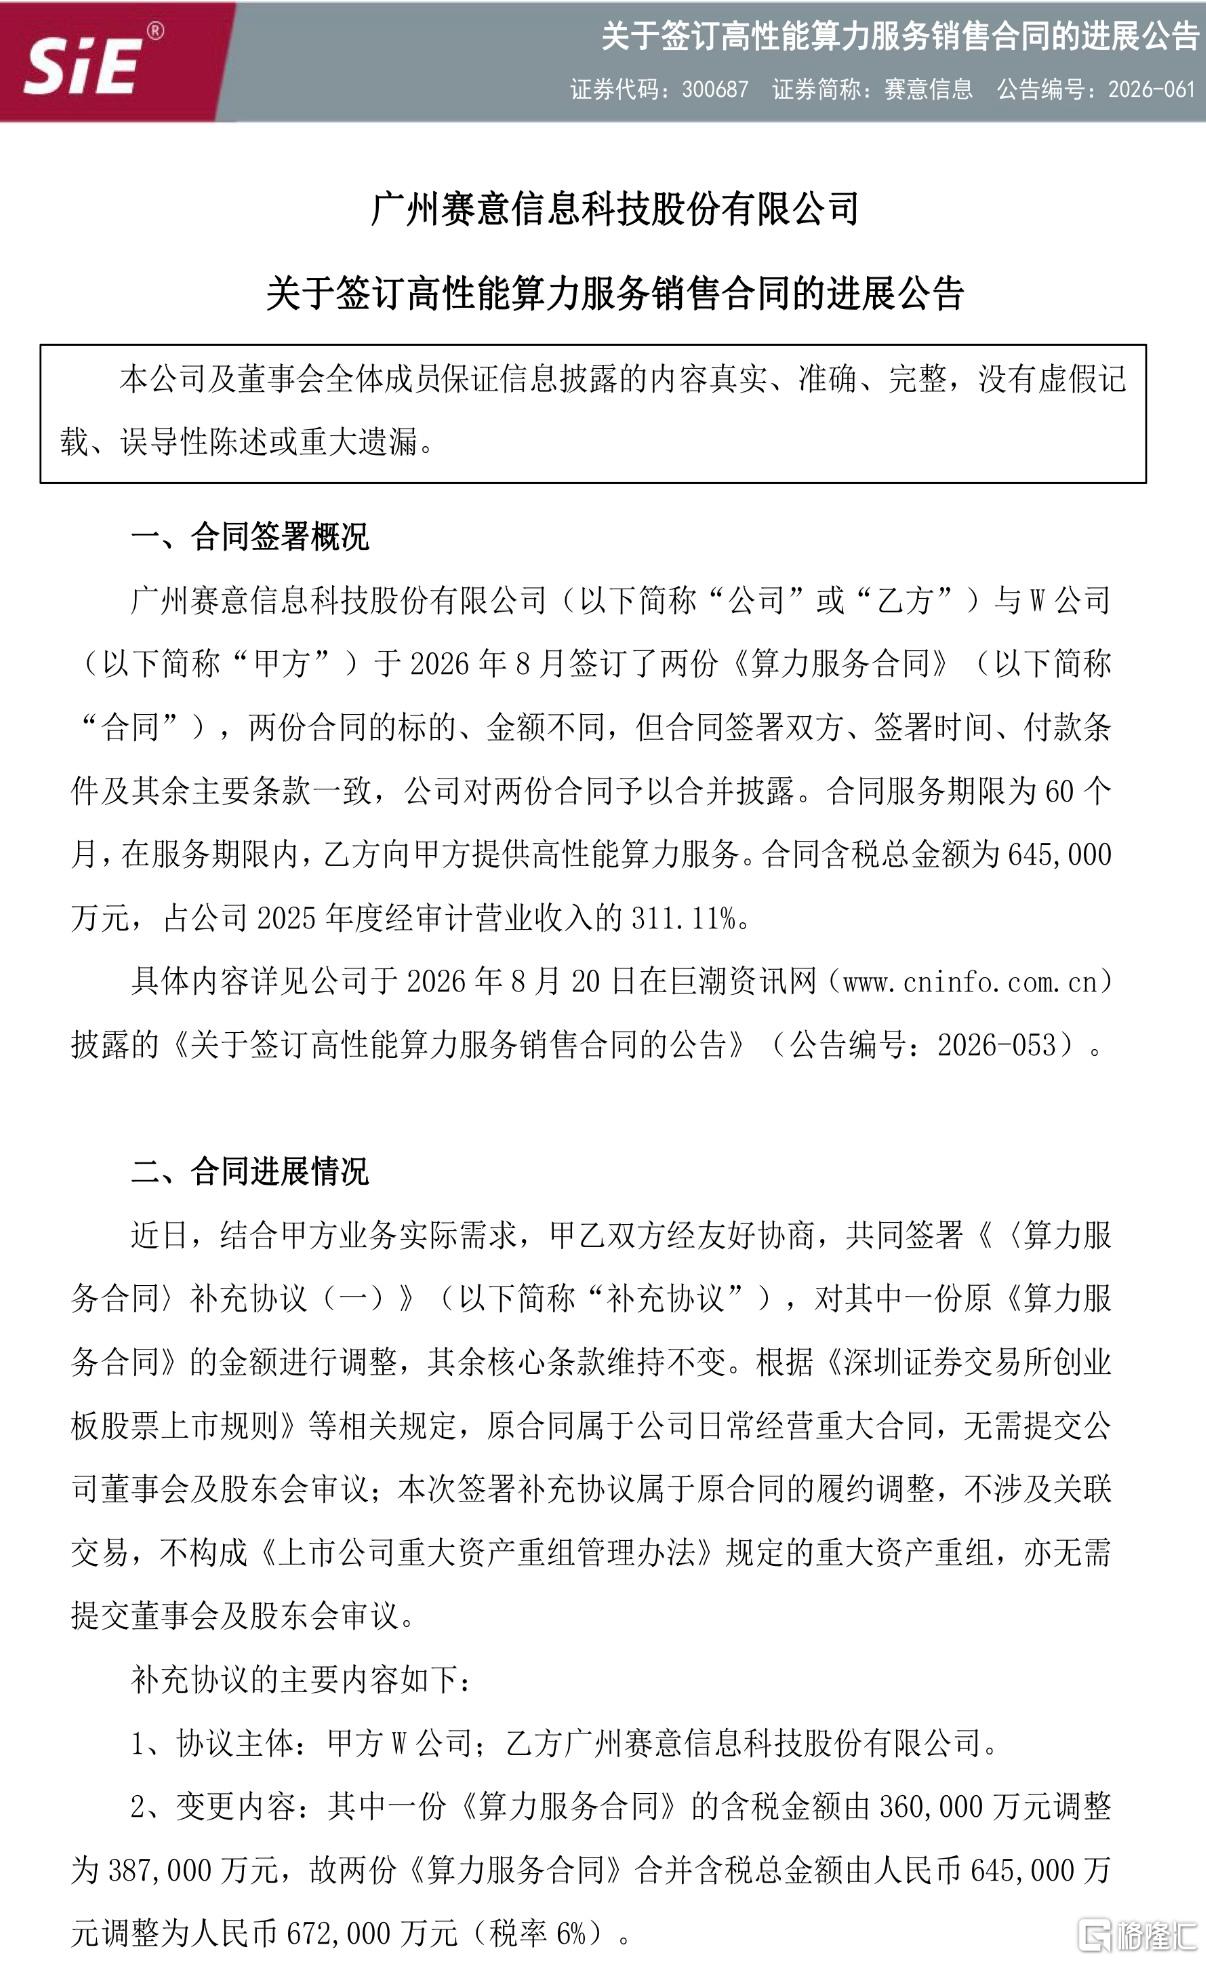 图片来源:赛意信息公告
大单再度加码
本次调整只改合同金额,服务周期60个月、按月结算、交付标准、违约责任等核心条款保持不变。
市场容易被67.2亿这个数字冲昏头脑,但看懂这笔订单,关键不在规模,而在落地逻辑。
合同总额不等于营收,更不等于净利润。该订单适用6%增值税率,折算不含税金额约63.4亿元,大致相当于2025年全年营收的三倍,若全额履约并分摊到五年履约期,理论年均营收体量相当可观。
需要注意的是,所有收入都需要依托设备上线、算力交付、月度验收后才能确认,没法一次性计入报表,业绩释放注定是长期、分散的过程。
反过来说,短短一个月二次加价,至少说明下游算力需求是真实的,而且在持续扩容;相比空泛的框架协议,客户主动追加采购,证明项目落地性强,不是纸面概念。
然而,最大的隐患依旧摆在那里,就是交易对手W公司始终没有披露具体信息;客户资质、资金实力、真实算力用途、长期履约意愿,外界都无从核实。
订单越大,对应的客户集中度风险、回款风险、设备闲置风险就越高。公司自身也提示,一旦客户违约,前期投入的硬件资产将直接面临闲置。
这次加码,只是订单履约确定性小幅提升,离利润稳稳落袋还差得远。
转型负重前行
很多人对赛意信息的认知,还停留在制造业数字化服务商这个阶段。
公司的核心基本盘,是泛ERP、智能制造、工业互联网软件服务,深耕制造行业多年,靠项目交付、数字化改造在产业端扎下了根。
2026年上半年的数据可以直观体现主业韧性:泛ERP营收5.87亿元,同比增长11.29%;智能制造及工业互联网业务营收3.04亿元,同比增长17.33%,板块毛利率高达42.50%,盈利能力扎实。
基于多年工业软件积累,赛意信息搭建了全新的三层业务架构:算力底座、工业大模型、行业AI智能体。
和单纯出租服务器的算力厂商不同,赛意信息的差异化在于能把算力资源和工业场景绑定,落地质检、排产、供应链管理等实用AI方案。这也是公司转型工业AI的核心壁垒。
但理想的业务架构,抵不过现实的转型阵痛。
翻看近两年财报,公司经营波动十分明显。2025年营收20.73亿元,同比下滑13.45%,归母净利润亏损1.07亿元。
2026年上半年业务回暖,营收10.33亿元,同比增长14.43%;归母净利润5602.18万元,同比大幅扭增207.70%,综合毛利率回升至32.31%。
利润回暖不假,现金流却在持续失血。
2026年上半年,公司经营现金流净额为-4.11亿元,资产负债率从2025年末的31.58%飙升至49.29%。
背后的原因很直白:算力业务是重资产生意。前期大批量采购服务器、备货、预付供应链款项,需要砸入巨额资金。
传统软件业务轻资产、高毛利、现金流稳定;算力业务刚好相反,前置投入大、折旧高、运维成本刚性。
67.2亿大单,等于把赛意信息从轻资产软件赛道,一把拽进了重资产算力赛道。未来比拼的,除原有项目交付能力外,还将重点考验资金实力、供应链管控、长期履约能力。
先算三笔账
从行业大势来看,AI算力依旧是确定性风口。
截至2026年6月,国内智能算力规模达2185 EFLOPS(FP16),同比增长177%,全国算力设施整体上架率维持71.4%的高位。按照行业规划,2030年国内智能算力规模将迎来数倍增长,增量空间毋庸置疑。
行业逻辑很简单:算力不再是单纯的硬件比拼,能用在产业、能落地创收的算力,才具备真正价值。
这恰恰是赛意信息的最大机会。依托海量制造企业客户、多年工业软件积累,公司持续深耕算力、大模型、行业智能体深度融合,从单纯的算力租赁,向工业AI整体解决方案服务商升级。
一旦跑通这套模式,有望改善公司原有项目制营收结构,收获持续性、高粘性的平台型收入,打开全新成长空间。
但机会和风险从来都是绑在一起的。
盈利模型尚不清晰。本次大单以算力租赁为主,如果只是简单采购设备转租,毛利率会被硬件成本、折旧、电费大幅压缩,利润空间有限。
只有叠加自研模型、智能体服务,才有望拉高盈利质量,而这一模式尚未规模化验证。
长周期履约风险极高。五年履约期,订单横跨硬件迭代、行业周期、市场价格波动。算力硬件更新极快,五年后设备残值大幅缩水,叠加行业算力价格持续下行,后期盈利大概率被持续压缩。
未知的客户风险是核心隐患。匿名大客户、超高订单集中度,未来一旦客户需求变动、资金链波动,会直接影响回款和项目存续。
67.2亿元算力订单,是赛意信息转型以来最大的机遇,同时也是最大的考验。
短期看,订单扩容夯实了业务落地预期。长期看,能不能赚钱、能不能稳住现金流、能不能跑出工业AI壁垒,才是决定成败的关键。
市场没必要为纸面大单狂欢,真正值得跟踪的只有四件事:设备如期交付、收入稳步确认、现金流持续修复、算力毛利稳定落地。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。