静脉硬化治疗赛道竞争升温:聚多卡醇注射液11家批文、超10家排队,尖峰药业入局!


9月14日,CDE官网信息显示,浙江尖峰药业提交的4类仿制药聚多卡醇注射液上市申请获受理。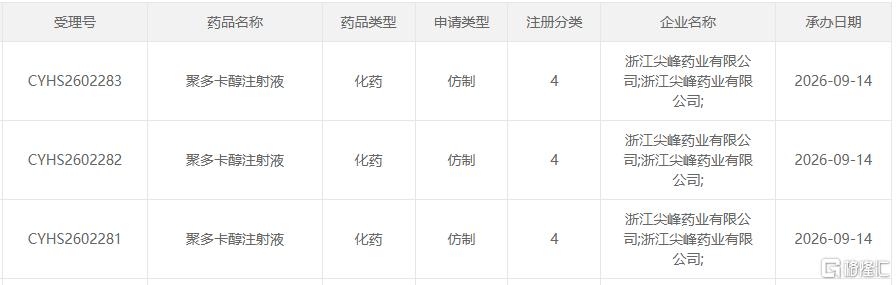
单看这是一条企业产品线动态,但放到聚多卡醇注射液的竞争格局中,其信号意义更值得关注:该品种在销售端保持增长的同时,供给端已形成“11家批文+超10家排队”的局面,尖峰药业的加入让这一赛道的竞争进一步升温。
一、销售端:半年逼近3亿元,“11连涨”能否延续?
聚多卡醇注射液主要用于蜘蛛网样静脉及蜘蛛网样静脉的中心静脉的硬化治疗。据摩熵医药数据库,2026年上半年全终端医院市场,该品种销售额逼近3亿元,同比增长9.84%,已实现“11连涨”。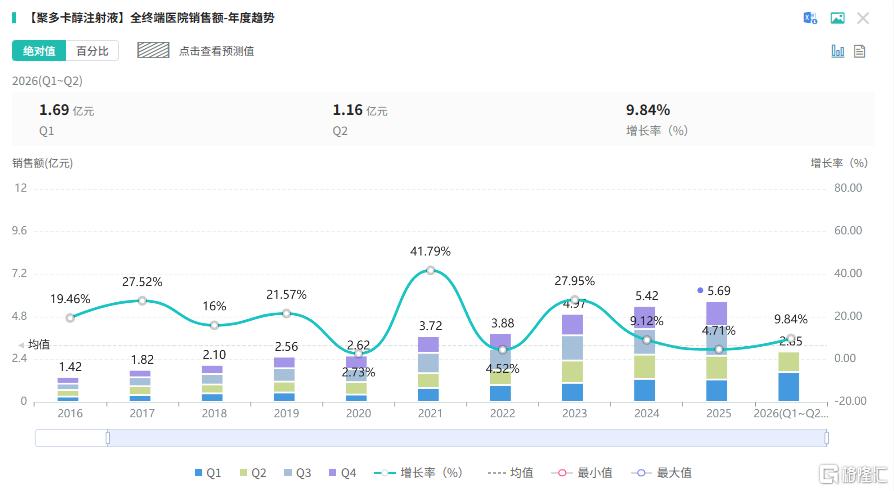
从产业视角看,连续增长说明该品种在静脉硬化治疗领域的需求仍在释放,这也是仿制药企业持续布局的直接原因。但需要注意,销售数据反映的是全终端医院市场口径,后续随着更多仿制药获批,市场竞争加剧,该品种的商业价值将不仅取决于需求增长,也取决于供给端扩容后的竞争节奏。原文提到“未来市场竞争将进一步加剧”,这意味着销售增长并不等同于所有参与者都能获得同等收益。
二、供给端:11家已有批文,超10家仍在排队
目前,聚多卡醇注射液已有11家企业拥有生产批文。其中,南京正大天晴制药、仁合益康集团、陕西天宇制药、海南合瑞制药等10家企业已通过一致性评价。南京正大天晴制药于2023年7月25日拿下国内首仿+首家过评。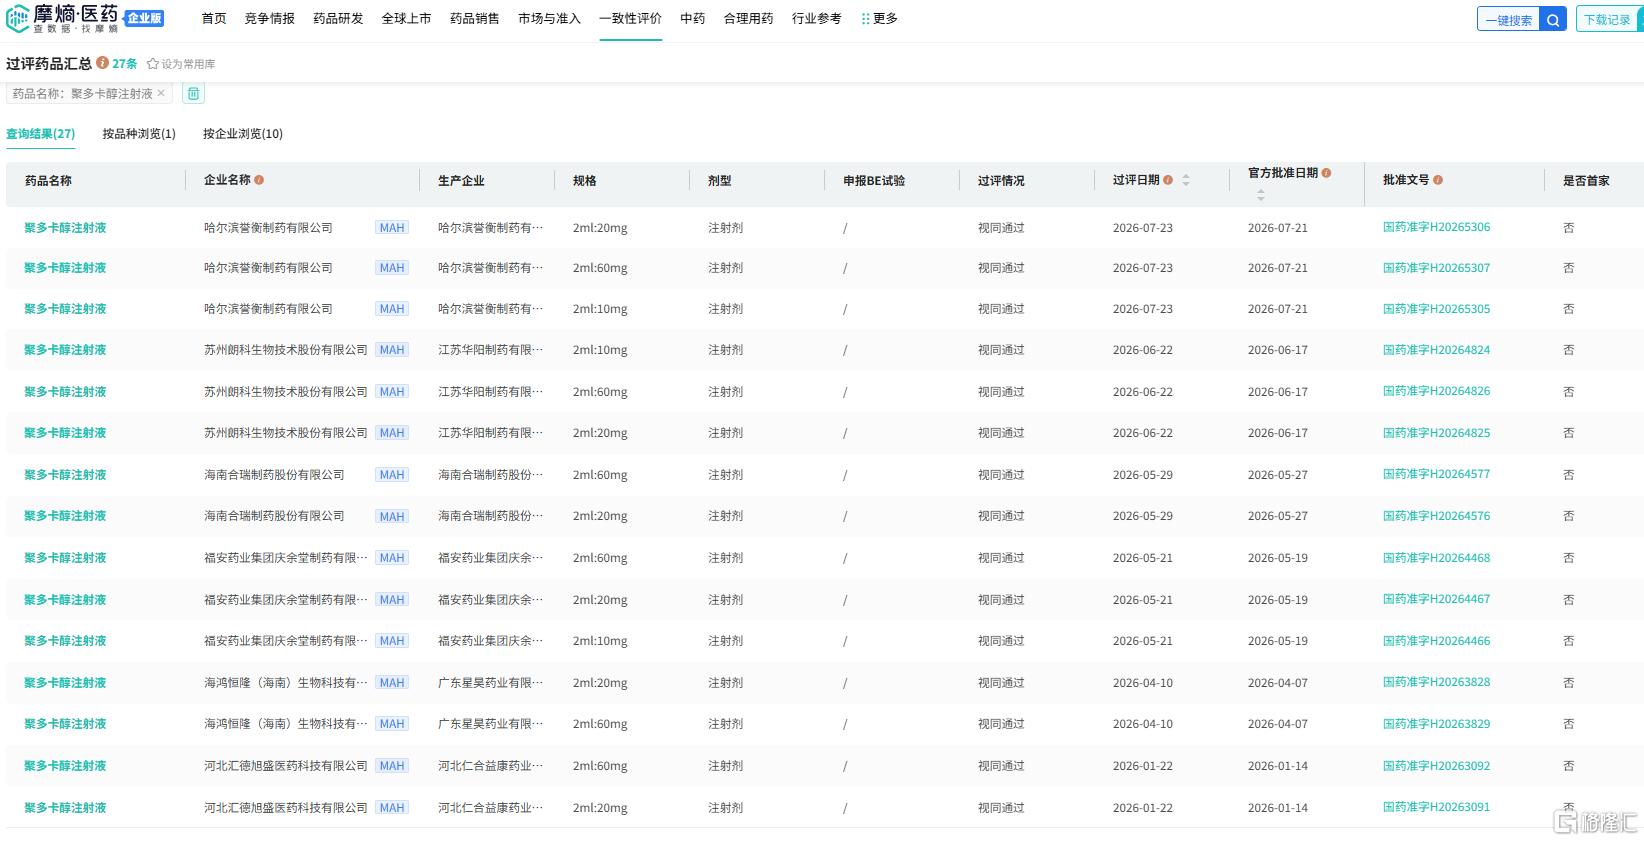
与此同时,仿制药布局仍在加速。成都倍特药业、山东新华制药、北京双鹭药业等超10家企业均以仿制4类提交上市申请,目前仍处于审评审批阶段。随着浙江尖峰药业此次加入,聚多卡醇注射液的竞争队伍还在进一步扩大。
这一格局下,先发企业的优势在于首仿和过评时间窗口,而后续排队企业则面临审评审批进度和市场竞争的双重考验。供给端持续扩容,可能推动该品种从“市场增长期”向“竞争加剧期”过渡。对于后来者而言,能否在已有11家批文、超10家排队的环境中占据份额,取决于审评进度、过评节奏以及后续市场准入情况。
三、尖峰药业:产品线持续扩容,但聚多卡醇并非孤例
聚多卡醇注射液并非浙江尖峰药业近期唯一推进的产品。截至目前,尖峰药业已有25款品种获批并通过一致性评价,其中注射用盐酸头孢甲肟、对乙酰氨基酚栓、盐酸奥洛他定滴眼液、艾司奥美拉唑镁肠溶干混悬剂4款产品为首家过评。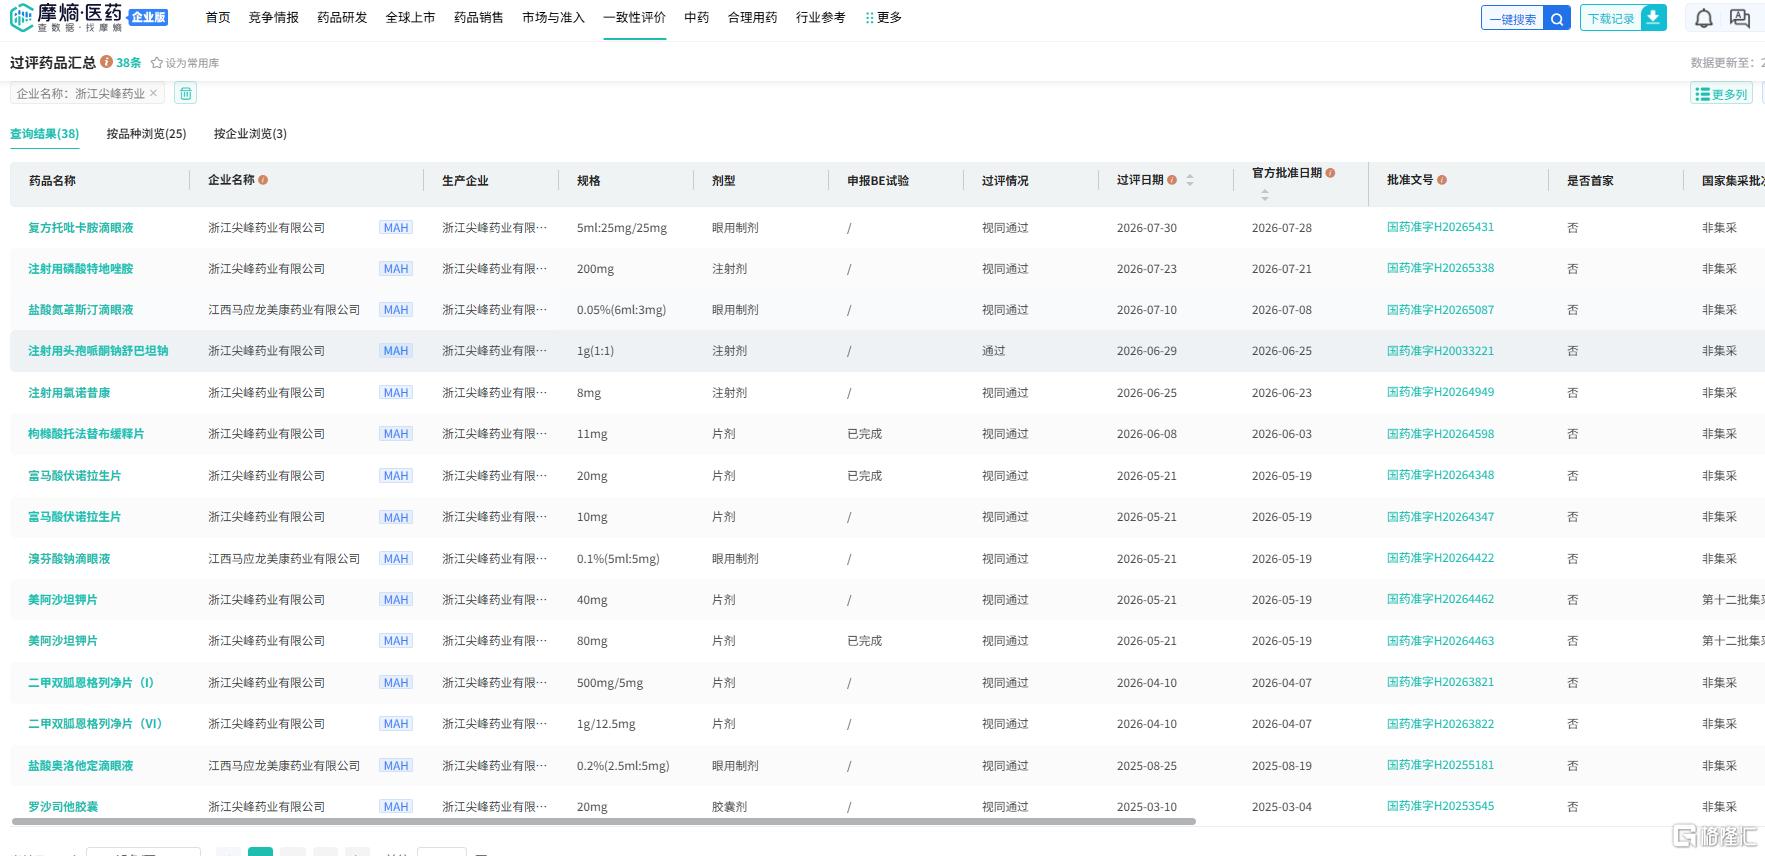
其中,盐酸奥洛他定滴眼液进入第四批国家集采,艾司奥美拉唑镁肠溶干混悬剂进入第九批国家集采。
从产品线角度看,尖峰药业在过评品种上已有一定积累,聚多卡醇注射液受理是其产品线继续扩容的一环。但就聚多卡醇注射液本身而言,尖峰药业属于后来者。其后续能否在竞争加剧的环境中形成增量,仍需观察该品种的审评审批进度以及更多仿制药获批后的市场格局变化。
结语
聚多卡醇注射液的“11连涨”和半年销售逼近3亿元,说明静脉硬化治疗需求仍在释放;而11家批文、10家过评、超10家在审的供给格局,则意味着该品种的仿制药竞争已经进入密集阶段。尖峰药业此次上市申请获受理,进一步扩大了竞争队伍。后续值得关注的是:该品种审评审批进度如何、更多仿制药获批后市场格局如何变化,以及销售增长能否在竞争加剧下延续。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。