2026H1&2026Q2财报分析:业绩增速提升,AI与资源双轮驱动


摘要
业绩增速提升,科技与资源双轮驱动。2026H1全A非金融石油石化(全A两非)业绩增速延续上行趋势继续提升,主要得益于AI投资扩张带动的量价增长与供给扰动下资源品的净利率改善,中盘成长股业绩突出,经济复苏趋势进一步强化。不过,结构性特征仍然明显,AI+能化的上行伴随的是内需+中游业绩的压力,盈利的扩张宽度也可能会制约总量景气的改善高度,库存周转的放缓构成隐忧。
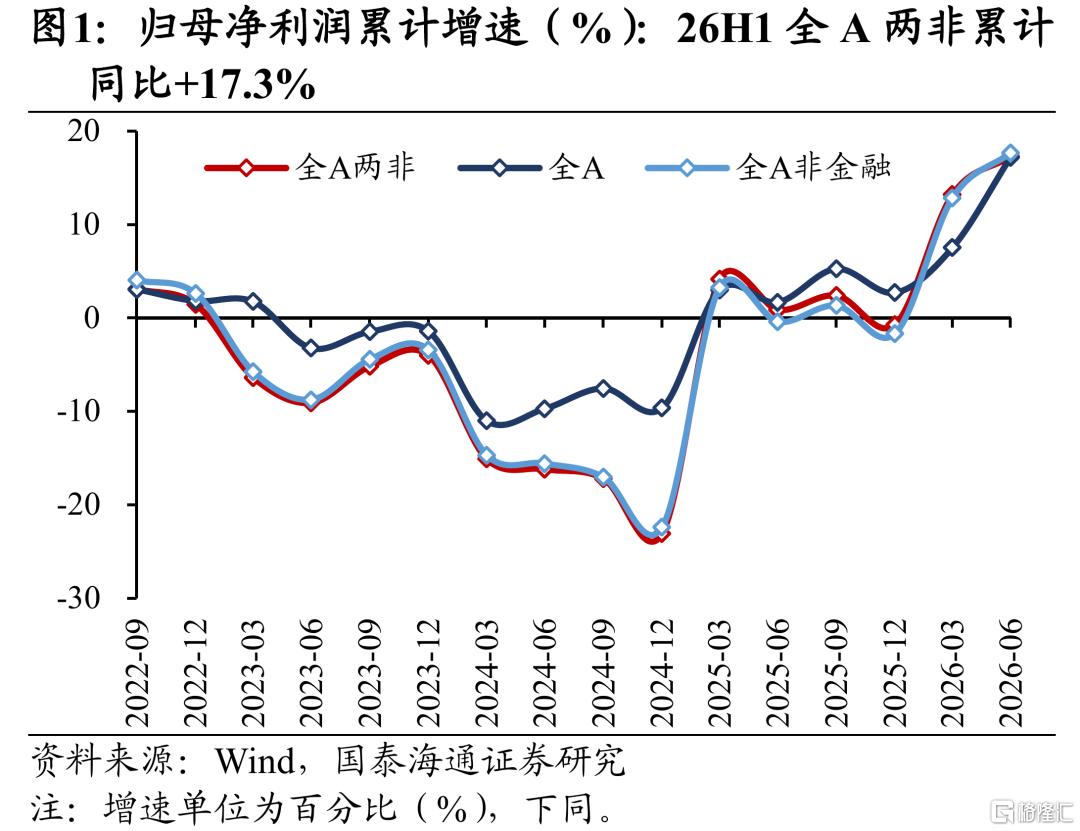
总量:26Q2两非利润增速显著提升,成长和周期股盈利能力延续结构强势。1)盈利增速:2026H1全A两非归母净利润/营收同比+17.3%/+6.2%;2026Q2全A两非归母净利润/营收同比+19.3%/+6.2%,增速均环比改善,其中净利润增幅更加显著主要得益于净利率的改善。结构上,双创增速居前,主板业绩增速显著提升。风格上,中盘和大盘股增速优于小盘股;成长、周期增速居前,金融增速显著提升,消费增长承压。2)杜邦分解:2026Q2全A两非ROE-TTM环比提升,同比由降转增,结构看毛利率同比增幅扩大,且固定资产和应收账款周转率同比降幅收窄,经济内生改善的动能明显增强,但存货周转率仍有压力。风格层面,成长和周期股ROE环比明显改善,净利率与资产周转率均改善。
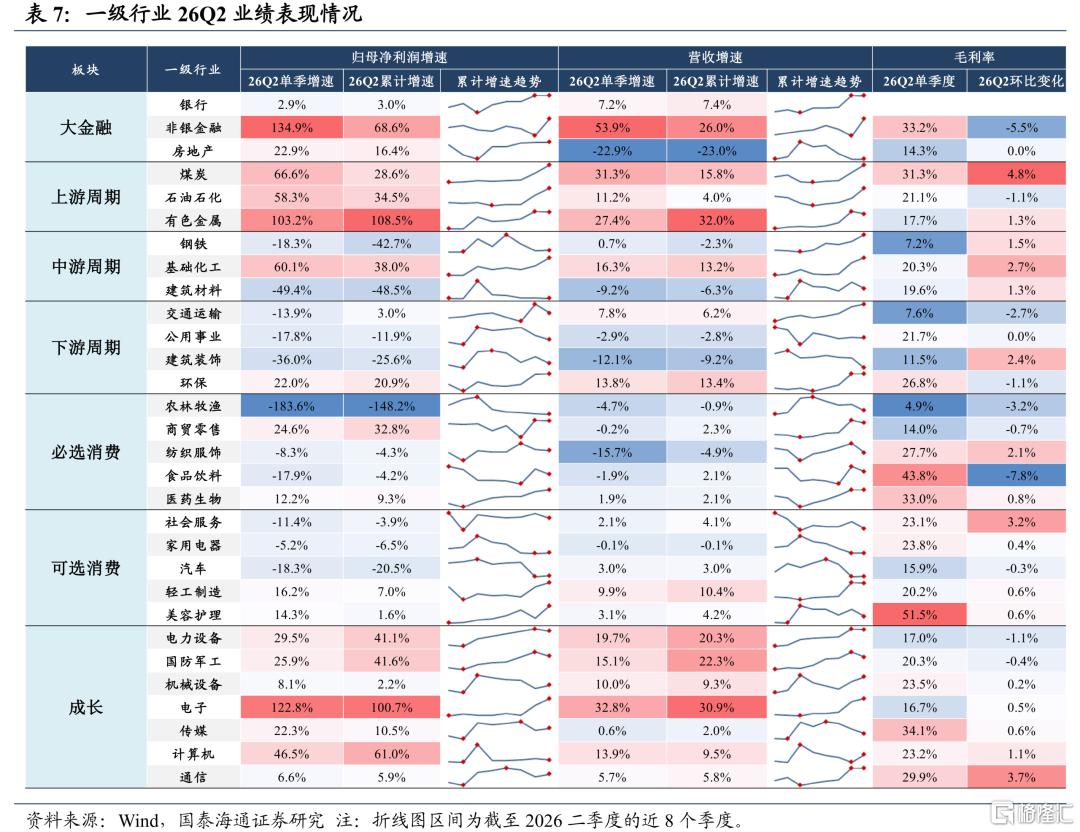
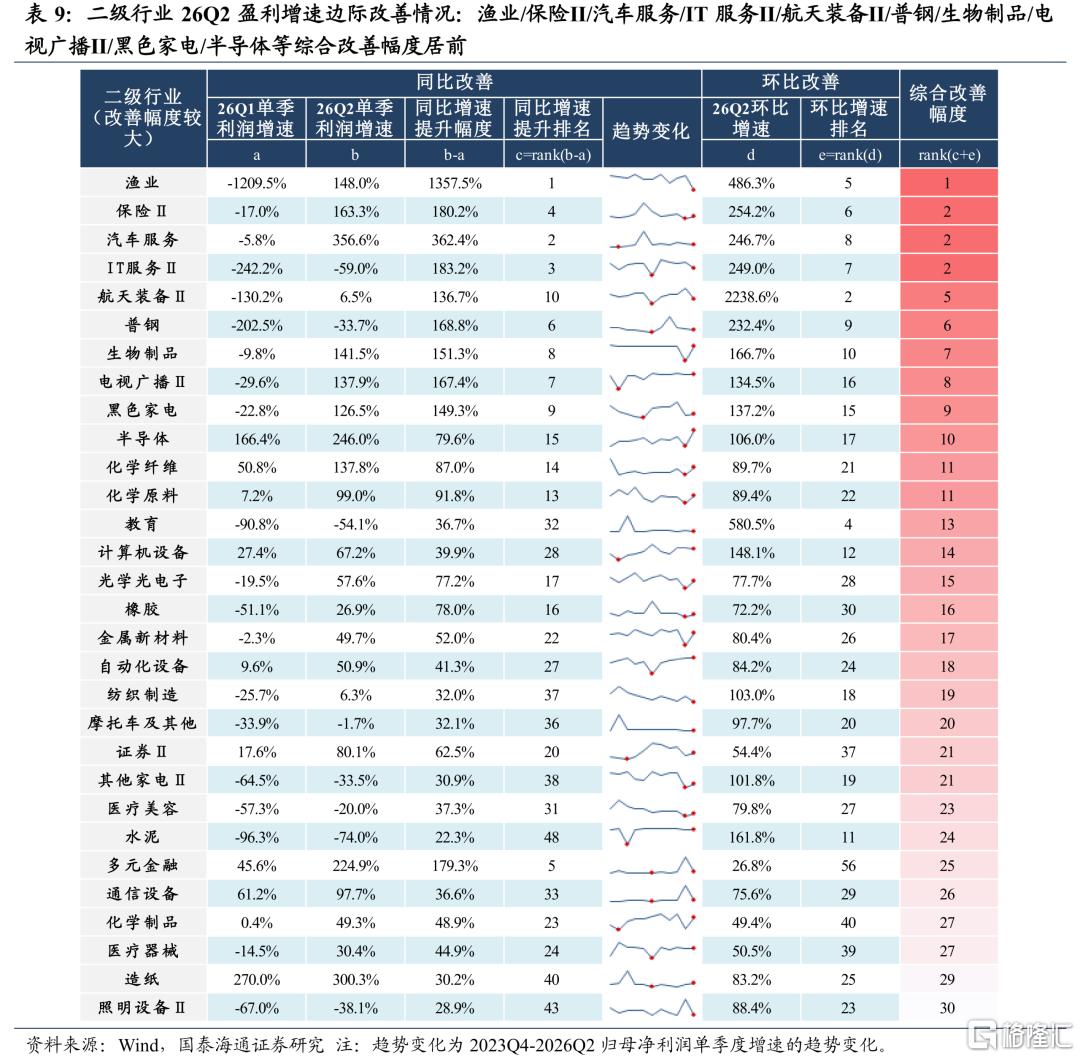
行业:科技硬件与上游资源景气领跑,内需消费景气承压。2026Q2全A增长动能集中在科技与资源。1)科技成长:受益于全球AI投资增长的硬件增速居前,主要有半导体/其他电子/通信设备/元件等,下游应用中软件开发/游戏等行业增速也有明显改善。先进制造复苏宽度有限,核心出海行业如电池/船舶增速较高,但风光、军工与机械有一定增长压力。2)周期:受益资源品价格上涨与行业供给出清,上游周期行业增长突出。有色/能化/煤炭增速居前,细分行业如能源金属/工业金属/小金属/化纤/化学原料等,建筑地产链和航空电力等价格承受方增长承压。3)消费:内需商品消费大多业绩同比下滑,如汽车/家电/食饮;部分产能出清环节,如造纸业绩增长表现亮眼。创新药业绩小幅提升。服务消费如酒店/旅游增长但增速放缓。4)大金融:非银增长突出,保险/券商/多元金融增长亮眼;地产业绩增速由负转正,行业盈利周期出现企稳现象;银行业绩增长延续韧性。
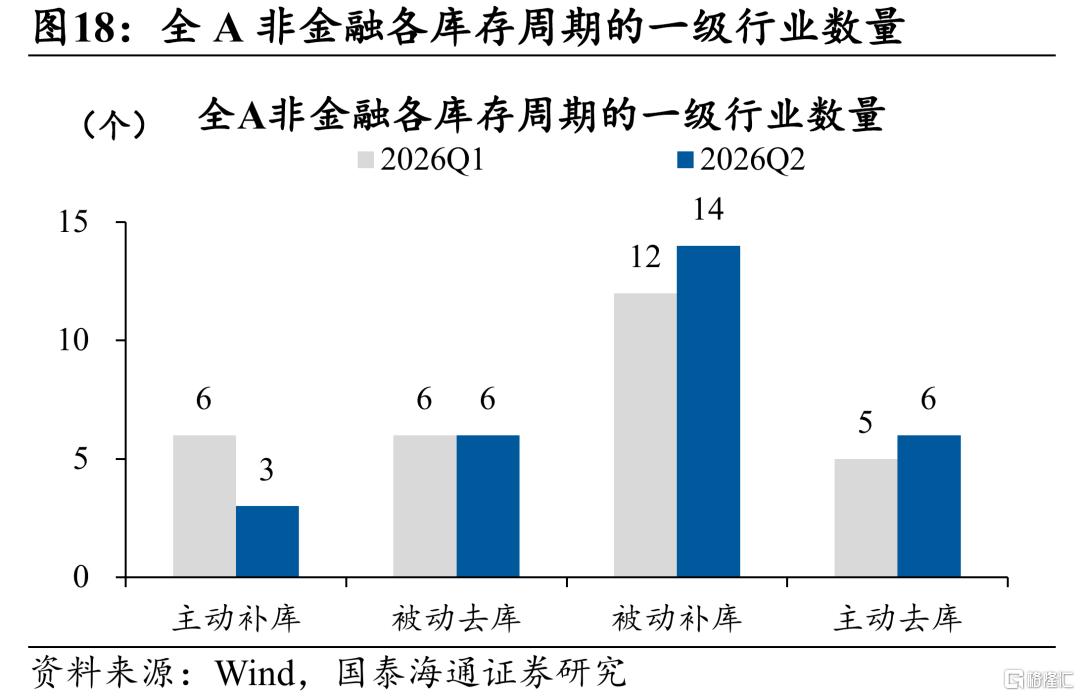
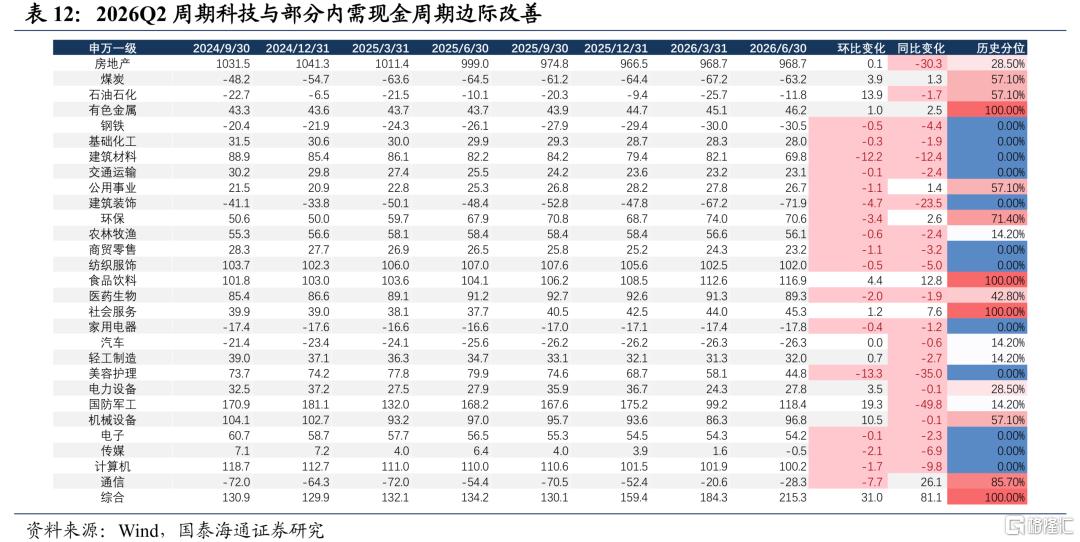
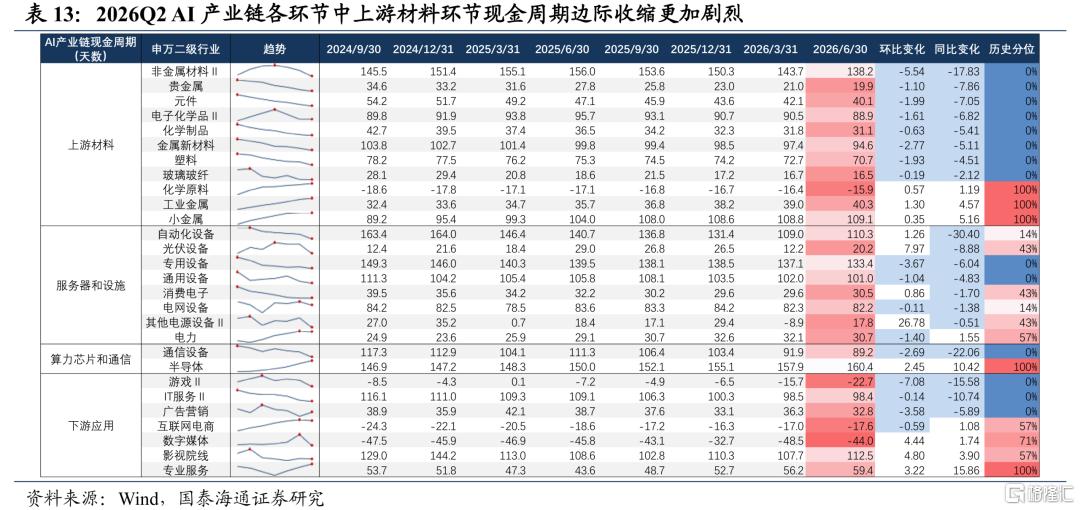
库存景气趋势分化,关注库存周转强、议价能力提升的行业。2026Q2全A非金融库存增长与利润增长格局一致,集中在科技与资源,反映行业的供给跟随利润扩张而增长。但我们结合行业的库存周转率水平综合衡量行业库存周期景气度,发现行业的库存景气在二季度出现明显分化,主要体现为主动补库(过热)和被动去库(复苏)的行业占比减少,而被动补库和主动去库的行业占比增加。市场7月以来的回调行情映射了行业景气分化的趋势,库存周转加快的行业指数表现相对占优,一定程度反映了市场对AI景气增长与资源品涨价持续性的担忧。展望后市,建议关注议价能力提升、库存景气有望持续的行业。我们对全A非金融和AI产业链各环节的现金周期(存货周转天+应收账款周转天-应付账款周转天)进行了分析,AI产业链整体现金周期缩短而设备、资源类拉长,建议关注库存周转较强且二季度议价能力提升的AI上游材料与部分内需行业。
风险提示:历史数据指引不确定性;口径存在偏差;测算误差。
正文
1、26Q2 两非利润增速显著提升,利润率改善是核心支撑
1.1. 26Q2总量业绩增速提升,双创仍是增长主线
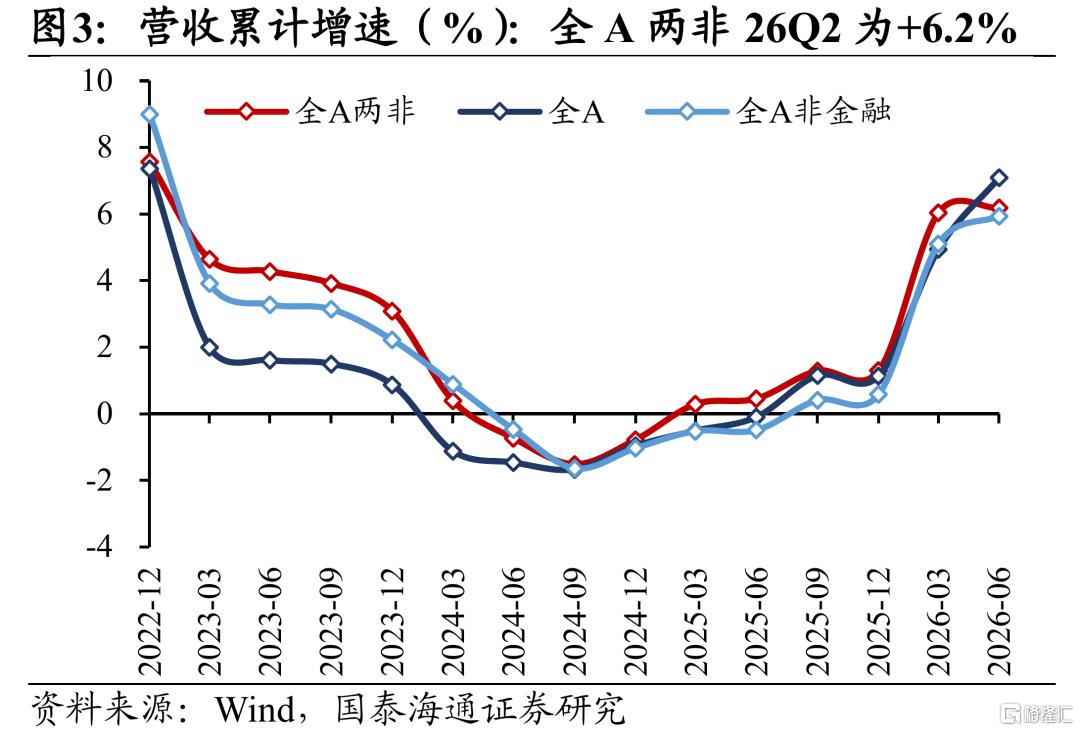
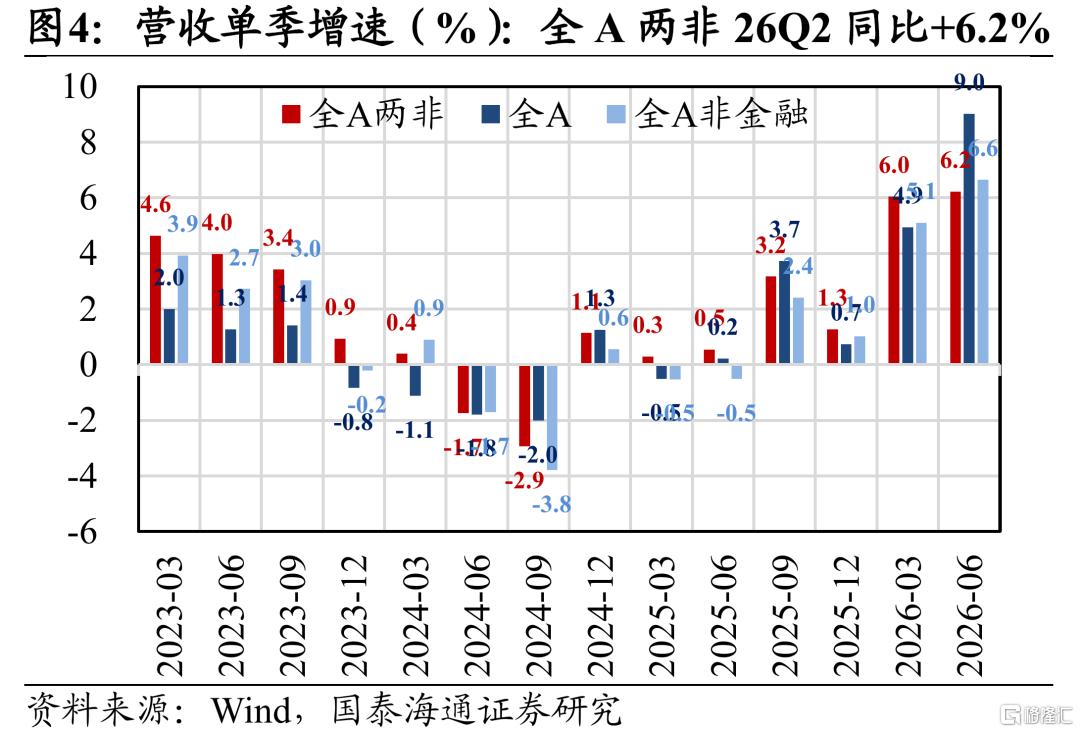
总量业绩:26Q2全A业绩增速显著提升。26H1全A和全A两非归母净利润累计增速分别为+17.2%和+17.3%,增速较26Q1显著提升;26Q2全A两非营收累计增速为+6.2%,增速较26Q1小幅提升。26Q2单季度全A和全A两非归母净利润增速分别为+25.8%和+19.3%,较26Q1显著提升;营收单季度增速分别为+9.0%和+6.2%,均较26Q1小幅改善。
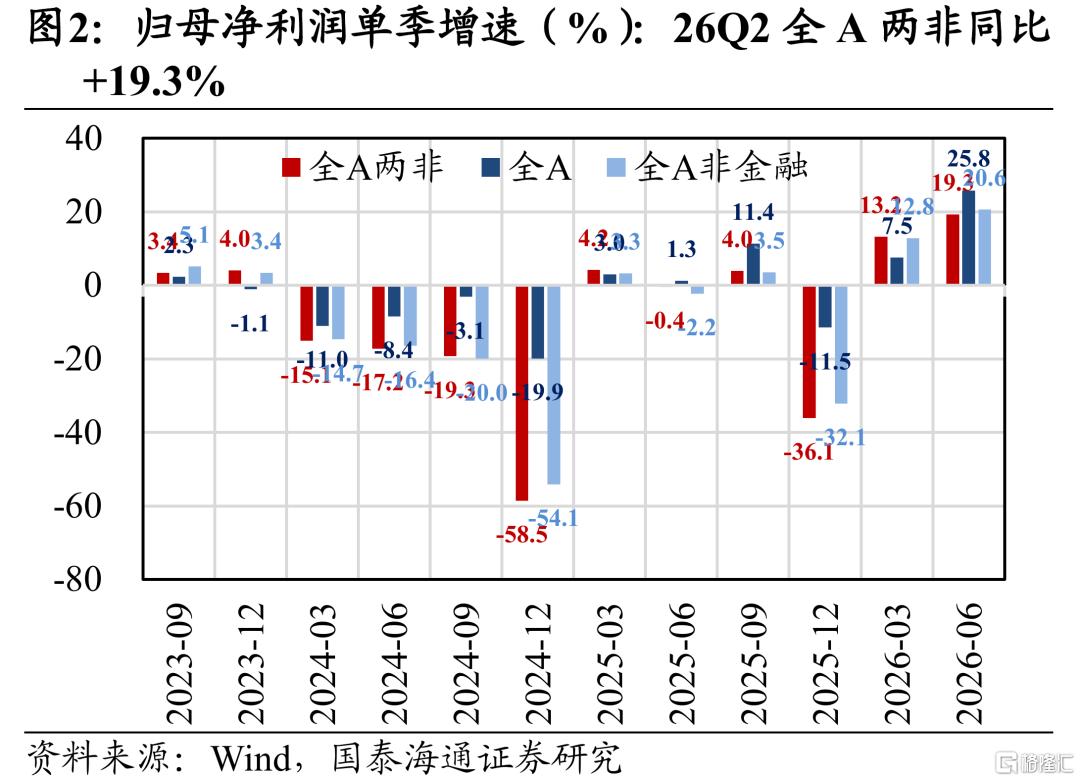
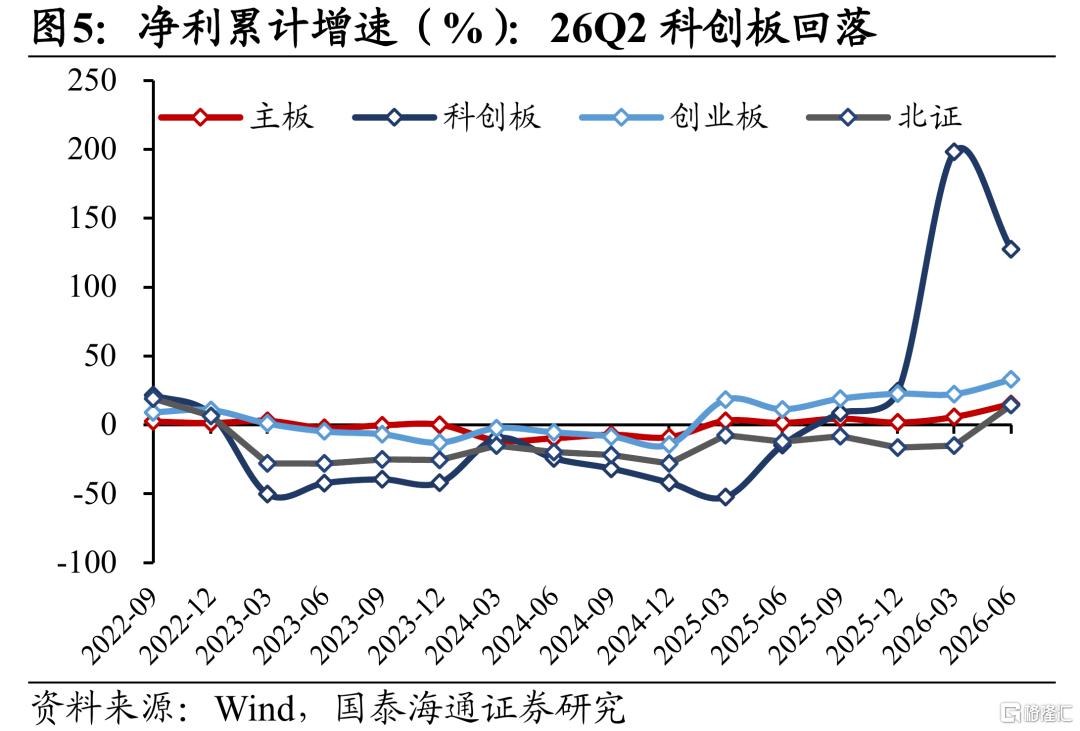
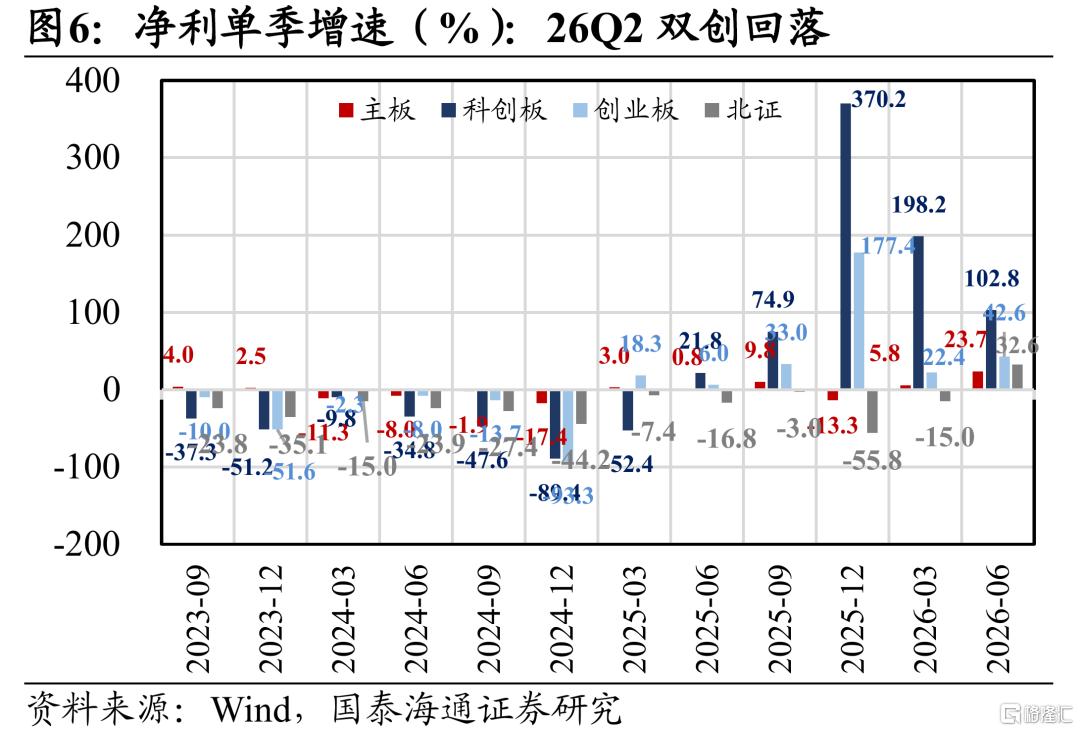
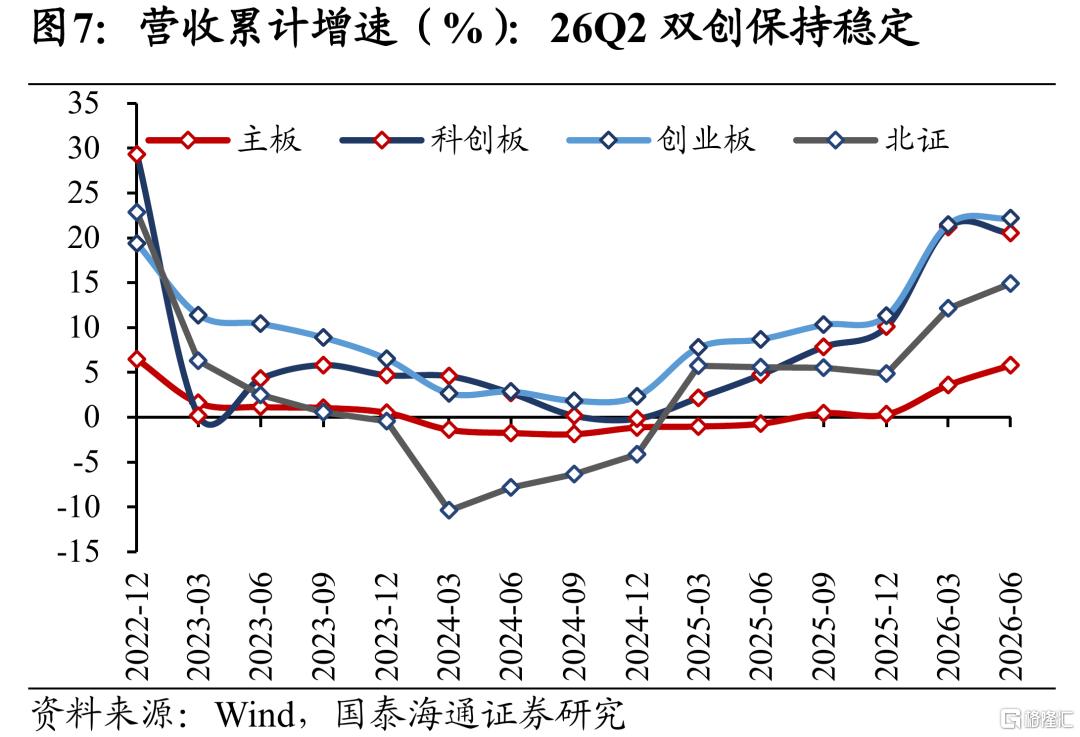
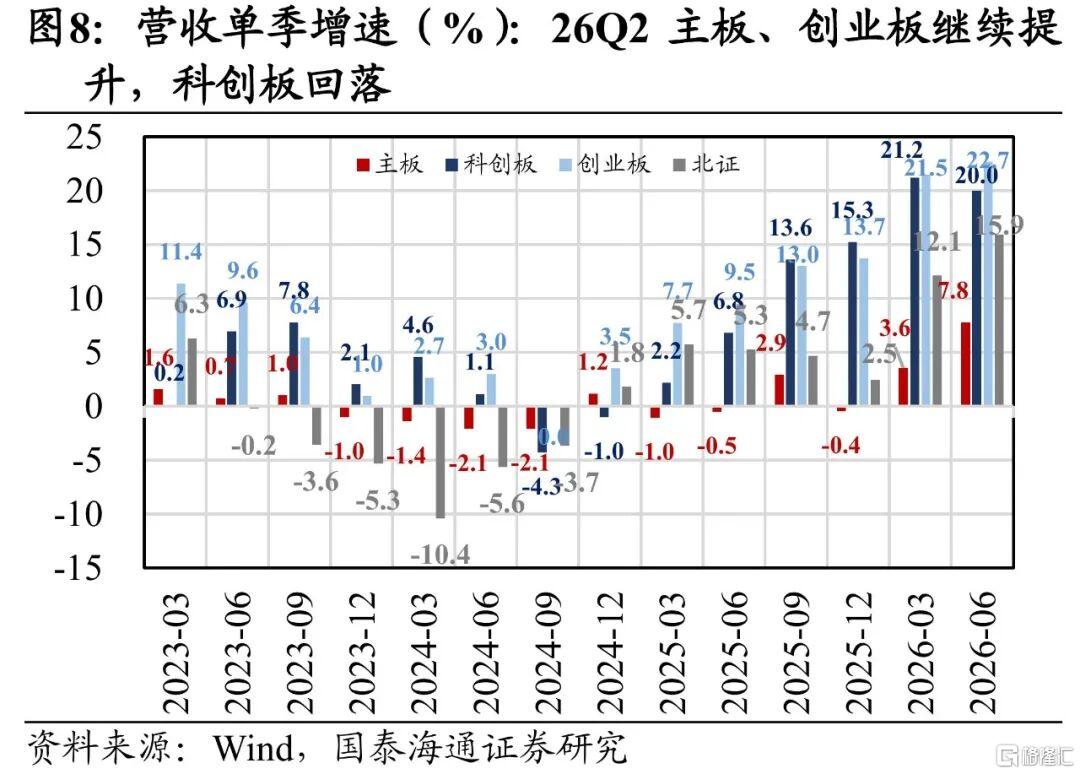
板块方面:26Q2主板、创业板、北证增速均提升,科创板增速回落。26Q2主板、科创板、创业板和北证归母净利润累计增速分别为+15.2%、+127.4%、+33.0%、14.6%,主板、创业板增速显著提升,科创板增速高位有所回落但仍处于高位区间。26Q2主板、科创板、创业板和北证单季度归母净利润增速分别为+23.7%、+102.8%、+42.6%、+32.6%。营收方面,26Q2主板、创业板、北证单季度营收增速稳健增长,科创板增速回落。
1.2. 利润表拆解:两非毛利率改善,费用率明显下滑
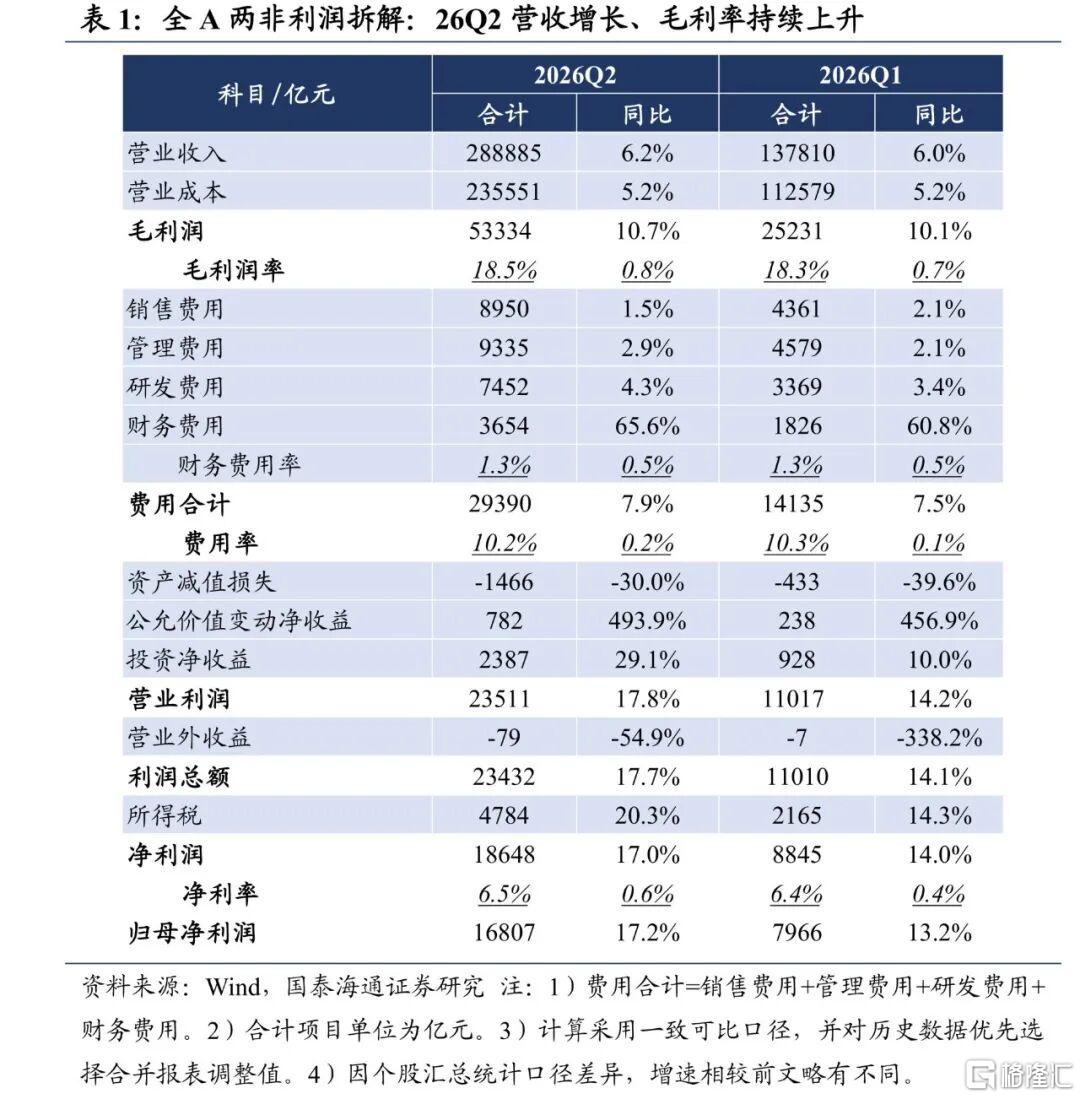
全A两非利润表解析:26Q2营收增速改善叠加利润率改善,归母净利润增速进一步修复。26Q2全A两非实现营收28.89万亿元,同比+6.2%,增速较26Q1有所改善;归母净利润1.68万亿元,同比+17.2%,归母净利润增幅高于营收增幅,主要得益于毛利率改善以及费用率下滑带来净利率提升。具体而言,2026Q2毛利率同比+0.8%至18.5%,较2026Q1有所扩张,我们认为主因一季度PPI增速修复,叠加国内供给出清较为彻底,价格端优化表现已经显现。
1.3. 杜邦分析:净利率与周转率边际改善支撑 ROE 提升
注意本小节财务数据采用年化口径(TTM)与前文财报口径略有差异。
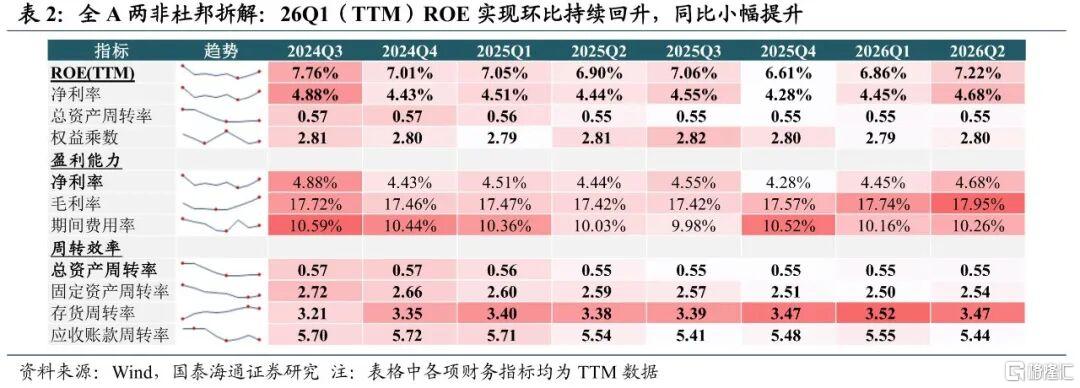
净利率与周转率边际改善支撑 ROE 提升。26Q2(TTM,下同)全 A 两非ROE 为 7.22%,环比 2026Q1 上升 0.36%,盈利能力边际上行,同比提高0.32%,由同比下滑转为提升。杜邦拆解来看,全 A 两非净利率同比由下滑转为上升,总资产周转率同比降幅收窄,共同支撑 ROE 边际改善。
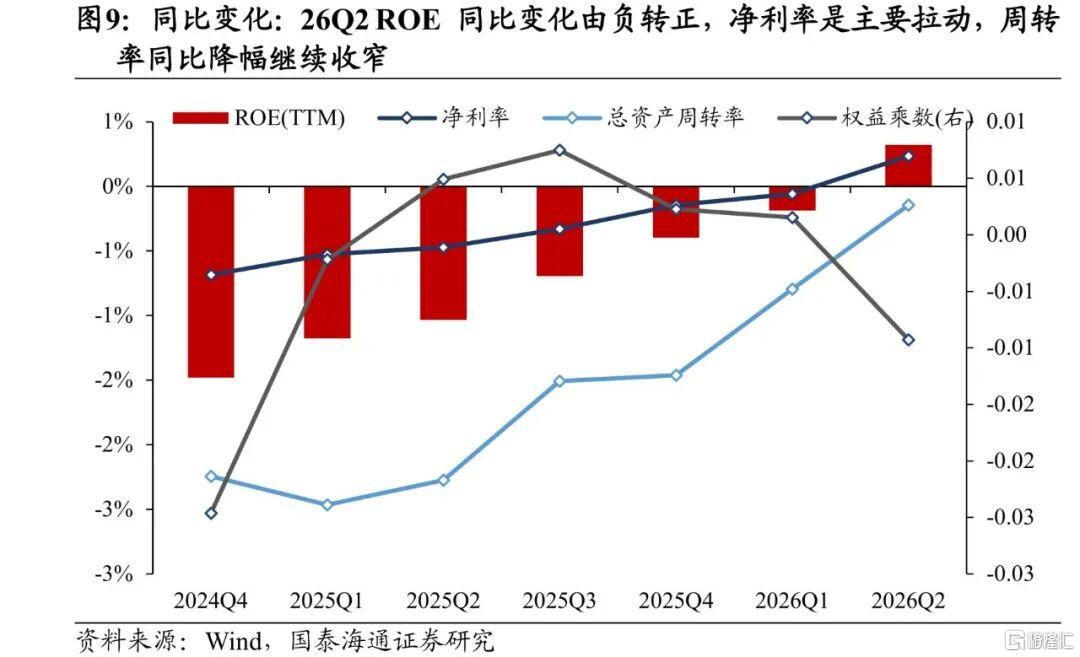
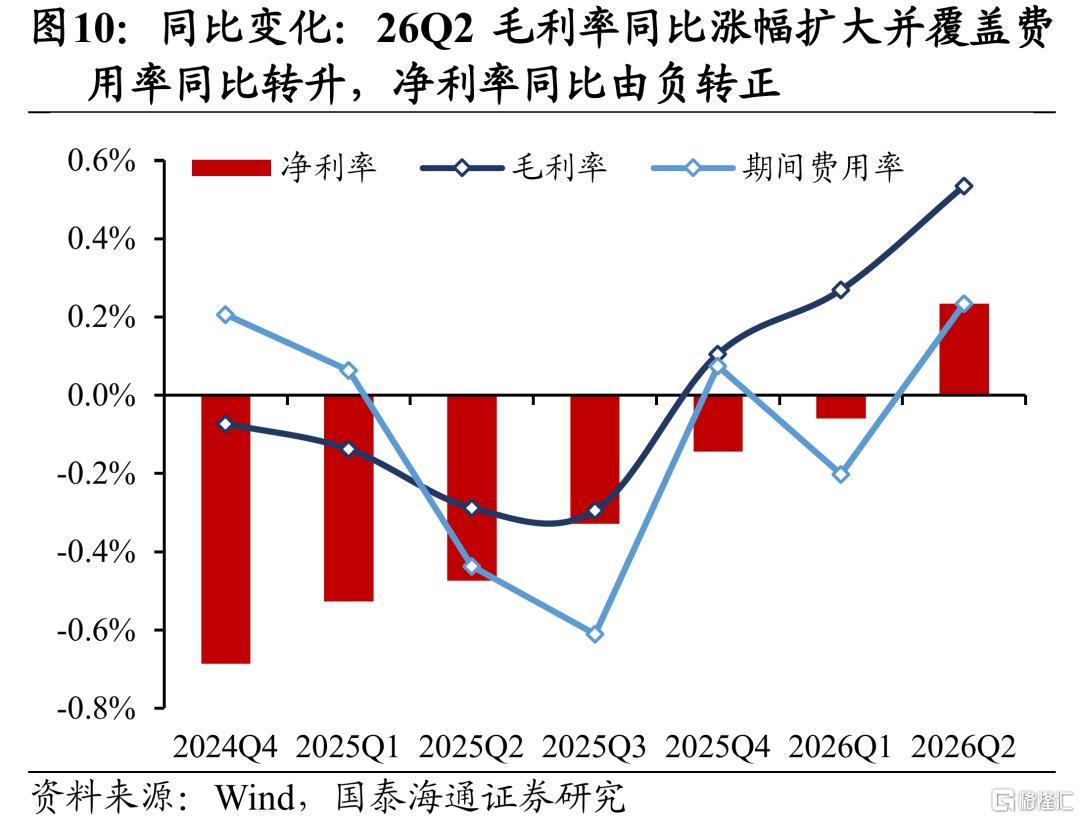
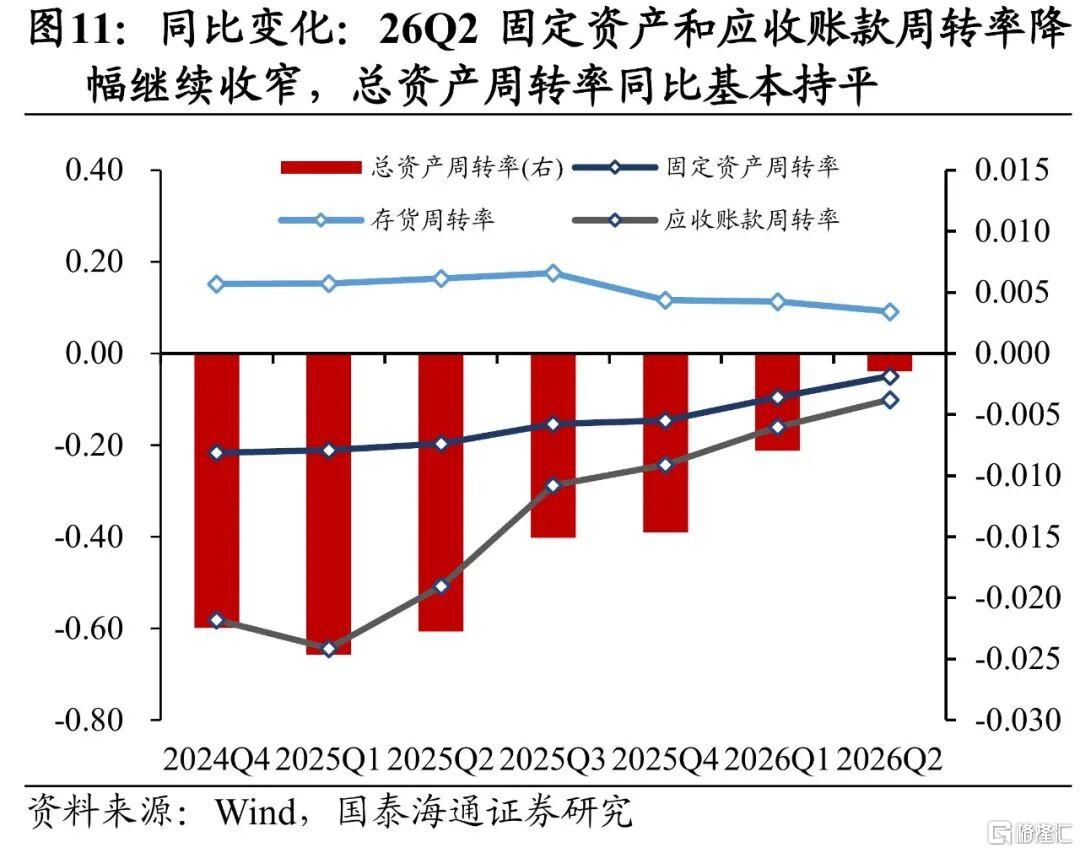
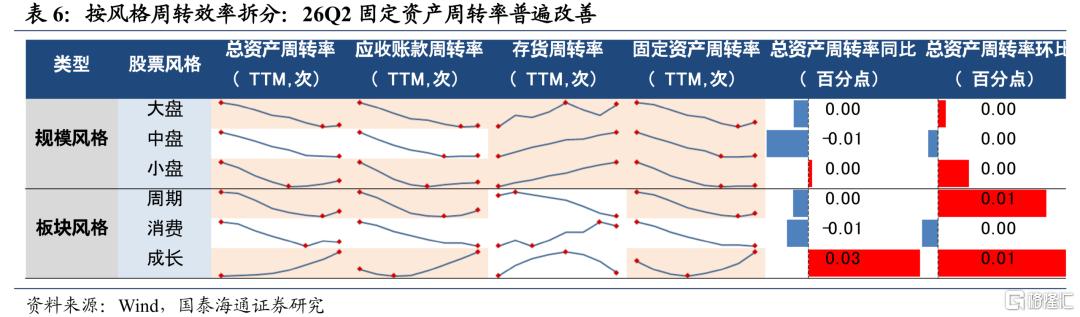
从二级拆分来看:毛利率涨幅扩大覆盖费用率同比转升,固定资产和应收账款周转率同比降幅收窄。26Q2净利率同比+0.23%,净利率拆分来看,毛利率同比涨幅扩大至+0.53%,为连续第三个季度同比正增长,且期间费用率同比由26Q1的-0.20%转为+0.23%,对净利率形成拖累,但毛利率改善幅度足以覆盖。26Q2总资产周转率基本持平,拆分来看,26Q2存货周转率延续小幅增长,固定资产周转率和应收账款周转率降幅收窄共同带动总资产周转率降幅收窄至基本持平。
2、风格:中盘和大盘股增速优于小盘股,成长周期增速居前
2.1. 26Q2大中小盘业绩全面高增,中盘增速延续领先
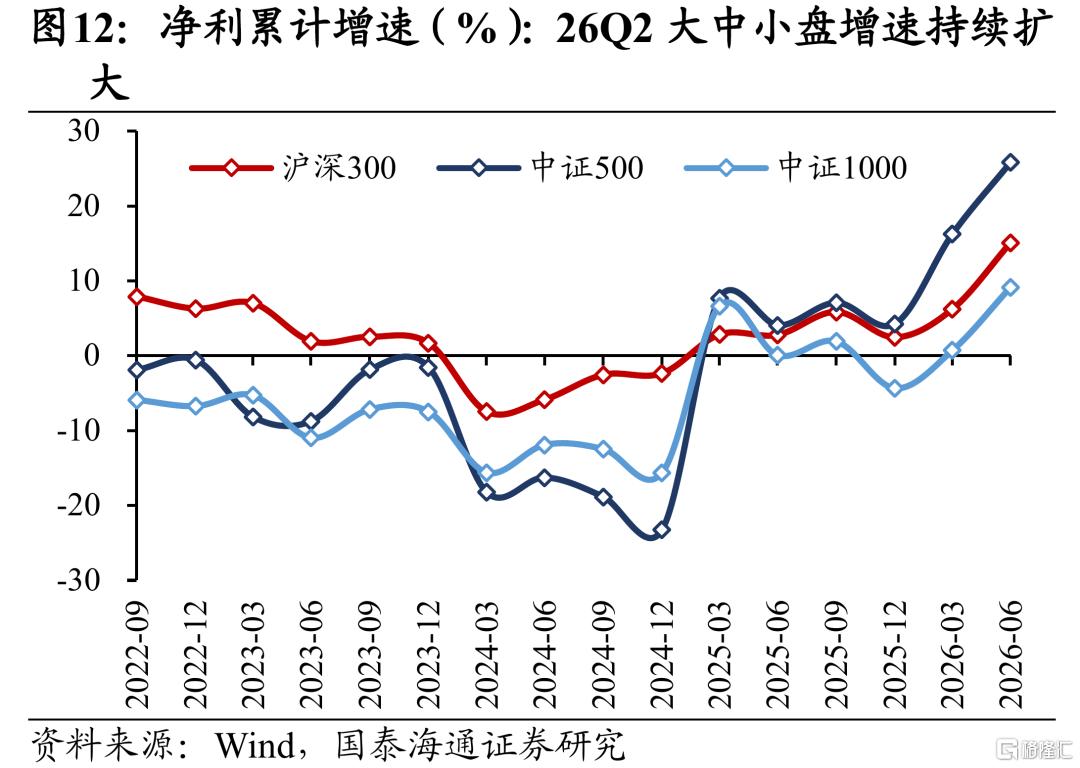
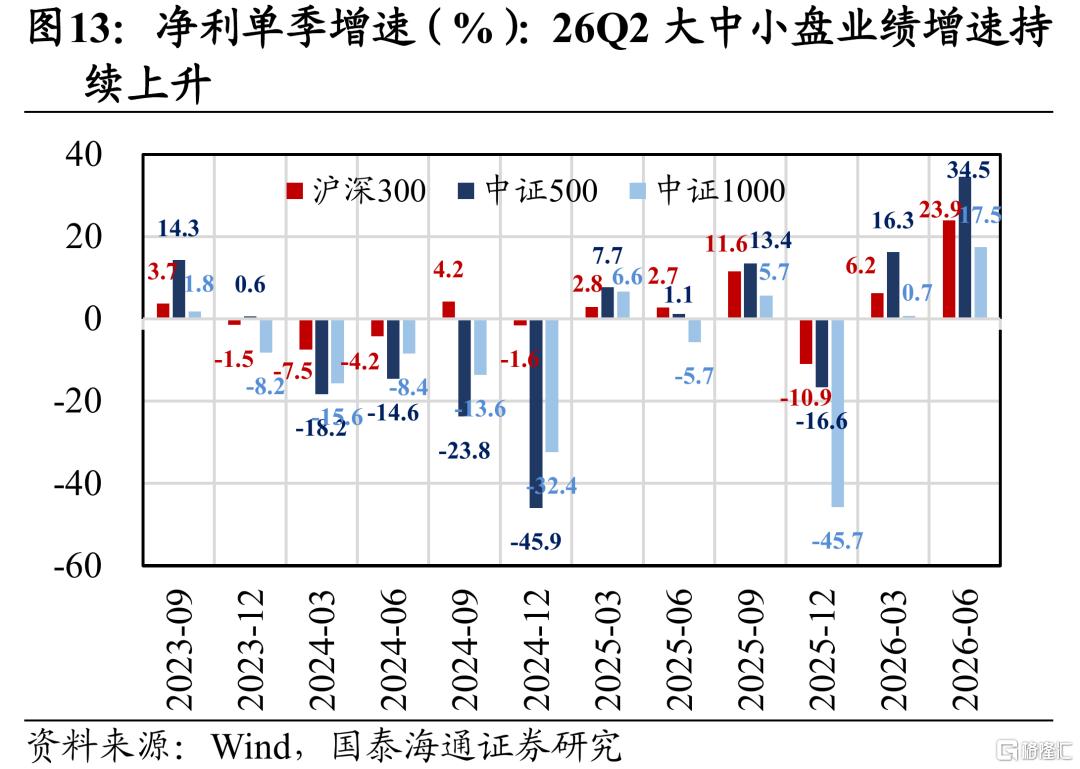
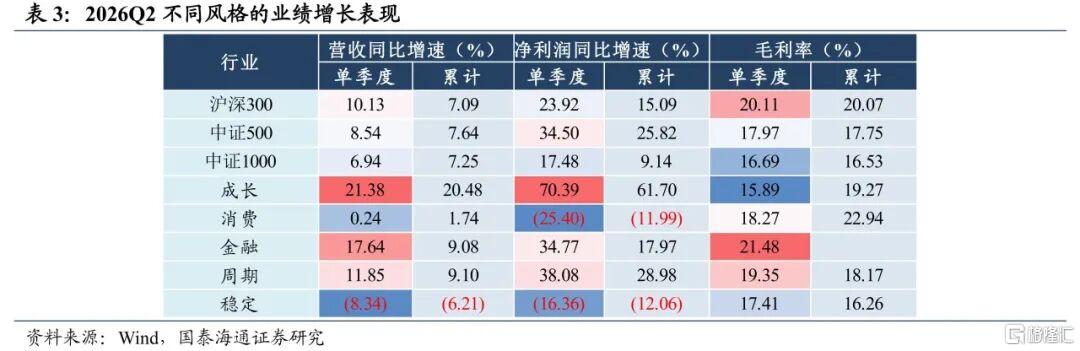
大小风格:26Q2中盘股增速延续突出,大盘增长明显提速,小盘增速由弱转强。我们以成分股无重叠的中证系列指数的盈利表现衡量规模与盈利的关系,比较沪深300(大盘)、中证500指数(中盘)和中证1000指数(小盘)成分股的盈利增速。26Q1大中小风格归母净利润累计增速分别是+6.24%、+16.26%、+0.71%,26Q2大中小风格单季度净利增速分别为+15.09%、+25.82%、+9.14%。三档风格业绩全面高增,增速均较季度环比改善,其中中盘股业绩增速突出。
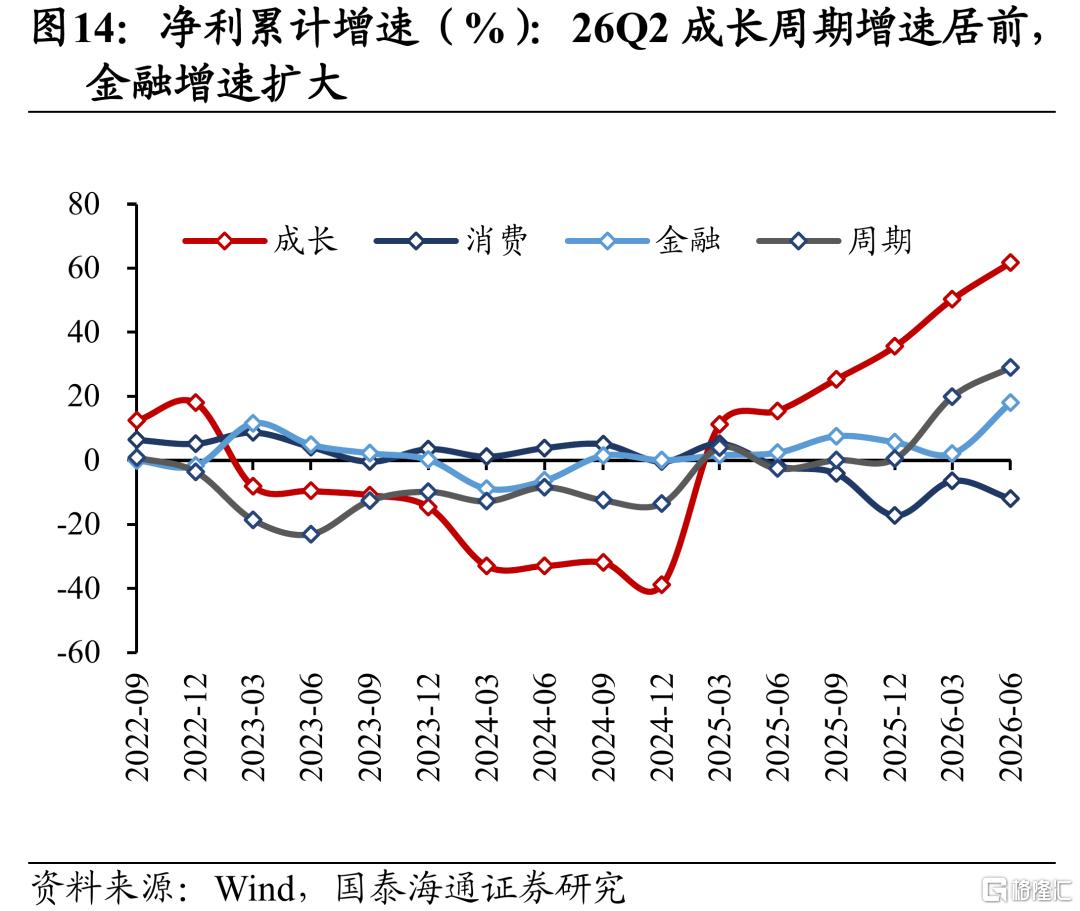
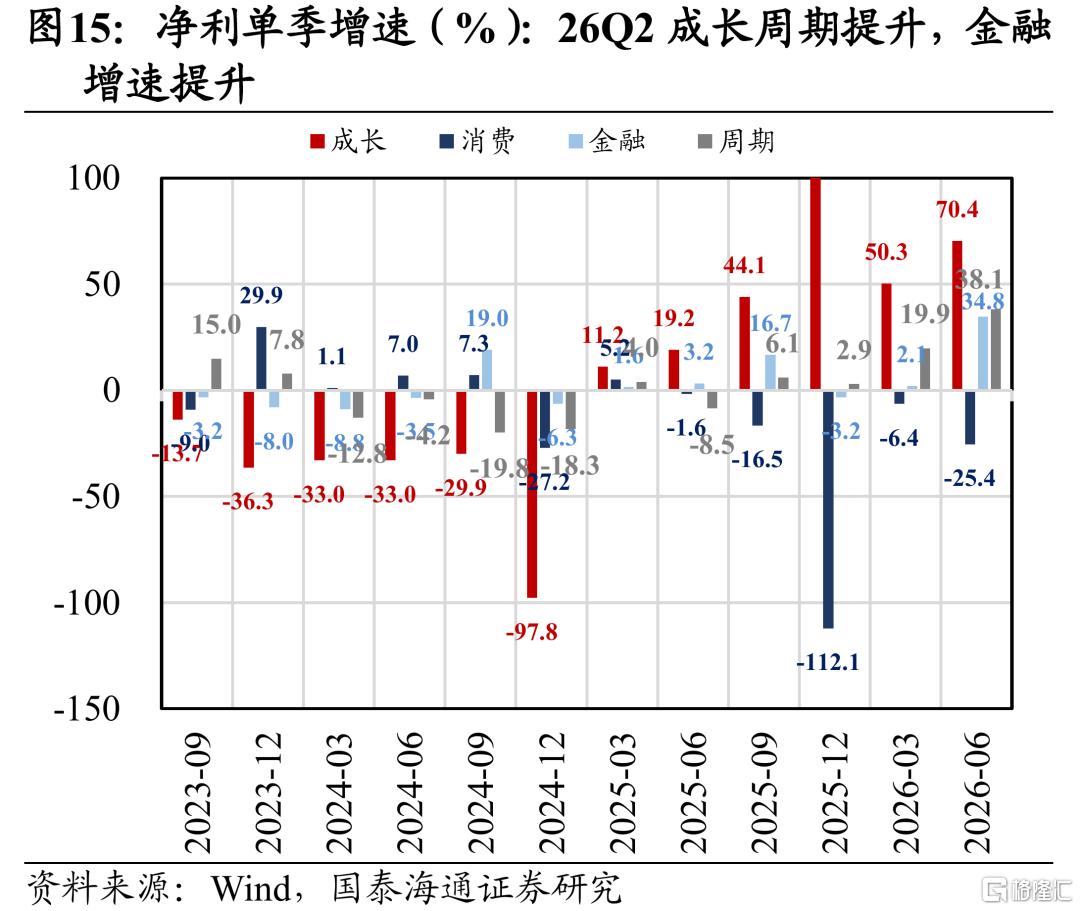
产业链风格:26Q2成长周期增速居前,金融增速显著提升,消费承压。从产业链风格来看,26Q2成长、消费、金融、周期和稳定风格单季度归母净利润增速分别+70.39%、-25.40%、+34.77%、+38.08%、-16.36%,成长与周期增速居前,金融增速提升,消费业绩降幅扩大。
2.2. 26Q2中盘股盈利能力改善居前,成长和周期股净利率提升、总资产周转加快
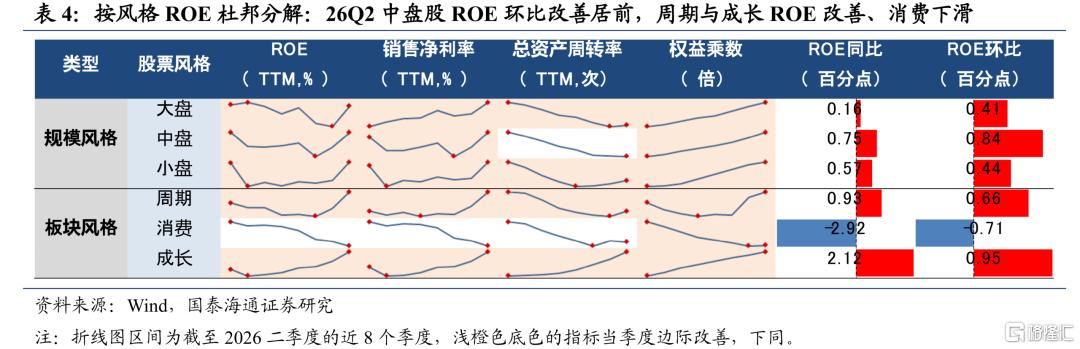
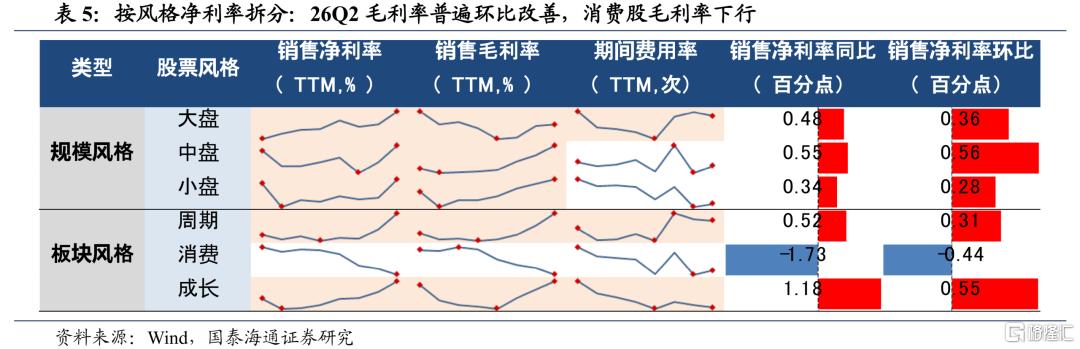
市值大小风格:大中小盘ROE均环比上行,净利率改善是主要支撑。2026Q2大盘、中盘、小盘ROE环比分别变化+0.41、+0.84、+0.44个百分点,主要受销售净利率改善的支撑,大盘股和小盘股周转率边际企稳,中盘股周转率仍下行,各风格股权益乘数环比延续改善。
产业链风格:周期、成长盈利能力显著改善,消费股盈利能力承压。2026Q2周期、消费、成长风格ROE环比分别+0.66、-0.71、+0.95个百分点。具体来看,周期和成长股净利率和总资产周转率均环比改善,分别主要受益于毛利率提升与固定资产周转加快;消费股净利率和总资产周转率均环比下滑,分别主要受毛利率和应收账款周转率下滑的拖累。
3、行业:科技硬件与上游资源景气领跑,内需消费景气承压
3.1. 业绩增长:二季度增长格局聚焦科技与资源
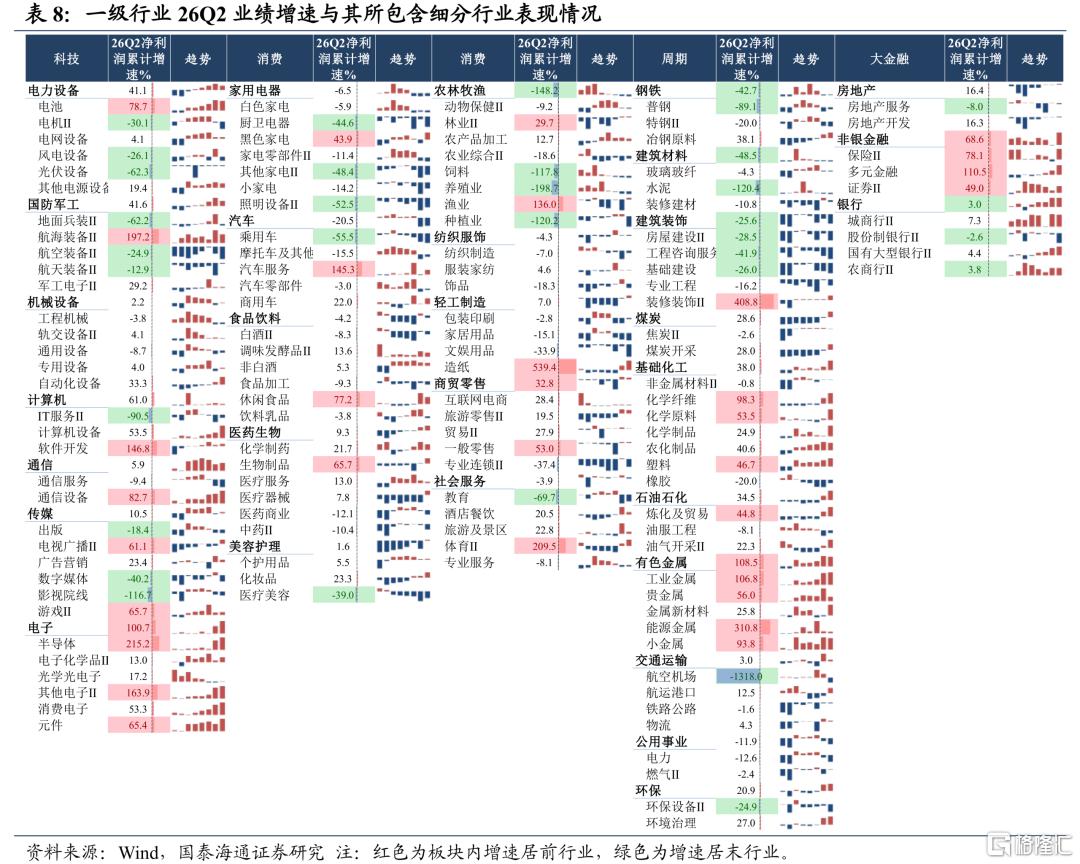
周期板块:26Q2上游资源增速居前,中游化工延续较快增长,地产链和公用交运承压。26Q2上游周期业绩增长突出,煤炭/石油石化/有色业绩增速居前,主因大宗商品价格上涨,二级行业中,能源金属/工业金属/小金属/贵金属增速居前,油化产业中炼化及贸易/油服工程/油气开采也普遍实现增长。中游周期分化明显,基础化工延续较快增长,二级行业中化纤/化学原料/塑料/农化制品涨幅居前,或反映成本上行的价格传导相对顺畅;钢铁/建材业绩明显下滑,二级行业中普钢/水泥累计降幅仍较大,地产链需求仍是主要拖累。下游周期涨跌分化,环保业绩延续增长,二级行业中环境治理增长明显;公用/建筑装饰业绩仍承压,交运累计增速小幅正增但单季转负,主因航空机场业绩大幅回落。
消费板块:26Q2消费板块整体承压。26Q2消费板块业绩增长承压,内需商品消费行业大多业绩同比下滑,如汽车/家电/食饮;部分产能出清环节,如造纸业绩增长表现亮眼,服务相关行业(酒店/旅游)延续增长,但增速有所放缓。
成长板块:26Q2景气增长聚焦AI投资与出海制造。26Q2信息技术产业业绩增长表现亮眼,其中受益于AI投资高速增长的硬件环节业绩增速居前,主要有半导体/其他电子/通信设备/元件等行业,下游应用中软件开发/游戏/电广等行业业绩增速也有明显修复。先进制造业绩增长同样偏强,主要是出海行业增速较高,如电池/船舶等。
大金融:26Q2非银业绩大幅增长,地产增速转正,银行保持稳健增长。26Q2非银业绩增长突出,保险/券商/多元金融增长亮眼;地产业绩增速由负转正,行业盈利周期出现企稳现象;银行业绩增长延续韧性。
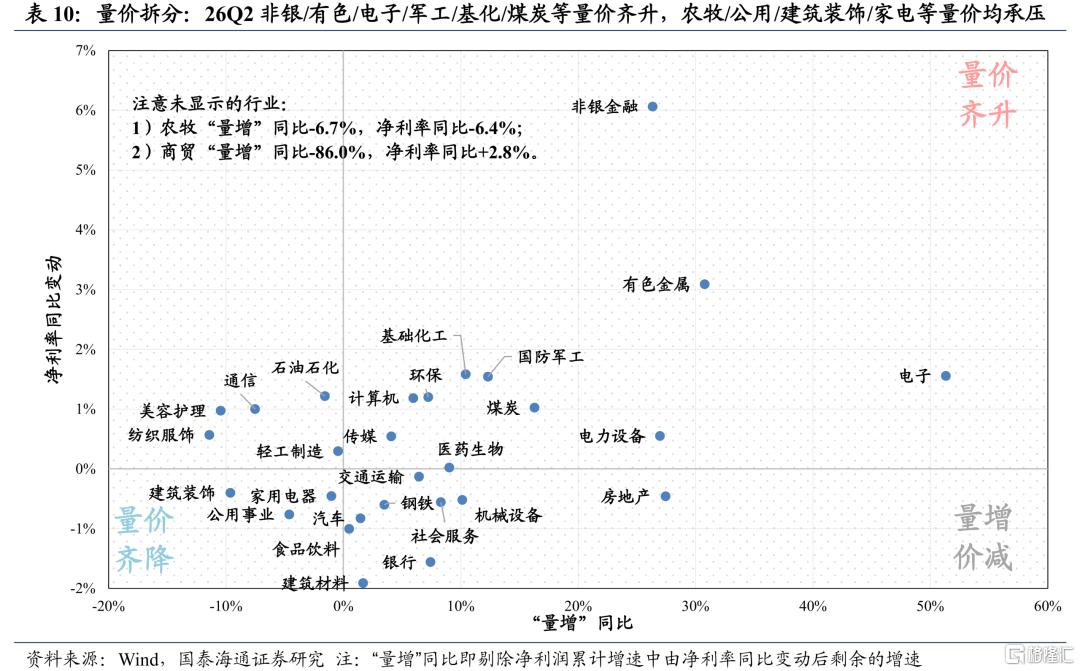
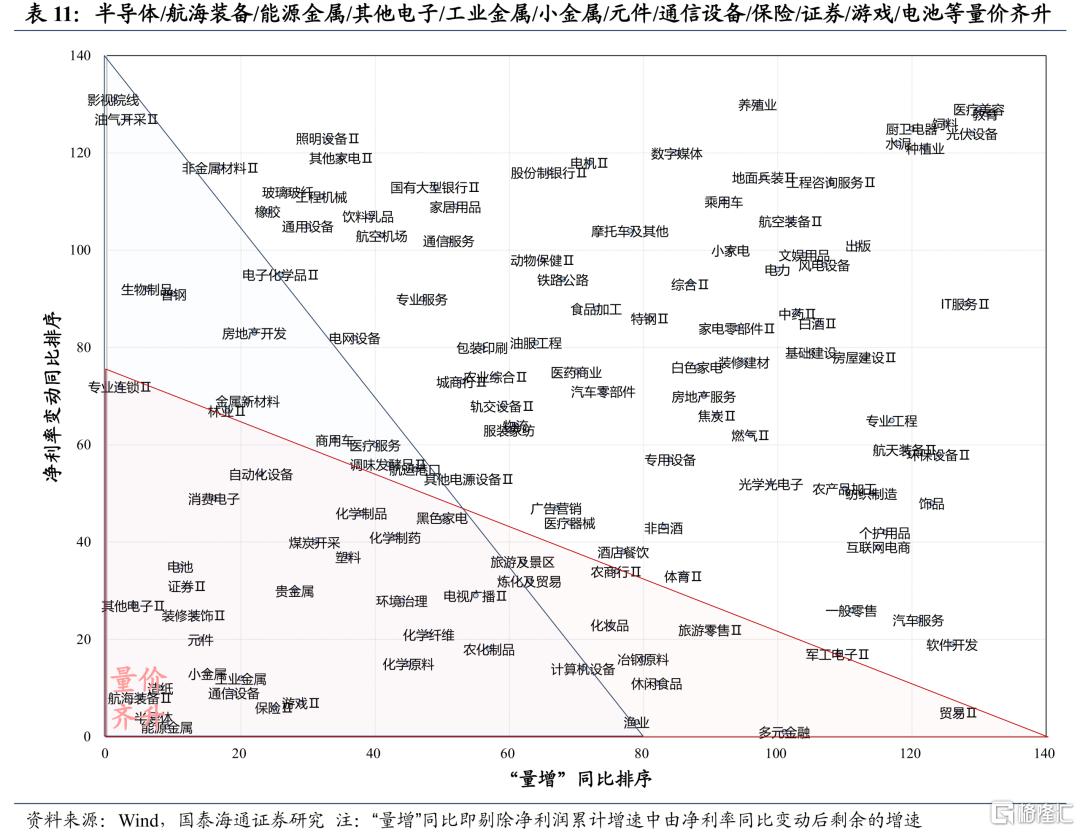
从量价拆分来看:26Q2非银/有色/电子/军工/基化/煤炭等量价齐升,农牧/公用/建筑装饰/家电等量价均承压。我们使用净利率的同比变化作为"价增"指标、用剔除净利润累计增速中由净利率同比变动后剩余的增速作为"量增"指标,对行业进行量价拆分分析。26Q2非银金融/有色金属/电子/国防军工/基础化工/煤炭/环保/计算机/电力设备等量价齐升,其中非银金融价增幅度居前,电子量增幅度居前;二级行业中:半导体/航海装备/能源金属/其他电子/工业金属/小金属/贵金属/元件/通信设备/保险/证券/游戏/电池/煤炭开采/化学纤维等量价齐升,量价齐升的赛道和行业主要集中于受益于AI产业趋势的科技硬件、受益于出海趋势的装备制造、供给偏紧且价格上行的资源品,以及资本市场活跃带动的非银链条。农林牧渔/公用事业/建筑装饰/家用电器等量价均承压,反映农产品价格偏弱以及内需地产链与耐用消费品需求不足。此外,房地产/机械设备/钢铁/社会服务/食品饮料/汽车/银行等呈现"量增价减",以价换量特征仍较明显;石油石化/通信/商贸零售/美容护理/纺织服饰等则呈现"量减价增",收入端收缩但利润率同比改善。
3.2. 杜邦分析:科技与资源净利率与周转率提升,内需盈利能力承压
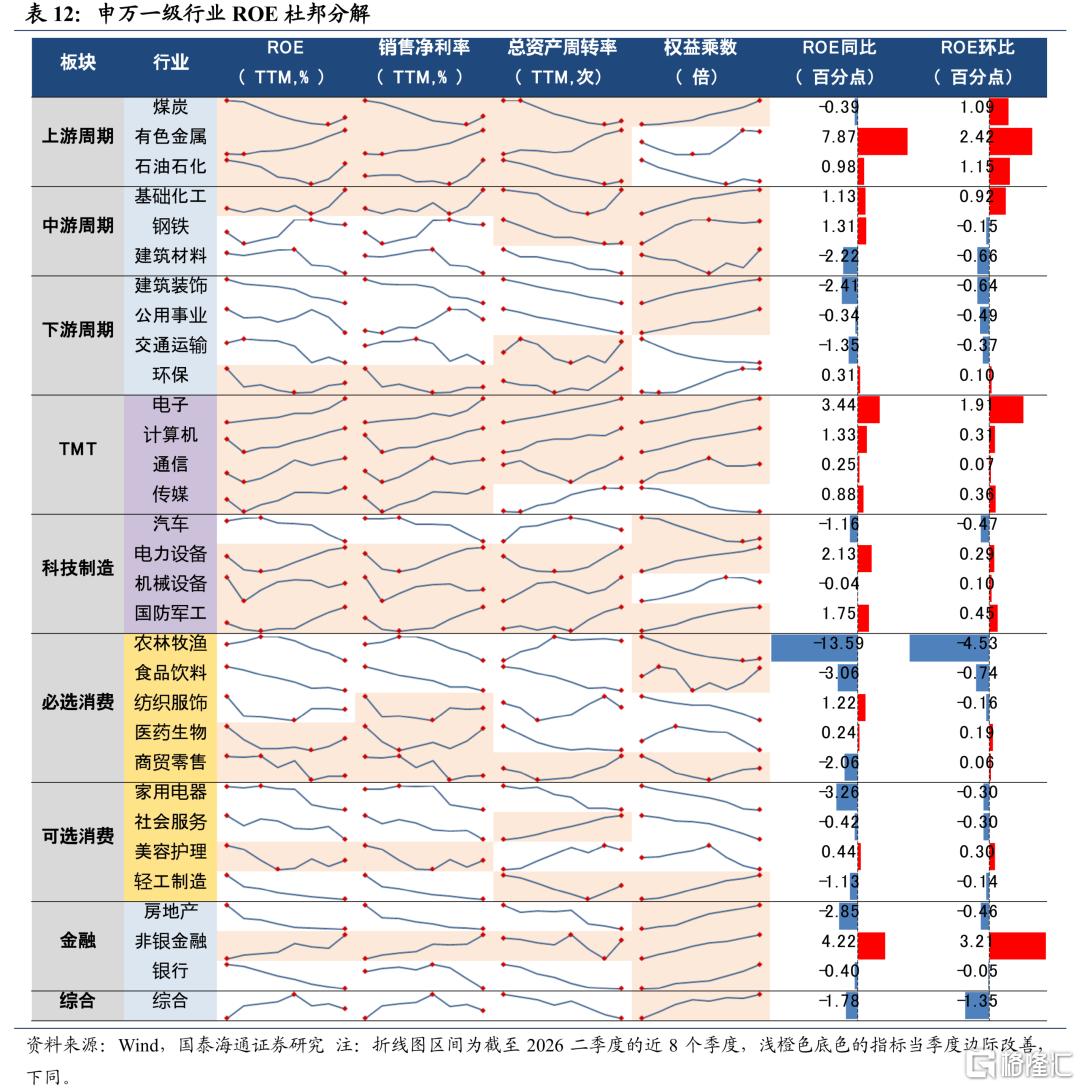
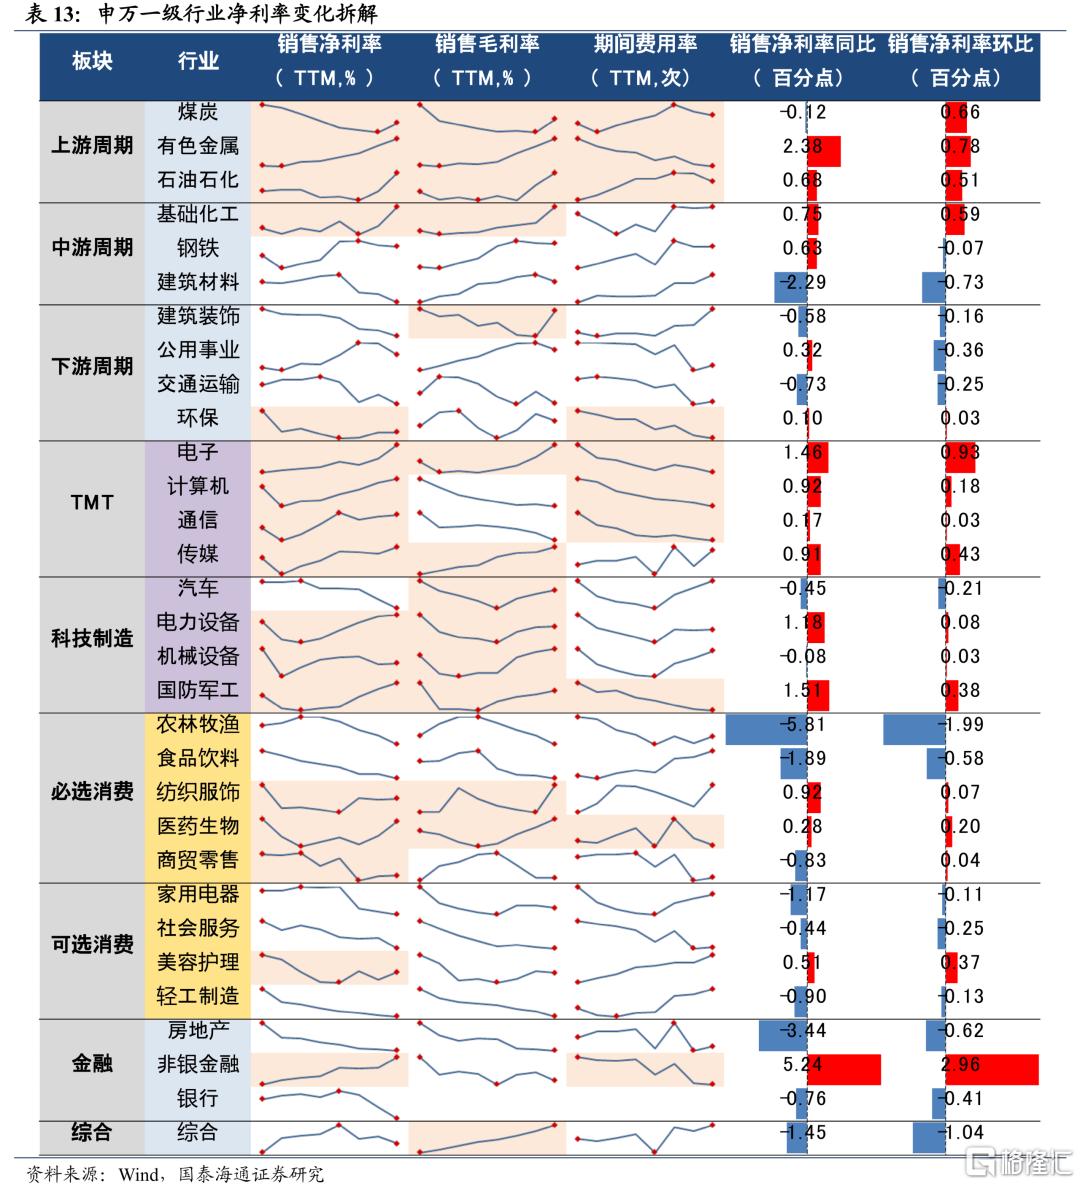
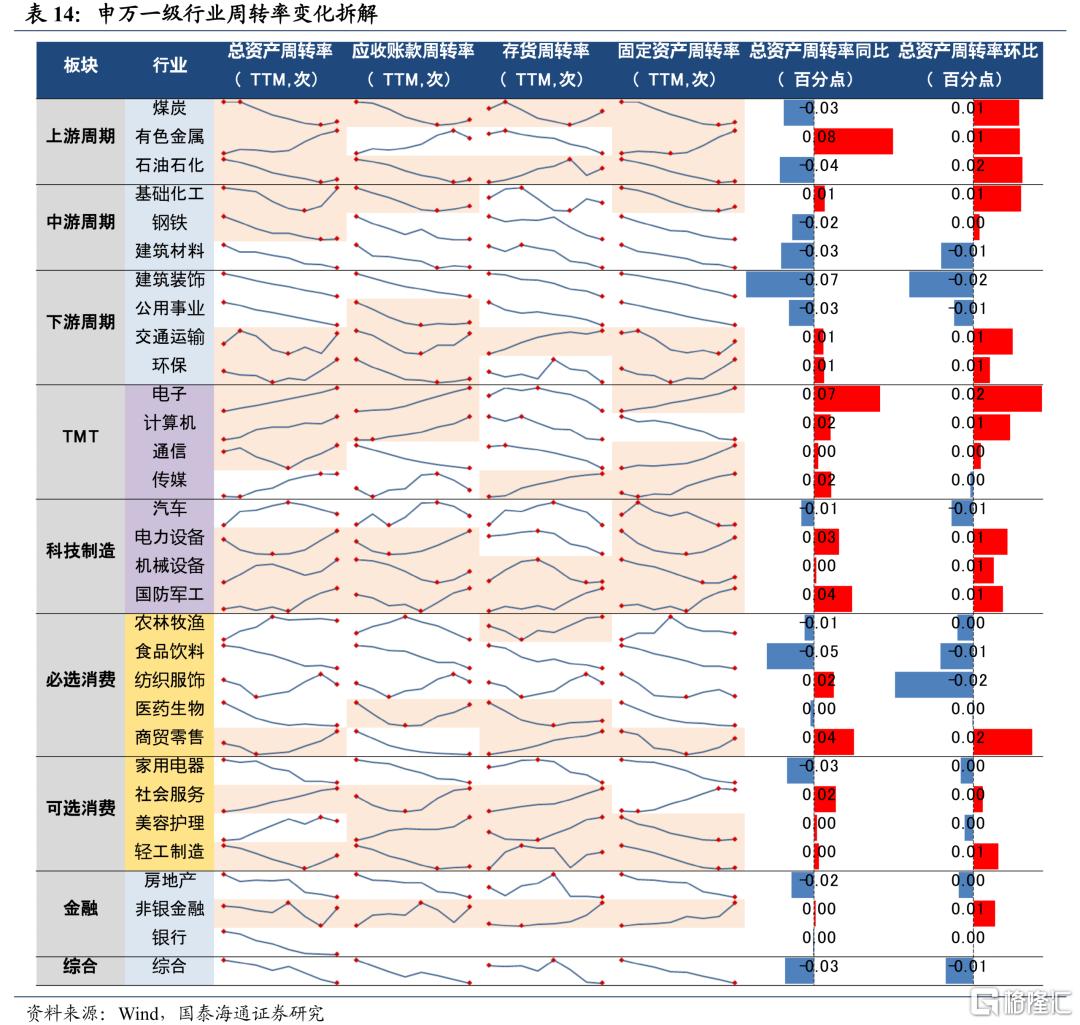
周期行业ROE(TTM,下同)环比5升5降,有色/石化/煤炭/化工净利率改善支撑ROE提升。26Q2周期行业的盈利能力改善排序:有色金属>石油石化>煤炭>基础化工>环保>钢铁>交通运输>公用事业>建筑装饰>建筑材料。上游周期资源行业盈利能力全面改善,主要支撑来源于净利率改善,有色/化工周转率也明显提升。建筑和内需公用行业盈利能力普遍承压。
科技行业ROE环比7升1降,电子/军工/传媒/计算机/电新盈利能力改善明显。26Q2科技行业的盈利能力改善排序:电子>国防军工>传媒>计算机>电力设备>机械设备>通信>汽车。科技板块盈利能力显著改善,AI硬件与出海制造方向量价均提升,并带动ROE改善,主要是电子/计算机/电新/机械/军工,通信/传媒ROE提升主要得益于净利率改善,汽车盈利能力承压。
消费行业ROE环比3升6降,美护/医药/商贸盈利能力改善。26Q2消费行业的盈利能力改善排序:美容护理>医药生物>商贸零售>轻工制造>纺织服饰>家用电器>社会服务>食品饮料>农林牧渔。消费板块ROE普遍承压,净利率下滑是核心拖累,仅美护/医药/商贸ROE边际改善。
大金融板块ROE环比1升2降。26Q2非银ROE改善,主因净利率提升与资产周转加快,地产和银行盈利能力边际下滑。
4、库存景气趋势分化,关注库存周转强、议价能力提升的行业
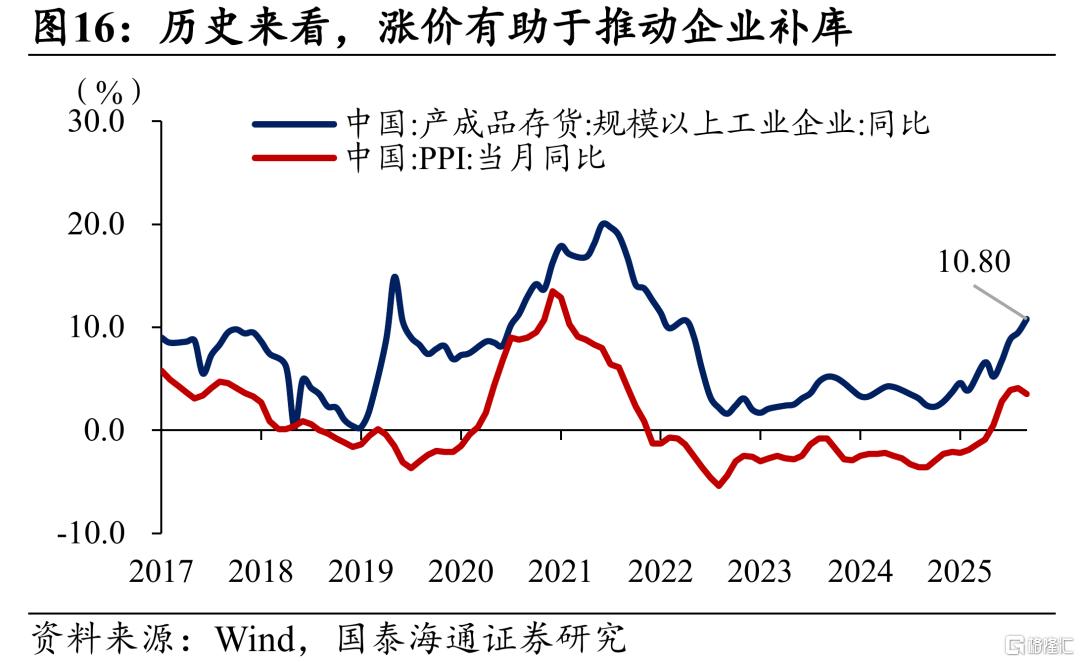
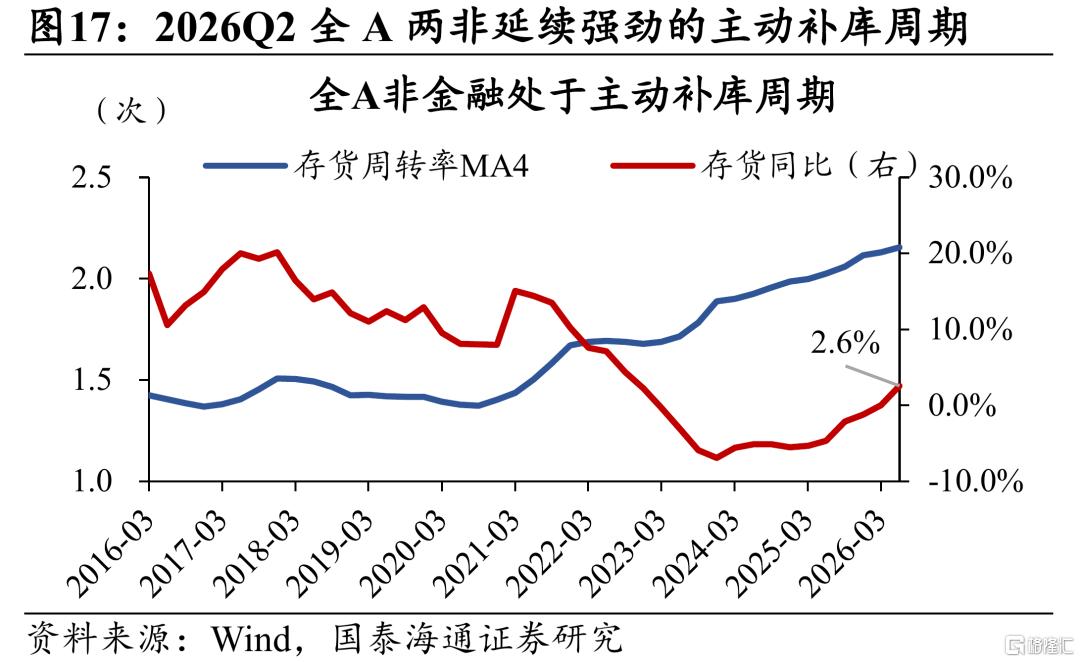
全A非金融库存增长与利润增长格局一致,集中在科技与资源,但行业的库存景气趋势有所分化。2026Q2受AI投资与地缘扰动影响,国内PPI增速显著改善,工业企业库存增速显著回升。非金融非石油石化(全A两非)上市公司口径同样呈现出显著的主动补库存周期特征,体现为存货增速上行与存货周转的加快,库存增长核心集中在两个方向上游资源(有色/化工/煤炭)和科技制造(TMT硬件/机械),与利润增长格局一致,反映行业供给跟随利润扩张而扩张。我们将库存增速季度环比上升/下降,表明补库/去库,周转率与库存方向同向表明主动,反之被动,由此定义各个行业的库存周期阶段,发现2026Q2行业间的库存周期分化程度有所加大,主要体现为主动补库和被动去库的行业占比减少,而被动补库和主动去库的行业占比增加。具体而言,2026Q2处于主动补库和被动去库的一级行业数量合计9个,占一级行业总数量比重为31.0%,相较于2026Q1(41.4%)明显下滑;2026Q2处于主动补库和被动去库的二级行业数量合计44个,占一级行业总数量比重为35.5%,相较于2026Q1(46.8%)明显下滑。
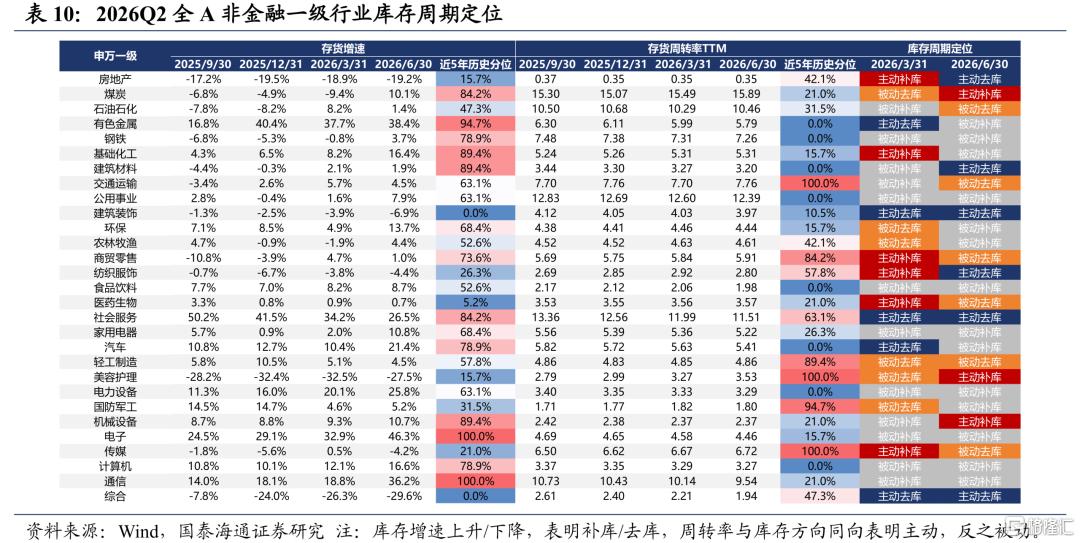
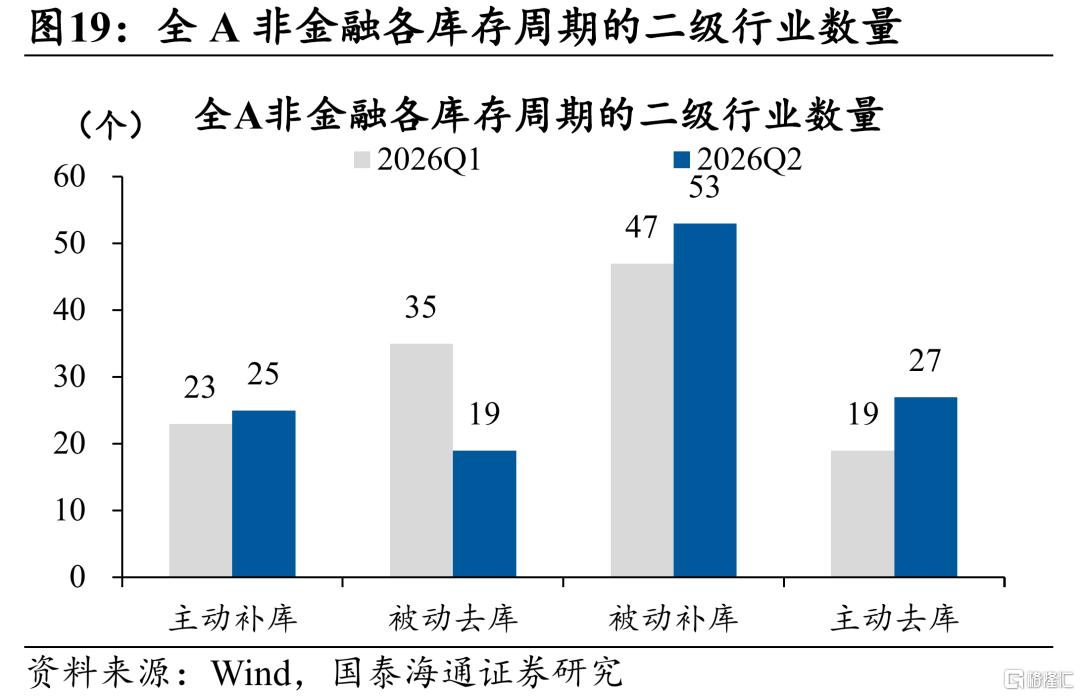
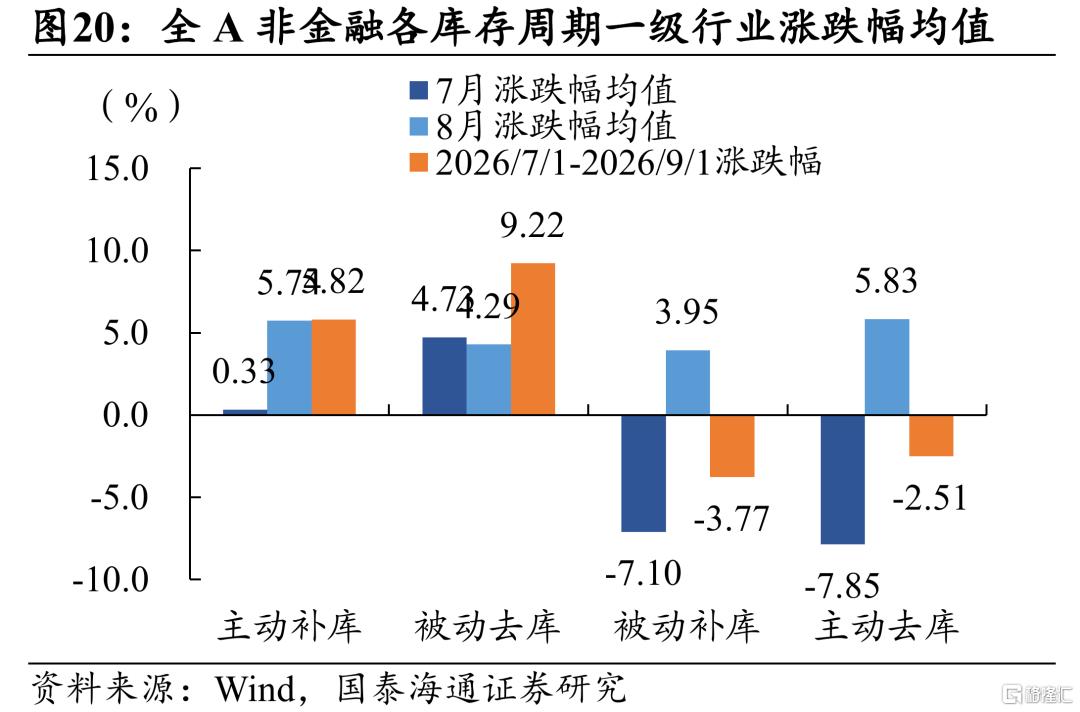
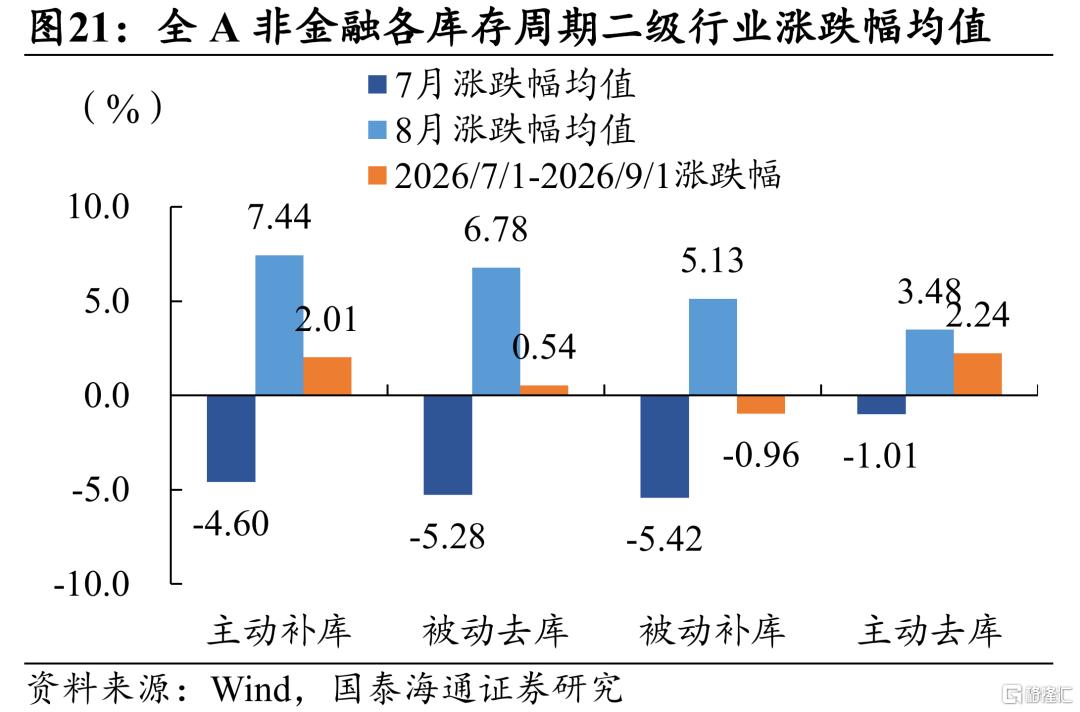
我们按照各个行业所处的库存周期的阶段,分别统计2026年7月以来的不同库存周期的行业涨跌幅均值。从一级行业的口径来看,库存周期处于主动补库和被动去库的行业7月以来实现正收益,而处于被动补库和主动去库的行业则实现负收益;从二级行业的口径来看,库存周期处于主动补库和被动去库的行业7月以来实现正收益,而被动补库行业则实现负收益,此外主动去库行业实现显著正收益,主要是由于贵金属板块录得46.15%的涨幅,剔除该行业后,主动去库行业涨跌幅均值为0.41%。股市的回调与定价的分化反映了市场对AI产业链景气增长和资源品涨价持续性的担忧。
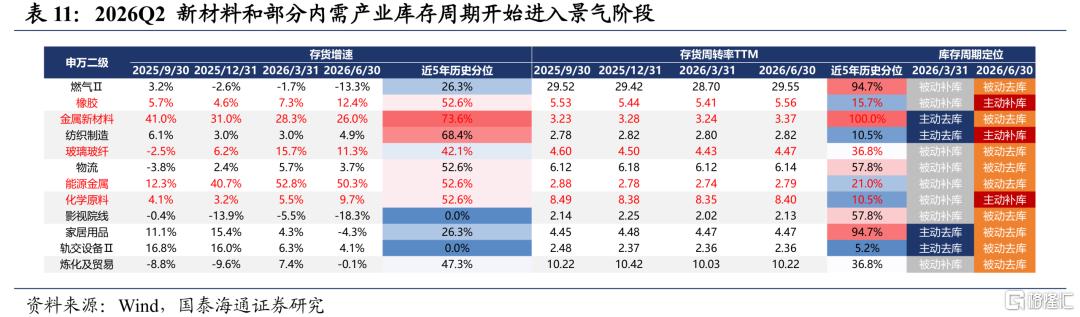
新材料与部分内需产业库存周期开始步入景气阶段,AI材料产业链议价能力提升,景气增长有望保持强劲。根据前文的定义,我们进一步筛选2026Q1处于被动补库和主动补库阶段,但2026Q2转为被动去库和主动补库阶段的申万二级行业,我们发现这些库存周期发生显著变化的行业主要集中在两个领域:1)供给持续收缩的部分内需或制造产业,如燃气/影院/家居/轨交设备等;2)受益于AI或新能源需求提升的材料产业,如玻璃玻纤/金属新材料/能源金属/化学原料等。进一步地,我们对全A非金融和AI产业链各环节的现金周期(存货周转天数+应收账款周转天数-应付账款周转天数)进行了分析,现金周期越长反映行业现金被上下游产业占用越久,反之亦然。因此现金周期的长短可以反映行业在产业链中的议价能力。我们发现整体来看,2026Q2周期行业(建材/建筑/环保等)、科技行业(通信/传媒/计算机/医药等)以及部分内需行业(美护/家电)现金周期明显缩短,反映行业在产业链中议价能力增强,这些行业更有希望实现景气的延续。AI产业链中,上游材料环节中诸多行业现金周期都降低至历史低位,且季度环同比明显下降;但中游的半导体行业现金周期却有所拉长,我们认为这反映出紧缺的材料环节在AI产业链中的议价能力正边际增强,行业景气增长有望进一步提升。
风险提示:历史数据指引不确定性;口径存在偏差;测算误差。
注:本文来自国泰海通证券发布的《业绩增速提升,AI与资源双轮驱动|2026H1&2026Q2财报分析》,报告分析师:方奕、陶前陈、田开轩
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。