美债收益率破5%,高盈利国产替代方向逆势走强,寒武纪、长川科技多股拉升

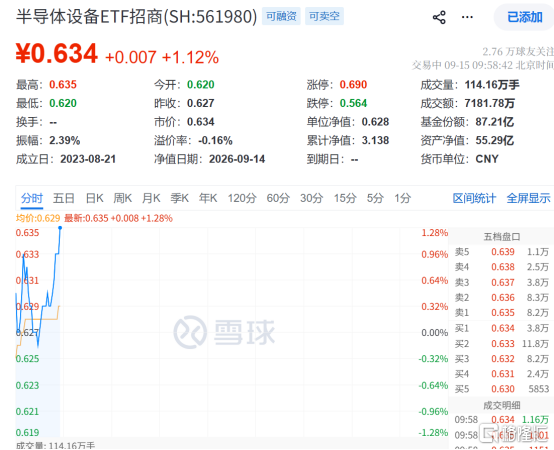
在美债收益率、加息预期双双走高的背景下,9月15日A股三大指数再度跳水,半导体设备、芯片设计、AI算力等高盈利国产替代方向逆势走强。半导体设备ETF招商(561980)盘中拉升、标的指数涨超1%,权重股寒武纪、长川科技、华海清科等多股涨超2%。
官方数据显示,美联储周三9月政策会议加息25个基点(bps)的概率近92.4%。此外,美国10年期国债收益率2023年以来首次升破5%。
分析认为,10年期美债收益率是全球资产定价的“锚”,当它站上5%,意味着所有资产的折现率中枢被抬高。对于盈利更多依赖远期预期的科技成长股,其未来现金流的现值会被大幅压缩,估值承压最为显著。
对于国内市场而言,6月底以来,A股科技板块已因内部拥挤度高企而开始调整。利率上行或将压缩估值中枢,对前期涨幅大、交易拥挤的高估值品种冲击较为直接。但如果产业趋势本身没有逆转、企业盈利仍在兑现,利率冲击带来的更多是波动,而非趋势的终结。
从盈利贡献的角度看,今年以来引领A股科技成长资产上涨的主要是盈利,而非估值。兴业证券的拆分显示,对于A股算力硬件、高端制造等科技成长行业,估值已不再是主要贡献,多数甚至形成拖累。
这意味着,当前利率上行对估值的压缩,是在“分子端”(盈利)仍然强劲的背景下发生的。因此,对于半导体设备、材料、芯片设计等当下业绩景气较高的产业,远期盈利预期依赖度相对更少。
国泰海通认为,在外部环境仍存不确定性的背景下,国内政策向验证应用深化,国产替代仍是中长期主线。其中,半导体设备材料与国产算力进展较为突出。2026Q2 AI硬件相关行业盈利表现较强,半导体、其他电子、通信设备、元件等均保持较快增长。2026H1国内半导体设备企业合计营业收入同比增长31.1%,刻蚀、薄膜沉积、清洗等关键环节国产设备应用持续扩大。
半导体设备ETF招商(561980)跟踪中证半导、设备材料含量高达80%,并同时布局寒武纪、海光信息、中芯国际3家算力芯片/晶圆制造龙头(20%)。截至9月11日,指数2020年来累涨417%,大幅领先半导体材料设备(302%)、科创芯片(267%)等同类指数,有望在本轮半导体上行周期中更具弹性。
SH 中微公司 SH 寒武纪 SZ 北方华创 SH 中芯国际 SH 海光信息 SH 拓荆科技 SH 中科飞测 SH 华海清科 SH 华峰测控 SZ 长川科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。