A股收评:创业板指跌1.1%,培育钻石、CRO概念大涨


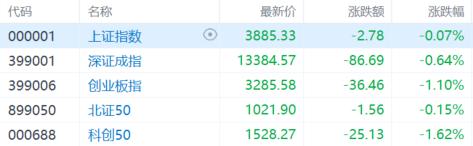
A股主要指数全日走势震荡,截至收盘,沪指跌0.07%报3885.33点,深证成指跌0.64%,创业板指跌1.1%,北证50跌0.15%,科创50指数跌1.62%。全市场成交额16430亿元,较上日缩量3440亿元,续创年内次低单日成交纪录,全市场超3100只个股上涨。
盘面上,培育钻石板块全日表现强势;CRO概念股活跃;行业龙头村田公告停产部分MLCC料号,刺激MLCC概念上涨,汽车、元件、创新药、PCB概念涨幅居前。另一方面,军工装备板块表现低迷;农业股普遍回调;旅游及酒店、煤炭、多元金融板块跌幅居前。
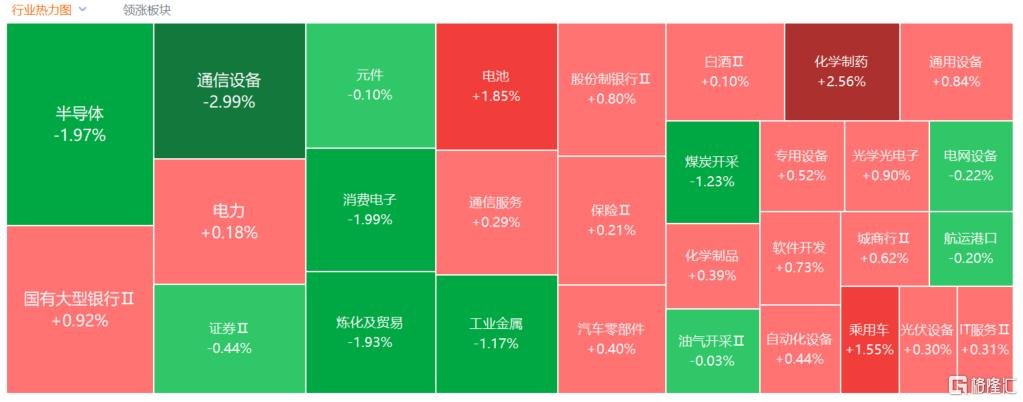
具体来看:
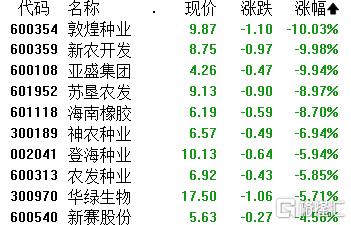
农业股继续集体回调,为连续第三日回调。其中,敦煌种业、新农开发10CM跌停,苏垦农发、海南橡胶跌超8%,神农种业、登海种业等跟跌。
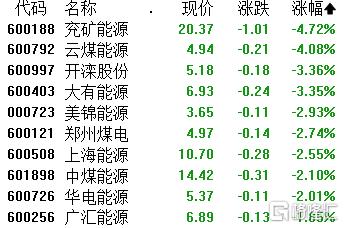
煤炭股走低,兖矿能源、云煤能源跌超4%,开滦股份、大有能源跌超3%,美锦能源、郑州煤电、上海能源等跟跌。
消息面上,近期动力煤港口价格显出回落迹象,产地煤价涨跌互现。煤炭资源网数据显示,截至9月11日,秦皇岛港Q5500动力煤市场价报收于984元/吨,周环比上涨42元/吨,但9月11日环比下降1元/吨。产地方面,据煤炭资源网数据,山西大同地区Q5500报收于855元/吨,周环比上涨50元/吨;陕西榆林地区Q5800指数报收于882元/吨,周环比下降127元/吨。
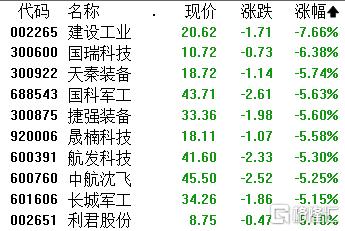
军工股大跌,建设工业跌超7%,国瑞科技跌超6%,天秦装备、国科军工、捷强装备、航发科技跌超5%。
培育钻石概念股集体走强,英诺激光涨15%,惠丰钻石涨近11%,恒盛能源、黄河旋风10CM涨停,力量钻石涨超9%,恒林股份、四方达等跟涨。
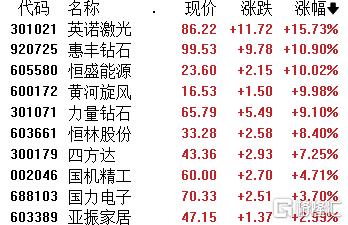
有分析指出,2026年将成为金刚石半导体散热产业的关键转折点。依托AI算力芯片散热刚需爆发、国家级政策强力赋能、材料技术迭代突破,金刚石正式迈入产业化元年。另外个股方面,北证50指数调整样本股,其中,惠丰钻石获调入,9月14日生效。
CRO概念涨幅居前,万邦医药、近岸蛋白20CM涨停,义翘神州涨超11%,美迪西、药石科技、凯莱英涨超8%。
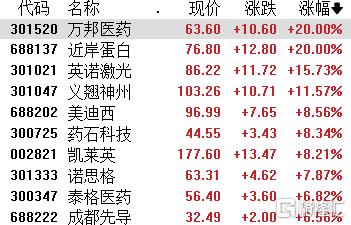
消息面上,国内外CXO公司中报业绩持续验证行业高景气。国金证券表示,近期海外各CXO公司陆续发布2026年中报,整体来看,各公司二季度订单均出现明显改善,临床前book-to-bill指标改善明显,同时大多数企业均上修业绩指引。国内药明康德发布中报,业绩大幅超市场预期,同时大幅上调全年业绩指引。
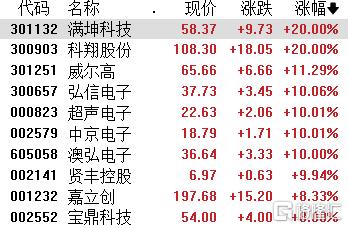
元件股大涨,满坤科技、科翔股份20cm涨停,威尔高涨超11%,弘信电子、超声电子、中京电子、澳弘电子等多股10cm涨停。
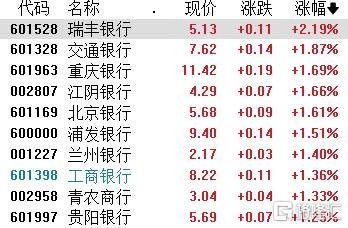
银行股集体上涨,瑞丰银行涨超2%,交通银行、重庆银行、江阴银行、北京银行、浦发银行等跟涨。
个股异动
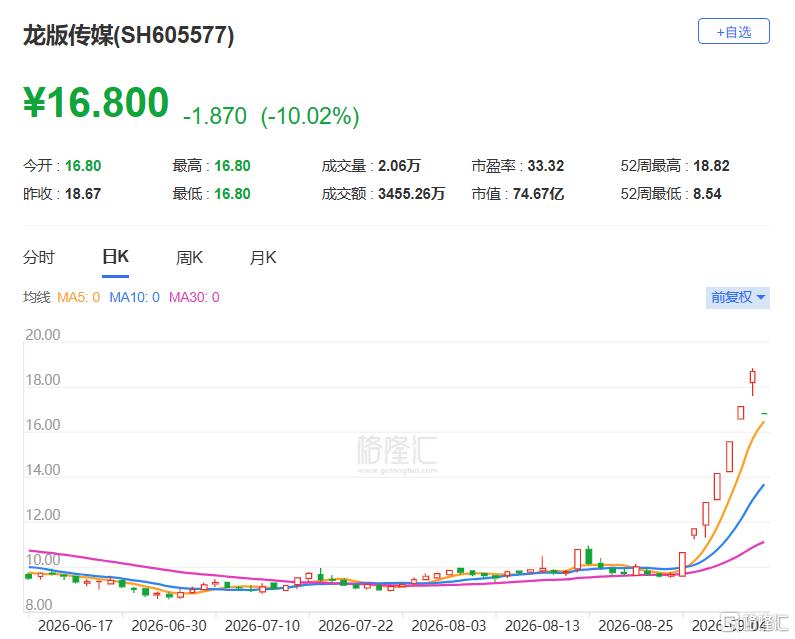
此前持续大涨的龙版传媒今日开盘一字跌停报16.8元。消息面上,公司公告称,公司股票8月31日-9月8日累计涨幅约为93.47%,股价累计涨幅偏离基本面。经向上海证券交易所申请,公司股票于2026年9月9日开市起停牌,自披露核查公告后复牌。公司就股票交易风险的相关事项进行了核查,鉴于相关核查工作已完成,经公司向上海证券交易所申请,公司股票将于2026年9月14日(星期一)开市起复牌。
展望后市,光大证券认为短期A股仍处于海外流动性扰动与国内基本面支撑的博弈阶段,大概率维持震荡磨底运行格局。待9月美联储议息会议落地、海外不确定性逐步出清后,市场风险偏好有望修复,迎来阶段性转机。
配置上,可聚焦三条主线:一是产业趋势明确的科技成长领域,重点关注存储、PCB、电容等算力通信环节;二是受益于供需格局改善、地缘溢价支撑的周期资源类板块,比如小金属、贵金属、煤炭等;三是盈利稳定性较强、估值处于历史相对低位的消费与金融蓝筹品种。
SH 上证指数 SZ 深证成指 SZ 创业板指
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。