展望 9 月 FOMC,“鸽派加息” 解千愁


 The dream city by thomas moran(American, 1919)
开宗明义,我认为 9 月 FOMC 更可能加息 25 个基点,而且这未必是风险资产的坏消息。真正危险的不是加息一次,而是市场相信联储已经落后于通胀,因而不断上调未来的利率终点。只要 Warsh 用一次行动守住信誉,同时切断 “连续加息” 的想象,9 月的紧缩反而可能成为四季度行情的起点。
正如我在上一篇《我们得到了一位 “正常的” 美联储主席》中提到的:
“让市场在会议前充分定价一个接近 50‑50 的加息概率,可能正是 Warsh 希望实现的政策沟通效果”
—— 不提前承诺,却让市场始终保留加息预期。这正是 Warsh 需要的沟通效果:把意外控制在 25 个基点以内,同时把选择权留到最后一份通胀数据公布之后。接近五五开的定价不是目的,却说明市场已经愿意接受两种结果。
本周前半段,市场一度相信联储可以继续等;周五之后,天平重新倒向加息。
Waller 和 Williams 都给暂停留了门,但没有替暂停背书。Waller 在 9 月 3 日说得很清楚:通胀继续改善,他倾向维持利率;通胀重新升温,他会考虑加息。Williams 同样认为近期通胀数据令人鼓舞,却仍要确认当前利率是否足以把通胀压回目标。
而周五公布的 8 月非农反弹,使 “继续等” 的门槛更高。
8 月新增就业 16.2 万人,失业率 4.1%,工资同比增长 3.1%,前两个月合计上修 5.5 万人;虽然三个月平均新增只有 7.1 万人,但这份报告至少排除了就业正在快速塌陷。对联储而言,它意味着有空间继续对付通胀;对市场而言,它把 9 月的主导风险重新推回 CPI。
数据公布后,9 月加息 25 个基点的隐含概率从前一日的 50.4% 升至 58.4%,约六成;维持利率的概率降至 41.6%。市场给出的不是答案,却与我的基准判断一致:除非 CPI 明显降温,否则加息的阻力已经小于暂停。
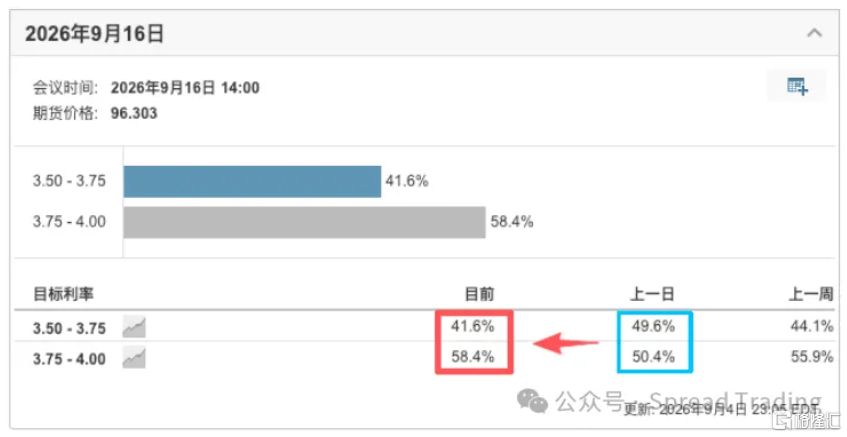
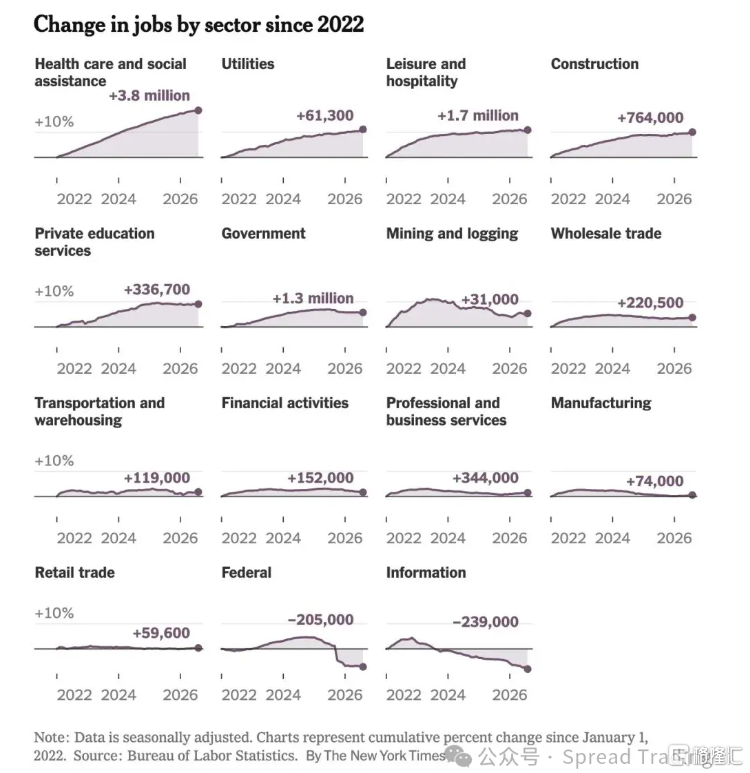
本周四至周五利率期货定价的 FED 加息概率2022 年以来美国各行业累计就业变化
下周五(9 月 11 日)公布的 8 月 CPI,是这次会议最后、也是分量最重的一张牌。若核心通胀环比仍偏强,或者价格上涨从关税和能源向服务扩散,我认为 Warsh 会推动加息;只有通胀出现足够清晰的降温,暂停才会重新成为基准情景。
所以,这并不是一个完全(Unknown & Unknowable)无法判断的局面。我们不知道 CPI 的具体数字,却知道联储的反应函数:就业没有失速时,通胀风险优先;通胀确认回落时,才有资格继续等待。
Warsh 没有提前给出答案,不等于没有路线。恰恰相反,他的路线很可能是把门槛讲清楚、把决定留到数据落地。主席真正需要避免的,是市场认为联储只会口头强硬、行动上却永远后退。
因此,9 月会议实际上只有两个约束:
- 不能失去抗通胀的政策信誉;
- 不能把一次加息变成新一轮连续紧缩的起点,否则长端利率、美元和估值会同时承压。
最优解是一次鸽派加息
能同时满足这两个约束的最优解,就是“鸽派加息”(Dovish Hike):加息 25 个基点,但明确下一步仍从零开始判断。行动负责守信誉,沟通负责压住终点利率。
这不是语言游戏。一次 25 个基点的加息可以回应通胀,也能避免市场继续测试联储底线;与此同时,只要 Warsh 强调政策已经接近限制性区间的上沿,并把后续行动重新交给数据,市场就没有理由机械地定价连续加息。
这一路径的核心是:
用加息兑现信誉,用 “依赖数据”(data‑dependent)阻止市场上调整个利率路径。只要加息后的终点预期不再上升,短端冲击就会被限定在本次会议,长端利率也有机会从高位回落。对权益市场而言,这比一场含糊的暂停更干净。
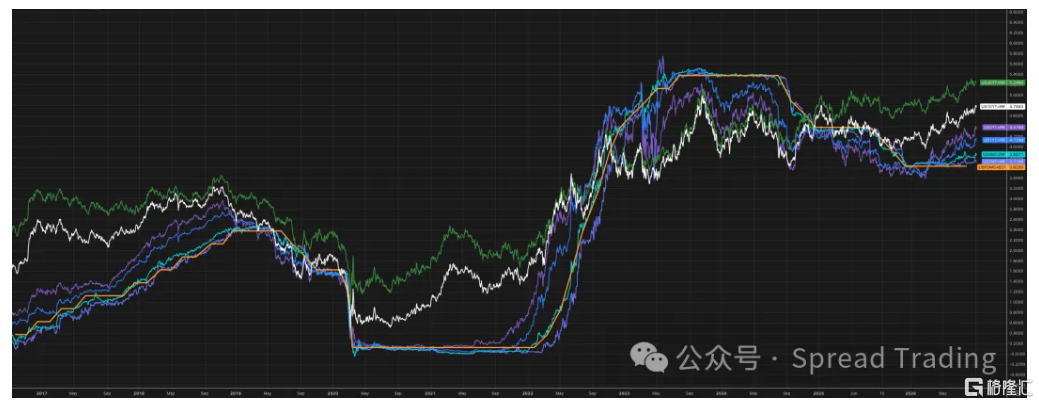
政策利率与不同期限美债收益率
长端收益率高企,说明市场至少在交易三件事:经济比预期强、通胀回落得不够快、持有长期债券需要更高补偿。它似乎正向联储发出同一个信号:当前金融环境没有紧到足以替央行完成工作。这也是我倾向 9 月加息的理由。
不加息不是最优解
如果 9 月不加息,我会先判断它属于哪一种暂停。三种情景的市场含义完全不同,而且只有第一种真正比鸽派加息更好。
第一种是 CPI 明确降温,同时就业和需求仍有韧性。这是完美暂停:联储不必加息,市场也不担心它落后于通胀。短端利率下行、长端稳定,美元承压,股票受益。若出现这种组合,我会承认不加息优于我的基准剧本,并提高四季度行情的胜率。
第二种是 “鹰派暂停”:通胀仍粘,联储因为委员分歧或希望多看一个月而暂缓行动,同时保留 11 月加息。它看似鸽派,实际最容易折磨市场。利率风险没有消失,只是从 9 月搬到 11 月;数据每一次偏热都会重新抬升短端和美元。对股票而言,这比一次干净的 25 个基点加息更差。
第三种是坏消息暂停:增长、就业或金融条件突然恶化,迫使联储停手。美债可能上涨,但股票会面对盈利下修和信用利差走阔。这样的不加息不是礼物,而是衰退交易的开端,AI 也很难独自对冲总需求走弱。
因此,我对三个暂停情景的排序是:通胀降温下的完美暂停最好,鹰派暂停次之,增长恶化下的暂停最差。 就当前就业和市场定价看,我认为第一种需要 CPI 给出明显惊喜;若没有这份惊喜,一次沟通得当的 25 个基点加息,仍是四季度最利落的剧本。
考虑到中期选举因素,关于 2022 年的启示
11 月初就是中期选举。选举不是加息的经济理由,却会放大任何 “联储向政治低头” 的质疑。
对 Warsh 而言,9 月用数据支持的 25 个基点,比把争议拖到选举前后更容易解释。2022 年的经验因此值得看,但真正值得复制的不是日期,而是先处理通胀信誉,再讨论放慢节奏。
2022 年 9 月 21 日 FOMC 连续第三次加息 75 个基点,将联邦基金目标区间上调至 3%‑3.25%。当时声明强调通胀仍高,预计继续提高目标利率区间是适当的。
随后在 11 月 2 日,也就是中期选举前不到一周,联储再次加息 75 个基点,将目标区间上调至 3.75%‑4%。声明进一步纳入累计紧缩幅度和政策传导滞后的考量,为之后放慢加息步伐留下空间。
但 2022 年 11 月 2 日并不是一次成功的 “鸽派加息”。声明谈到累计紧缩和政策滞后,鲍威尔却在记者会上把终点利率推得更高,并辩称讨论暂停还为时过早。市场读到的仍是 “还要加更多”。这正是 Warsh 这次必须避免的沟通失误。
我的判断标准也因此非常明确:如果 9 月加息后,两年期利率上升、十年期利率回落或稳定,说明市场接受了 “加一次、再观察”;如果长短期一起上冲,说明联储只完成了加息,没有完成预期管理。前一种是利空出尽,后一种才是真正的风险。
2022 年底的资产表现也说明,市场拐点从来不会排队出现,但它们往往围绕同一个变化展开:政策的边际鹰派程度见顶。
标普 500 在 2022 年 10 月先见低点,10 年期美债收益率随后出现年内阶段性高点,纳斯达克 100 到 12 月底仍再探低位;长债收益率在 2023 年又创出更高水平。路径并不整齐,真正重要的是:当市场不再持续上调紧缩预期,风险资产才有条件寻找自己的底。
今天的交易逻辑与此相同。
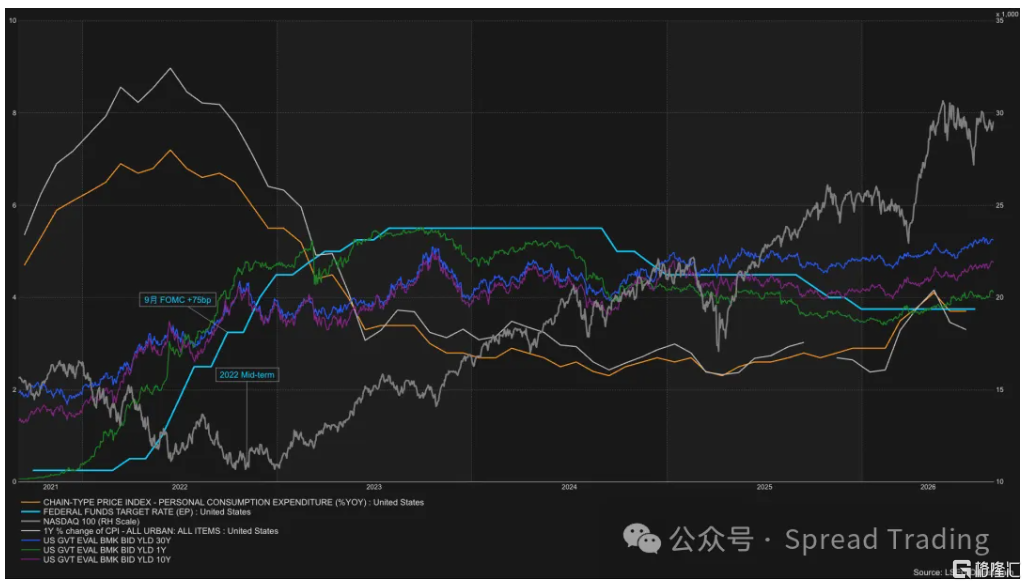
通胀、政策利率、美债收益率与纳斯达克 100 走势
AI 将接过定价主线
2022 年还有另一大事件:11 月 30 日,ChatGPT 正式发布研究预览。
ChatGPT 并没有在发布当天改变宏观定价,但它迅速打开了一条新的盈利主线。进入 2023 年后,增长溢价、AI 不是当年行情的唯一成因,却是风险偏好修复后最强的接力变量。
今天的相似之处也在这里:利率决定市场愿意给多少估值,AI 决定企业能不能把估值变成盈利。只要 9 月会议不再推高长期利率路径,资金就会从宏观决定重新回到订单、收入和资本开支。
回到当下,本周发布的 GPT‑6 Astra,正好为四季度提供了一条新的交易主线。
OpenAI 公布的评测显示,GPT‑6 Astra 在计算机操作、软件工程、网络安全和科学研究等领域明显进步,公司称其为自身迄今广泛部署的最强模型。这还不是一份 “AGI 已经实现” 的宣言,却足以迫使市场重新估算模型能力、应用范围和算力需求。
虽然 GPT‑6 不可能改变 9 月的利率决定,但会决定利率冲击之后资金买什么。只要模型能力提升转化为更多应用调用、企业付费和算力订单,硬件与平台公司的盈利预期就会继续上修。效率需求扩张,而不是静态地计算每次推理少用了多少芯片。
周五硬件和半导体板块的反弹,至少说明市场愿意先交易这条逻辑。
单日行情不能证明趋势已经确立,但它给出了清楚的观察方向:如果后续成交、订单与盈利指引继续确认,AI 会再次成为四季度最强的风险偏好载体。
因此我的Q4剧本很清晰:
...
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。