我们得到了一位“正常的”美联储主席


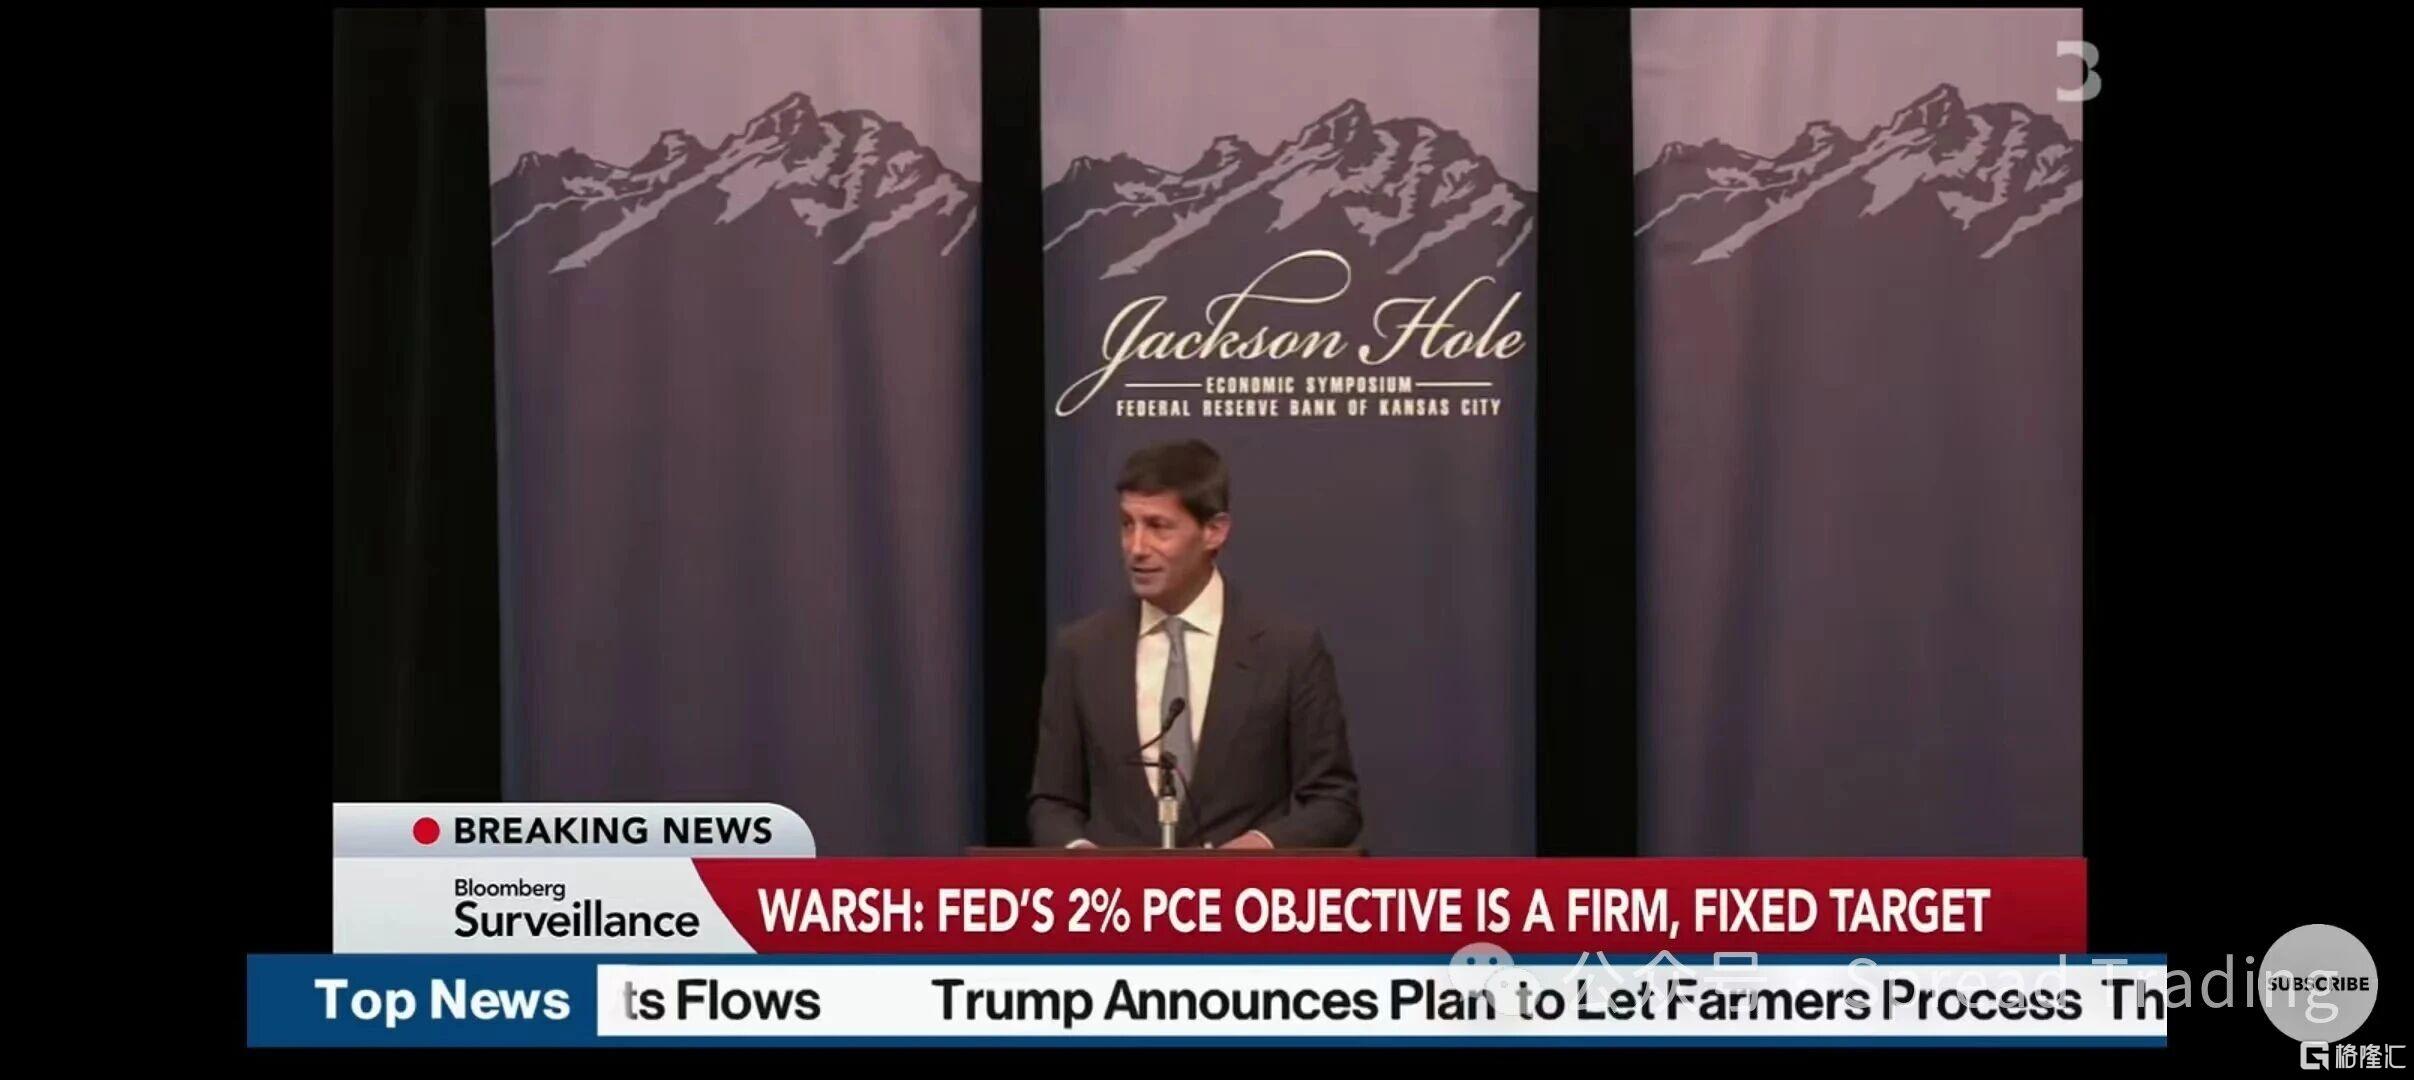
我更倾向于把周五Jackson Hole会议上Warsh的讲话,理解成一次制度性的纠偏,而非简单的鹰派加码。
真正改变的,是政策预期的底层结构:先修复名义锚,再撤掉前瞻指引;先恢复信誉,再把价格发现还给市场。
I、修复名义锚:把"2%"重新钉住
7月FOMC之后,市场真正困惑的,不只是9月会不会加息,而是美联储到底还锚定什么、用什么来锚定,以及它是否还愿意为2%的通胀目标付出真实的政策代价。
在本周五,Warsh把这几个模糊地带重新钉住了:
PCE 2%是 “Firm, Fixed Target”;
短期利率仍是主要工具,而资产负债表和非常规工具只应在危机时兜底。这个动作的本质,是修复7月沟通中的失序。
这一步非常重要,因为它直接关系到央行信誉和期限溢价。
*推荐阅读:202605 只有加息才能救长端利率?
市场里最难稳定的,从来不只是实际利率,还有央行的名义锚。如果2%不是一个明确约束,而只是一个可以被重新解释的数字,那么长期通胀预期就会变形,长端风险溢价也会被抬高。
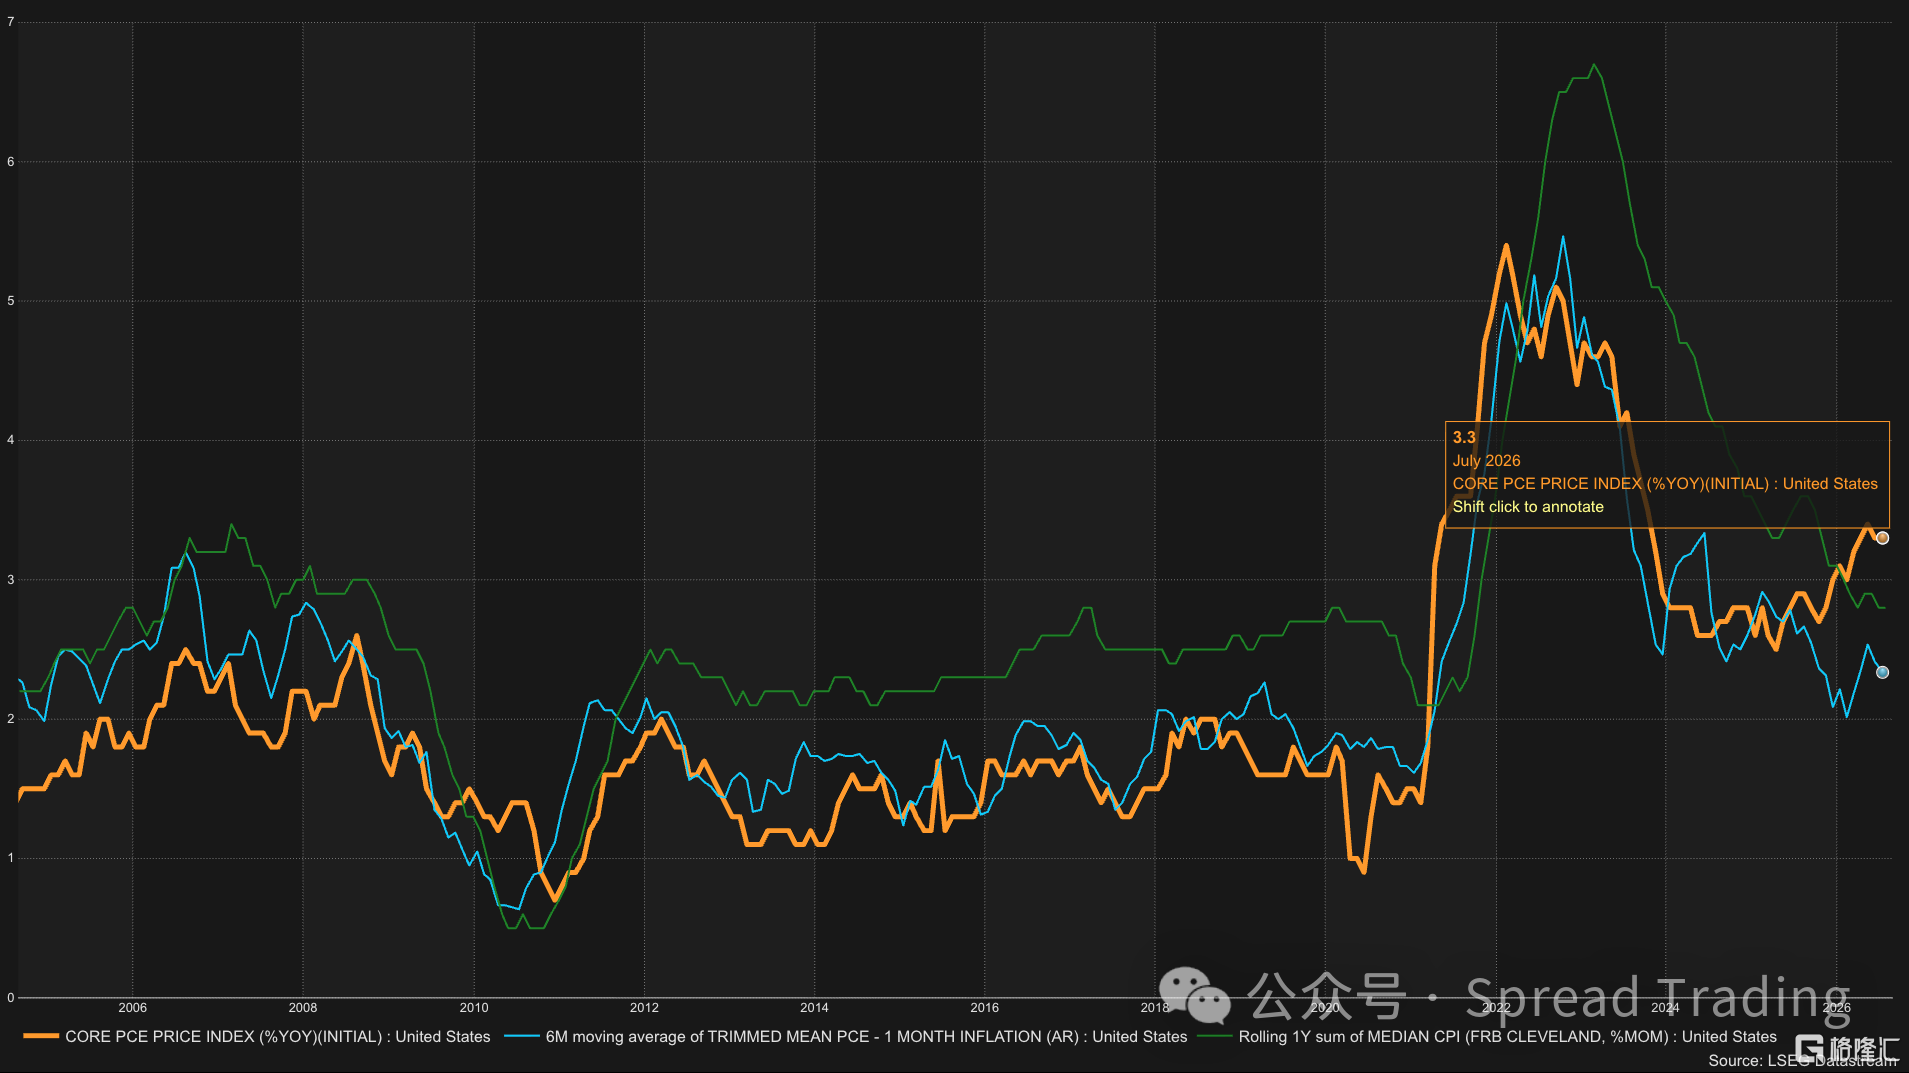
Inflation is FED's Choice (?)
PCE / Trimmed Mean PCE / Median CPI
Warsh重新强调2% PCE,等于告诉市场:
目标没有松动,政策纪律也没有松动。
它的作用不是承诺长端一定下行,而是先把“政策失锚”这部分溢价从价格里剥离出去。
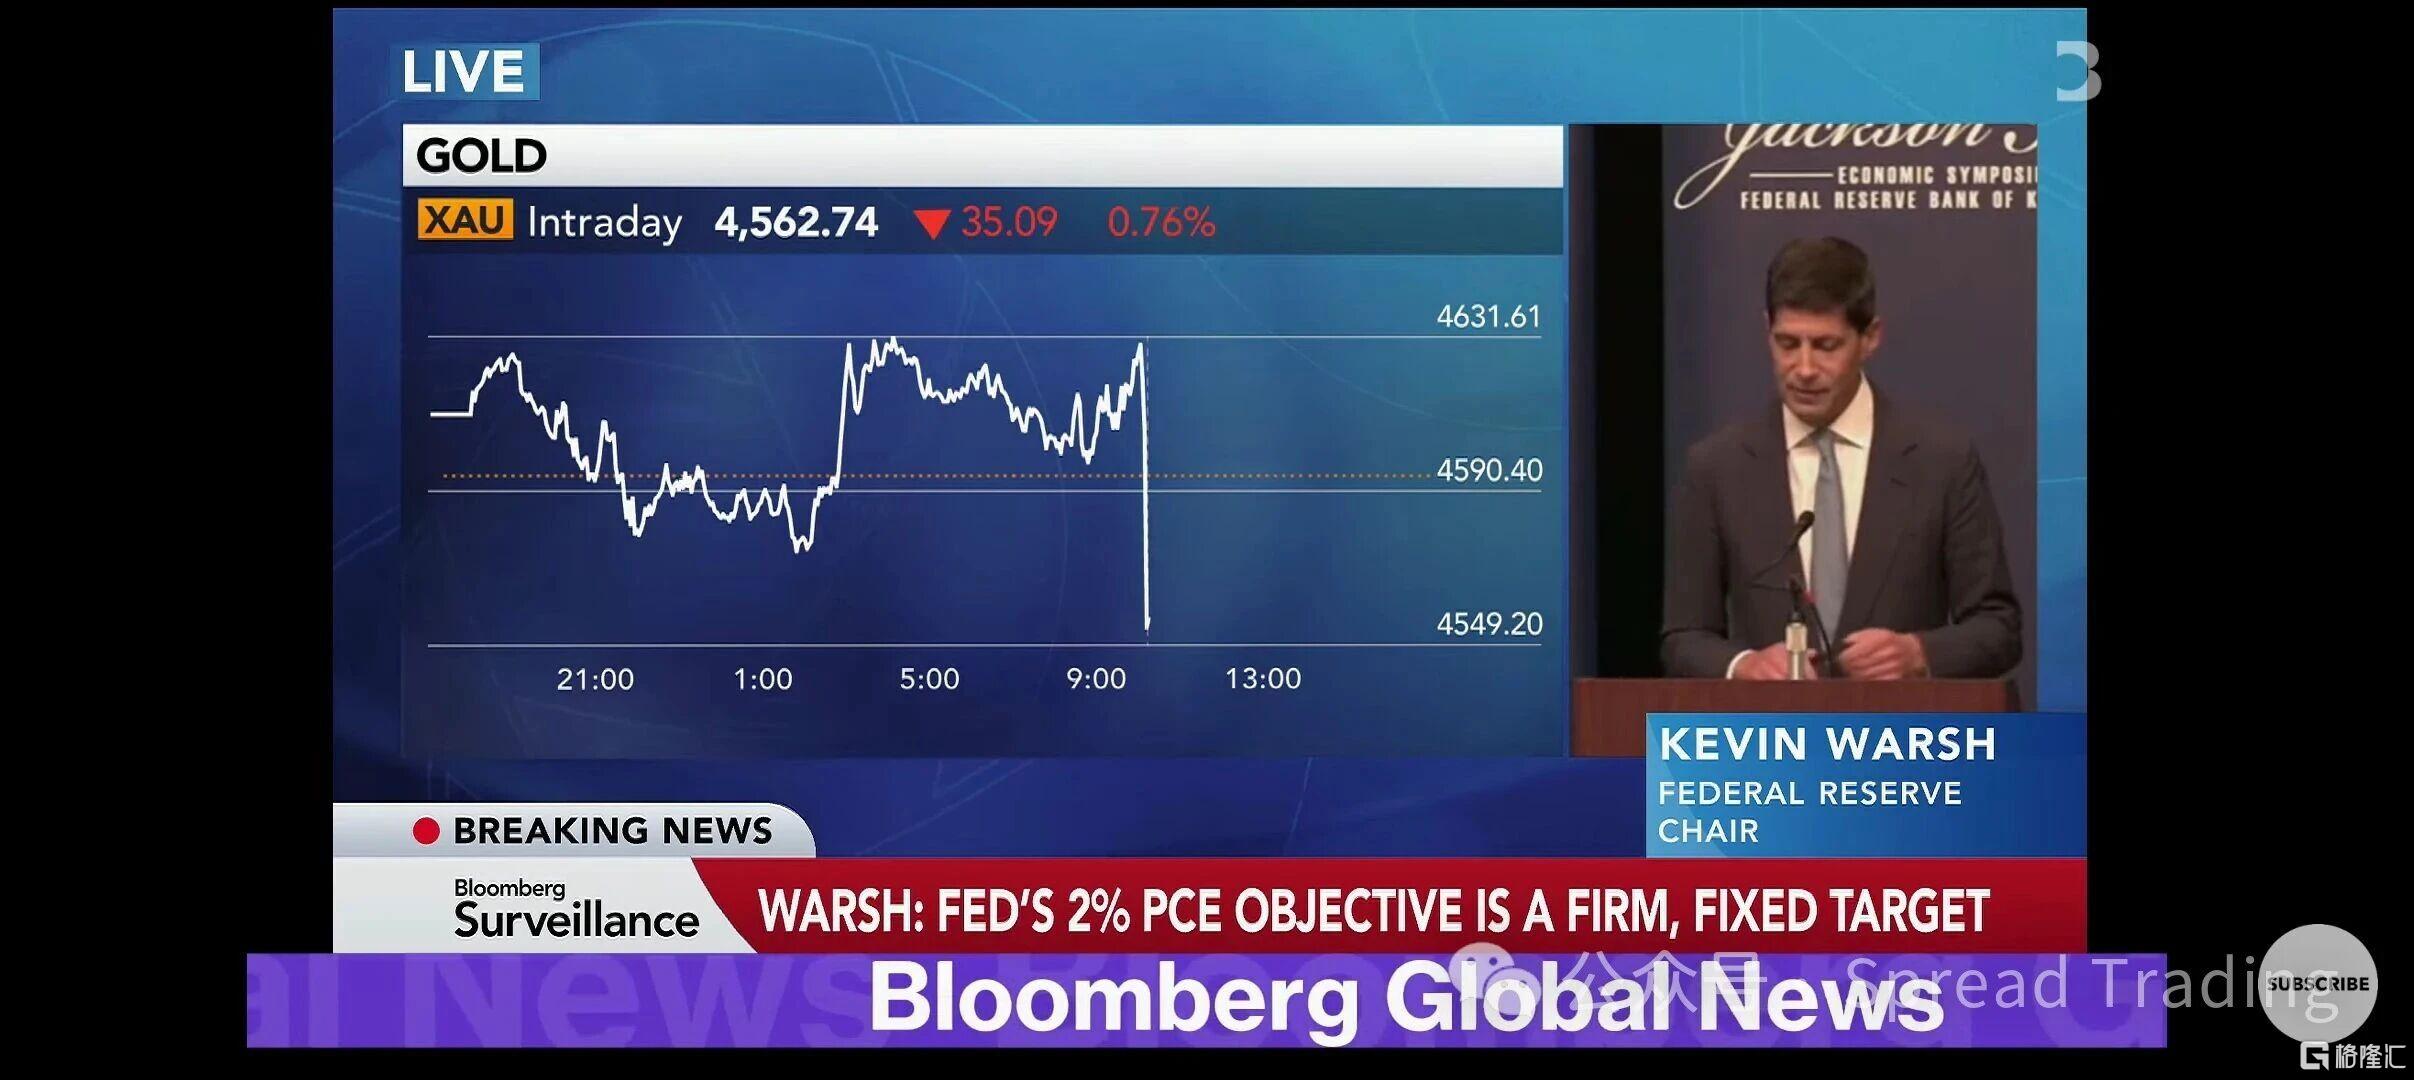
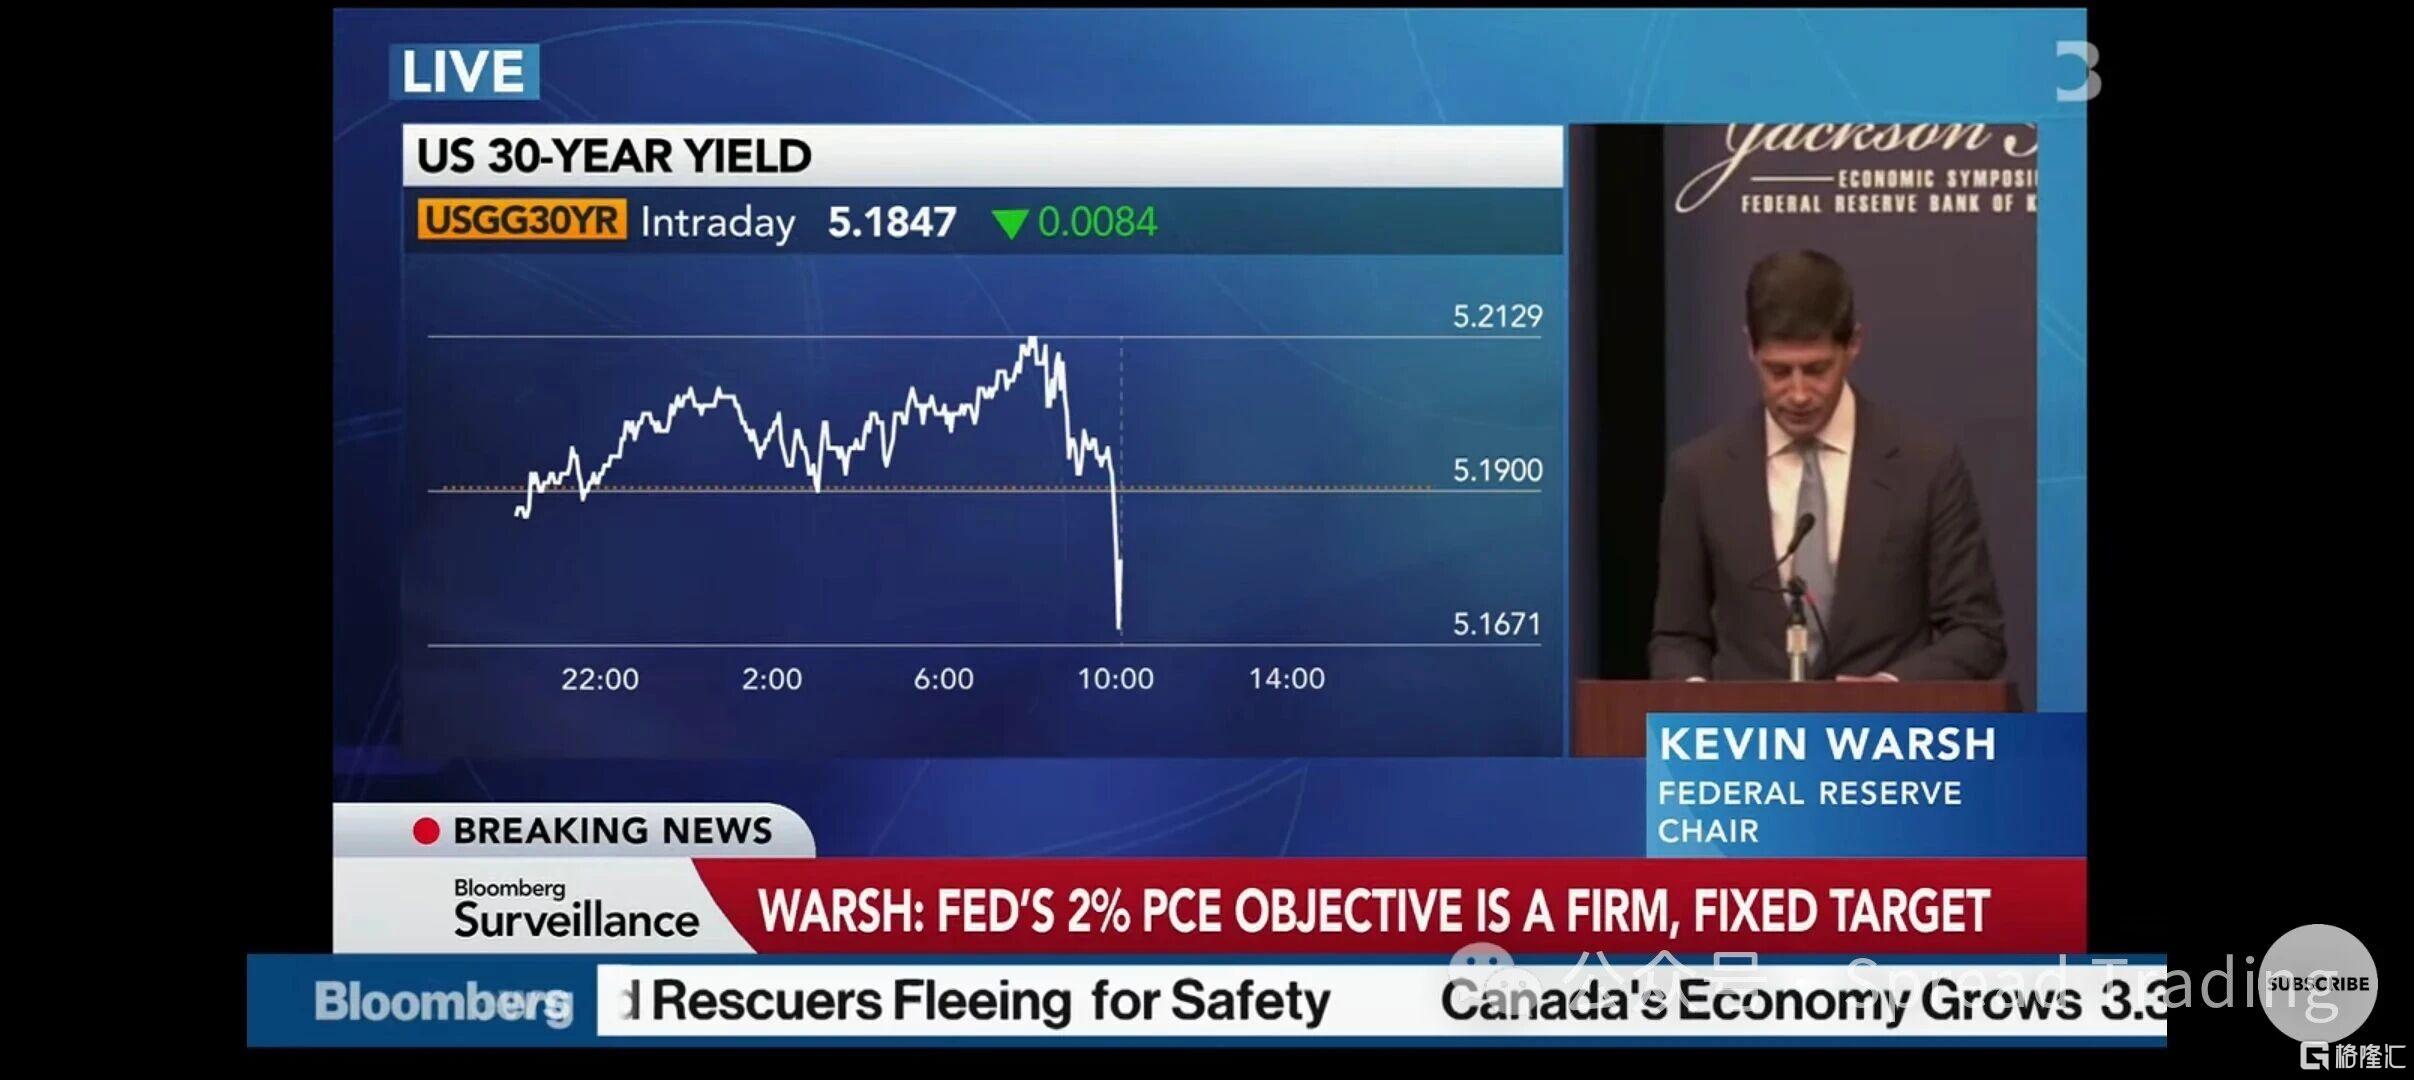
开局几分钟市场 Live Show
II、退出前瞻指引:把价格发现还给市场
——Warsh基本退出了前瞻指引。
他对此的理解是:
这里面有明显的“镜厅效应(Hall of Mirrors)”问题。
前瞻指引本来是减少不确定性的工具,但当市场开始围着央行措辞交易,央行又反过来用市场价格校准自己时,政策沟通就会变成互相照镜子的回声系统:
央行看市场定价决策,市场看央行措辞定价,两者都失去了独立信息,但都以为自己在"看基本面"。
Warsh的意思并不是“放任市场”,而是把央行从路径承诺里抽出来,只保留反应函数——市场自己看数据、自己定价,政策只需要说清楚什么证据足以改变动作。
Warsh给出的标准很硬:只有当美联储确信潜在通胀正在清晰且足够迅速地向目标回落时,才有理由继续等待——否则,工作还没做完。
于是,证明责任发生了转移。
市场亦从“路径交易”推回到“数据交易”:
按周五利率期货的计价,9月加息概率已经回升至五成左右;
——因为再回看7月的数据似乎还并不足够好、足够快、足够广泛。
PCE同比3.7%,核心PCE 3.3%;CPI同比3.4%,核心CPI 2.5%;7月非农就业减少2.3万人,失业率4.1%。
从结构上看,过去12个月PCE篮子里仍有54%的分项涨幅高于3%,过去6个月这一比例也有49%,依然远高于2000-2019年间32.5%的历史均值。这说明通胀改善还远未达到“趋势性拐点”的程度。
此外,Warsh明确指出,当前很难将广义金融条件描述为“限制性”水平。他不认为较高的长端收益率已经施加了足够的紧缩约束,并提醒通胀未必会自动均值回归。
这或许就是Warsh想要实现的:
将市场加息预期长期引至一个接近50/50的“绝对模糊区间”。
——可能是未来的新常态:政策不再给单线剧本,市场也不再交易确定性,而是在每次数据发布前/后不断重估。
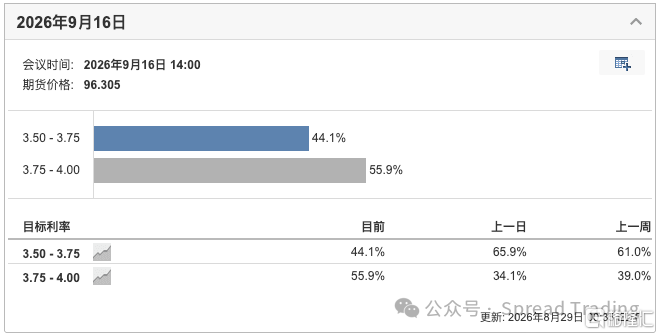
市场定价越接近五五开中间地带,对数据的敏感度越极化,
而这也意味着:
III、拥抱高波动:新常态
甚至可以更进一步说,这种机制的回归,恰恰会令市场更加健康。
高波动从来不是坏事,反而是那种低波动的、由<FED PUT>过度呵护出的一致预期单边市,更容易积累尾部风险。
美联储若真的想把定价权交还给市场,就必须容忍波动;
而市场若真的要恢复自我调节的功能,也必须接受更频繁、更大幅度的重定价。高波动是风险出清过程的外显形式,它不是失控,而是市场自我消化的方式——这才是健康的价格发现——正如本周Stanley Druckenmiller的小作文所说。
央行真正该做的,不是替市场消灭波动,而是在必要时给出最后的流动性支撑。
“用空间换时间。”
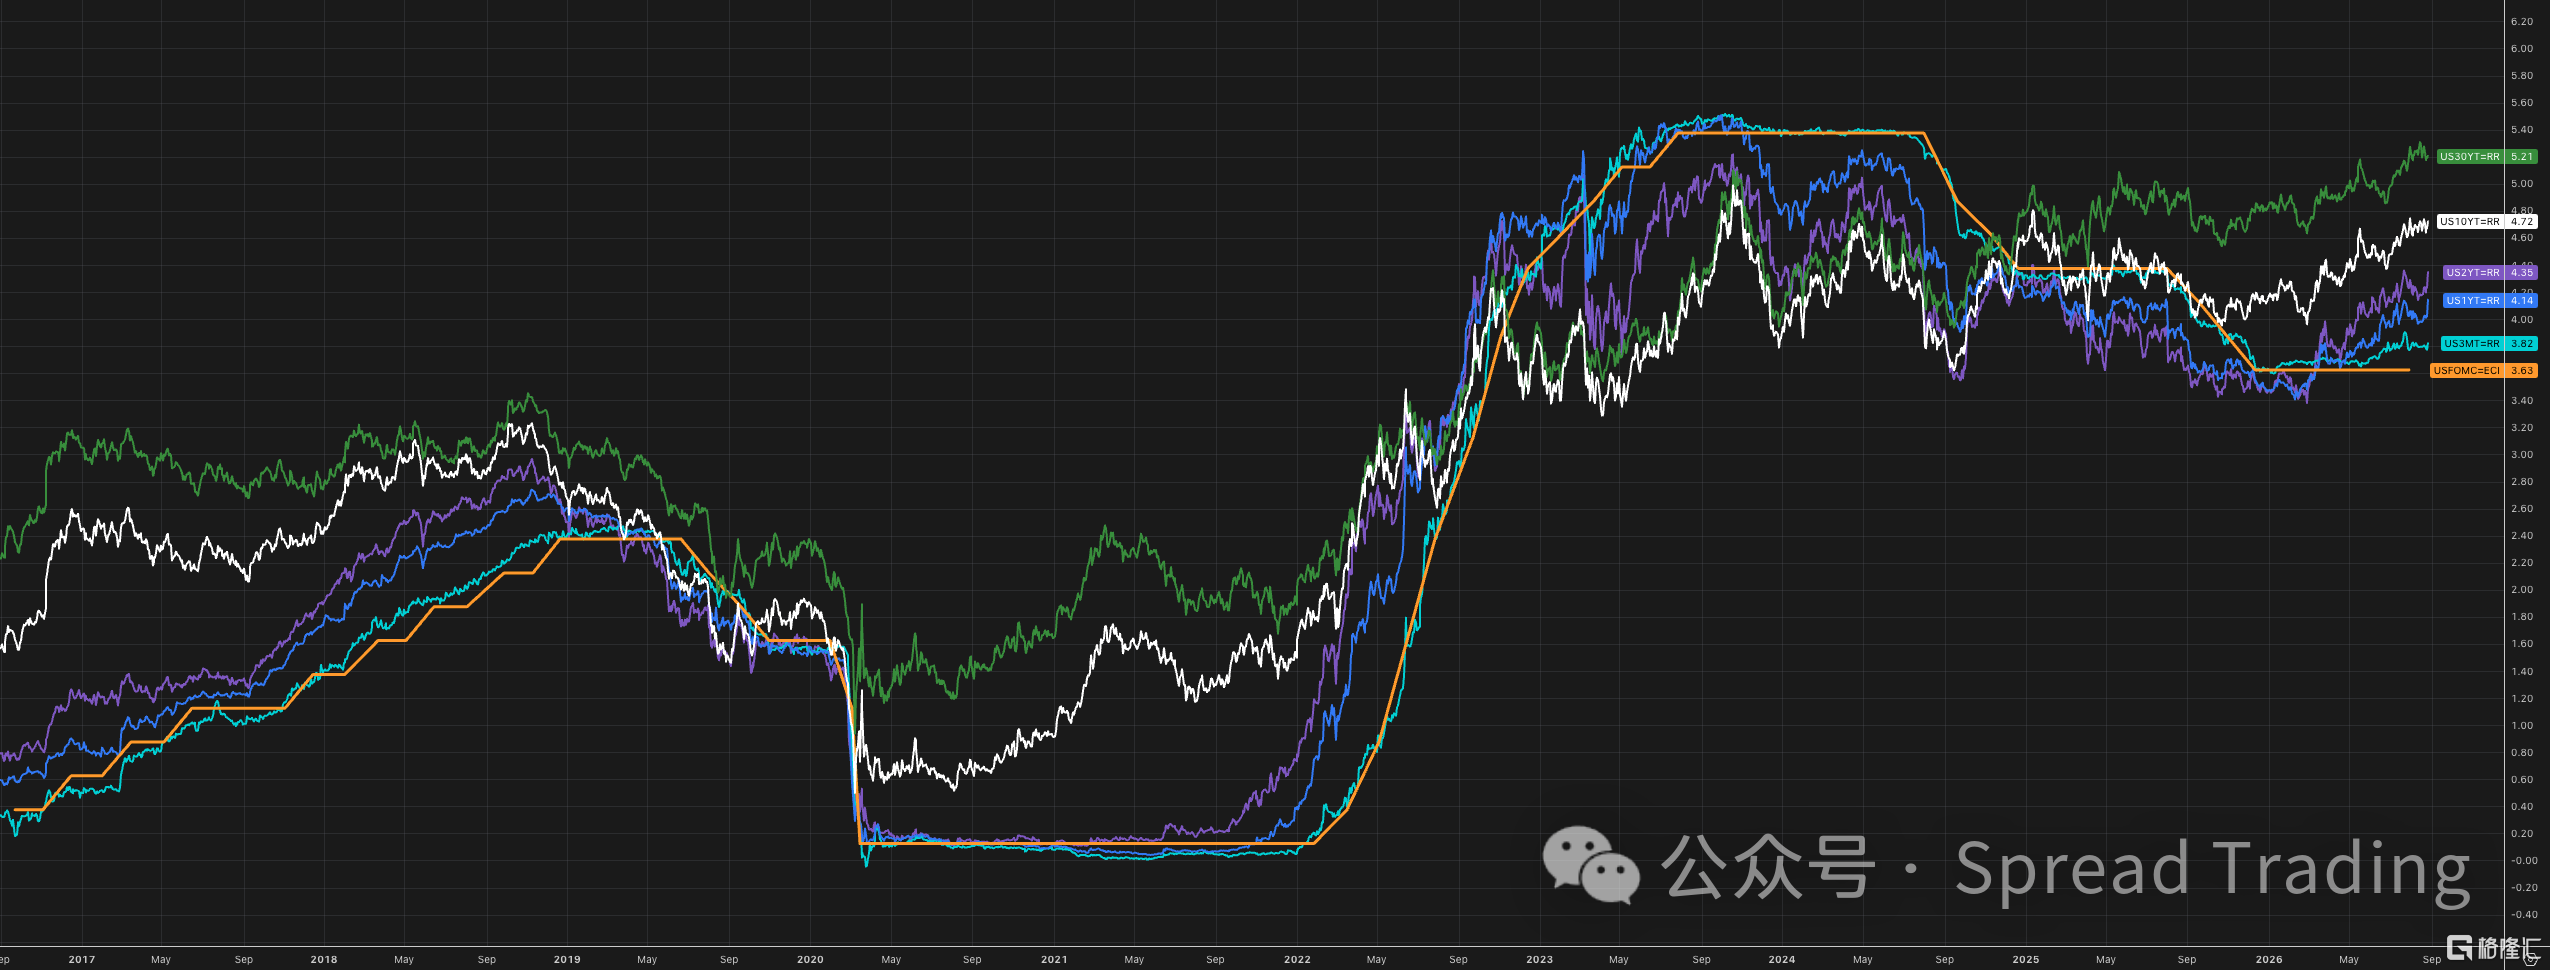
近十年联邦基金利率与各期限收益率走势图
末了,
接下来的两份数据(9月4日的就业报告,9月11日的CPI),将非常关键:
如果就业明显走弱、通胀也给出更干净的回落,美联储还有空间“保持耐心”;但如果数据只是“不再恶化”,却不足以证明潜在通胀已经进入明确下行轨道,那么按照Warsh的标准,继续等待的成本就会上升,那便就会“有所行动”。
而这次行动(中期选举前的“一次到位”),很可能会是积极因素,因为其更重要的意义是:恢复央行信誉与期限溢价。
“只有加息才能救长端利率?”
你怎么看?
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。