原来贝森特才是债市义警


(本文首发于8月23日)
本周,市场再度重燃对于美债收益率的担忧。
其短期直接催化因素:
· 【地缘】8月17日为期60天的美伊MoU届满/谈判破裂,能源通胀预期再度升温;
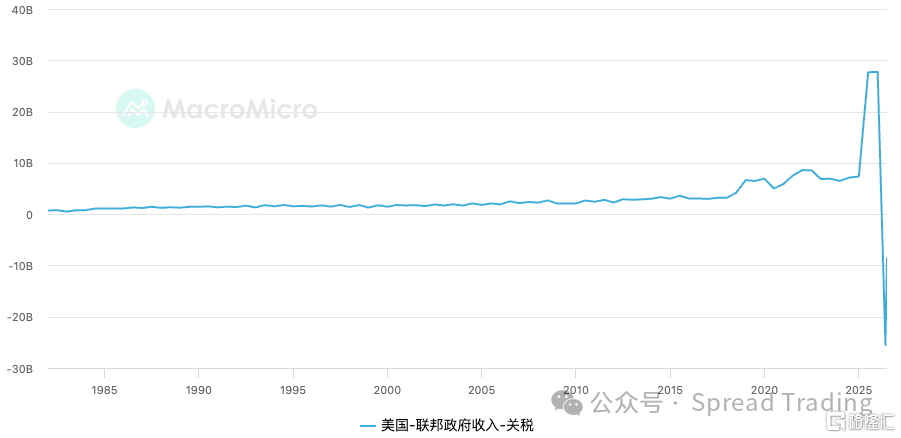
· 【心理关口】美国财政部19日公布的数据显示,美债总额正式突破40万亿美元大关,而且政府借款看似正以历史罕见的速度扩张。
——很大程度源于IEEPA关税退款的一次性因素冲击:截至8月中旬CAPE系统已发放860亿美元。
而老生常谈的美债收益率 ‘High and Long’ 实际由两大结构性因素驱动:
首先是供应端:
科技巨头AI CapEx相关的超大规模债务融资,对于政府融资产生了显著的“挤出效应”——而恰好这些盈利水平(预期回报)超凡的公司似乎对于利率并不敏感,即便在高息环境下依然激进发债。
AI技术进步让市场在更长时间里愿意相信美国还能增长,从而暂时容忍更高赤字与更高融资需求。
但这个逻辑本身也带来副作用:当AI投资与财政赤字同步扩张时,它不仅不能压低长端利率——虽然我也相信AI驱动全要素生产率提升会是未来中长期的 “去通胀 De-Flation” 力量——但在近端,虽然能托住名义增长,却不利于债务稳定条件:反而会因企业大规模资本开支与融资需求、争夺储蓄池,放大久期供给冲击,推升期限溢价。
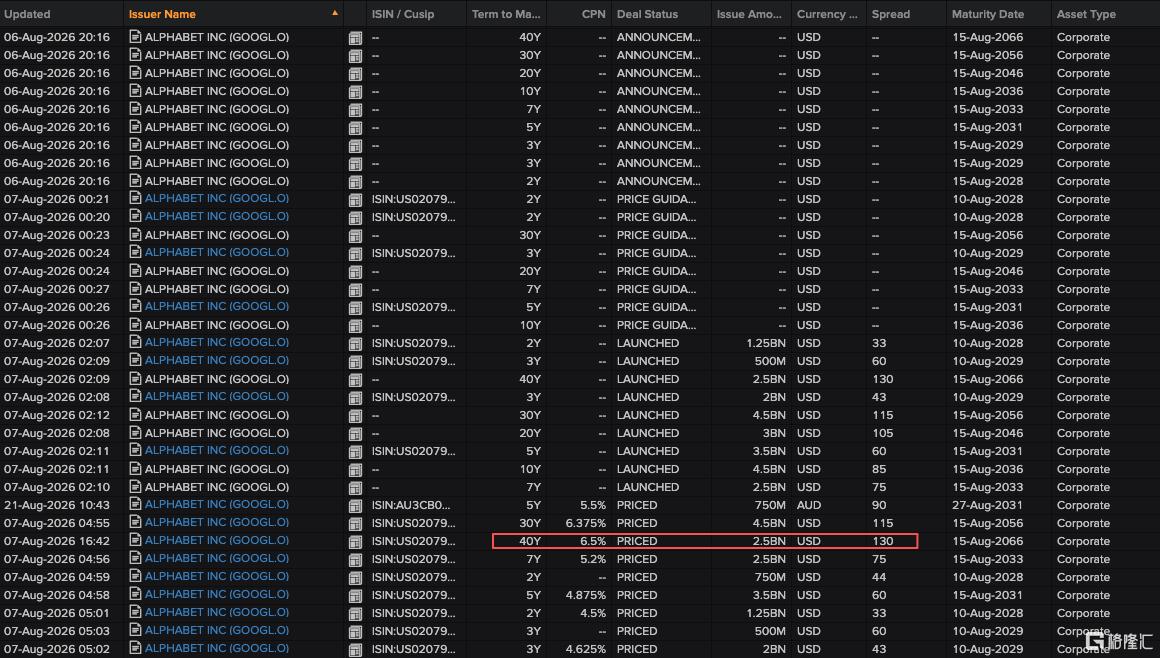
自Q2资本开支指引上调,单季负自由现金流之后,GOOG在8月发行了250亿美元债券“全家桶”,如上图所示:期限从2年-40年,最长的40年期定价为US30YT+130bp(较最初询价阶段的150bp有所收敛)。
——值得一提的是,此轮科技巨头“大干快上”式资本开支狂潮,与OBBBA法案中“资本开支当年全额抵税”(100% Bonus Depreciation)的强激励直接挂钩,叠加企业债利息的税前列支效用,为CapEx构成了极具诱惑力的“双重税收红利”。
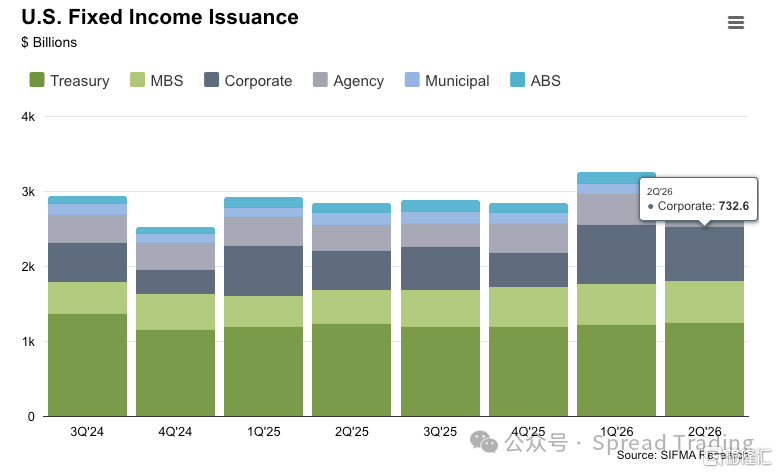
美国FICC发行数据,企业债券肉眼可见的发行量增加,与美国国债发行争夺流动性。
其次,是传统海外买盘承接乏力:
俄乌冲突带给美国的唯一教训是:SWIFT作为金融武器,是一次性的。
——滥用制裁的后果是“去美元化”,随着地缘去中心化加速,G2新格局下海外主权机构开始多元化配置,美债期限溢价(Term Premium)系统性抬升。
尤其作为最关键的Funding Leg ——日本,10年期日债收益率一度逼近3%(创下1996年亚洲金融危机前夕以来的最高水平),7月底美日联合干预汇市,核心诉求在于阻断日本央行通过“抛美债-换美元-干预日元”的恶性循环,以守住美债的海外“基本盘”。
而以上诸多“坏消息”恰逢流动性偏弱的8月夏休窗口期...
本周,10年期美债收益率再度逼近5%关口——然而,沃什拒绝像过去那样给市场提供传统的“前瞻指引”。
在此背景下,美国财政部长贝森特只得亲自下场,化身为狙击空头(CTA/Momentum 动量交易员/以及唱空债市的“宏观对冲大师”)的“债市义警”(Bond Vigilante)。
配图:《无间道》(2002)剧照,
“对不起,我是债市义警(Bond Vigilante)”
周三,贝森特突然宣布回购计划:
推荐阅读:202404-美国财政部国债回购:隧道尽头的光?
· 2024年4月耶伦首次启动回购项目:每季度总上限为300亿美元;针对10-20年和20-30年期的长端每季度操作2次且单次20亿美元上限;
财政部回购范围主要包括:七类年期的名义利率债券(Bonds & Notes),以及0-7.5年和7.5-30年两类年期的通胀补偿债券(TIPS)
· 2025年8月贝森特将长端回购操作频率调整至每季度4次,单次额度仍维持20亿美元,长端季度回购上限合计160亿美元,全期限季度总回购规模提升至380亿美元;
· 本次贝森特新规则将长端单次操作上限提至40亿美元,使长端季度回购上限提升至320亿美元,全期限季度总回购规模提升至540亿美元。
*Buyback Announcements and Results:
https://treasurydirect.gov/auctions/announcements-data-results/buy-backs/
贝森特随后在接受媒体采访时进一步表示:
1、财政部“工具箱很大(‘Big Toolkit’)”,回购规模可以超过每次操作40亿美元,并且可以动用各种工具;
2、美国政府将(再次)聚焦于财政整固,赤字或已经“达峰”,对近期财政状态影响最大的一次性IEEPA关税退还2027年不会再出现;
3、财政部和美联储将“共同协作”,以抵消美联储资产负债表政策的任何调整;
4、继续奉行强势美元政策(Strong Dollar Policy 强大的货币)。
推荐阅读:202607-聊聊支撑美元的三股力量
旨在通过预期管理,辅以有限的干预,在市场中制造一些双向风险,抑制一致预期的单边市过度波动。
引用PBOC叙事风格:
... 坚持底线思维,坚决防范收益率超调风险,防止形成单边一致性预期并自我强化,保持美债收益率在合理均衡水平上的基本稳定。
展望
8月底的杰克逊霍尔全球央行年会是观察西方央行一致行动的核心窗口。
因为当前发达经济体共同面对的,不再是传统意义上的“周期性财政赤字”,而是:财政常态化扩张、债务滚续刚性化、央行独立性被市场持续检验的新阶段。
在此背景下,收益率曲线陡峭化似乎已经与政策利率无关,而是市场对长期财政前景、通胀路径与货币政策独立性的再定价,要求更高期限补偿的结果。
与此同时,长端收益率与期限溢价会在发达经济体间通过汇率、套息、外资持仓与风险偏好渠道迅速传导,使其形成一个相互牵引、相互强化、同步共振的全球系统,颇有“铁索连环”之既视感。
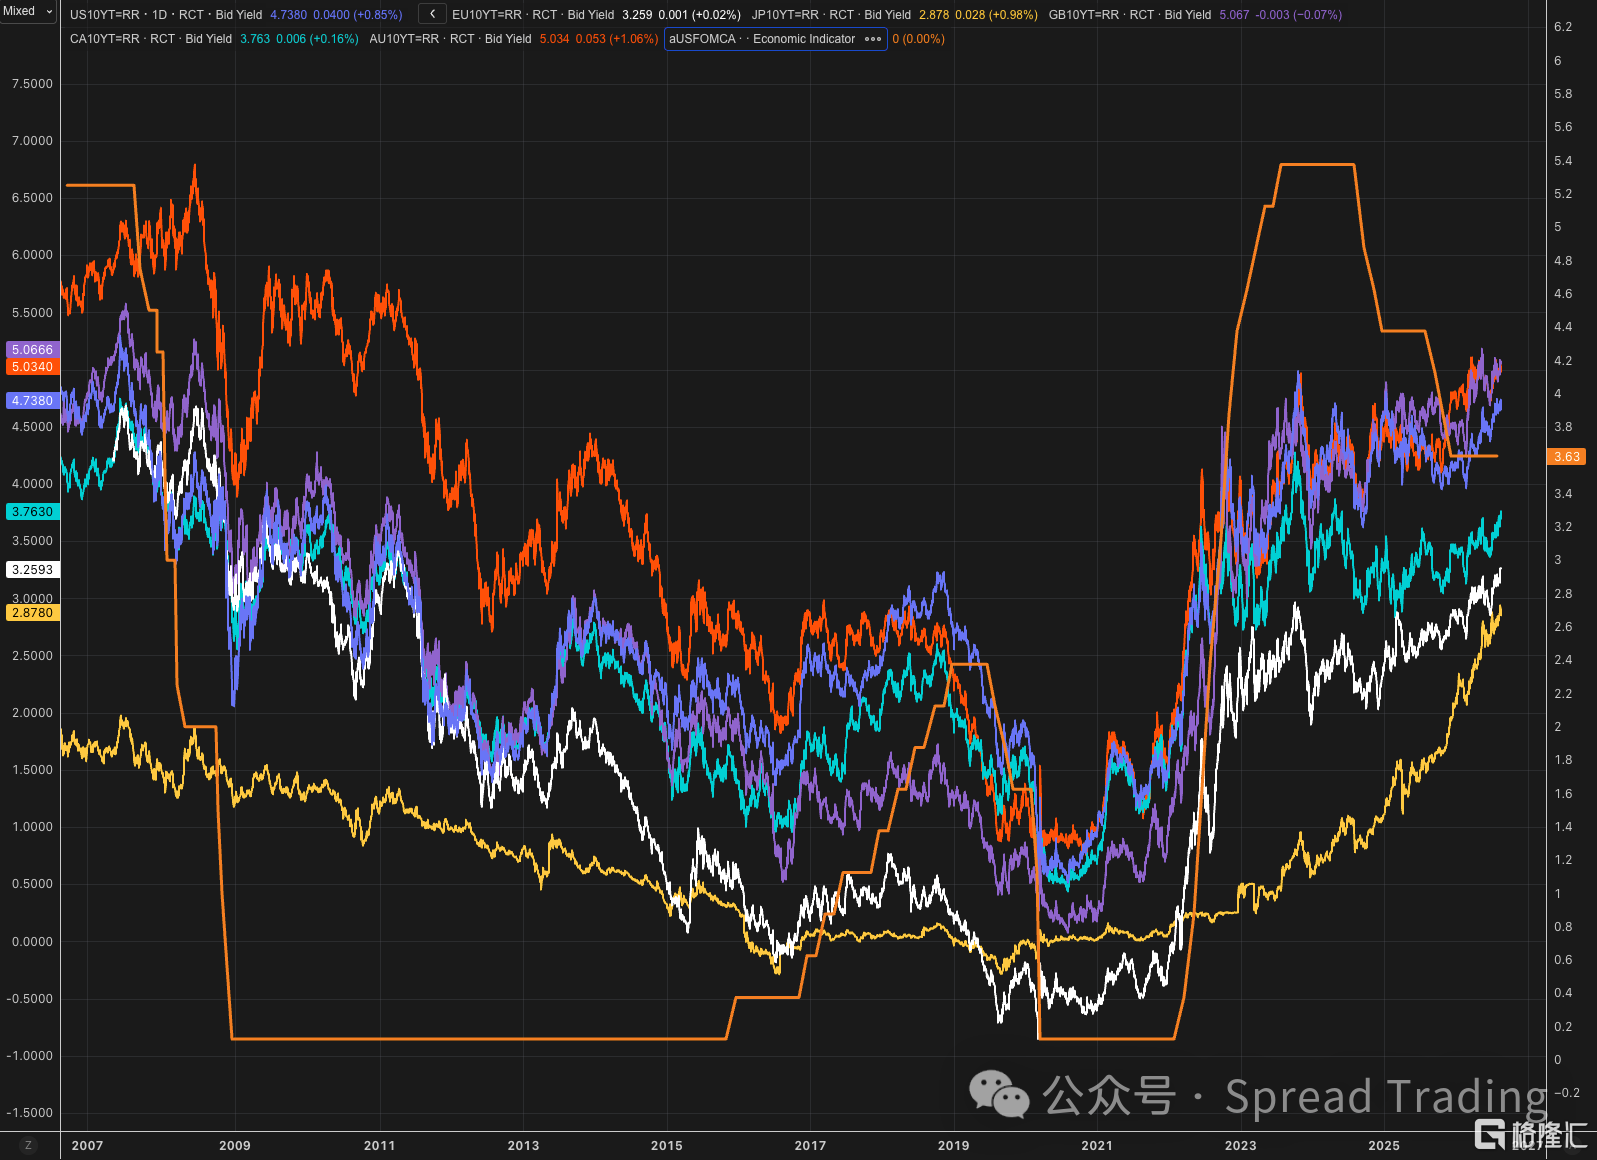
西方主要经济体十年期主权债与FFR近二十年走势
市场屏息以待,各大央行是否会达成更具系统性的干预默契,将10年期美债收益率稳在5%关键关口下方。
——只要这个融资成本锚不破,“音乐就不会停”。
但着眼长远,仍需要解决最本质的:
“谁来买美债的问题。”
推荐阅读:202308-谁来买美债 (?)
同样是本周,美国财政部在推动《GENIUS法案》实施上又迈出重要一步,贝森特周一表示:
“在我们致力于为企业提供创新和发展的监管确定性、巩固美元作为世界储备货币地位以及保持美国作为全球加密货币中心的地位过程中,推动相关工作进展”。
解题思路正在向中长期制度设计迁移:
核心主旨是构建稳定币→美债→美元的映射关系:
作为全球数字基础设施,稳定币重构了资本跨境的路径:
通过现实世界资产(RWA)的“链上美元化”,全球各地(甚至是受制裁地区)的供应链应收账款、大宗商品、甚至海外不动产,只要最终上链变现为合规稳定币,发行商将1:1持有美元存款或短期美债作为储备资产,为美债注入源源不断的全球增量买盘。
此外,配合以 Hyperliquid 为代表的链上高性能金融基础设施7x24小时高速运转,全球离岸交易者都在无形中充当了美债的增量买家。
Bigger Picture
归根结底,还是G2博弈。
博弈的胜负手将取决于谁的资产负债表更具韧性,以及谁能更有效地将全球流动性锁定在自己的数字金融基础设施中。
(全文完)
本公众号所载信息、意见不构成买卖任何证券、基金及其他金融工具的投资决策建议,且在任何时候均不构成对任何人具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出决策并自行承担风险。本公众号所载意见、评估及预测仅为该资料出具日的观点和判断,不保证有关观点或分析判断在未来不发生变更。文中转发、摘编的其他专业人士或机构撰写的研究观点及数据仅代表其本人/该机构的分析判断,不代表本公众号观点,对其中的信息及观点不做任何形式的确认或保证。本公众号不对任何人依据或使用本公众号所载资料的行为或由此而引致的任何后果承担任何责任。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。