国君配置:行业轮动速度见顶,但收敛速度或将有限


导读
除了行业轮动的方向之外,行业轮动速度本身也有研究价值。月度“行业轮动速度指标”显示行业轮动速度或已见顶。在我们的宏观友好度评分指标系框架下,合成“行业轮动宏观驱动力指标”,其对行业轮动速度解释力颇高。预计该指标下半年将触顶并震荡回落,行业轮动速度将缓慢收敛,斜率较为有限,beta研究依然值得重视。
摘要
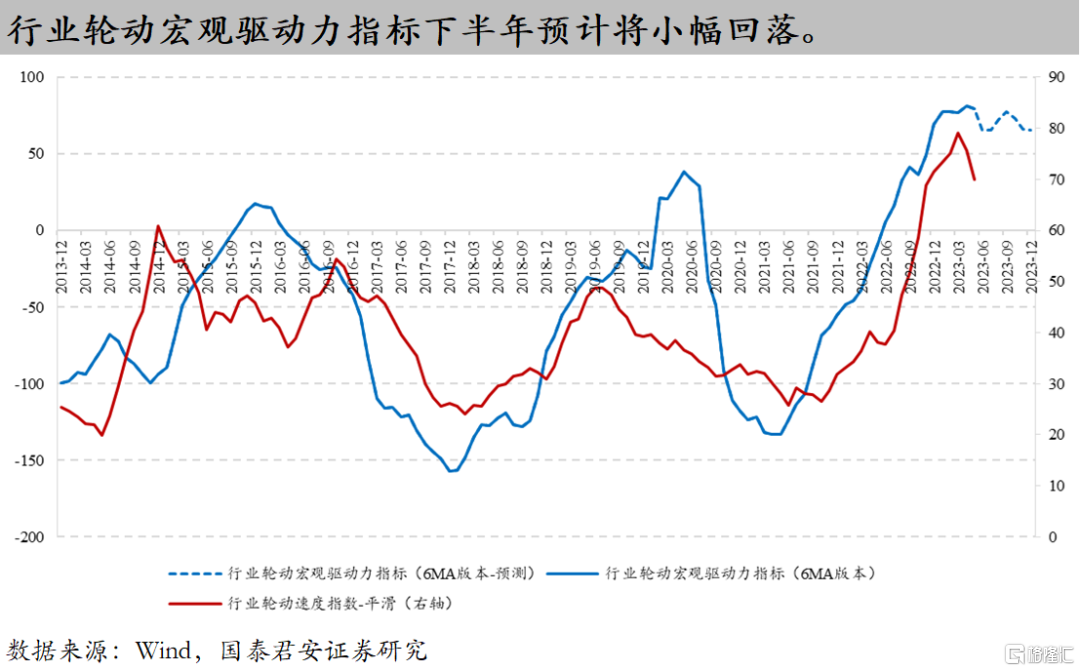
构建简单的行业轮动速度指标,其历史高点已经出现在2023年第一季度。行业轮动现象是客观存在的,行业轮动速度本身也有研究价值。一个简单易算的月度行业轮动速度指标显示行业轮动速度于2021年下半年触底回升,在2023年一季度升至过去十年来的历史高位,目前指标仍处于较高位置但已出现回落趋势,基本符合投资者感受。
偏均衡的风格仅部分解释了行业轮动较快的现象,依靠某些单一维度理解行业轮速度将带来主观性偏误。成长-价值风格的均衡状态只能粗糙地解释2023年上半年行业轮动较快的现象。与部分投资者主观感受不同,某些单一指标并不能解释行业轮动速度。例如,市场涨跌幅、波动率、经济超预期、风险偏好因素等和行业轮动速度相关性都偏弱。
金融周期友好度评分与轮动速度正相关,库存周期友好度评分和US宏观友好度评分与轮动速度负相关。回归宏观友好度评分指标体系中寻找答案,让投资时钟理论更好地发挥解释作用。发现CN金融周期友好度与CN库存周期友好度之差与行业轮动速度指标正相关性接近0.6。US宏观友好度评分指标和行业轮动速度指标存在较明显的负相关性,系数约为-0.6。
合成行业轮动宏观驱动力指标,对轮动速度指标解释力颇高。构建行业轮动宏观驱动力指标=(CN金融周期友好度评分-CN库存周期友好度评分)-US宏观友好度评分。该合成指标与行业轮动速度指标存在较为明显的正相关关系,相关性系数接近0.7。目前该合成指标在经历了近2年的上升后,开始在历史高位横盘震荡。
行业轮动宏观驱动力指标下半年将小幅回落,行业轮动速度将缓慢收敛,斜率较为有限。基于相关指标的预测,行业轮动宏观驱动力指标目前可确认顶部已现,下半年预计将震荡回落,斜率比较有限。若该指标继续有效,A股行业轮动速度指标将以较低斜率缓慢收敛。这或许意味着主动权益基金投资难度将有所下降,同时beta研究依然将扮演重要角色。
风险提示:模型设计的主观性,历史数据有偏,预测数据有偏,相关关系不代表因果关系,相关关系面临变化。
注:本文节选自国泰君安证券发布的《行业轮动速度见顶,但收敛速度或将有限——基于”行业轮动宏观驱动力指标“》,报告分析师:王大霁、王子翌
本订阅号不是国泰君安证券研究报告发布平台。本订阅号所载内容均来自于国泰君安证券研究所已正式发布的研究报告,如需了解详细的证券研究信息,请具体参见国泰君安证券研究所发布的完整报告。本订阅号推送的信息仅限完整报告发布当日有效,发布日后推送的信息受限于相关因素的更新而不再准确或者失效的,本订阅号不承担更新推送信息或另行通知义务,后续更新信息以国泰君安证券研究所正式发布的研究报告为准。
本订阅号所载内容仅面向国泰君安证券研究服务签约客户。因本资料暂时无法设置访问限制,根据《证券期货投资者适当性管理办法》的要求,若您并非国泰君安证券研究服务签约客户,为控制投资风险,还请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。如有不便,敬请谅解。
市场有风险,投资需谨慎。在任何情况下,本订阅号中信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。国泰君安证券及本订阅号运营团队不对任何人因使用本订阅号所载任何内容所引致的任何损失负任何责任。
本订阅号所载内容版权仅为国泰君安证券所有。任何机构和个人未经书面许可不得以任何形式翻版、复制、转载、刊登、发表、篡改或者引用,如因侵权行为给国泰君安证券研究所造成任何直接或间接的损失,国泰君安证券研究所保留追究一切法律责任的权利。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。