美债只是“闹一闹”,还是能将半导体、CPO拉下马?


这两天把全球股市搅得鸡犬不宁的是美国的30年期国债。
现实是美债收益率就像"全球资产的定价尺子",这个短时间是不会发生转折性变化。30年期美债收益率涨,推手是期限溢价,说的直白一些,投资者觉得借给美国政府30年风险变大了,所以要求更高的"风险补偿"。
一是30年期美债期限很长,主要影响的是"以后才能赚到钱"的资产,把"未来每年赚的钱"打折后加起来,利率就是那个折扣率,落地到股市就是科技股,尤其是当下正在高投入期、利润靠未来的资产,AI板块中的半导体、CPO、PCB就首当其冲。
二是AI竞赛进入举债阶段,一些大厂自身产生的自由现金流不够烧了,为了不掉队只能借债,借贷成本算进来之后,未来要求的回报水平就更高了,AI举债推升利率,利率反绞杀AI资本开支,市场在给"靠借钱搞AI+补赤字"这套玩法,悄悄征收一笔"纪律税"。
三是风险偏好。一恐慌,肯定会先卖"最刺激、波动最大"的股票,半导体、CPO这种高弹性品种首当其冲。
那么这场美债风波该怎么看?对A股的影响怎么看?可以复盘历史来看:
1、30年美债收益率和A股并非完全的此消彼长的关系。2024年9.24以来A股掀起了一轮行情,但其实美债收益率始终处于历史高位。背后的原因主要是市场存在美联储进入降息周期的预期,还有就是国内的利率是持续下行的。
2、美债收益率的波动对科技股的影响更加明显。比如2013至2015年上半年,美债收益率处于下行趋势,创业板指开始持续拉升,沪深300则又经历了一段时间的探底。
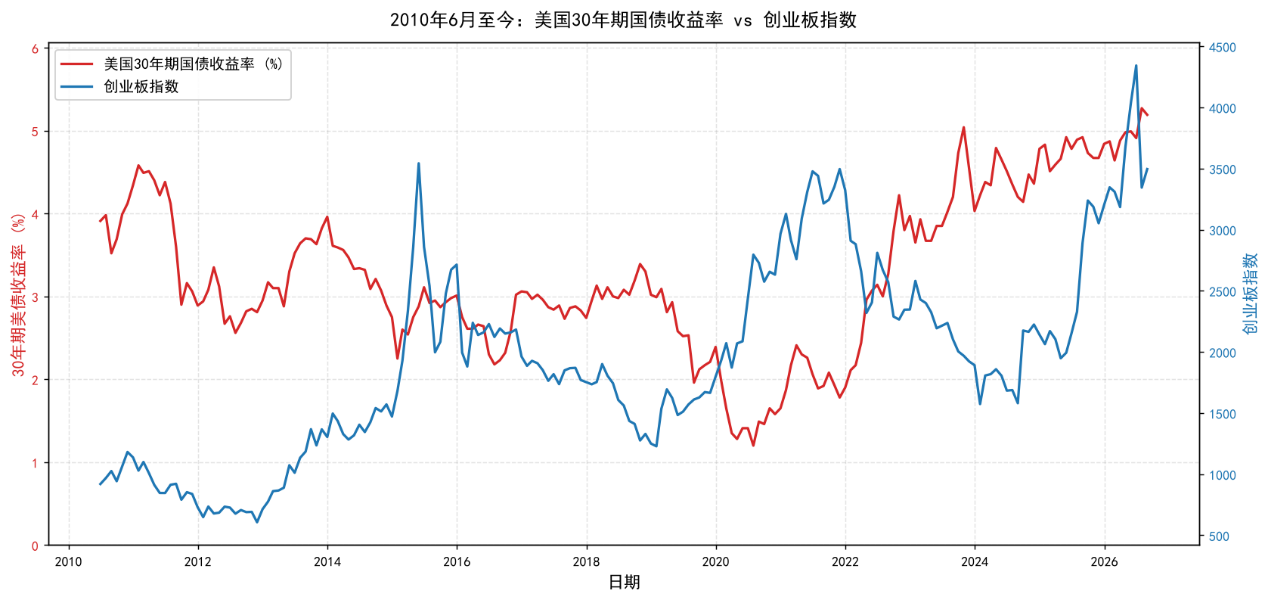
来源:Choice
回到当前,这轮A股的AI行情,其实是在美联储降息周期预期下、AI技术突破的背景下展开的,直到今年3月随着海外地区问题将降息预期改为了加息预期,当时科技股走弱之后继续上行,展开了6月逼空行情,背后主要原因是AI产业链上半年业绩大增预期较为明确,其次就是A股自身的利率水平较低,流动性较为充足。
这两天全球的AI板块,像半导体、CPO受到30年期美债收益率上涨带来的巨大冲击,是利率历史高位、拥挤度历史高位、估值历史高位等综合因素的影响,如果美债收益率上行和加息预期继续存在,市场终将开始定价“AI资本开支放缓”,就可能就不是简单的"利率闹一闹"就结束,而是全球资本对"借钱搞AI+赤字扩大+远期回报降低"模式的一次集体重新定价。
免责声明:文中提到的所有信息仅为公开信息或者自己所思所想,仅代表作者个人意见,不代表任何投资机构立场,不构成任何投资建议。投资有风险,投资需谨慎。过往业绩不预示未来表现。所有内容亦不可用作法律证据!(部分图片、数据由AI平台整理,请谨慎参考)。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。