器件保偏光纤:CPO/NPO时代的核心连接材料


一、核心定义与战略地位
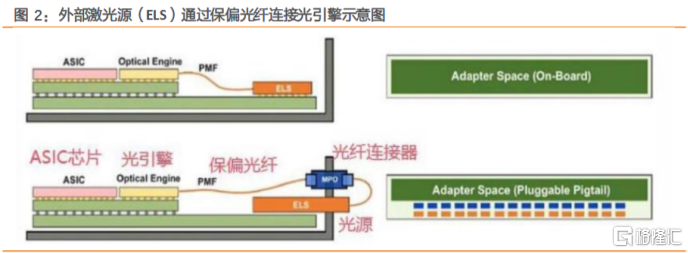
器件保偏光纤是当前算力互联架构演进中一个不可忽视的新增量构件。其核心价值在于,在CPO(共封装光学)与NPO(近封装光学)等先进光互联方案中,承担起从外部激光源(ELS)到硅光引擎之间稳定传输偏振光信号的关键任务。这不只是一个简单的材料升级,而是由AI算力集群对高带宽、低功耗、高密度连接的极致追求所催生的结构性需求。
保偏光纤(PMF)属于特种光纤的一种,其技术原理是通过在纤芯内部引入高双折射结构(如熊猫型保偏光纤,此为当前商用主导方案),使得入射的线性偏振光在传输过程中保持其偏振态不变,从而抵抗外部机械应力、温度变化和弯曲带来的干扰。这种偏振保持能力使其成为一切对偏振态敏感的高精度系统的核心材料。
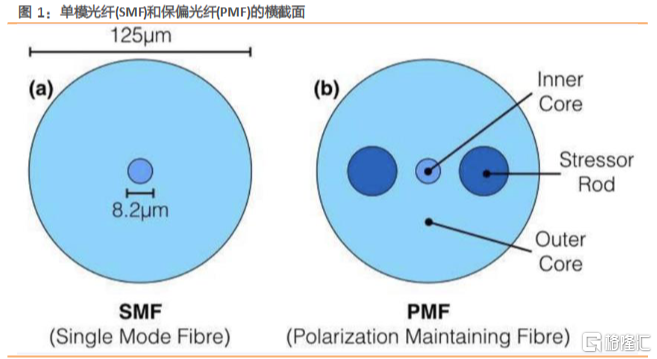
“器件保偏光纤”这一术语,在产业语境中特指用于CPO、NPO等先进光互连器件场景的保偏光纤,以区别于传统用于光纤陀螺等领域的保偏光纤。 它并非一种全新的光纤品类,而是保偏光纤在AI算力时代被赋予的新任务和新标准。
在CPO/NPO架构中,交换芯片与光引擎之间的距离被压缩至毫米或厘米级,但光源却被外置以隔离热量和提升可维护性。这种“芯离光源近,光源离芯远”的架构,使得ELS到硅光引擎之间的光纤链路成为整个系统最关键且最脆弱的一环。硅光芯片对输入光的偏振态极度敏感,普通单模光纤在数据中心复杂的温度、震动环境下必然导致偏振态漂移,从而引发链路失效。因此,这条连接管道必须使用保偏光纤来“锁死”偏振方向,器件保偏光纤由此成为CPO/NPO的必选项。
当CPO/NPO系统采用外置光源(ELS)方案时,必须用保偏光纤来连接ELS与硅光引擎,这是完全没有替代方案的技术刚需。这一技术路径已被英伟达、Marvell等主流厂商采纳。
二、产业链位置与需求驱动
· 上游:核心为光纤预制棒的制备,涉及应力区设计、精密钻孔等高壁垒工艺,以及四氯化锗等关键原材料。上游供应商的议价能力和技术壁垒极高。
· 中游:即保偏光纤的拉丝与测试。由于专用PCVD设备、预制棒精密应力孔钻孔、细径拉丝涂覆工艺门槛极高,全球实现规模化、高质量生产的厂商数量有限。
· 下游:直接客户为FAU(光纤阵列单元)制造商(如天孚通信、康宁)和外置光源模块厂商(如中际旭创、富士康),终端应用场景是英伟达等AI芯片厂商的CPO/NPO交换机。
需求驱动因素主要来自两个层面:
1. 量:一台CPO交换机内部涉及的保偏光纤需求量可观。单台CPO设备约需200米保偏光纤(32根),而英伟达Quantum 3450交换机单机标配72个FAU,万台出货即对应72万只FAU需求,其中部分FAU需集成保偏光纤。
2. 价:保偏光纤作为特种光纤,价值量远高于普通光纤。光纤本身价格约50元/米,而制成FA/MPO器件后,价值可跃升至50美元/米,利润放大7倍。其高价值量使其成为CPO/NPO增量部件中价值弹性最大的环节之一。
三、核心厂商与竞争格局
四、市场规模、风险与投资逻辑
(一)市场前景与规模预测
当下,保偏光纤正从传统的光纤陀螺等军工和测绘领域,向AI算力网络这一全新增量市场延伸。全球总市场约30万芯公里,但CPO/NPO赛道正成为核心增长极。若2027年CPO交换机需求冲高,保偏光纤将成产能瓶颈,客户战略囤货会放大采购需求。长飞光纤展台工作人员亦表示,目前用于AI场景的光纤产能紧缺,即便扩产也需要18个月左右。CPO/NPO有望带动保偏光纤市场需求大幅增长,且由于其定价高、利润可观(长盈通23-25年毛利率分别为52%、45%、47%)。
(二)核心风险与挑战
1. 技术路线不确定性:CPO/NPO的大规模放量时间存在变数。NPO放量早于CPO,CPO要到2027-2028年才迎来明显增长,真正放量可能要2028年。部分NPO方案甚至可能采用内置光源或基于VCSEL的方案,从而减少或无需保偏光纤。
2. 商业化进程缓慢:以长盈通为例,其在资本市场备受追捧,但公司现实是器件保偏光纤业务体量极小,且尚未在CPO等通信场景规模化应用 。这说明从概念到业绩兑现,仍有很长的路要走。
3. 成本与替代方案:保偏光纤成本显著高于常规光纤,实际应用中通常采取折中方案,即保偏光纤与常规光纤混合使用,这在一定程度上限制了其总用量。
(三)投资逻辑总结
器件保偏光纤的投资逻辑是前瞻性、结构性机会,而非即刻的业绩爆发。它代表了AI算力网络从“通信管道”向“算力神经”升级过程中,对关键材料提出的新要求。
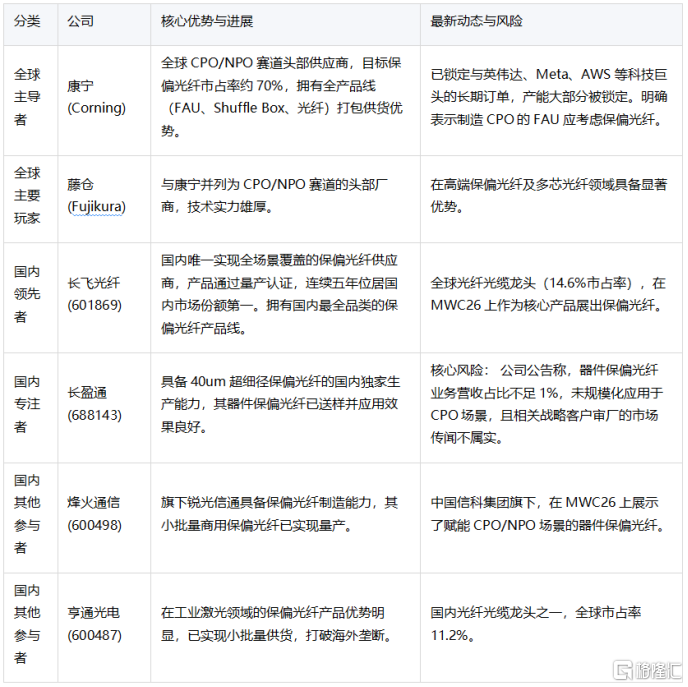
· 短期:关注具备产品认证和供货能力的龙头,如长飞光纤(产品线齐全,市场地位稳固)和烽火通信(具备量产能力,集团背景雄厚)。它们能直接受益于CPO/NPO产业化的早期订单和估值提升。
· 中期:需警惕长盈通等公司因概念炒作而带来的高波动风险,其实际业务体量尚无法支撑高估值。需密切跟踪其订单落地、客户导入和规模化收入的明确时间表。
· 长期:康宁作为全球霸主,其产能动态和市占率目标是行业风向标。而保偏光纤可能成为未来某个阶段的供给瓶颈,能提前锁定产能和客户的厂商将获得显著的议价权和超额利润。
总结而言,器件保偏光纤是AI算力网络“连接”环节中一个技术壁垒高、价值量大、但商业化处于早期的细分赛道。投资者应聚焦于拥有真实产品力、量产能力和客户认证的行业龙头,并高度警惕纯粹概念炒作、业绩稀薄的高风险标的。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。