英伟达急寻AI基站供应商,能否造就下一个中际旭创?


据界面《硬科技头条》记者从通信产业链核心人士处独家获悉,英伟达正在中国急寻AI基站供应商,为的是合作开发6G AI-RAN基站。这位人士形容,英伟达要找的供应商会成为端侧算力的“下一个中际旭创”。
AI基站是一种既负责通信连接,又承担AI计算的基站,其技术核心为AI-RAN(人工智能无线接入网),并非对传统基站的简单升级,而是一场根本性的架构重塑。
传统5G及前代基站的核心功能是信号的收发与数据传输,本质上是一个“通信管道”。而AI-RAN基站则被设计为一个集通信传输、边缘AI算力、实时推理于一体的智能设备,相当于在网络末梢部署了微型超级计算机。
这一转变的战略价值在于解决了“云-边-端”算力架构中的关键瓶颈。云端算力虽强,但时延高;终端算力虽快,但性能弱。AI基站恰好卡位在“黄金时延带”,能够对自动驾驶、低空经济、工业实时控制等时延敏感型场景提供本地化算力支撑,实现数据就近处理,彻底改变传统通信架构的时延与算力瓶颈。
英伟达CEO黄仁勋在2026年GTC大会上明确指出,全球电信行业规模约2万亿美元,现有的基站基础设施将被彻底重塑,从一个单一功能的基站转变为一个AI基础设施平台。
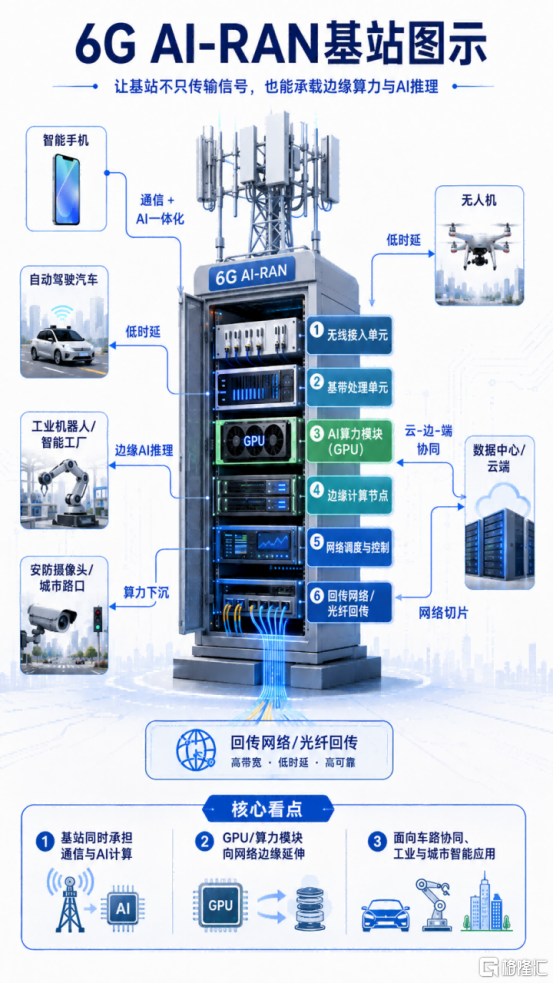
对于英伟达而言,AI基站是其算力版图从数据中心向边缘端扩张的关键一步。
在AI 1.0阶段,英伟达通过向数据中心销售GPU获得了巨大成功。进入AI应用落地的2.0阶段,端侧算力需求更为广阔。英伟达希望通过AI-RAN,将其GPU和CUDA生态植入基站,从而在边缘和端侧算力市场复刻其在数据中心的统治力。
为此,英伟达动作频频:2025年10月宣布以10亿美元入股诺基亚;2026年2月联合诺基亚、爱立信、T-Mobile等成立AI-RAN联盟;并在中国急寻基站供应商,希望于2027或2028年进入试验网。
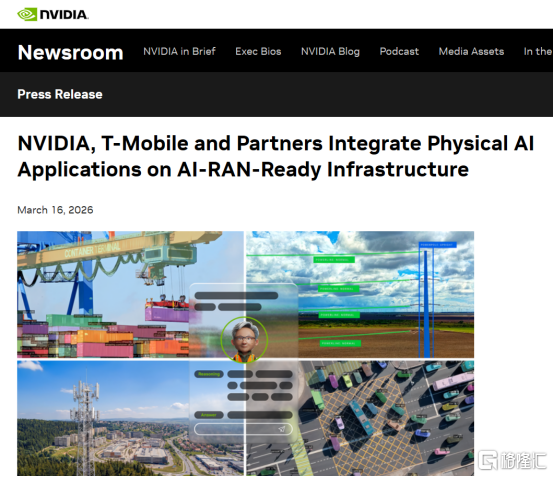
在国内,英伟达已经找到了合作方,深圳佳贤通信(通宇通讯拟受让其约25.00%的股权)就是其中之一,目前正在基于英伟达CUDA生态合作开发6G AI-RAN基站,合作已经持续半年多,预计在今年年底就会推出AI基站样机。如果验证通过,一两年内就会推向市场。
AI基站也为运营商提供了全新的商业模式。当前运营商正面临传统通信业务增量不增收的困境,而运营商正尝试从出售语音和流量,转向出售模型调用和推理服务(即“Token”)。
例如,2026年5月,中国电信推出Token套餐,中国移动尝试将通信流量与大模型Token融合;中国电信宁夏公司的“Token工厂”集采规模约174亿元。AI-RAN带来的边缘算力能力,使运营商能够将基站从“哑管道”升级为可编程、可运营的智能服务节点,从而打破“管道化”困局,开启新的收入增长点。
2026年8月6日,A股AI基站、6G及AI-RAN方向走强。相关预期带动通信主设备、基站天线、射频器件及高速传输方向活跃。
AI基站并不是简单增加一类基站,而是让无线网络同时承担通信连接、网络优化和边缘AI推理任务。产业链可拆分为:AI计算平台→主设备与组网→天线与射频→高速传输→智能运维与应用。
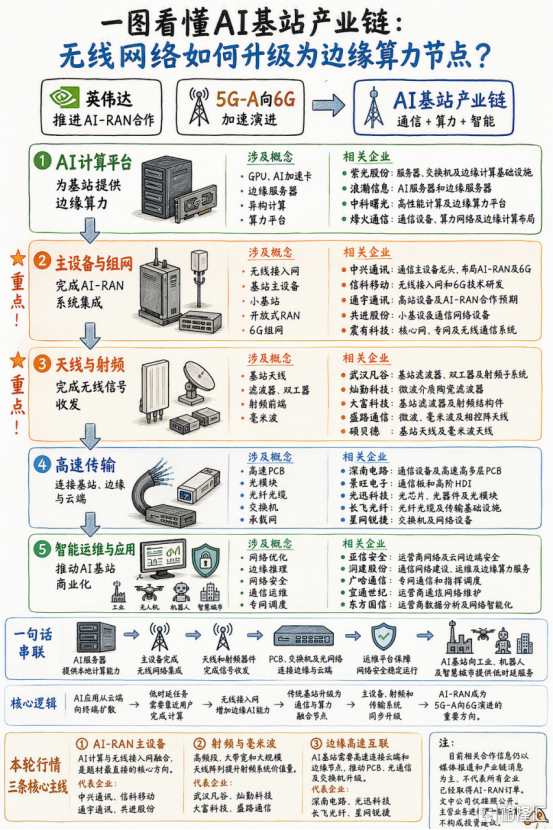
在边缘计算基础设施环节,相关企业(如紫光股份、浪潮信息、中科曙光、烽火通信)为基站提供本地化的高性能算力支撑。
在AI-RAN系统集成端,核心主设备商及组网参与者(如中兴通讯、信科移动、通宇通讯、共进股份、震有科技)正加速无线接入网的架构演进。
在无线信号收发层面,射频器件及天线供应商(如武汉凡谷、灿勤科技、大富科技、盛路通信、硕贝德)持续推进高频段、大带宽的硬件迭代。
在连接边缘与云端的高速传输侧,相关通信板及光网基建企业(如深南电路、景旺电子、光迅科技、长飞光纤、星网锐捷)保障了庞大数据的低时延流转。
最终在商业化落地与网络保障环节,运维、安全及专网服务商(如亚信安全、润建股份、广哈通信、宜通世纪、东方国信)正护航AI基站向多场景深度赋能。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。