港股 AI 产业链研究一——产业框架

//顺安金融研究院//
1. 概述:为什么要研究港股 AI 产业链?
本文旨在梳理港股市场中与 AI 产业链相关的上市公司,建立从算力基础设施、模型与平台、应用落地到数据与服务的系统框架,核心是识别 AI 产业链在港股中的分布,并判断相关公司能否把 AI 能力转化为收入增长、利润率改善和估值提升。
与美股和 A 股相比,港股缺少 AI 芯片龙头,也缺少大量半导体设备、光模块和服务器产业链标的。因此,港股AI 研究不宜只停留在“算力概念”上,而应回到公司业务本身,看 AI 是否进入真实经营场景,是否影响商业模式、客户需求和财务表现。
2. 算力基础
2.1 组成
算力基础是 AI 产业链最底层的生产要素,承担着把数据、算法和模型转化为可训练、可运行、可调用能力的基础设施功能。AI 算力并不等同于单一芯片,而是由计算芯片、AI 服务器、存储系统、网络通信、数据中心、云计算平台、电力供应和散热系统共同构成。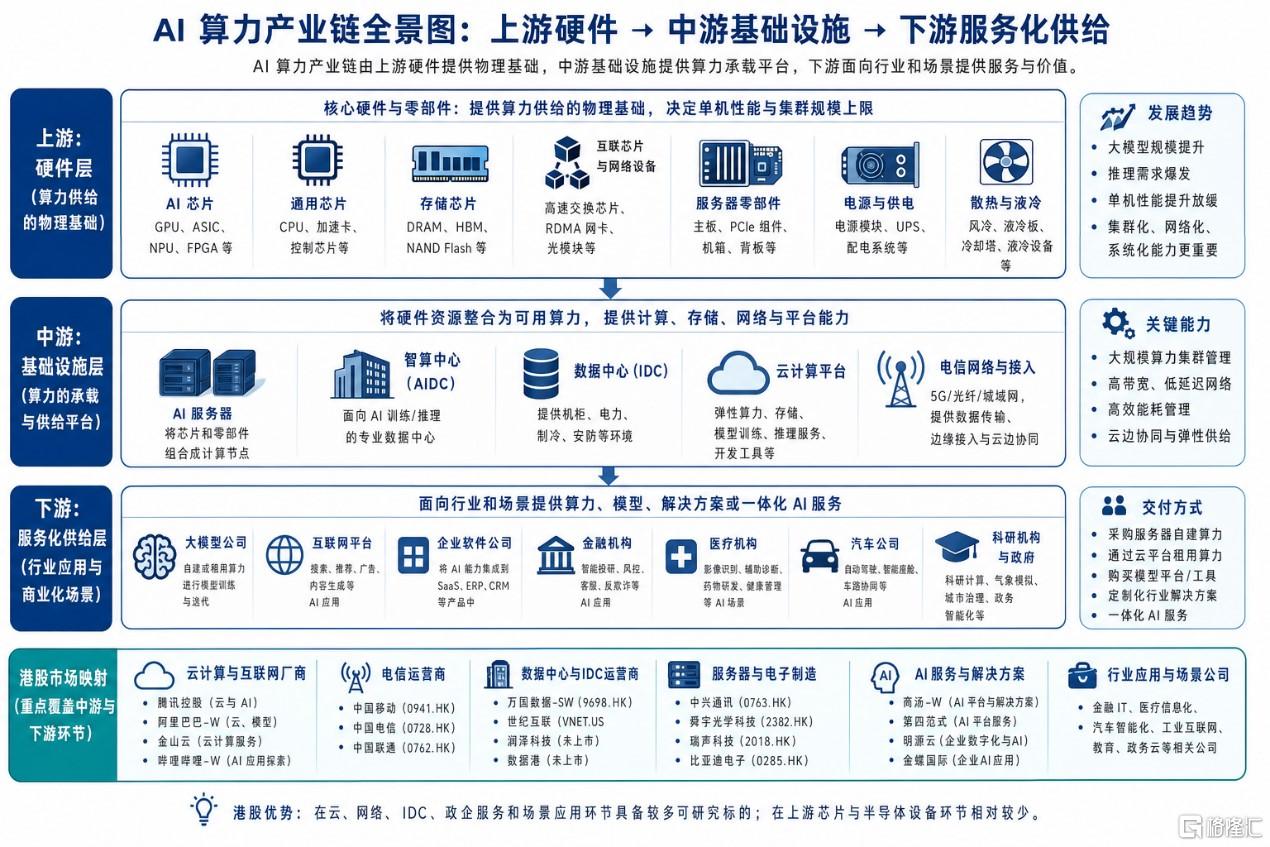
图1 :AI 算力产业链全景图
从原理上看,AI 模型训练和推理都依赖大量矩阵运算和并行计算。训练阶段需要海量数据和反复参数更新,对 GPU、AI 加速芯片、高速互联和分布式计算能力要求较高;推理阶段单次计算量相对较低,但调用频次高、并发请求多,也会形成持续算力需求。可以说,训练决定模型能力上限,推理决定商业化规模,算力基础设施决定两者能否稳定、低成本运行。
AI 算力产业链可分为上游硬件、中游基础设施和下游服务化供给。上游包括 AI 芯片、CPU、GPU、存储芯片、互联芯片、服务器零部件、电源、散热和液冷设备等,是算力供给的物理基础。随着模型规模扩大,单机性能已难以支撑大规模任务,集群化、网络化和系统化能力更加重要。
中游包括 AI 服务器、智算中心、数据中心、云计算平台和电信网络,负责把硬件资源转化为可部署、可调用的算力服务。下游则是大模型公司、互联网平台、企业软件公司、金融、医疗、汽车、科研机构和政府客户等,它们可能自建算力,也可能租用算力或购买一体化 AI 服务。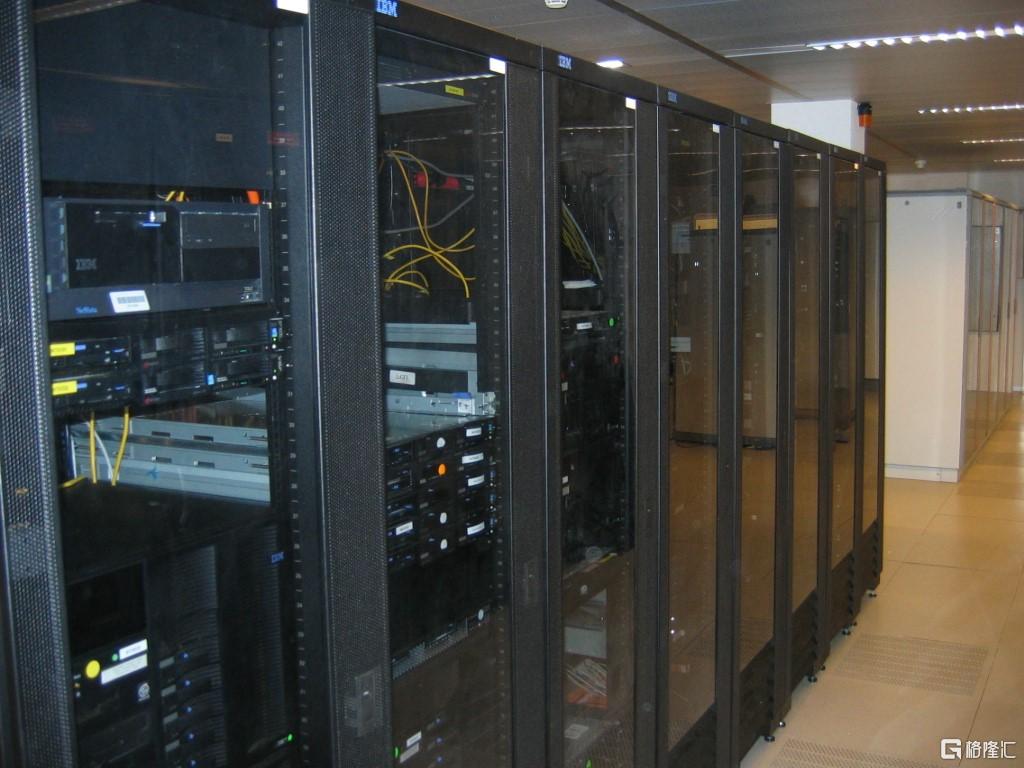
图2 数据中心机柜示意图
2.2 产业逻辑与研究重点
聚焦港股和中资 AI 算力基础,研究对象可简化为两类:一类是数据中心公司,负责“承载算力”;另一类是算力硬件基础设施公司,负责把算力设备生产出来。前者更像运营型资产,重点看资源、上架率、租金、PUE、电力和回报率;后者看技术迭代、供应链位置、订单弹性和产品竞争力。
数据中心公司的本质,是为 AI 服务器提供长期稳定运行的物理载体。AI 算力不是买到 GPU 就能运行,还需要高功率机柜、稳定电力、网络连接、制冷系统、运维能力和安全环境。因此,研究这类公司首先要看资源禀赋,特别是核心城市及周边的土地、机房、电力指标和客户接入能力。
算力硬件制造商弹性更强、技术迭代更快。它们不直接运营算力,而是向云厂商、数据中心、大模型公司和服务器厂商提供芯片、服务器、交换机、光模块、连接器、PCB、存储、电源、散热和液冷组件等。研究重点不是资产出租率,而是公司在硬件链条中的位置是否关键、产品是否有壁垒、是否进入头部客户供应链,以及 AI CapEx 增长能否转化为订单和利润。
这类公司的逻辑正在从“芯片算力”扩散到“系统算力”。GPU、CPU 和 ASIC 决定基础计算能力;存储、先进封装、服务器、主板、电源和散热决定芯片性能释放;交换机、光模块和高速互联决定多个 GPU 集群能否高效通信。因此,AI 硬件研究不能只看谁做 GPU,也要看整套系统中哪些环节会随着集群规模扩大而提升价值量。
3. 模型与平台
3.1 组成
模型与平台是连接底层算力和上层应用的中间层,也是 AI 能力从“技术资源”变成“可调用产品”的关键环节。算力本身不能直接产生商业价值,必须通过模型训练、部署、工具链封装和平台化服务,才能转化为企业和用户可以使用的智能能力。模型负责形成能力,平台负责把能力标准化、产品化、服务化,并向开发者、企业客户和行业应用输出。
模型层主要包括基础大模型、行业大模型、垂直模型和多模态模型。基础大模型是通用能力底座,通常具备语言理解、文本生成、代码生成、逻辑推理、知识问答和任务规划等能力。平台层包括模型开发平台、MaaS 平台、AI 云平台、智能体平台和企业级 AI 中台,提供数据处理、训练、微调、评测、部署、监控以及 API 或云服务调用能力。
3.2 产业逻辑与研究重点
第一,基础模型提供能力底座,但平台化决定商业化效率。基础大模型训练成本高、迭代快、竞争激烈,如果只做底层模型,容易陷入高投入、高消耗和难盈利状态。更可持续的模式,是把模型封装为 API 调用、开发工具、企业服务和行业解决方案,让更多客户持续使用。
第二,通用模型需要向行业场景下沉。企业客户真正付费的通常不是“聊天能力”,而是能够提升效率、降低成本或创造收入的具体业务能力。第三,竞争正在从训练转向推理和调用量。模型训练需要大量前期投入,但收入发生在模型被调用、部署和嵌入应用之后。
研究模型与平台公司,应判断其到底是模型公司还是平台公司。模型公司看参数规模、数据、算法团队、模型效果、推理成本和迭代速度;平台公司看 API 调用量、开发者数量、企业客户、产品矩阵、生态工具和收入转化。不能只看公司发布了什么模型,更要看模型是否进入真实业务场景并带来持续收入。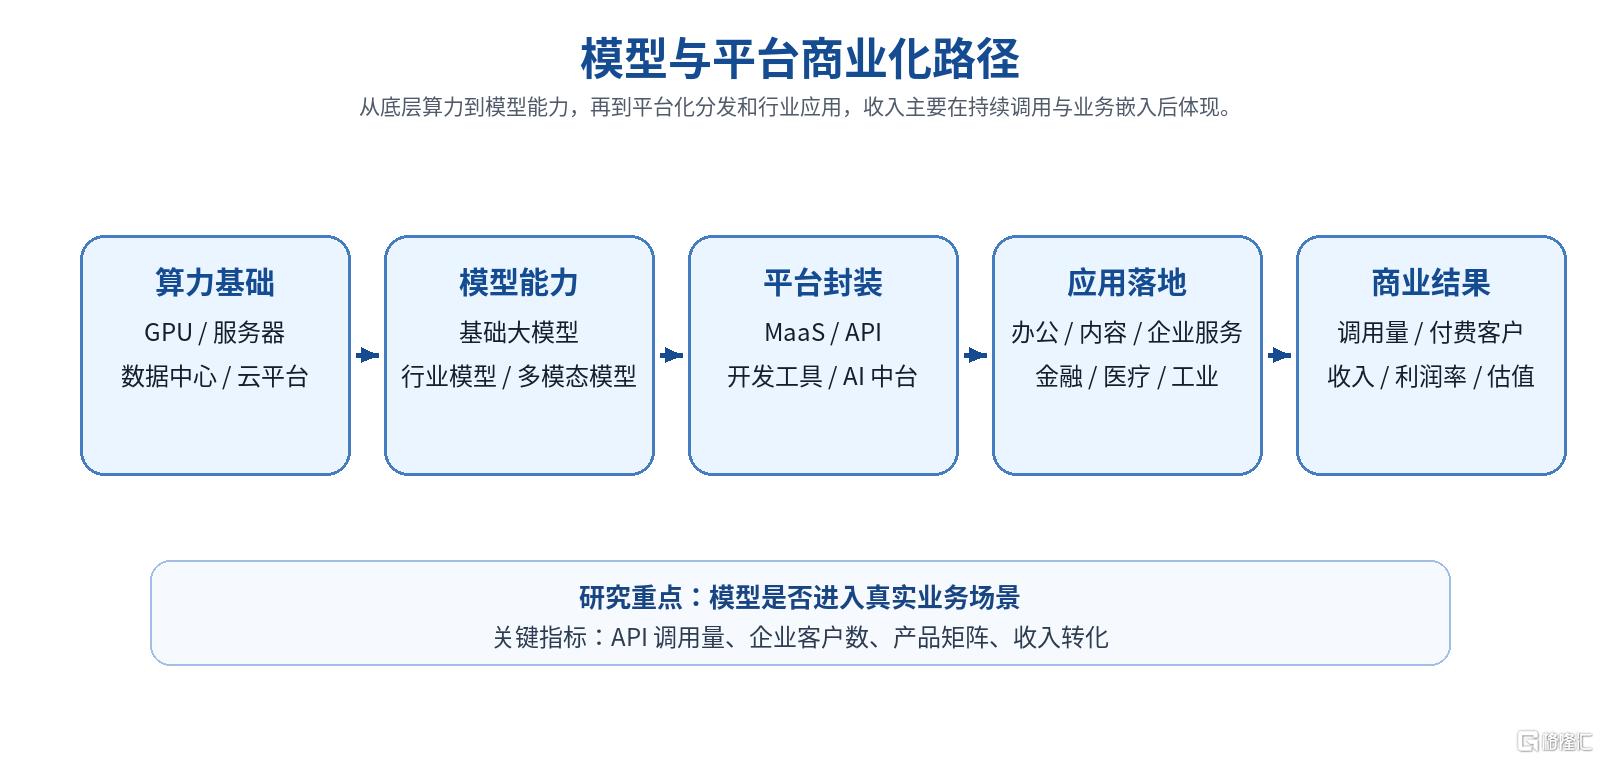
图3 模型与平台商业化路径
4. 应用落地
4.1 分类
应用落地是 AI 产业链中最接近收入和用户的一层,也是判断 AI 是否形成商业价值的最终环节。算力、模型和平台更多是能力供给,只有当 AI 被嵌入具体产品、业务流程和行业场景后,才会转化为效率提升、成本下降、收入增长和用户体验改善。因此,应用层的核心不是有没有使用大模型,而是 AI 是否解决真实需求、提升付费意愿,并改变原有业务的经济模型。
AI 应用可分为通用办公、内容生产、软件开发、企业服务、行业垂直、硬件终端和消费互联网等类型。办公类包括智能文档、会议纪要、邮件生成、知识库问答、PPT 制作、表格分析和企业协同助手,优势是用户基础广、使用频率高、付费模式相对清晰。内容生产和软件开发类则分别强调生成效率、创意能力和程序员效率提升。
4.2 产业逻辑与研究重点
第一,AI 应用必须嵌入高频或高价值场景。高频场景包括办公、搜索、社交、内容生产、代码开发和客服;高价值场景包括金融风控、医疗诊断、合同审核、工业质检和企业决策。低频、低价值、可替代性强的应用,即使技术效果不错,也难以形成稳定付费。
第二,AI 应用的价值要能够被量化。企业客户采购 AI 产品时,最终会看投入产出比,包括节省多少人工、提升多少效率、减少多少错误、增加多少收入或改善多少客户体验。只有价值可衡量,客户才会持续付费。因此,客服、营销、销售、办公、研发和数据分析等场景更容易形成订阅、授权或按量收费模式。
第三,应用层会优先利好拥有原有场景和客户入口的公司。大模型降低了 AI 开发门槛,但规模化推广仍依赖分发渠道、客户资源和业务理解。已有用户、客户、行业数据和产品入口的公司,更容易把 AI 功能嵌入原有产品;没有入口的公司,则需要重新获客,商业化不确定性更高。研究应用落地时,要重点判断应用是否处在真实痛点上,是否拥有低成本分发能力和既有客户关系。
5. 总结
港股 AI 产业链研究的核心,不在于简单对标美股芯片龙头或 A 股硬件制造链条,而在于理解港股自身的产业分布特征。港股在底层芯片、半导体设备、高端服务器和光模块等硬件环节标的相对有限,因此不能只用“算力弹性”框架研究港股 AI。
更适合港股的研究方法,是从算力基础设施、模型与平台、应用落地、数据与服务四个层面,判断 AI 如何进入企业经营和用户场景,并最终反映在收入、利润率和估值中。具体可沿着“产业位置—商业模式—财务传导—估值重估”四步展开:先判断公司处于哪个环节;再分析其商业模式;接着观察 AI 对收入、毛利率、费用率、资本开支和现金流的影响;最后判断这种变化是否足以推动估值体系重估。只有完成这一传导链条,AI 才不只是主题投资,而是可以进入基本面研究框架的长期变量。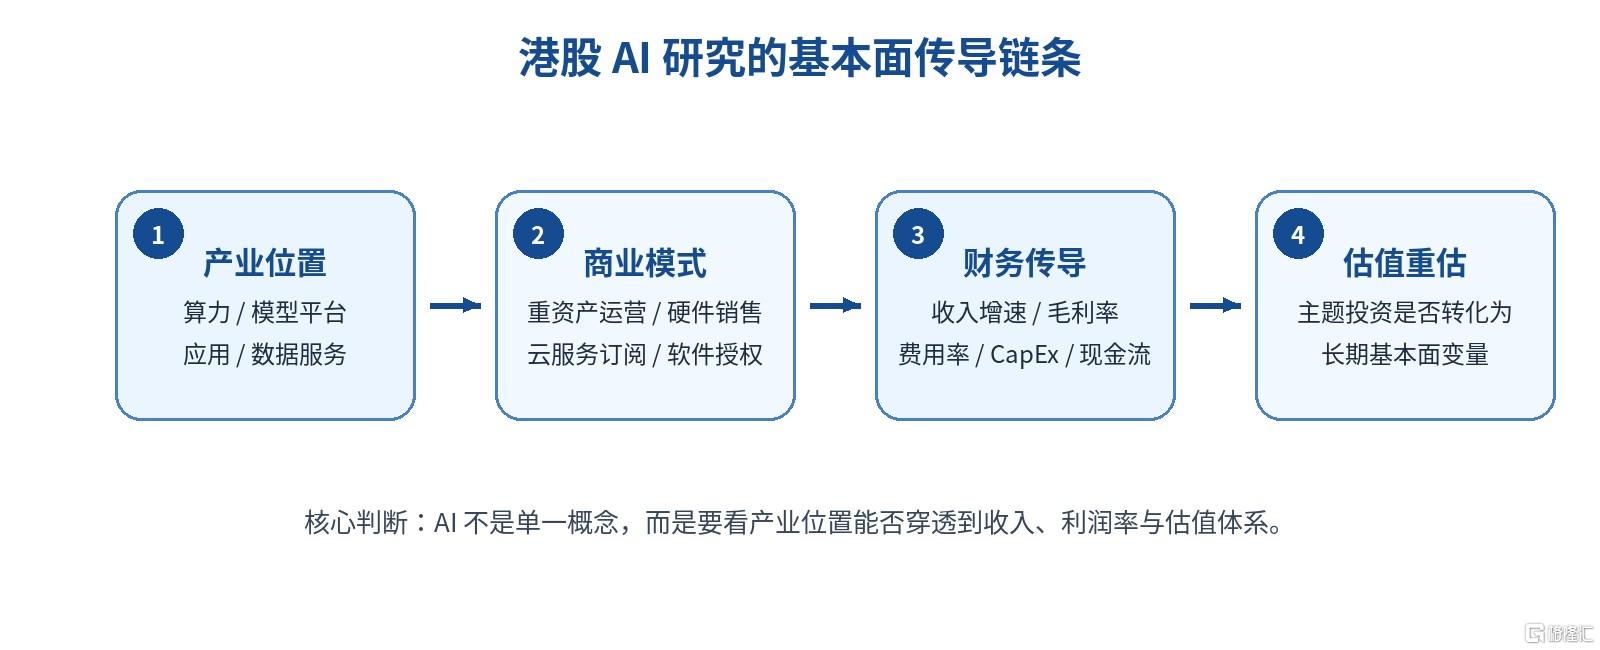
图4 港股 AI 研究的基本面传导链条
本文内容及观点市场参考,不构成任何投资建议,盈亏自担。投资有风险,操作需稳定。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。