光与航天(五)信维通信业绩与SpaceX关系五维度最全面解读


一直关注的Space X国内供货龙头信维通信业绩发布了这边将用六个维度来全面分析信维年报和一季报的业绩逐帧解析缺点与优点,还原你一个“全网最真实而全面的信维”分别是:
一、【见环境】主业消费电子寒冬,信维表现如何?
二、【见自身】与消费电子竞争对手相比,信维业绩优势劣势在哪?
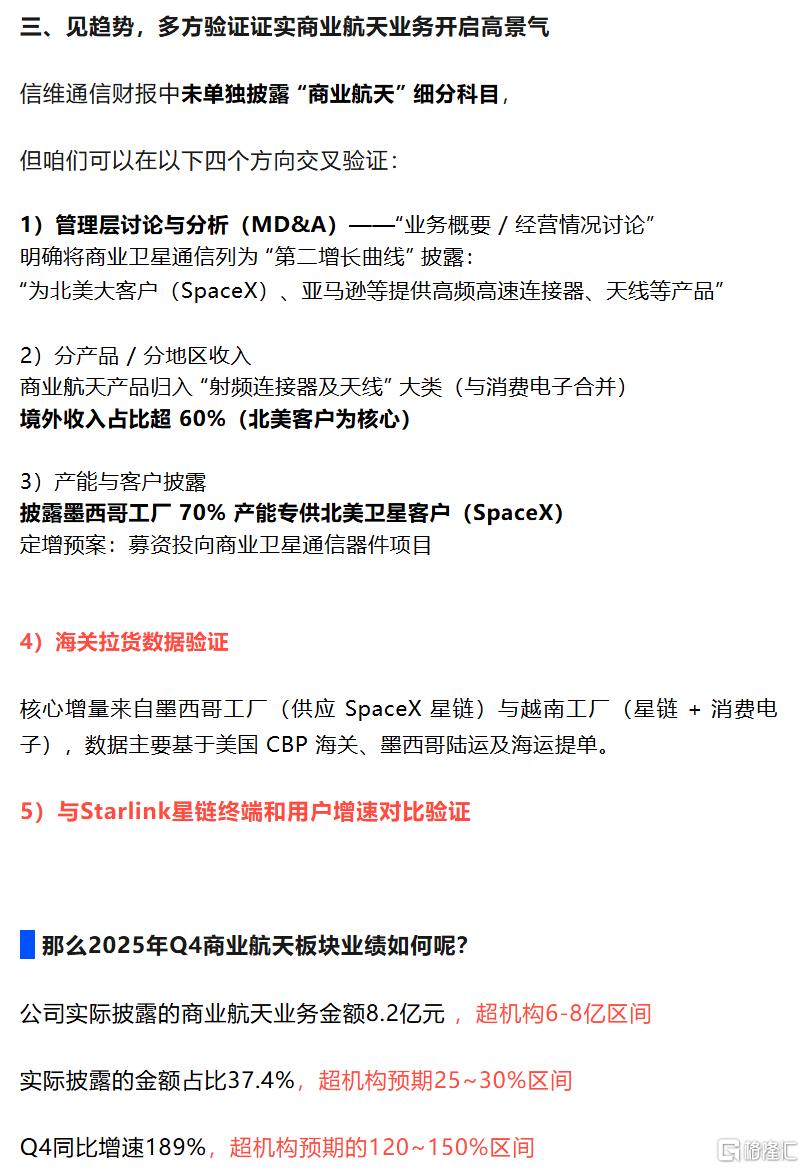
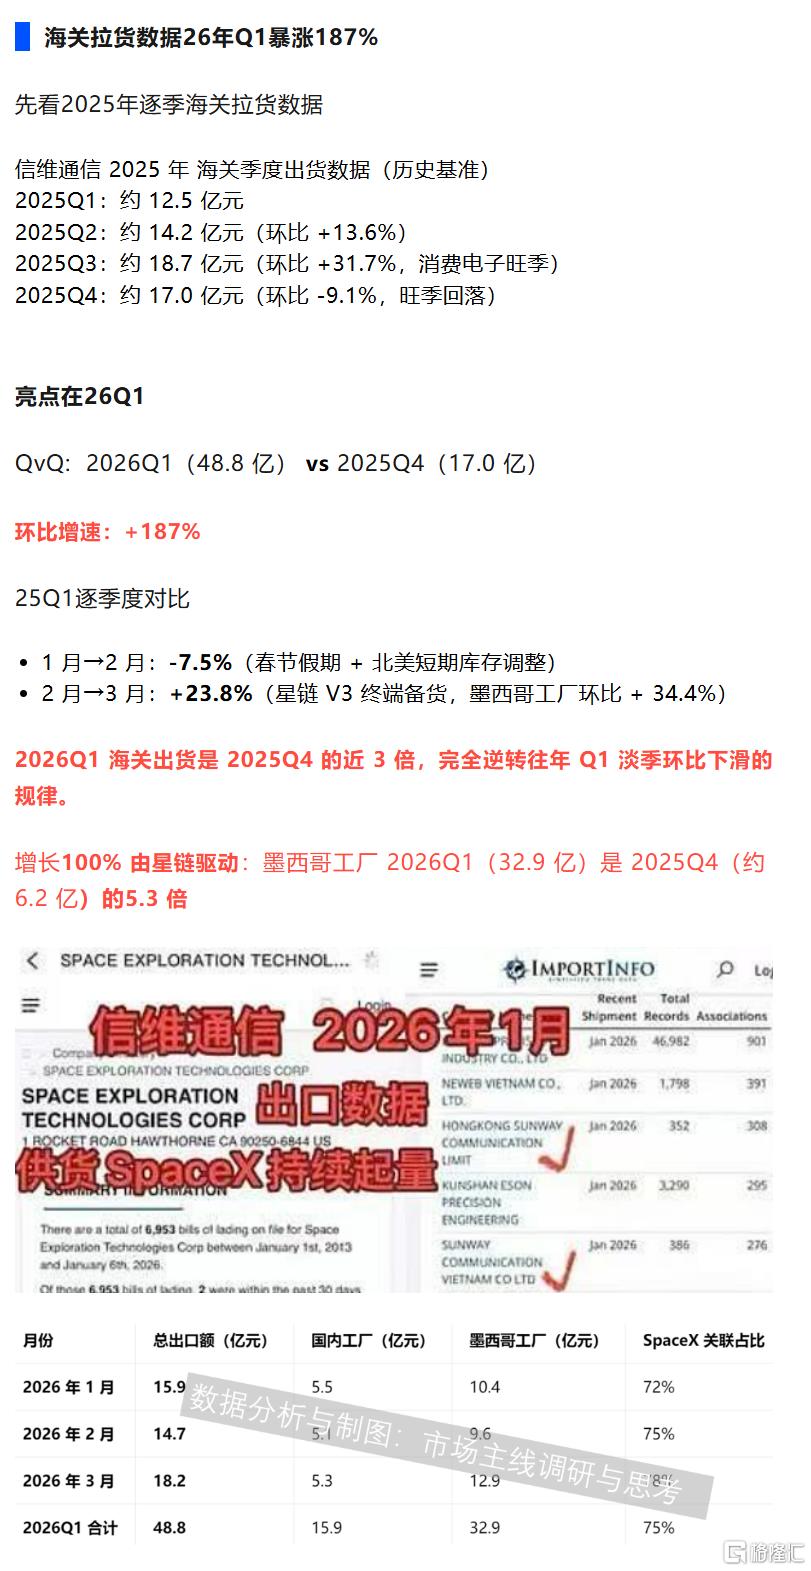
三、【见趋势】“海关数据”验证商业航天板块“亮点”
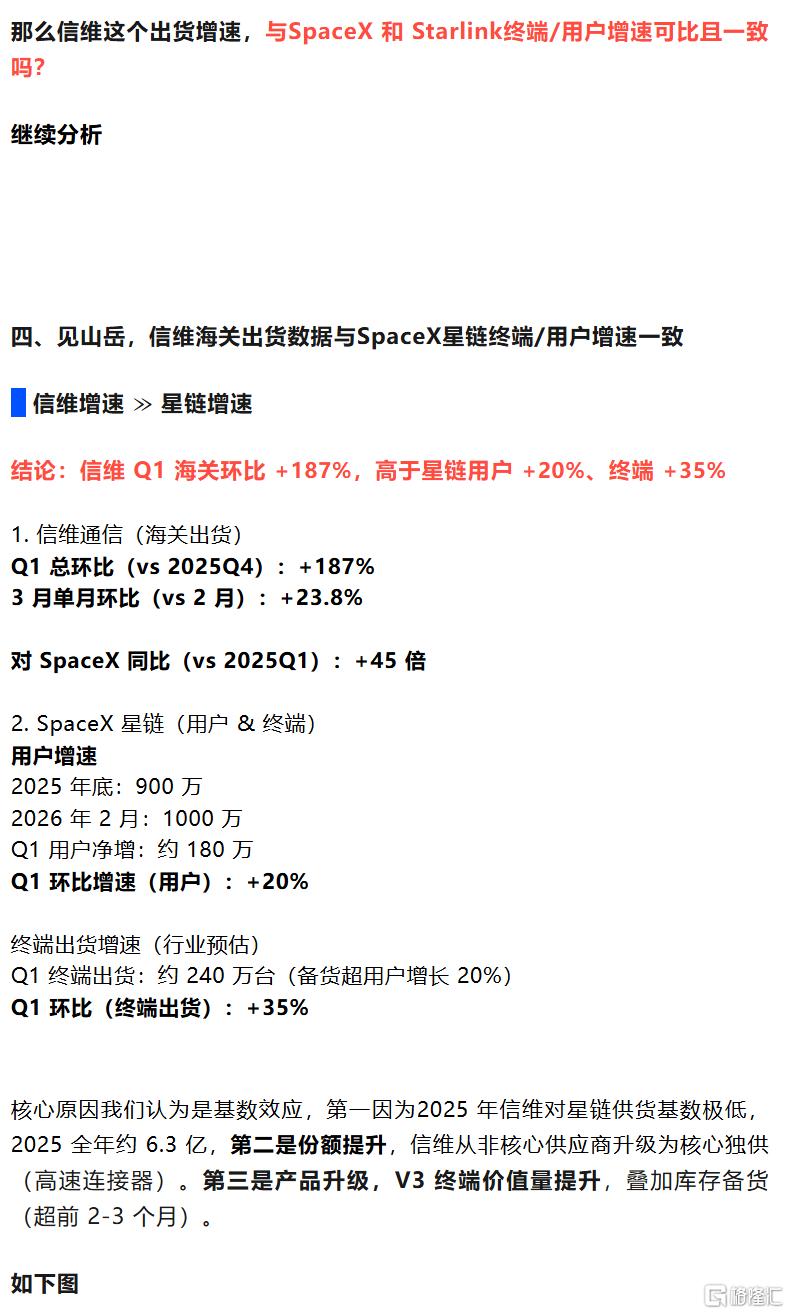
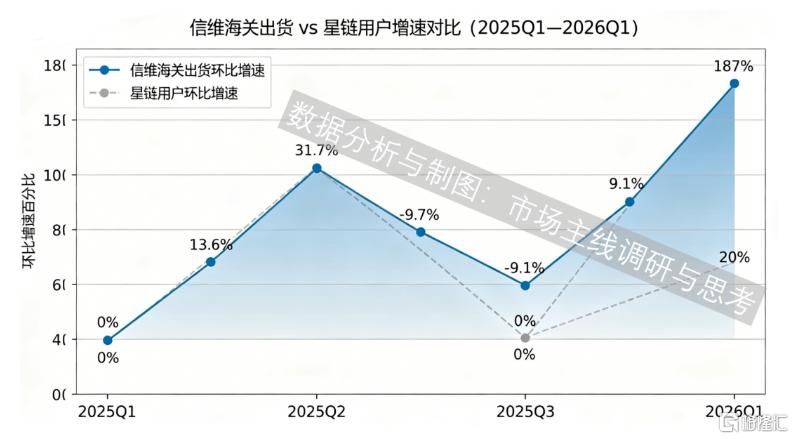
四、【见山岳】信维内外部数据与Space X/Starlink一致性验证
五、【见未来】信维体内体外最有预期差的资产有哪些?先来看信维年报和一季报的一组基础数据
2025 年年报(全年):
- 营收: 89.10 亿元,同比 + 1.90%(消费电子主业平稳)
- 归母净利润:7.09 亿元,同比 + 7.12%
- 扣非净利润:6.43 亿元,同比 **+19.56%**(盈利质量显著改善)
- 毛利率: 22.79%(同比 + 1.97pct)
- 经营现金流:16.89 亿元,同比 **+57.01%**(回款能力极强)
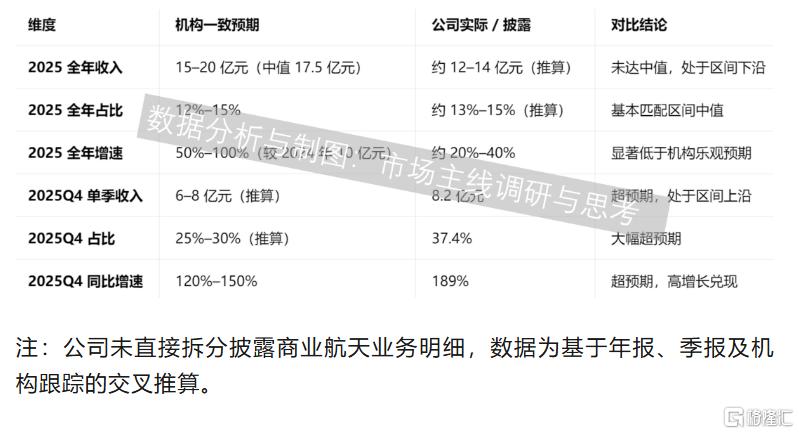
表面上看,25年净利润7.09亿和五家机构的预测有差距
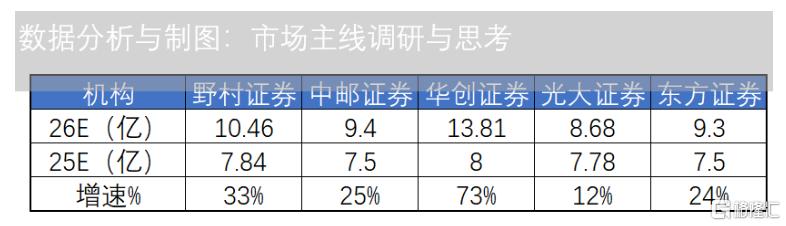
然而真的这么不及预期吗?机构普遍预测26年利润有12%~33%左右的增长但其实每年的一季报,增速是最差的23Q1扣非同比:1.67%24Q1扣非同比:3.59%25Q1扣非同比:-56%26Q1扣非净利润实现104%的翻倍增长,这是第一个亮点
2026 年一季报:
- 营收: 19.92 亿元,同比 + 14.31%
- 扣非净利润:1.05 亿元,同比 **+104.04%**(翻倍增长)
我们在第二段【见自身】来结合信维历年Q1到Q4业绩分析,为何这么超预期。然而远不止于此,开启深度分析
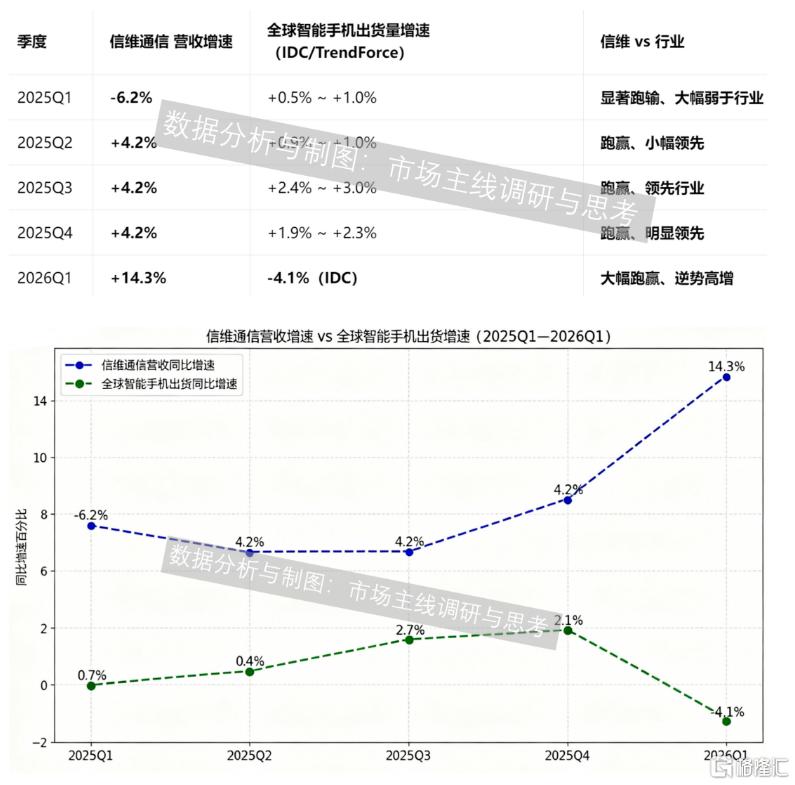
一、见环境:消费电子寒冬,信维逆势增长根据IDC、Trendforce等机构数据,消费电子从25Q1起一直增速缓慢,受到经济L型和存储涨价等因素,26Q1更是断崖式下滑,然而信维26Q1营收创出14.3%增速新高,主要由于
1)卫星通信业务高放量
2)苹果链高端份额提升(增速高于苹果的5%)
3)和 汽车电子、AI终端射频增长对冲了手机淡季卫星通信等非手机业务成为第二增长曲线,逐步体现在业绩里
二、见自身:信维Q1毛利历史最高!与行业龙头相比优劣明显
自身历年业绩规律明显:
营收数据自2022年以来规律高度一致,Q1全年底部Q1:全年底部;Q2:大多小幅下滑 / 微增;Q3:环比 +40% 左右,全年绝对高峰(消费电子旺季 + 新品备货);Q4:环比 -3% ~ -13%,低于 Q3 但高于 Q1/Q2
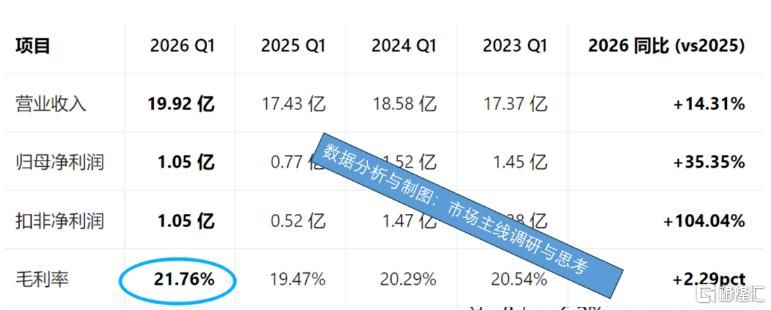
净利润数据,Q2是深坑,但Q3井喷,典型季节性Q2:全年利润深坑(环比 -50%~-70%)Q3:利润井喷(环比 +300%~+600%)Q4:环比 -60%~-90%(2025 年明显改善:-31.7%,主因商业航天高毛利对冲淡季)那么26Q1数据对比23和24,虽然绝对金额不是最高,但在手机行业出货同比下滑-4%的背景下,毛利率反而是历史最高
同业对比:立讯精密、硕贝德,毛利有优势,但规模劣势明显
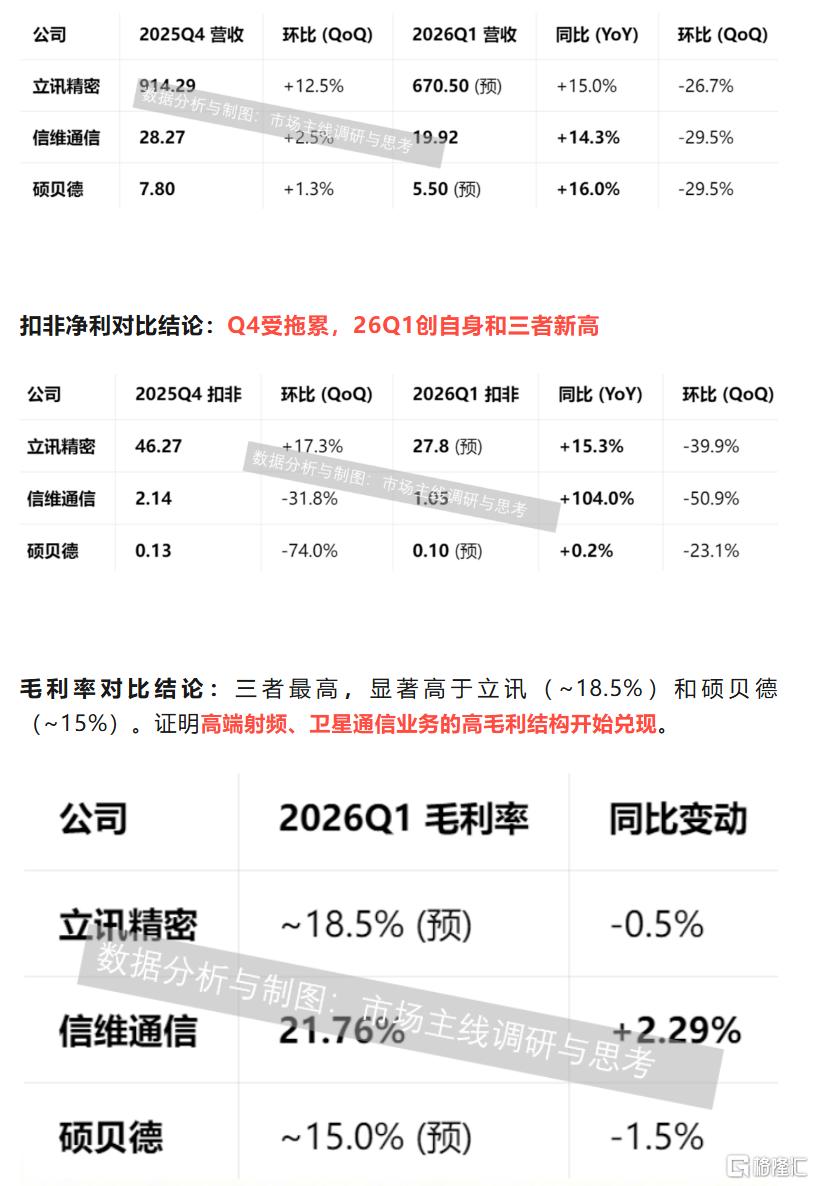
备注: 考虑到立讯精密有AI数据中心业务加持营收对比结论:符合被行业拖累,Q1已回暖信维:Q4同比中等,拖累于消费电子,但26Q1同比 + 14.3%(创自身 Q1 新高),跟进立讯,跑赢行业和苹果产业链
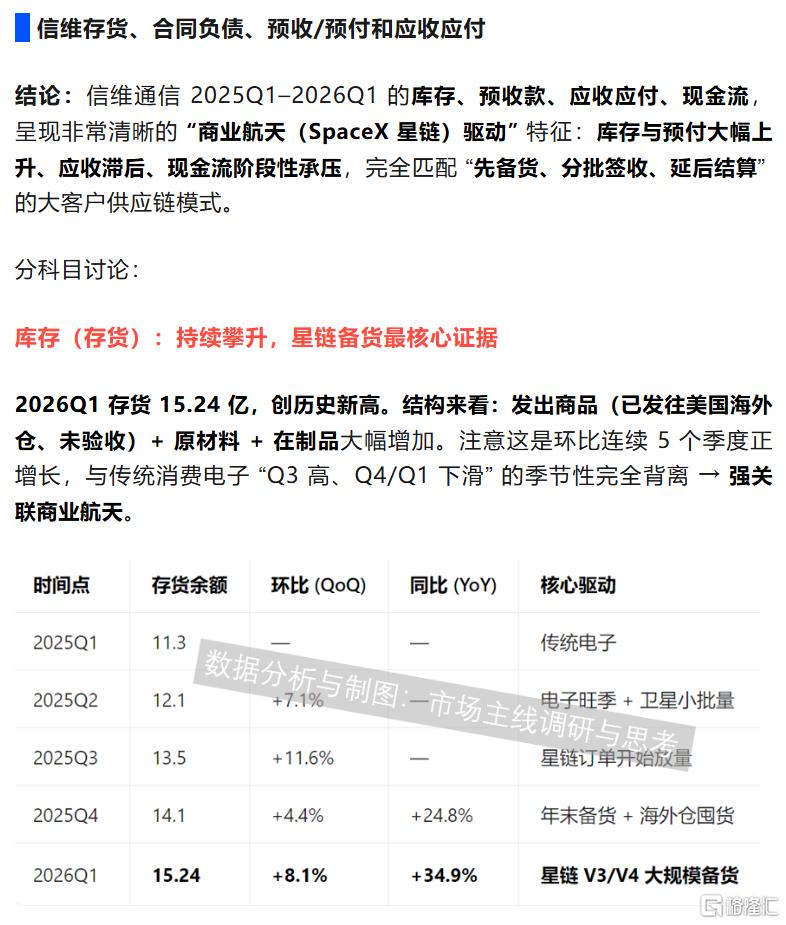
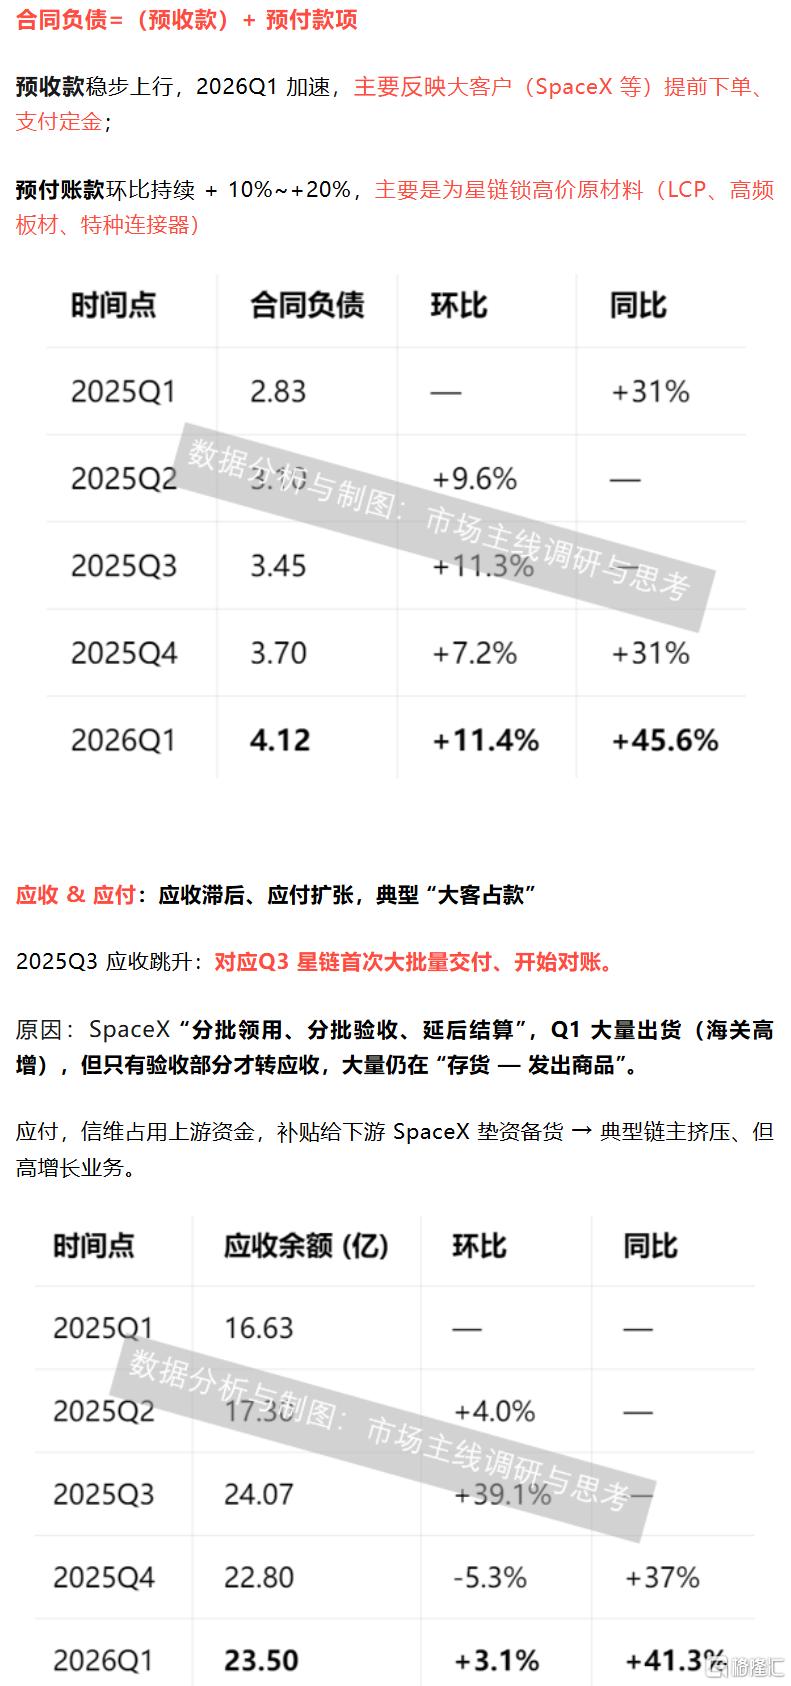
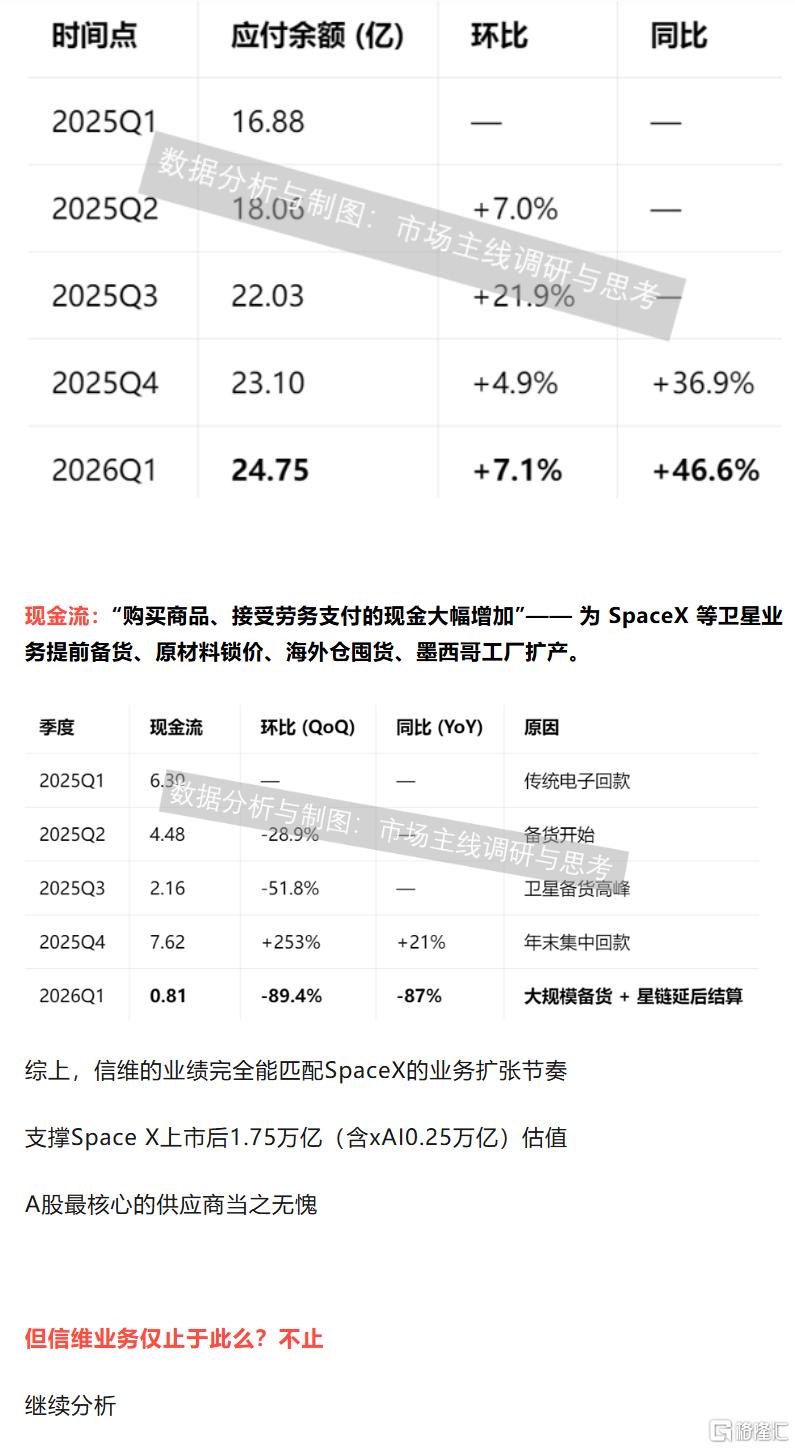
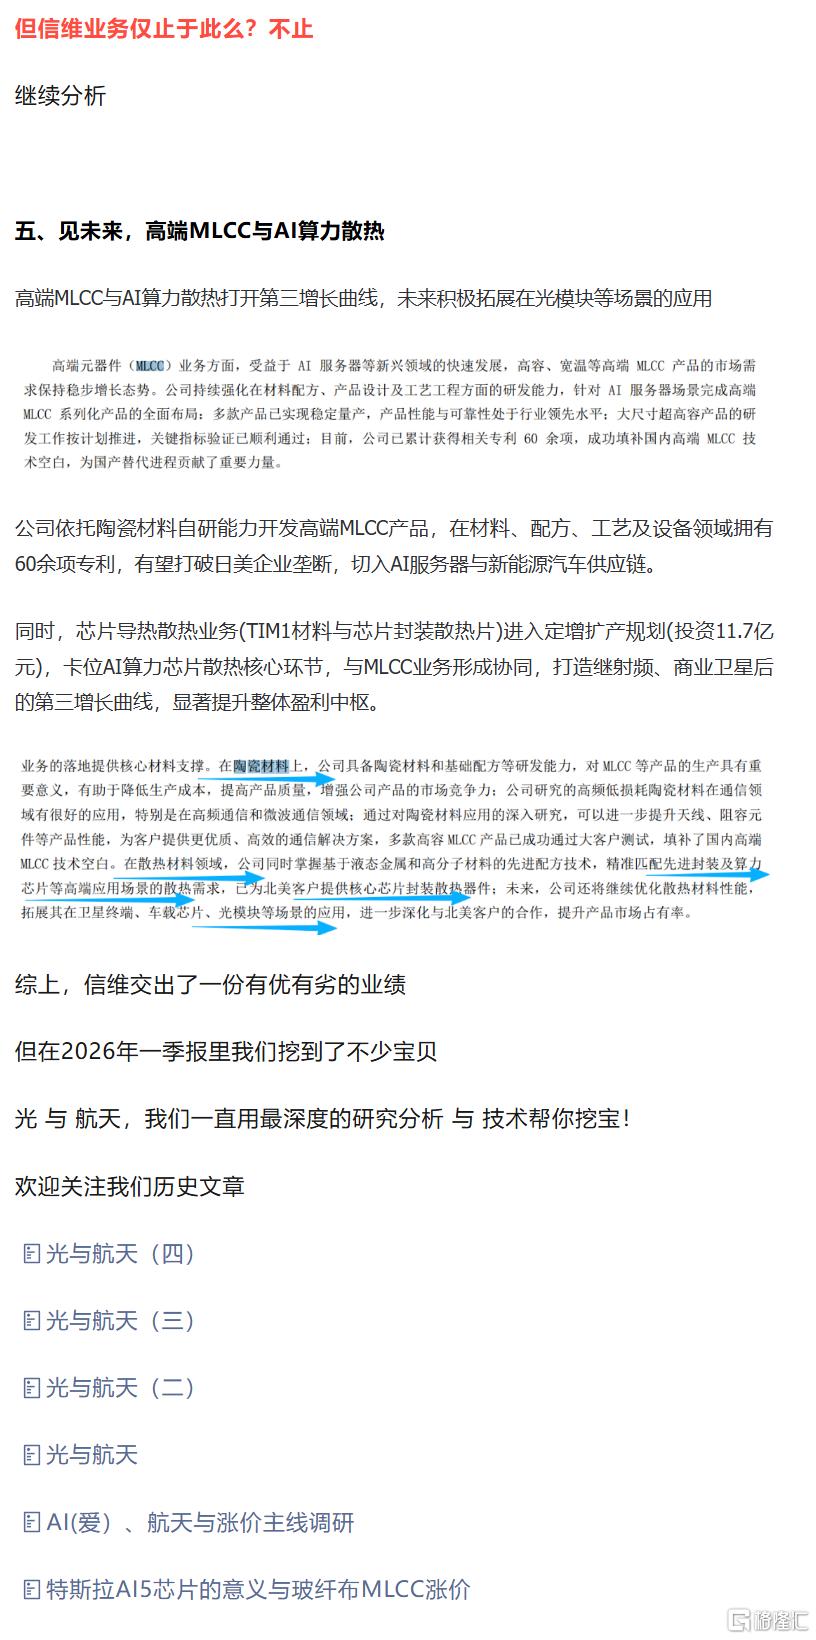
SZ 信维通信 SZ 中际旭创 SZ 新易盛 SZ 天孚通信 SH 天通股份 SZ 华盛昌 SZ 云南锗业 SH 沃格光电 SZ 帝尔激光
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。