【IPO追踪】中国鹏飞(03348-HK)今上市


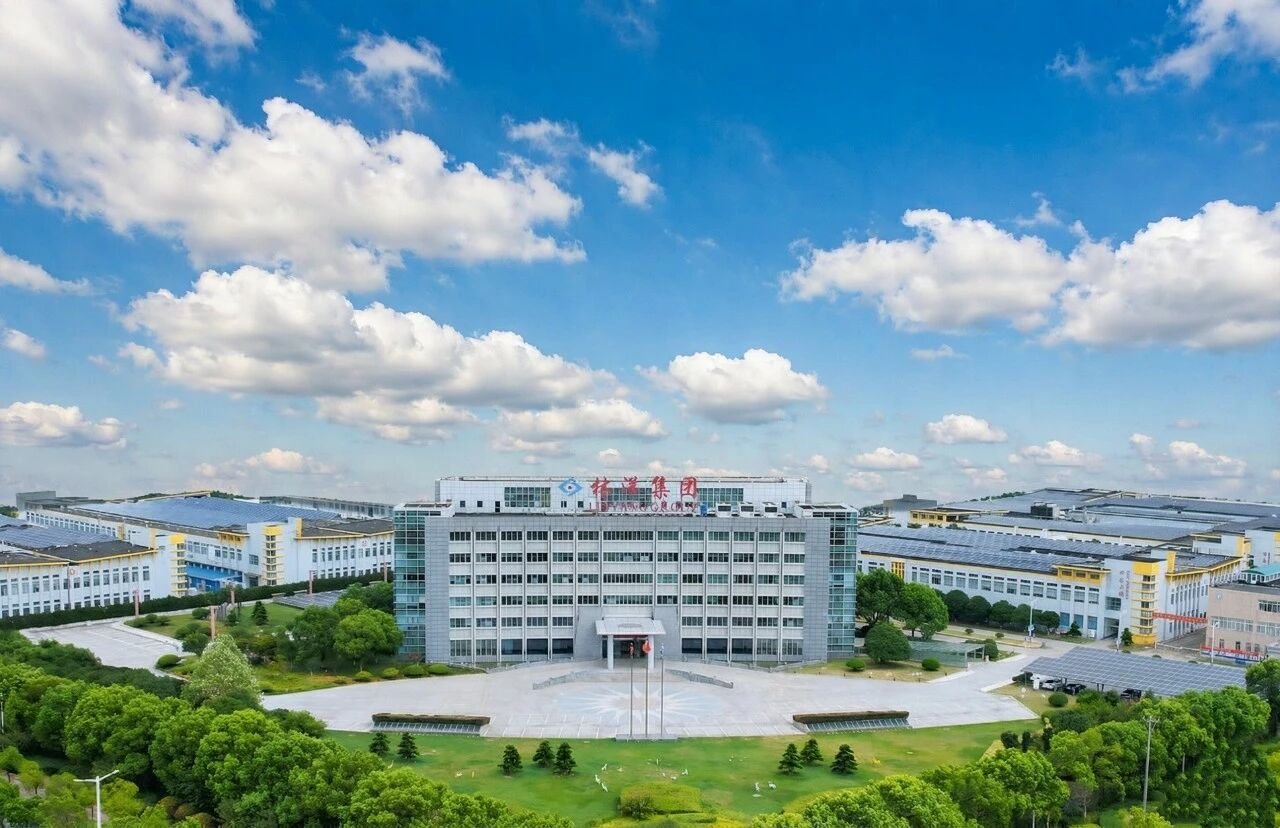
近几年随着中国城镇化率提高、建筑行业的快速发展,促进了一批该产业链相关公司的发展。其中就有专门给建筑业提供回转窑、粉墨设备及相关设备生产商的$中国鹏飞集团(03348)$ $中国鹏飞集团(03348.HK)$。港交所10月30日消息,鹏飞集团通过上市后聆讯。10月31日-11月7日招股,计划发售3.75亿股,每股招股价介于1.05-1.58港元之间,每手2000股,入场费为3191.84港元,预计11月15日于主板上市,安信国际独家保荐。

此次上市预计可筹得款项净额约为1.214亿港元,其中78.7%用于投资一个生产具备最新焙烧及热解技术的回转窑的项目;7%用于提高回转窑及粉末设备系统生产产品的产能及效率;6.8%用于研发具备最新焙烧及热解技术的回转窑;3.5%用于推广活动;以及4%用作营运资金。
基石投资者:引入三名基石投资者,包括中国高速传动(00658)、江苏省苏中建设集团,以及Peak Holding,分别认购3,000万元、2,340万元及2,900万元股份,按中间价计算,约占发售股份50.1%,设六个月禁售期
上市后主要股东架构︰
- 主席王家安先生持股41.49%
- PF International股东持股24.39%
- PF Global股东持股9.12%
- 公众股东持股25%
- PF International及PF Global股权分布于30多名个人股东,他们主要是重组前公司旗下附属公司鹏飞设备及鹏飞建筑的股东
回转窑积淀20年成国内龙头公司
作为国内知名度较高的回转窑、粉磨设备及相关设备生产商之一,鹏飞集团已在行业中经验逾20年,并已成为回转窑行业内的龙头公司。
据招股书,公司主营业务非常简单,就是围绕建材行业,从事设备制造、安装以及建设生产线。其中包括1.建筑材料、冶金、化工及环保所需的设备以及相关零部件的设计、制造及销售;2.安装服务,主要向设备制造业务客户提供安装服务;3.生产线建设,当中公司以EPC服务供应商身份提供有关生产线设计、採购、建设及试运营的定制一站式解决方案。
其中,主要的设备制造业务的产品包括两大类别,即:(i)回转窰系统,主要包括回转窰、预热器、烘干机、冷却机、辅机及相关零部件;(ii)粉磨设备系统,主要包括管磨机、辊压机、立式磨、选粉机、辅机及相关零部件。
据弗若斯特沙利文报告,按收益计,于2018年,公司是中国及全球市场的最大回转窑及其相关设备供应商,市场份额分别为22.0%及13.3%,按收益计,在中国及全球市场,公司则是第二大粉磨设备及相关设备供应商,市场份额分别为13.1%及7.9%。行业竞争者众多,但主要市场集中在少数领先企业中,公司可依赖现有市场优势持续推进,提高整体市场占有率。
另外,中国鹏飞的营业收入也全部来自建材行业。招股书显示,2016-2018年三个年度及截止2019年4月30日止4个月,公司分别实现收益为7.77亿元、、9.46亿元、10.16亿元、4亿元;年内溢利及全面收入总额分别为3357万元、5766万元、7332万元、1377万元;毛利率分别为18.3%、20.5%、21.3%及21.5%;公司纯利率分别为4.1%、6.2%、7.1%、3.5%。
同期,鹏飞集团五大客户贡献的收益分别约为3.105亿元、4.48亿元、3.88亿元及2.81亿元,占收益总额约40.0%、47.4%、38.2%及70.3%。最大客户贡献收益分别占收益总额的约15.9%、27.1%、13.6%及27.7%。
市场规模
中国回转窰及其相关设备产业按销售额计算的市场规模,由2013年的12.85亿元增加至2018年的21.79亿元,复合年增长率为11.1%。根据弗若斯特沙利文报告,预期2019年的市场规模将达到人民币24.04亿元,并增加至2023年的33.87亿元,复合年增长率为8.9%。
中国回转窰及相关设备市场集中于五大参与者(占市场份额58.6%),而中国回转窰及相关设备市场的参与者逾500名。就全球而言,五大参与者占整体市场约40.2%,而全球回转窰及相关设备市场的参与者逾1000名。
随着中国及海外设备市场的基础设施及楼宇建造领域持续发展,近年对建筑材料以及建筑材料生产设备的需求不断上升。粉磨设备及其相关设备市场亦经历增长。2013年至2018年,粉磨设备及其相关设备按销售额计算的市场规模由人民币13.9亿元增加至人民币21.24亿元,复合年增长率为8.8%。
优势、风险点、结语
优势:公司在行业内具有一定的竞争优势。公司向世界各地的客户销售产品及提供服务与「一带一路」国家的客户有着稳固的业务关系;以及能够为客户提供定制产品及担任EPC服务提供商提供定制的一站式解决方案服务等。
风险点:
业务及未来增长受中国及海外宏观经济状况的影响,于往绩记录期主要依赖建材行业客户产生收益;经营活动录得经营现金流出净额。生产的回转窰及粉磨设备系统使用寿命相对较长,可能导致较长平均更换周期;依赖第三方承包商提供设计、土建及安装服务;未能估计固定价格合约的整体风险或成本可能导致成本超支;未完成合约金额可能须作出无法预期的调整及被取消并承受信贷风险;面对存货过时的风险,可能会对现金流量及流动资金造成不利影响。
结语:
总体看下来,在回转窑和粉末设备这些机械制造领域,虽然冷门,但也不乏潜伏着产生高回报的隐性冠军的机会,至少从公司的财报看,成长性比很多所谓的「未来」公司都要好。 其实再难做的行业,都能出好公司,正如福耀、申洲等。 而独特的资金结构,理应也是一大短期的大催化剂,加上目前的低估值以及确定的派息比例,所以综合这几点,这家公司目前有一定的投资价值。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。