中国诚通入场,央企中航光电迎来新进第五大股东|三季报


作者 | 龚兴朝
编辑 | 陈肖冉
国资运营平台入场,央企核心资产获得资金增持
10月28日晚间,中航光电(002179.SZ)披露2026年三季报。
2026年前三季度,中航光电实现营业收入181.22亿元,同比增长14.42%;归母净利润19.35亿元,同比增长11.42%。
与业绩一同披露的还有新版股东名单。
其中,国有资本运营平台中国诚通新进成为中航光电第五大股东,持股1930.01万股,占总股本0.92%。
这笔持仓,属于7月两大国资平台合计600亿元增持A股计划的落地标的,也反映出对高端互连赛道央企资产的长期看好。
股东结构更新
市场需要留意,前十大股东名单存在主体重名可能性,该笔持仓属于中国诚通本轮国资增持行动的组成部分。
回溯公告,7月19日晚间,中国国新、中国诚通两大国有资本运营公司同步发布公告,合计动用约600亿元资金增持A股。
其中,中国诚通及下属主体聚焦央企标的进行买入,本次布局中航光电,正是该增持方案的落地体现。
国有资本运营平台的投资逻辑偏向中长期财务配置,看重央企核心资产的基本面与产业长期价值,短期不以交易获利为主要目标。
从资本层面解读,国资平台的入场,一方面体现对中航光电业务质地的认可,另一方面也释放出对高端制造类央企资产的配置信号。
但股东增持不直接等同于中航光电短期业绩发生突变,属于二级市场股权投资行为,不会直接改变公司日常经营与订单交付节奏。
对于中航光电而言,稳定的股东结构,有助于降低股价波动,支撑长期资本开支与业务扩张。
互连方案多线布局
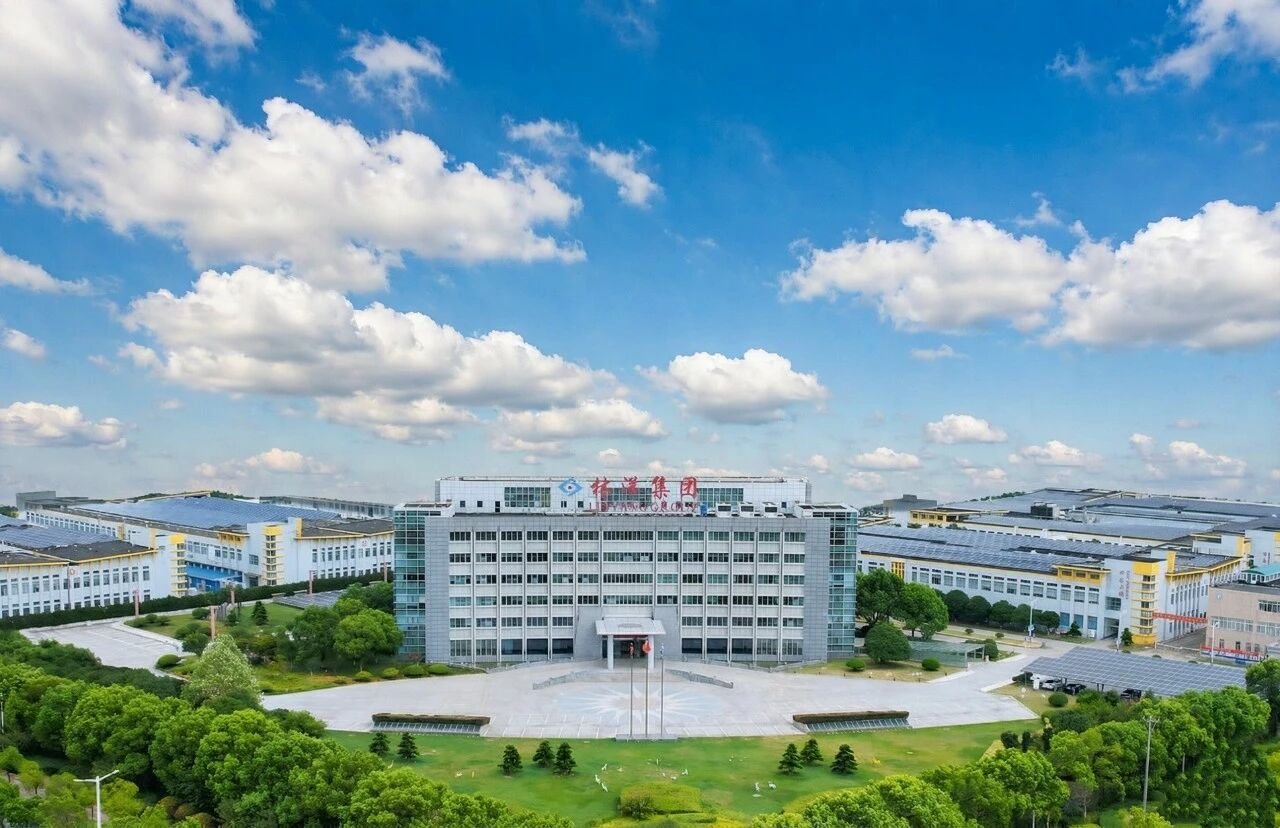
中航光电是国内中高端光、电、流体互连解决方案龙头,主营各类连接器、线缆组件、光电子器件与集成产品.
公司产品覆盖防务、商用航空、新能源汽车、AI数据中心、轨道交通、工业装备等多个高端制造赛道。
防务业务作为传统基本盘,长期保持稳定供货,是现金流的重要来源。
在民用增量板块,AI算力基础设施带动高速互连、液冷配套产品需求快速释放,高速连接器、光互连组件持续向头部算力设备厂商导入。
能源汽车领域,高压连接器、车载线束伴随整车厂商定点落地,持续贡献营收增量。多赛道均衡布局,弱化单一行业周期波动带来的经营压力,形成“防务+高端民用”双轮驱动格局。
中航光电依托连接器底层技术,持续迭代高速、高可靠互连产品,面向224G高速互联、先进液冷系统、人形机器人等前沿场景持续研发投入。
不过高端互连产品研发与客户认证周期较长,下游客户认证门槛严苛,新产品放量节奏存在不确定性。
同时行业竞争逐步加剧,海内外连接器厂商在汽车、算力赛道持续争夺订单,产品价格存在阶段性压力。
高端制造成长可期
连接器属于高端制造底层基础元器件,是各类装备实现能源、信号传输的刚需部件。
从市场规模看,2026年全球连接器市场规模预计约957亿美元,到2030年将增至1187亿美元,复合年增长率约5.5%。
当前行业发展呈现两大主线,一是国防现代化持续推进,防务装备升级带动高可靠连接器需求稳定增长;二是新能源汽车、AI算力、商业航空等民用高端产业扩容,抬升高速、高压互连产品的市场空间。
中国连接器赛道过去长期由海外龙头占据高端市场,本土厂商依托成本、快速响应、配套服务优势持续提升份额。
行业发展重心从普通连接器,转向高速、高压、集成化互连组件,技术壁垒持续抬升,具备全品类研发、批量交付能力的头部企业优势持续放大。
不过,下游新能源、算力产业存在周期性,一旦终端资本开支收缩,会直接传导至上游连接器企业,订单与毛利率随之承压。原材料铜、塑料等大宗商品价格波动,也会对制造端成本形成扰动。
综合来看,中国诚通新进入股中航光电,是国有资本运营平台对优质央企高端制造资产的配置落地。
作为底层互连龙头,中航光电多赛道布局的基本面扎实,但仍需要持续跟踪下游各行业资本开支变化,客观看待行业周期波动带来的业绩扰动。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。