

A股收评:科创50涨1.83%!机场航运、大基金持股走强,厨卫电器领跌
昨天 15:44
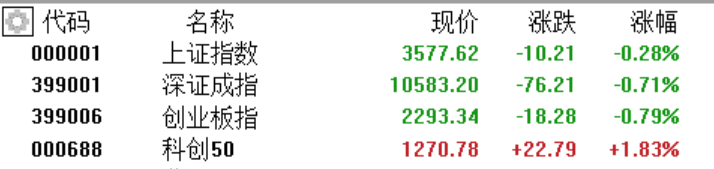
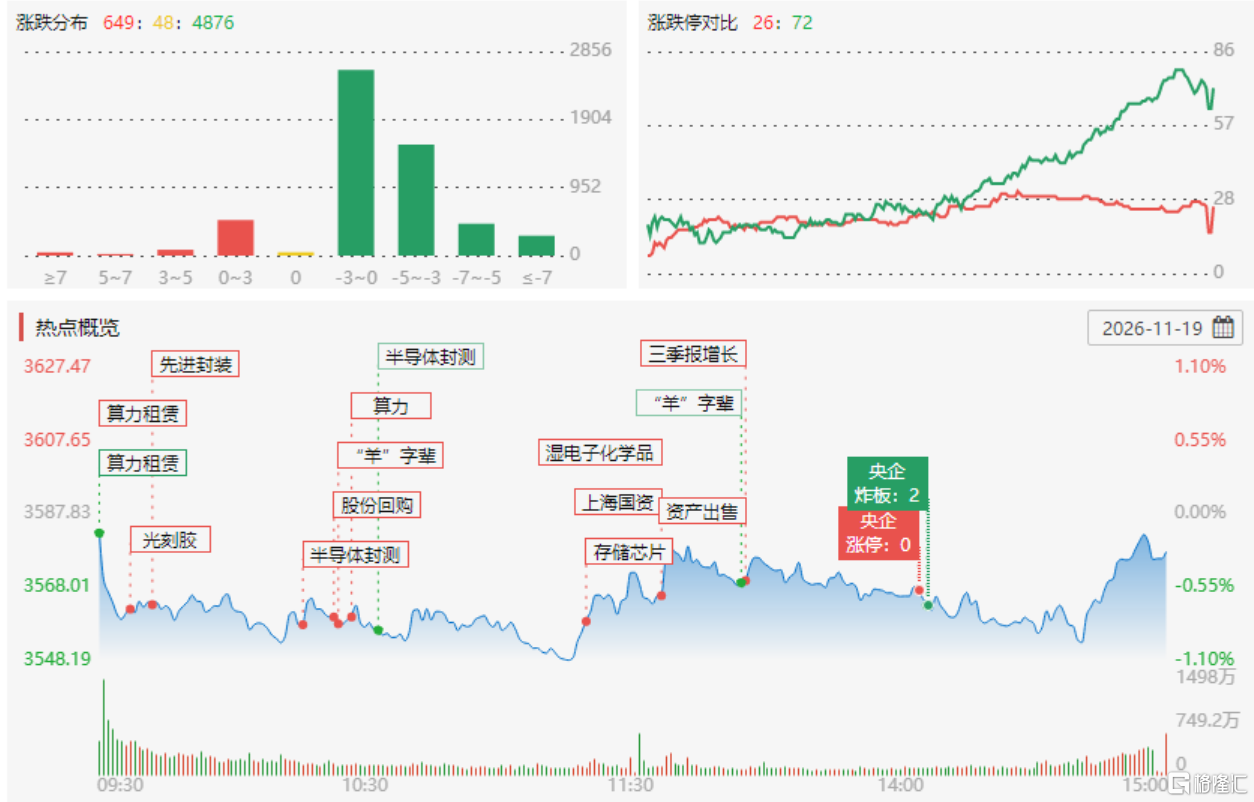
11月19日,市场呈现结构性行情,科创50表现亮眼上涨1.83%;上证指数、深证成指、创业板指震荡小幅收跌。
盘面上,“十五五” 发布会明确布局世界级机场群,覆盖北上广深成渝,打造世界级机场群,机场航运板块走高,吉祥航空涨超3%,中国国航、中国东航、南方航空跟涨;国家大基金持股概念强势,燕东微涨超11%,华虹宏力、中芯国际、中微公司等纷纷上涨;此外,芬太尼板块活跃。证券板块尾盘拉升,收盘仅微跌0.05%,光大证券、广发证券、中信证券头部券商同步走强。电子化学品板块部分上涨,格林达、江化微涨停。
另一方面,厨卫电器板块领跌,亿田智能跌超17%;影视院线板块走低,慈文传媒、横店影视、金逸影视跌停;游戏板块下挫,凯撒文化等股跌停;AI视频、通信服务、云计算、算力租赁等板块走低。
具体来看,
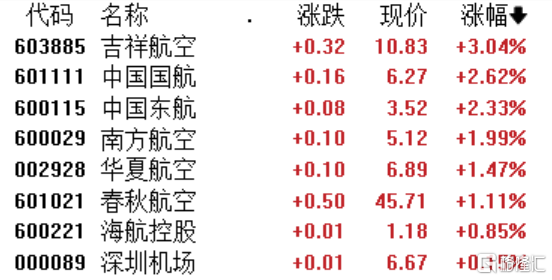
机场航运板块走高,吉祥航空涨超3%,中国国航、中国东航、南方航空、华夏航空、春秋航空、深圳机场等跟涨。
消息面上,近日,国家发展改革委召开奋进“十五五”系列新闻发布会,其中提到以北京、上海、广州、深圳、成都、重庆为中心,打造主辅协同、功能互补、客货兼顾的世界级机场群,提升乌鲁木齐、西安、昆明、哈尔滨面向特定区域的国际航空枢纽功能,推进资源容量紧张的枢纽机场改扩建,合理加密支线机场和通用机场布局,促进国际航空货运健康有序发展。推进国产大飞机规模化系列化发展。
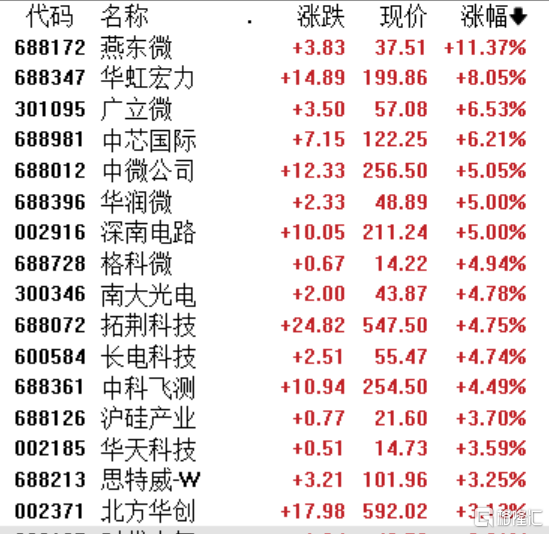
国家大基金持股概念强势,燕东微涨超11%,华虹宏力、中芯国际、中微公司、华润微、深南电路、格科微等纷纷上涨。
国盛证券认为,海外AI链波动加剧重定价,国产替代迎来阶段性窗口。英伟达管理层更替属于公司治理与风险偏好扰动,公司明确表示日常运营、客户承诺和产品路线图不会中断,不能据此推导AI算力需求趋势反转,但叠加出口限制与供应安全考量,外部不确定性上升可能进一步强化国产算力的自主可控预期,为国产替代打开阶段性窗口期。
证券板块尾盘拉升,收盘仅微跌0.05%。国信证券、东方证券、国泰海通、东吴证券涨超1%,中泰证券、华泰证券、光大证券、广发证券、兴业证券、中信证券跟涨。
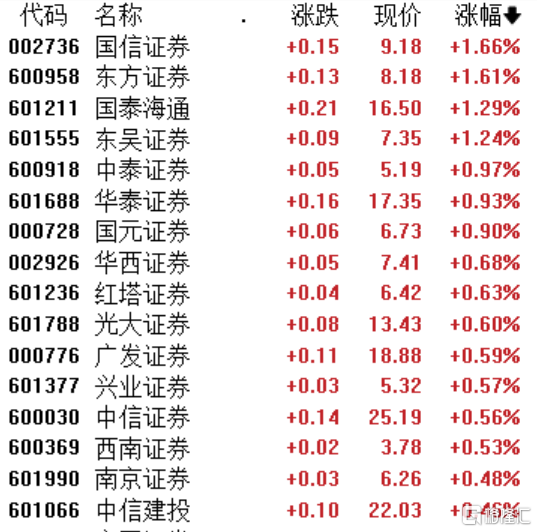
华创证券认为,当前券商板块处于“估值低分位、基本面底仓支撑坚实与供给侧重组提速”的多重因素交织期。尽管短期市场受杠杆资金阶段性净流出及交投情绪适度降温扰动,但年内日均成交中枢仍显著高于去年同期,对券商经纪、信用等底层业务的支撑依然坚实,头部机构在板块震荡中持续显现出更优的配置韧性。
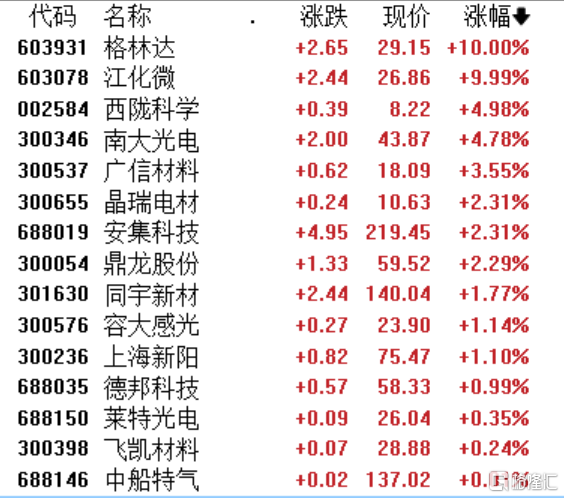
电子化学品板块部分上涨,格林达、江化微涨停,西陇科学、南大光电、广信材料、晶瑞电材跟涨。
厨卫电器板块领跌,亿田智能跌超17%,日出东方、浙江美大、华帝股份、火星人、奥普科技跟跌。
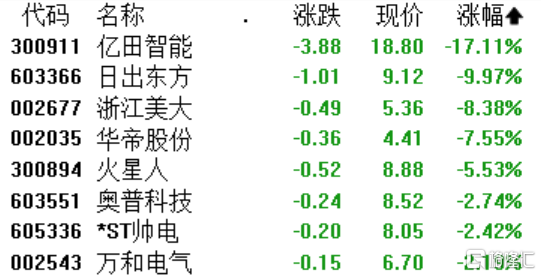
财通证券认为在3Q2026库存逐渐去化后,内销出货端或有所恢复,行业基本面或在4Q2026环比呈现改善。
影视院线板块走低,慈文传媒、横店影视、金逸影视跌停,文投控股、中广天择、欢瑞世纪、博纳影业跟跌。
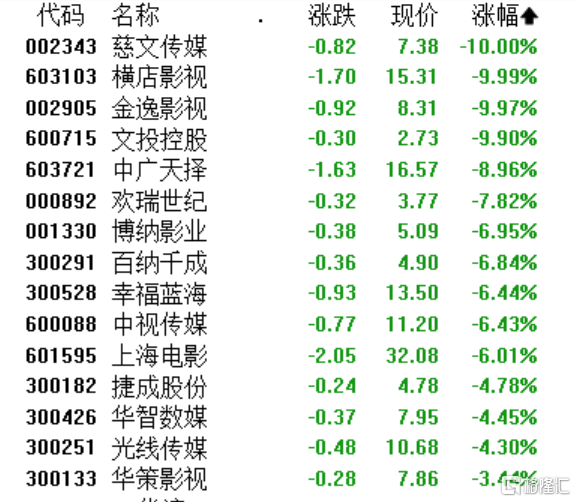
消息面上,今年前三季度,全国电影综合票房295.81亿元,观影人次7.51亿,同比分别下降约29.5%和23.8%;第三季度,全国电影总票房122.2亿元,同比下降3.9%,观影人次3.3亿,同比下降4.1%。
游戏板块下挫,凯撒文化、电魂网络、大晟文化跌停,冰川网络、星辉娱乐、迅游科技、中青宝跟跌。
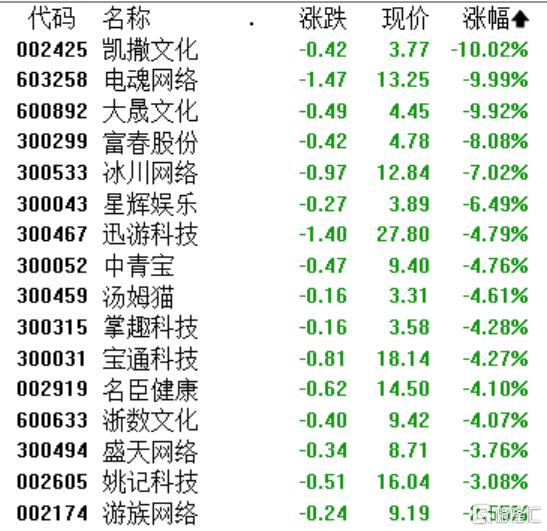
万联证券指出,10月国内客户端游戏市场实际销售收入61.17亿元,环比下降12.37%,同比下降15.36%。客户端市场收入回调,主要受长线产品流水缩减及双端互通产品阶段性调整影响。主要原因在于《三角洲行动》《原神》等双端互通产品流水下滑,长线客户端产品收入贡献偏低,新品增量规模较小。
展望后市,渤海证券认为,市场短期正处于底部的夯实阶段。尽管外围环境存在高度不稳定性,但管理层对“增强股市内在稳定性,促进资本市场平稳健康发展”要求的明确,令资本市场政策预期进一步升温。短期看,市场已出现明显缩量,后市还需有新的主线题材,以重新凝聚人气,形成赚钱效应,从而推动指数实现可持续的反弹过程。
SH 上证指数
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
25.6k