全球视野, 下注中国
打开APP
 12:45
大行评级 | 花旗:维持希慎兴业(0014.HK)买入评级 目标价降至29港元
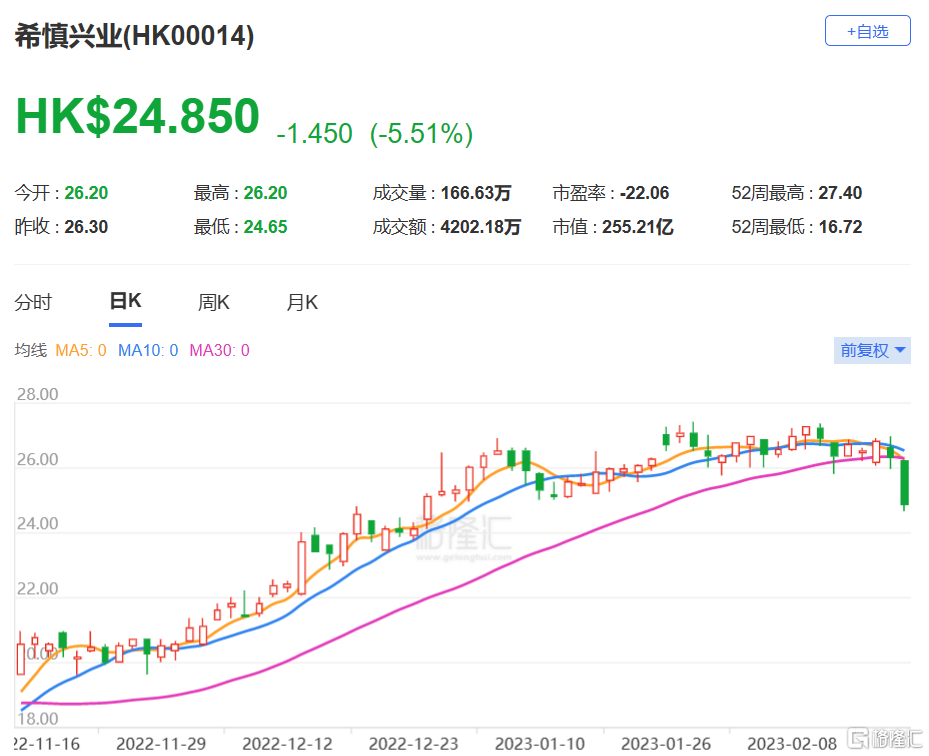
格隆汇2月20日丨花旗发表报告指,希慎(0014.HK)是继九仓置业(1997.HK)后第二间对香港奢侈品零售业务影响最大的香港房地产公司,并应会从中国的全面重新开放中受惠。不过,其相对较高的债务和永续证券敞口亦会增加其利息支出,令其盈利需要更长的时间才能恢复到疫情前的水平。该行认为,在重新开放后整体情绪回升的帮助下,希慎的目标是在2023至2025财年维持每股1.44港元的稳定派息。考虑到投资物业的较低利润率,该行维持“买入”评级,目标价由29.2港元微降至29港元。
相关股票
HK 希慎兴业
2023-02-20141.2k
商务、渠道、广告合作/招聘立即咨询