全球视野, 下注中国
打开APP
 12:42
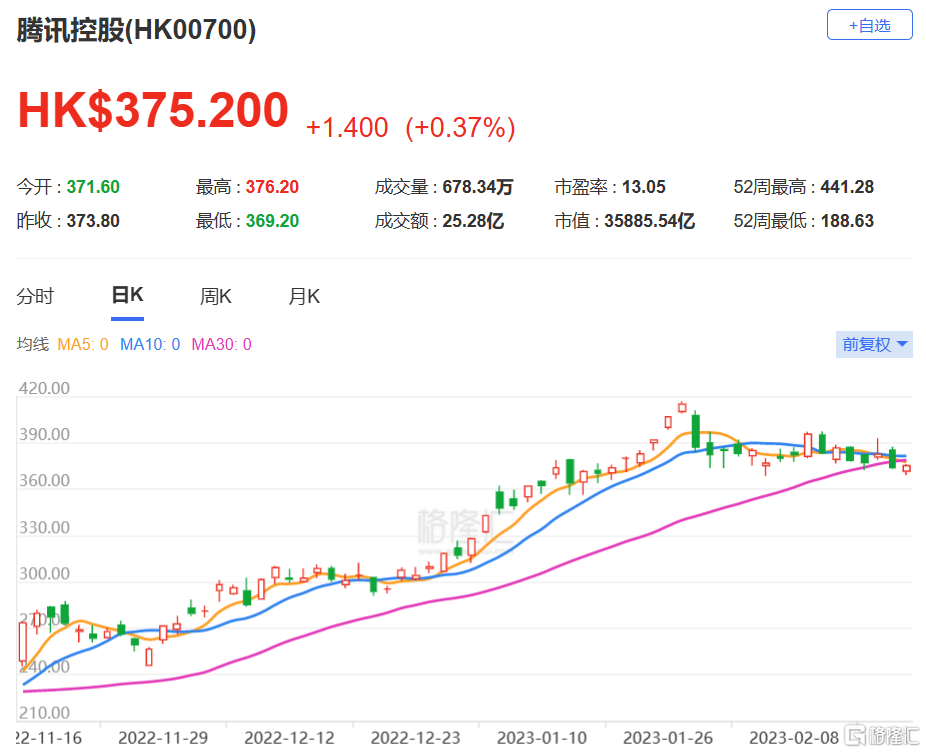
大行评级 | 招银国际:维持腾讯(0700.HK)买入评级 目标价上调至450港元
格隆汇2月20日丨招银国际发表报告指出,预期腾讯(0700.HK)去年第四季业绩将大致符合预期,料总收入按年跌1%至1,424亿元人民币,而去年第三季按年跌2%;但估计其非国际财务报告准则下盈利按年增长21%至302亿元人民币,对比去年第三季按年增长2%,主要由于营运效率改善及基数低。此外,招银国际对腾讯去年及去年第四季总收入预测各下调1%及3%,但对今明财年收入复苏保持正面看法,并提高腾讯非国际财务报告准则下今明财年的净利润预测1%及2%,至按年增长16%及14%,以反映高毛利的游戏及广告业务前景改善,相信利好腾讯期内毛利率。该行对腾讯目标价由381.6港元上调至450港元,维持“买入”评级。
相关股票
HK 腾讯控股
2023-02-2038.0k
商务、渠道、广告合作/招聘立即咨询