11:26
大行评级 | 大摩:料友邦去年新业务价值跌6% 维持“增持”评级
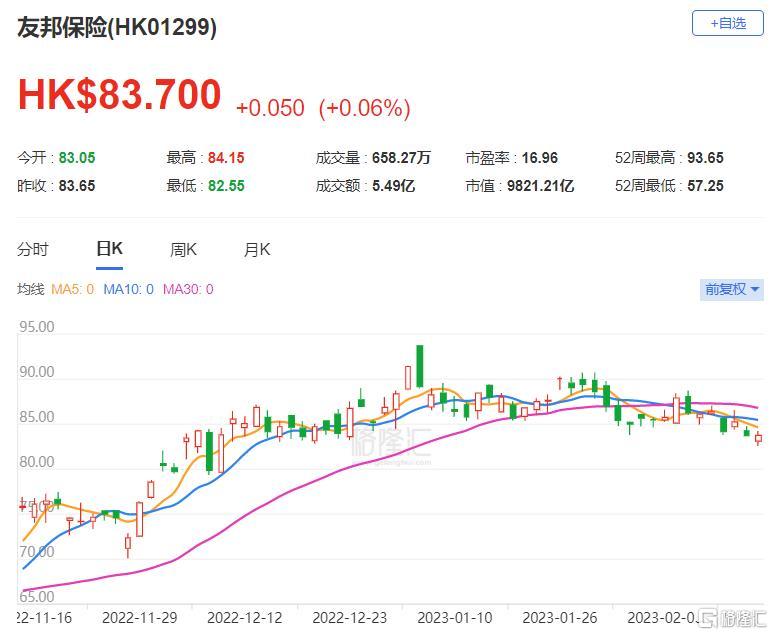
格隆汇2月20日丨大摩发表报告指,预期友邦保险(1299.HK)去年新业务价值以固定汇率计仅温和下跌,料将倒退6%。至于去年税后经营利润估计有轻微增长,以实际汇率计料升3%;假设派息比率会稳定于34%,派息的增长幅度预期亦相约。大摩认为,友邦旗下香港及内地市场的复苏步伐仍为主要催化剂,预料友邦今年的新业务价值今年可有双位数增长,维持对其“增持”评级,目标价112港元。该股现报83.7港元,总市值9821亿港元。
相关股票

HK 友邦保险

相关主题/热点

2023-02-2034.6k

商务、渠道、广告合作/招聘立即咨询
相关文章

中国滚珠导轨市场报告:整体销售规模和品牌市场份额

贝哲斯咨询 · 刚刚

cover_pic

全球硫回收尾气分析仪研究报告:市场规模、头部企业竞争及产业链分析

QYResearch信息咨询 · 刚刚

cover_pic

2026年自动薄膜涂布机市场发展趋势报告:容量、价格走势及竞争调研

贝哲斯咨询 · 刚刚

cover_pic

中国海洋业层压板市场深度分析:产品细分、应用需求与主要企业竞争格局

QYResearch信息咨询 · 刚刚

cover_pic

2026年四(二甲氨基)锡(TDMASn)市场发展现状与竞争格局分析报告

贝哲斯咨询 · 1分钟前

cover_pic

全球硫化氢管理(H2S)研究报告:市场规模、头部企业竞争及产业链分析

QYResearch信息咨询 · 1分钟前

cover_pic