12:57
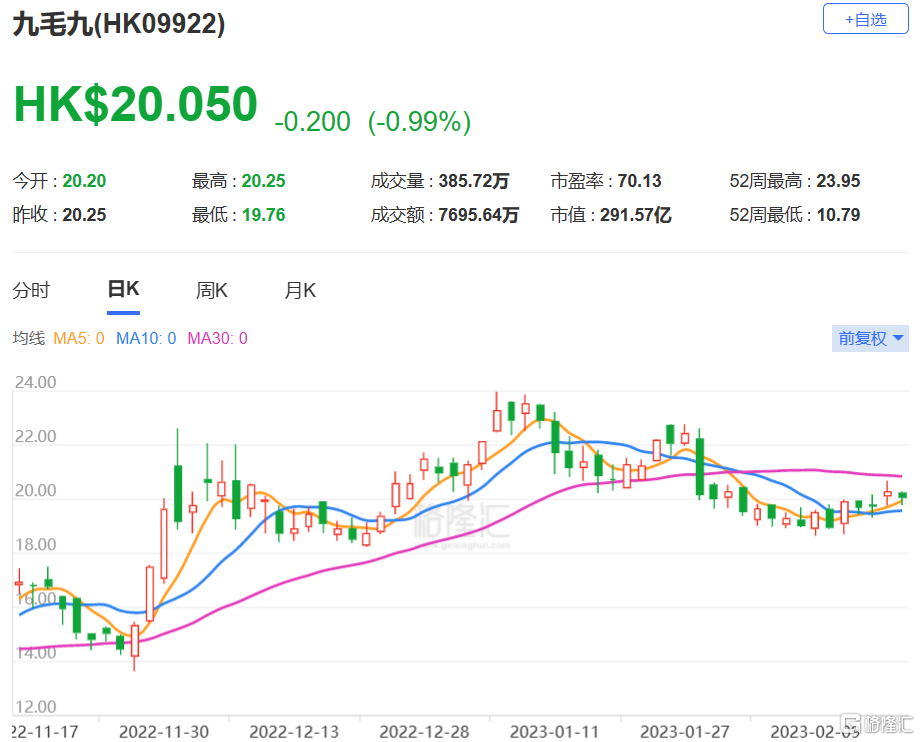
大行评级 | 大和:维持九毛九(9922.HK)跑赢大市评级 目标价上调至21.4港元
格隆汇2月17日丨大和发表报告指,因新冠疫情,导致九毛九(9922.HK)经营去杠杆化的影响大于预期。尽管市场普遍对中国重新开放具有高beta的公司变得更加积极,但认为公司盈利下行风险仍然存在。

该行维持对九毛九低于市场普遍预期的2022至2024年盈利预测,将2022财年每股盈测下调50%,惟将目标价由18港元上调至21.4港元,维持“跑赢大市”评级。
相关股票

HK 九毛九

相关主题/热点

2023-02-1746.4k

商务、渠道、广告合作/招聘立即咨询
相关文章

2026-2032全球汽车用热轧钢板行业投资价值评估及中长期发展预判

QYResearch信息咨询 · 刚刚

cover_pic

全球病人血管内冷却系统市场稳定增长:2032年规模将达1007百万美元

QYResearch信息咨询 · 刚刚

cover_pic

纯碘化铯中国市场洞察:头部企业市场份额与竞争定位深度解析

QYResearch信息咨询 · 刚刚

cover_pic

全球病人表面冷却系统市场稳定增长:2032年规模将达1161百万美元

QYResearch信息咨询 · 刚刚

cover_pic

碘化铯 (Na)中国市场洞察:头部企业市场份额与竞争定位深度解析

QYResearch信息咨询 · 刚刚

cover_pic

2026-2032全球汽车用冷轧钢板行业投资价值评估及中长期发展预判

QYResearch信息咨询 · 刚刚

cover_pic