12:20
大行评级 | 麦格理:首予美东汽车跑赢大市评级 目标价34港元
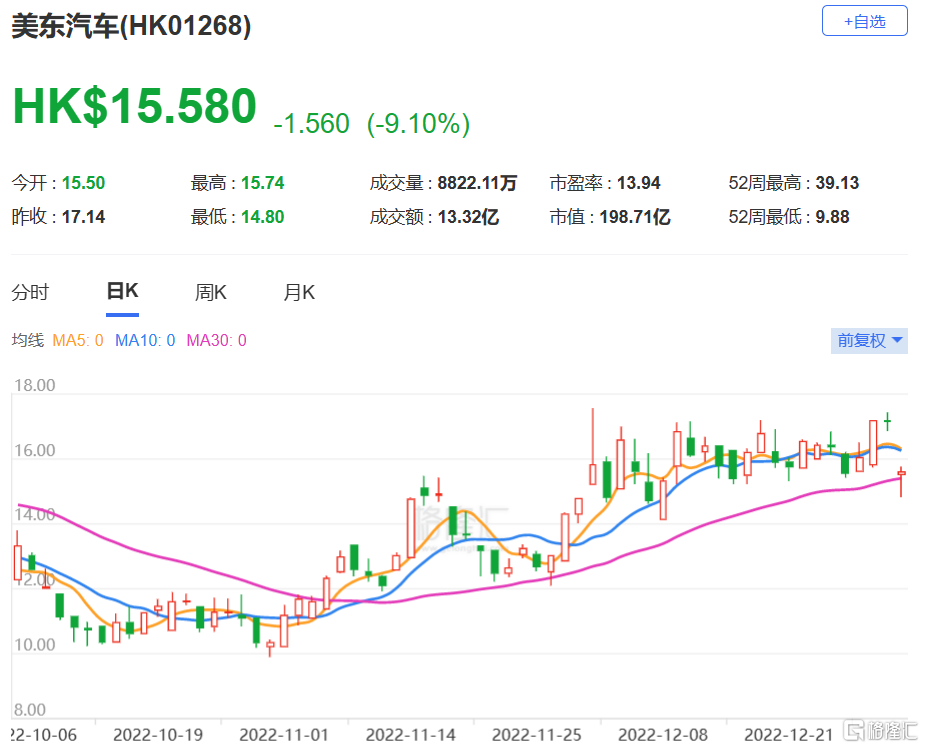
格隆汇1月5日丨麦格理发表报告指,首予美东汽车(1268.HK)“跑赢大市”评级及目标价34港元,相当于预测今年市盈率29倍。该行认为,美东在汽车经销行业拥有独特的模式,可以最大限度地提高营运效率以提高盈利能力、扩大现金流并进一步扩大业务规模,相信其2022至24财年的每股盈利复合年增长率将优于其2019至22财年。

该行指,美东汽车2022至2024财年的净利润复合年增长率为37%,高于同业中升(0881.HK)及永达汽车(3669.HK)各26%及30%,因此美东汽车的较高估值属合理。
相关股票

HK 美东汽车

相关主题/热点

2023-01-05118.2k

商务、渠道、广告合作/招聘立即咨询
相关文章

2026-2032全球与中国 勒索软件准备情况评估 市场全景洞察:现状剖析与未来增长新势能

QYResearch信息咨询 · 刚刚

cover_pic

2026年全球无油防晒霜行业融资分析及投资可行性研究报告

QYResearch信息咨询 · 刚刚

cover_pic

无线坞站单项冠军申报专项市场调研:全国市占率、销售收入与销量数据分析

QYResearch信息咨询 · 刚刚

cover_pic

全球购物应用市场规模现状及产业深度洞察(2026-2032)

QYResearch信息咨询 · 刚刚

cover_pic

全球闪点和燃点测试仪行业头部企业市场占有率及调研报告

QYResearch信息咨询 · 刚刚

cover_pic

铁路平车行业深度解析:市场前景评估与商业机遇分析报告

QYResearch信息咨询 · 刚刚

cover_pic