全球视野, 下注中国
打开APP
 12:14
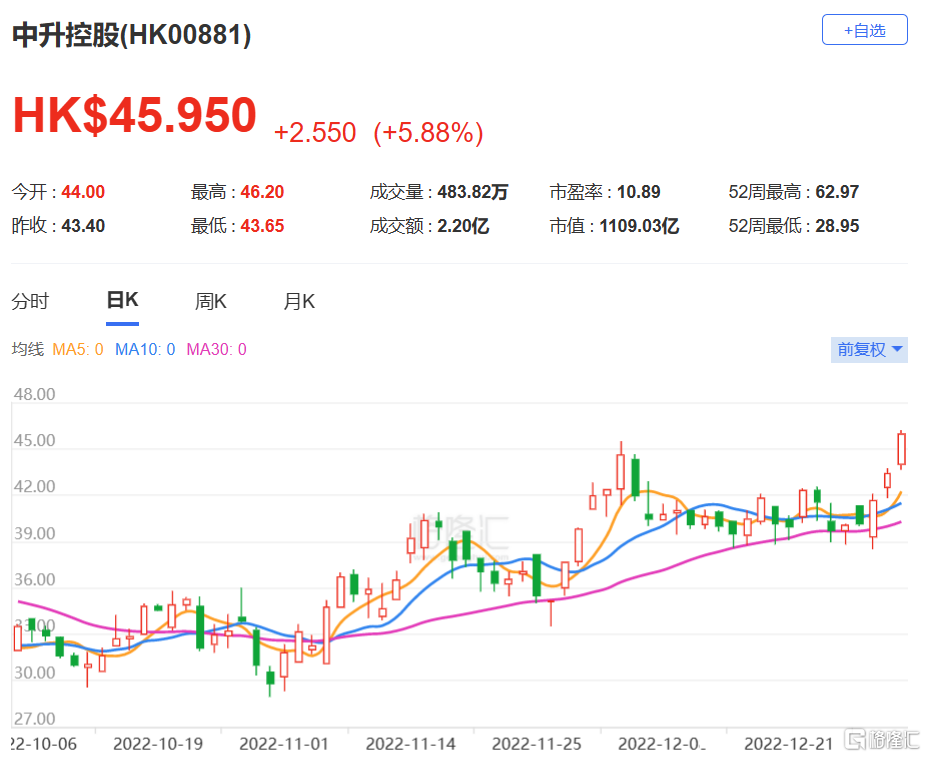
大行评级 | 麦格理:首予中升控股跑赢大市评级 目标价81.6港元
格隆汇1月5日丨麦格理发表报告指,中升(0881.HK)在经销行业的经销网络、奢侈品牌曝光率和营运效率方面具有强大的竞争优势,指集团处于有利地位,可以捕捉不断增长的汽车升级换代需求,该行首予中升“跑赢大市”评级及目标价81.6港元,相当于预测今年市盈率14.5倍。该行表示,在中国汽车经销商领域中首选中升,因为其在中国与主要豪华汽车品牌的关系密切,并且在二手车市场有较早部署。麦格理预计,中升将在2022至2024财年达到15.6%和26.4%的收入和净利润复合年增长率,料期内每股盈利复合年增长率为26.4%,优于2019至2022财年复合年增长率的23.9%。
相关股票
HK 中升控股
2023-01-05151.7k
商务、渠道、广告合作/招聘立即咨询