全球视野, 下注中国
打开APP
 12:43
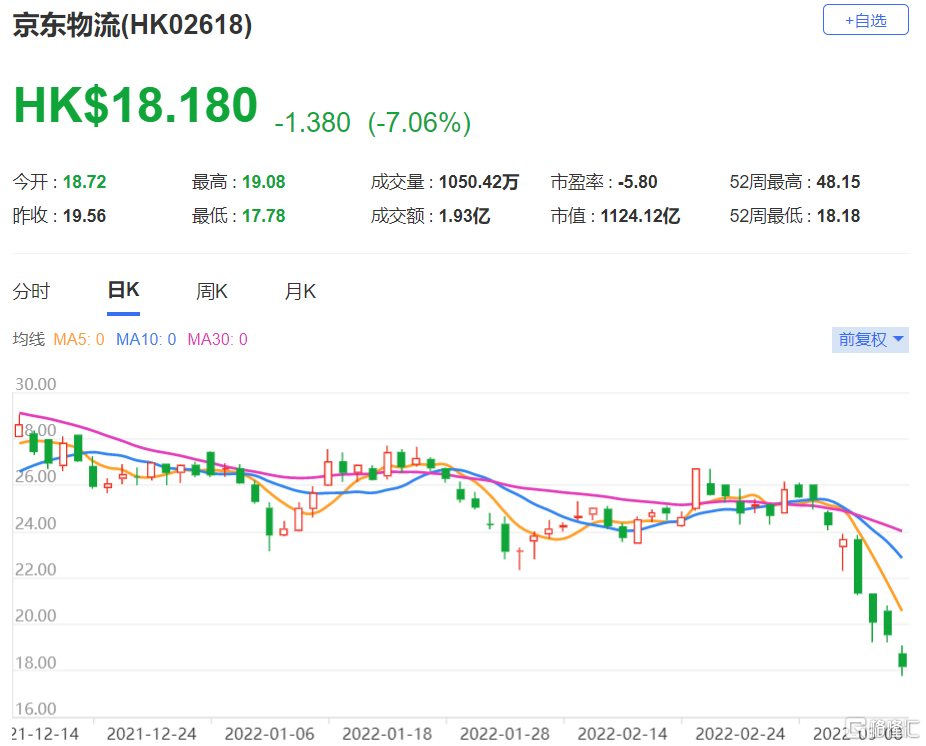
大行评级 | 大和:重申京东物流(2618.HK)买入评级 目标价36.5港元
格隆汇3月11日丨大和发表研报指,京东物流(2618.HK)去年全年外部客户及每名客户平均收入增长依然强劲,分别增长42%及9%。管理层为今年业务发展列出积极的指引,目标达到收支平衡,又指近期燃料成本高企预料会影响外包成本,但大部分合约已承包出去,因此燃料成本影响可控。大和表示,在经济放缓情况下,客户对成本节约及运营效率提高的需求不断增加,预计2022年外部各方的收入贡献将增加,维持对公司非公认会计准则净利润率至2024年达到1.5%至2.5%的预测。该行并将2022至2023年收入预测上调3%至4%,以反映外部收入增长强于预期,同时预测内部收入将下降,考虑到近期投资情绪疲弱,将目标价从42港元下调至36.5港元,重申“买入”评级。
相关股票
HK 京东物流
2022-03-11129.4k
商务、渠道、广告合作/招聘立即咨询