全球视野, 下注中国
打开APP
 11:40
大行评级 | 大摩:予基石药业-B(2616.HK)增持评级 目标价14港元
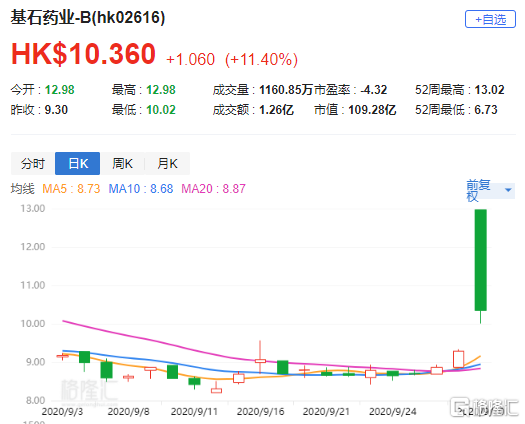
格隆汇9月30日丨大摩发研报指,将基石药业-B(2616.HK)目标价由16.3港元下调至14港元,维持2020年经营预测不变,但由于运营及财务支出增加,预计2021至2022年每股亏损将增加0.5%至2%。大摩又指,考虑到创新候选药物或因被纳入国家医保药品目录(NRDL)而降价,因此削减长期预测,但表示产品线研发及药品审批若胜预期,仍然可看到公司有显著上升空间,基于基石药业在内地快速增长的肿瘤药市场的地位,予“增持”评级。该股现报10.36港元,涨11.4%,最新总市值109亿港元。
相关股票
HK 基石药业-B
2020-09-30607.6k
商务、渠道、广告合作/招聘立即咨询