谨防二次下跌,看清全球资产加速下跌背后原因
先看几组数据:
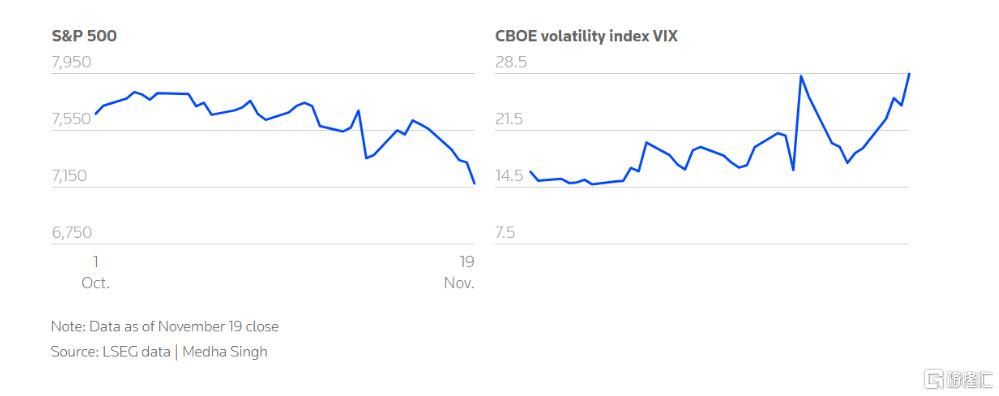
标普500指数连续第七个交易日下跌,创下自2020年2月以来最长的连跌纪录。
标准普尔500指数和道琼斯指数录得自2025年4月以来最大的单周百分比跌幅,当时美国总统唐纳德·特朗普宣布了其震动市场的关税方案。
纳斯达克指数本周跌幅创下自2020年3月以来最大单周跌幅。该科技股为主的指数今年以来已转为负值。
费城半导体指数是近几个月来推动大盘上涨的主要力量,6 月中旬涨幅一度高达 106.6%。但如今这股光环已然消退,该指数年初至今的涨幅已缩水至18.7%。
芝加哥期权交易所市场波动率指数(通常被称为华尔街的“恐慌指数”)升至 2025年4月7日以来最高收盘价。
政策导火索跟流动性挤兑
政策导火索跟流动性挤兑是本次资产加速下滑的根本原因:
政策与监管预期转向
11月3日美国中期选举中民主党取得全面胜利,同时掌控国会参众两院,并在俄亥俄、宾夕法尼亚、密歇根、威斯康星四个关键摇摆州实现翻转。市场由此担忧民主党执政将强化对 AI 数据中心项目审批、算力能耗管控及人工智能安全领域的监管约束,此前市场对 AI 基建无边界扩张的定价逻辑被系统性修正,纳斯达克指数随后进入加速下跌阶段。
货币政策收紧与利率冲击
美联储主席沃什在9月16日宣布加息25个基点,联邦基金利率目标区间升至3.75% 至4%,此次加息为2023年以来首次加息。最新点阵图显示,年内利率将进一步上行至4%至4.25%区间,美联储同时明确放弃前瞻指引,将物价稳定作为政策核心目标。市场对12月再次加息的预期概率最高触及100%,截至11月20日回落至 91.4%。
受持续升温的加息预期推动,10年期美国国债收益率在10月初升至5.36%,创下 2002年以来的最高水平,对零息资产黄金与高估值科技板块形成双重估值压制。
流动性分层与算力板块风险重定价
加息预期与AI板块下跌形成共振,风险资产整体进入去杠杆进程,其中AI算力相关资产出现明显的流动性分层特征。
从板块表现看,海外上市的算力云服务商、GPU 服务器厂商及光模块企业,在英伟达事件后的下跌幅度显著跑输IXIC(纳指综合)与费城半导体指数,板块β明显放大。
同一时间窗口内,久期相近的科技成长股并未出现同等幅度的下跌,说明本轮下跌的核心驱动并非单纯的长端利率上行,而是算力赛道自身的风险重定价。期权市场方面,算力板块标的的看跌期权成交量与隐含波动率相对IXIC的溢价快速走阔,反映杠杆资金正集中离场避险。
科技资产与2000年互联网资产相比
当前 AI 算力周期与2000年互联网泡沫在情绪特征、加息传导、监管后段释放上具备高度相似性,板块出现估值回调与叙事修正符合历史规律。但从经济大环境、产业对于国家的战略意义等角度来说都有极大的变化,不能直线对比,能通过目前的背景看后续应该持续还会有负面新闻出现。而可能出现反转的条件在后面段落里会标注。
全球经济跟地缘环境:
90年代美国处于新经济黄金期,信息技术革命拉动生产率持续提升,1999年美国呈现 “高增长、低通胀” 的特征。全球层面,冷战结束后全球化加速推进,贸易壁垒持续降低,东亚供应链逐步成熟,为美国低通胀提供了供给端支撑。地缘冲突整体缓和,市场风险偏好长期处于高位。
当前全球经济处于 “高通胀、低增速” 的滞胀边际状态,美国经济韧性强于欧日,但增长动力逐步向消费端收敛。全球化退潮,供应链重构,贸易壁垒抬升,能源转型与地缘冲突持续推升供给端成本,通胀粘性显著强于2000年周期。
地缘层面,大国博弈常态化,科技管制、出口限制贯穿产业发展全程,AI 算力同时具备商业与战略属性,主权算力需求成为新增变量,行业发展深度绑定地缘政治格局。
财政及货币政策:
2000年时期财政端,克林顿政府任期内推行增税与减支改革,联邦财政从赤字转为持续盈余,2000财年财政盈余达到2362亿美元,为战后最高水平,政府部门不仅不挤占市场资金,反而通过债务偿还向市场释放流动性。货币端,为应对经济过热与资产价格泡沫,美联储从1999年6月开启加息周期,至 2000 年5月累计加息6次,联邦基金利率从4.75%上行至6.5%,累计抬升175个基点,刺穿以股权融资续命的互联网企业泡沫。
当前财政端,已从盈余时代转入持续高赤字阶段,2026财年联邦财政赤字创五年新高,目前存在政府、企业抢钱的现状。政府持续大规模发债,长端美债供给压力成为利率上行的独立驱动因素,形成典型的财政主导环境。 货币端,美联储于2026年9月重启加息,市场目前预估12月及2027年仍会计价加息。
产业核心问题:
互联网时期,产业层面互联网商用化初期用户规模快速增长,但商业模式尚未跑通。市场定价逻辑从盈利转向 “眼球经济”,用户数、点击量、页面浏览量成为核心估值依据,大量无收入、无盈利的企业通过 IPO 上市融资。硬件与电信端,运营商举债铺设全球光纤网络,电信行业累计负债超 5000 亿美元,形成严重的产能过剩。
当前产业层面AI 大模型已验证商业价值,算力需求具备真实下游支撑。英伟达单季度营收突破1158亿美元,数据中心业务同比增长110%,毛利率维持在74.8%的高位,龙头企业具备极强的现金流造血能力。但强资本开支也在逐渐吞噬现金流。
微软、谷歌、亚马逊、Meta、甲骨文2026年前9个月资本开支合计5569亿美元,已超过同期经营现金流5429亿;七巨头中四家自由现金流为负。
目前超大云厂商(MSFT/GOOGL/META)几乎全部是主体信用无抵押债可以平滑逆周期曲线。但中小型运营商依赖 GPU 抵押融资扩张(据高盛曾今统计,预估资产抵押类债务在赛道整体债务里落在 30%-40% 区间,贡献 80% 以上再融资违约风险)。
英伟达事件造成自身股市下跌以外,很多中小算力运营商依赖的是GPU抵押融资扩张,英伟达是这套融资底部的信用基石,当信用基石被市场怀疑时,对于存量债务会降低抵押物估值,提高利率或者直接要求提前还款。对于增量债务减少LTV(贷款价值比),减少贷款或者直接关闭,一定程度上都会影响企业再融资成本。
这个体系跟2000年设备商给下游运营商担保赊销一样,只不过2000时期的风险敞口更大,这波英伟达是有上限(一般项目价值20-25%),这种信用扩张模式就是在行业上升期(牛市)的时候不会有人去清算价格,一旦周期下行就会引发去杠杆共振,加大周期跌幅。
其次需要关注最新关于英伟达的文章,其被SEC进行会计调查,虽说SEC调查不等于已经认定存在会计违规,大量 SEC 调查最后不会做出处罚,但这是个征兆。同样可能如同互联网时期因为财务造成问题造成二次下跌。
2000年以来黄金跌幅对比
除了科技以外,黄金带动的整体有色板块在2025年走了个大牛后,2026年1月见顶后持续回调,目前已从1月高位5626.8回调到3595,回调幅度近38%,用时10个月。笔者汇总了一下从2000年到现在回调幅度超过30%的历史数据,在这其中观察异同点,为后续的黄金走势做一定的推演。
第一轮:2008年金融危机流动性冲击型急跌
下跌核心原因
全市场流动性冻结,黄金被优先抛售:雷曼兄弟破产引发系统性流动性危机,机构面临赎回、保证金追缴压力;黄金因全球流动性最好、变现能力最强,被优先卖出换取现金,出现避险资金不避险的流动性踩踏。
美元阶段性走强:危机中全球美元回流美国,美元指数大幅拉升,直接压制美元计价的黄金。
大宗商品普跌 + 通缩预期:原油等商品价格暴跌,市场交易通缩逻辑,黄金的抗通胀吸引力短期弱化。
后续大牛市的驱动因素
美联储货币全面宽松:联邦基金利率降至0-0.25%,先后推出QE1、QE2、QE3,基础货币大幅扩张,美元信用贬值、长期通胀预期升温,实际利率持续走低。
欧债危机爆发:希腊、西班牙等国主权债务危机蔓延,欧元信用受损,全球两大储备货币同时出现信用问题,黄金的货币属性被持续强化。
投资与实物需求共振:黄金ETF持仓大幅增长,全球央行从净卖家转为净买家,新兴市场实物黄金需求持续上升。
第二轮:2011-2015年基本面驱动的四年长熊市
下跌核心原因
美联储货币政策全面转向,实际利率回升:2013年伯南克释放退出QE 信号,2014 年 QE3 正式结束,2015年12月开启金融危机后首次加息。美元指数走牛,美债实际利率转正上行,黄金持有成本大幅抬升。
避险需求持续消退:欧债危机逐步缓和,美国经济率先复苏,全球风险偏好持续回升,美股走出长牛,资金从避险资产持续流向风险资产。
通胀长期低迷:美国页岩油革命带来能源供给爆发,原油从100美元以上暴跌至30美元附近,全球通胀预期大幅降温,黄金抗通胀需求弱化。
投资资金持续流出:2013-2015年全球黄金ETF累计减仓超1215吨,投机多头持续平仓,形成负向价格循环。
矿产供给增长:矿山产量年均增速高于行业长期平均,供给端形成额外压制。
后续新一轮超级牛市的驱动因素:
加息周期见顶,货币政策重回宽松:2015年加息落地成为利空出尽,2019年美联储开启降息,2020年疫情后降至零利率并推出无限量 QE,实际利率再度深度转负。
全球央行购金潮(去美元化):地缘冲突、贸易摩擦加剧,各国央行加速增持黄金以实现外汇储备多元化,央行购金成为需求端最大增量。
地缘与通胀双重共振:俄乌冲突、供应链重构推升通胀,滞胀预期升温,黄金的避险与抗通胀属性同时被激活。
美元信用体系弱化:美国财政赤字持续扩大,债务上限问题反复发酵,美元储备货币地位受到长期挑战。
第三轮:2026 年本轮货币政策重估、流动性挤兑下跌
下跌核心原因
美联储货币政策彻底逆转定价:年初市场普遍交易全年降息,随后通胀粘性持续超预期,美联储票委释放鹰派信号,甚至出现单次加息 50bp 的讨论;市场预期从降息转为加息。
跨资产流动性挤兑:英伟达治理与监管冲击引发全球科技股、风险资产普跌,杠杆资金面临追保压力;黄金因高流动性再次被优先抛售变现,出现与2008年类似的流动性风险踩踏,与风险资产同时下跌。
多头拥挤 + 技术破位:前期黄金多头交易过于拥挤,价格跌破关键技术位后,杠杆资金强制平仓、CTA 趋势资金反手做空,形成自我强化的下跌循环。
美元指数走强:美国经济相对强势、加息预期支撑美元指数上行,进一步压制金价
后续可能稳住以及继续上涨的因素:
(反转最强)美联储货币政策转向确认:通胀回落、加息周期见顶,市场重新定价降息,实际利率见顶回落。
流动性冲击缓解:风险资产抛售潮平息,机构赎回压力消退,现金为王阶段结束,资金回流黄金;
央行持续购金托底:全球央行在金价下跌过程中持续增持,形成需求底;地缘风险或经济衰退预期升温:避险需求重新回归,黄金的对冲属性被激活。
本轮黄金下跌速度快,修复起来速度也会快,目前最关键的还是看美联储的货币政策。中金预估明年2027年下半年油会供给超过需求,可能中期内在地缘冲突不进一步升级的情况下,油价可能会保持高位震荡,这为未来的通胀控制带来良性结果。
后续若持续下跌可能的推动力
1、若油价/关税令通胀保持粘性,终点上探 5%+是未充分定价的情景——这会同时杀高估值科技股与黄金。
2、若未来AI行业2027年盈利预期一致性下修会造成盈利不兑现杀业绩的情况。同时如果有AI大型企业被查出财务问题,可能会带来二次下杀。
3、黄金虽然央行购入一定程度上有稳市场的作用,但对于短期惯性下杀影响不大,2013年-2015年央行持续购入黄金还是没抵住当时的大幅下杀。后续需要关注ETF以及短期 BIS 黄金掉期规模数量情况。
后续可能反转的推动力
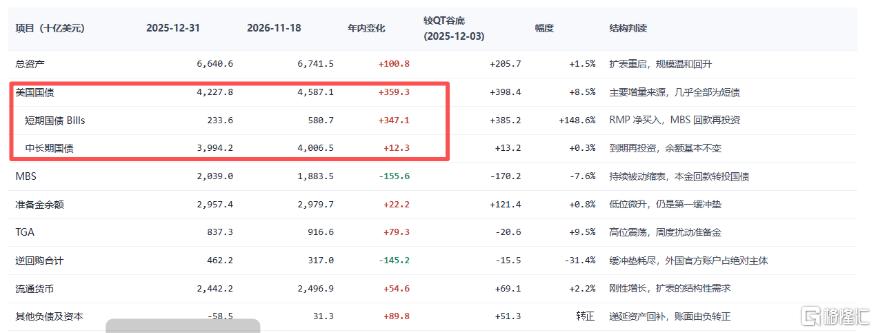
1、美联储政策转向、向全球释放流动性,目前美联储资产负债表里通过购买短期国债补充准备金,释放流动性,未来不排除12月份可能会继续实施RMP。但长期市场转向还得看利率。
2、政策反转,若市场持续下跌,政治压力可能推动AI监管预期缓和、数据中心关税撤销等带来市场预期提升。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。