科伦系迎80后新帅,185亿“输液大王”扶子“上位”


 雷达财经出品文|周慧 编|孟帅
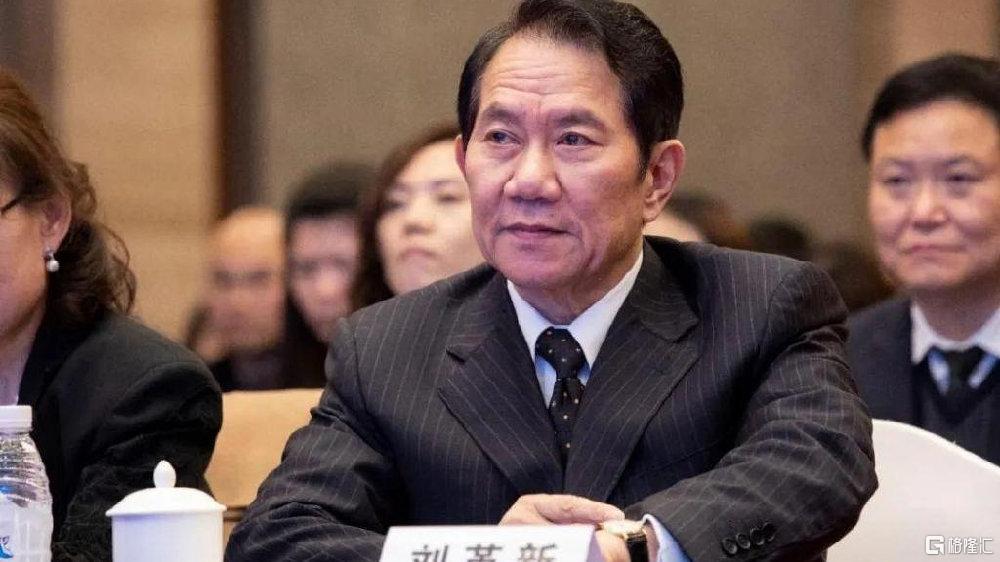
执掌科伦三十载后,身家185亿元的“输液大王”刘革新正式交棒给儿子刘思川。
11月18日,A股上市公司科伦药业发布公告称,创始人刘革新已辞去董事长职务,辞职后将继续作为公司董事、董事会战略委员会主任委员履职,并继续担任公司部分子公司董事长或董事职务。
同日,科伦药业控股港股上市子公司科伦博泰亦披露,刘革新亦已辞任该公司董事会主席,并继续担任公司非执行董事。
而接过两家上市公司一号位指挥棒的新帅,正是刘革新的儿子刘思川。从其履历来看,生于1984年的刘思川已在科伦体系内历练近20年,涉足财务、生产、研发、营销、资本运营等多个系统。
不过,这位80后新帅,仍面临着不小的挑战。今年前三季度,科伦药业实现营收131.13亿元,同比下降1.24%;录得归母净利润14.67亿元,同比增长22.18%。
但科伦药业归母净利润的增长,很大程度上依赖的是科伦博泰此前收到的一笔和解金。扣除非经常性损益后,公司前三季度归母净利润将同比下滑7.48%。
值得一提的是,今年上半年,承担科伦药业创新药转型重任的科伦博泰,则交出了一份营收、净利双增的财报。
今年上半年,科伦博泰实现营收9.78亿元,同比增长2.93%;录得归母净利润3.88亿元,同比扭亏为盈。
“输液大王”让位,交棒80后少帅
11月18日,科伦药业发布公告称,为更好地支持公司持续发展,董事长刘革新于近日向董事会递交辞职报告,申请辞去公司董事长职务。
科伦药业表示,辞任董事长后,刘革新将继续作为公司董事、董事会战略委员会主任委员履职,并继续担任公司部分子公司董事长或董事职务。
作为公司创始人,现年75岁的刘革新历经三十载岁月,引领科伦从一家初创企业逐步成长为涵盖大输液、抗生素中间体、创新药及大健康产业的高度专业化创新型医药集团。
将时间线拨回至1996年,彼时,医药产业投资逐渐向民间资本敞开大门,刘革新瞅准时代机遇,辞去高薪职务,创办了科伦药业的前身——四川科伦大药厂。
在刘革新的带领下,科伦药业后续靠着输液产品在市场上站稳脚跟。此后,公司持续深耕输液领域。
2003年至2010年,科伦药业陆续收购了十余家输液企业,公司产能大幅提升,一举奠定了其国内输液龙头的地位。2010年6月,科伦药业成功登陆A股资本市场。
在此次发布的公告中,科伦药业称,刘革新始终秉持“科学求真,伦理求善”的企业宗旨,在产业升级、环保攻坚、研发体系构建与全球化布局中倾注全部心血,为科伦的高质量发展作出不可替代的历史性贡献。
随着刘革新的卸任,科伦药业将迎来一位80后少帅——刘思川。而刘思川还有一个特殊的身份,即刘革新之子。
科伦药业在前述公告中披露,公司于当日召开第八届董事会第十七次会议,全票审议通过了《关于选举公司董事长的议案》,董事刘思川被选举为公司新任董事长,任期自本次董事会审议通过之日起至第八届董事会任期届满之日止。
同时,根据《公司章程》的相关规定,董事长刘思川将成为公司法定代表人,并继续担任公司总经理。
同日,科伦药业控股港股上市子公司科伦博泰亦发布公告称,刘革新已辞任董事会主席,并继续担任公司非执行董事,刘思川则被选举为新任董事会主席。
公开信息显示,刘思川出生于1984年,拥有硕士研究生学历,系高级经济师。
截至目前,刘思川直接持有科伦药业约834.63万股股票,并通过上海通怡投资管理有限公司管理的“通怡梧桐10号、13号及20号私募证券投资基金”间接持有公司2265.06万股股票。
2007年,刘思川以董事长助理的身份正式加入科伦药业;2009年6月进入公司董事会;2012年7月出任副总经理;2015年9月升任公司总经理。
从其从业履历来看,刘思川已在科伦体系内任职近20年,涉足财务、生产、研发、营销、资本运营等多个系统。
有分析认为,此次刘思川接棒,遵循了川企二代接班“经营层—董事会—董事长”的路径。如今,科伦系母子公司同步换帅,意味着战略决策层已完成从刘革新向刘思川的过渡。
前三季度“增利不增收”,科伦药业输液主业承压
早在2016年,刘革新就曾公开表态称,要在企业全盛时期、无外界危机时,完成公司董事长的换届。但从公司近期的业绩表现来看,科伦药业正面临着一定的压力。
回顾2025年,科伦药业实现营收185.13亿元,同比下降15.13%;录得归母净利润17.02亿元,同比减少超4成。
今年前三季度,科伦药业则交出了一份“增利不增收”的业绩答卷:报告期内,公司营收同比下降1.24%至131.13亿元;归母净利润约14.67亿元,较上年同期增长22.18%。
不过,同期公司的扣非净利润却同比下降7.48%至10.61亿元。这意味着,科伦药业前三季度的净利增长,主要得益于非经常性损益的贡献。
财报显示,今年前三季度,科伦药业营业外收入约7.11亿元,较上年同期激增15223.71%,该项收入增长主要系报告期内收到和解金。
此前6月,科伦药业曾通过公告披露,公司控股子公司科伦博泰收到了苏州宜联生物医药有限公司(简称“宜联生物医药”)就YL201对外授权事宜应向科伦博泰分享的收入6.03亿元。
根据公告,该收入源于去年12月16日科伦博泰与宜联生物医药等订立的和解协议——宜联生物医药应就其管线中YL201(B7H3)、YL202(HER3)、YL211(cMet)、YL212(DLL3)、YL221(EGFR)及YL222(PD-L1)于和解生效日期前通过对外授权所产生收入,以及于和解生效日期后通过对外授权及未来销售所产生的收入及净利润(如适用),与科伦博泰分享一定比例。
科伦药业表示,自年初至公告披露日,科伦博泰共收到和解金约7.03亿元(包含前述6.03亿元),根据公司享有科伦博泰的权益比例计算,占公司2025年经审计归母净利润的23.3%。
回到公司主业上,分产品来看,科伦药业的营收主要由输液、非输液及研发项目三大板块构成。
同花顺iFinD数据显示,此前很长一段时间,输液产品常年占据着科伦药业第一大收入来源的位子,但2024年以后,该板块的营收占比被非输液板块反超。
今年上半年,科伦药业输液业务实现销量19.29亿瓶/袋,同比下降0.94%;销售收入约35.59亿元,同比下降5.08%。
科伦药业表示,报告期内,四川关于氯化钠等大容量注射液省际联盟带量联动采购落地执行,在国家集采1-8批续约工作中公司适度降价积极续标,以及部分竞争激烈的治疗性产品持续给予销售政策倾斜,对今年上半年销售收入产生了一定影响。
同期,科伦药业非输液药品(不含创新药)实现销售收入16.99亿元,同比增长3.26%;研发项目贡献收入3.2亿元,同比骤降近5成。
此外,受海外授权收入减少等因素影响,科伦药业海外收入亦有所承压,上半年营收约7.71亿元,同比下降31.81%。
今年前三季度,科伦药业的销售毛利率为47.39%,较上年同期下滑约0.5个百分点。
布局创新药多年,科伦博泰上半年成功扭亏
母公司科伦药业业绩承压之际,其创新药子公司科伦博泰却交出了一份较为亮眼的半年报。
天眼查信息显示,四川科伦博泰生物医药股份有限公司(简称“科伦博泰”)注册成立于2016年,后于2023年7月在港交所主板上市。
据了解,科伦博泰是一家致力于肿瘤学、免疫学、代谢及其他治疗领域的创新药物的研发、制造及商业化的生物医药公司。
科伦博泰援引弗若斯特沙利文资料称,其是首家将内部发现及开发的 ADC 候选药物授权给前十大生物制药跨国公司的中国公司。
截至上半年末,科伦博泰业务已经覆盖30个省份、300余个地级市及2000余家医院;商业化团队超800人,较上年同期几乎翻倍。
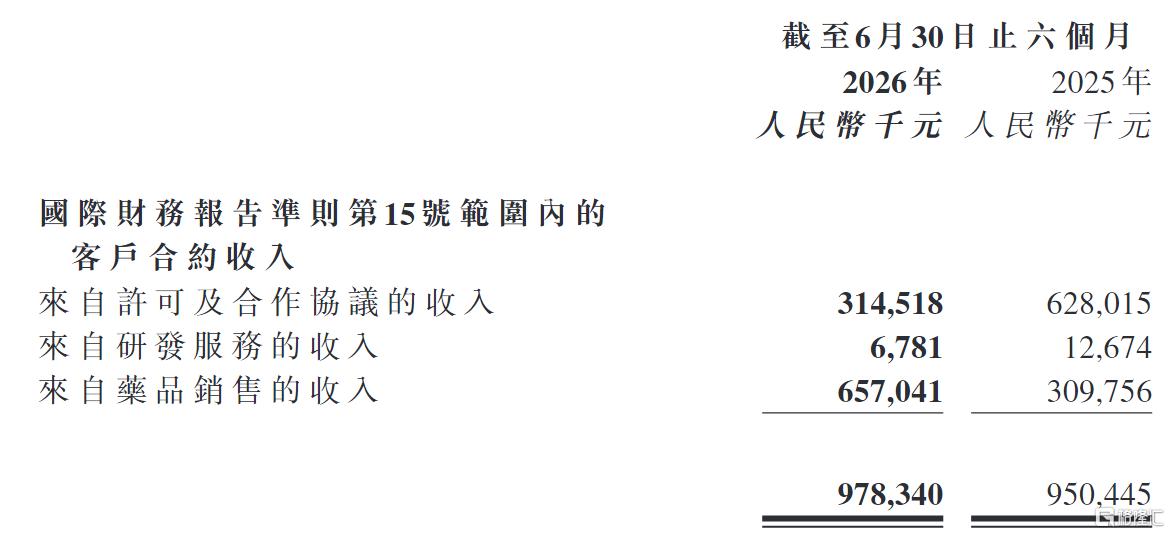
今年上半年,科伦博泰实现营收9.78亿元,同比增长2.93%;录得归母净利润3.88亿元,同比扭亏为盈;毛利率为75.3%,同比提升约5.9个百分点。
财报显示,科伦博泰营收主要由来自许可及合作协议的收入、来自研发服务的收入及来自药品销售的收入三大板块构成。
今年上半年,公司来自药品销售的收入约6.57亿元,同比增长112.12%,该板块成为公司当期业绩增长的主要引擎。
同期,公司来自许可及合作协议的收入、来自研发服务的收入分别为3.15亿元、678.1万元,同比减少49.92%、46.5%,一定程度上拖累了公司的营收表现。
 雷达财经注意到,作为开发ADC的先行者之一,科伦博泰近年来持续加码研发投入。
同花顺iFinD数据显示,2021年至2025年,公司的研发费用分别为7.28亿元、8.46亿元、10.31亿元、12.06亿元及13.2亿元,占当期营收的比重为2251.31%、105.23%、66.92%、62.4%及64.13%。
今年上半年,科伦博泰的研发费用约7.68亿元,同比增长25.66%,占营业收入的比重升至78.54%。
在研发持续不断的“烧钱”投入下,科伦博泰收获了丰硕的成果。
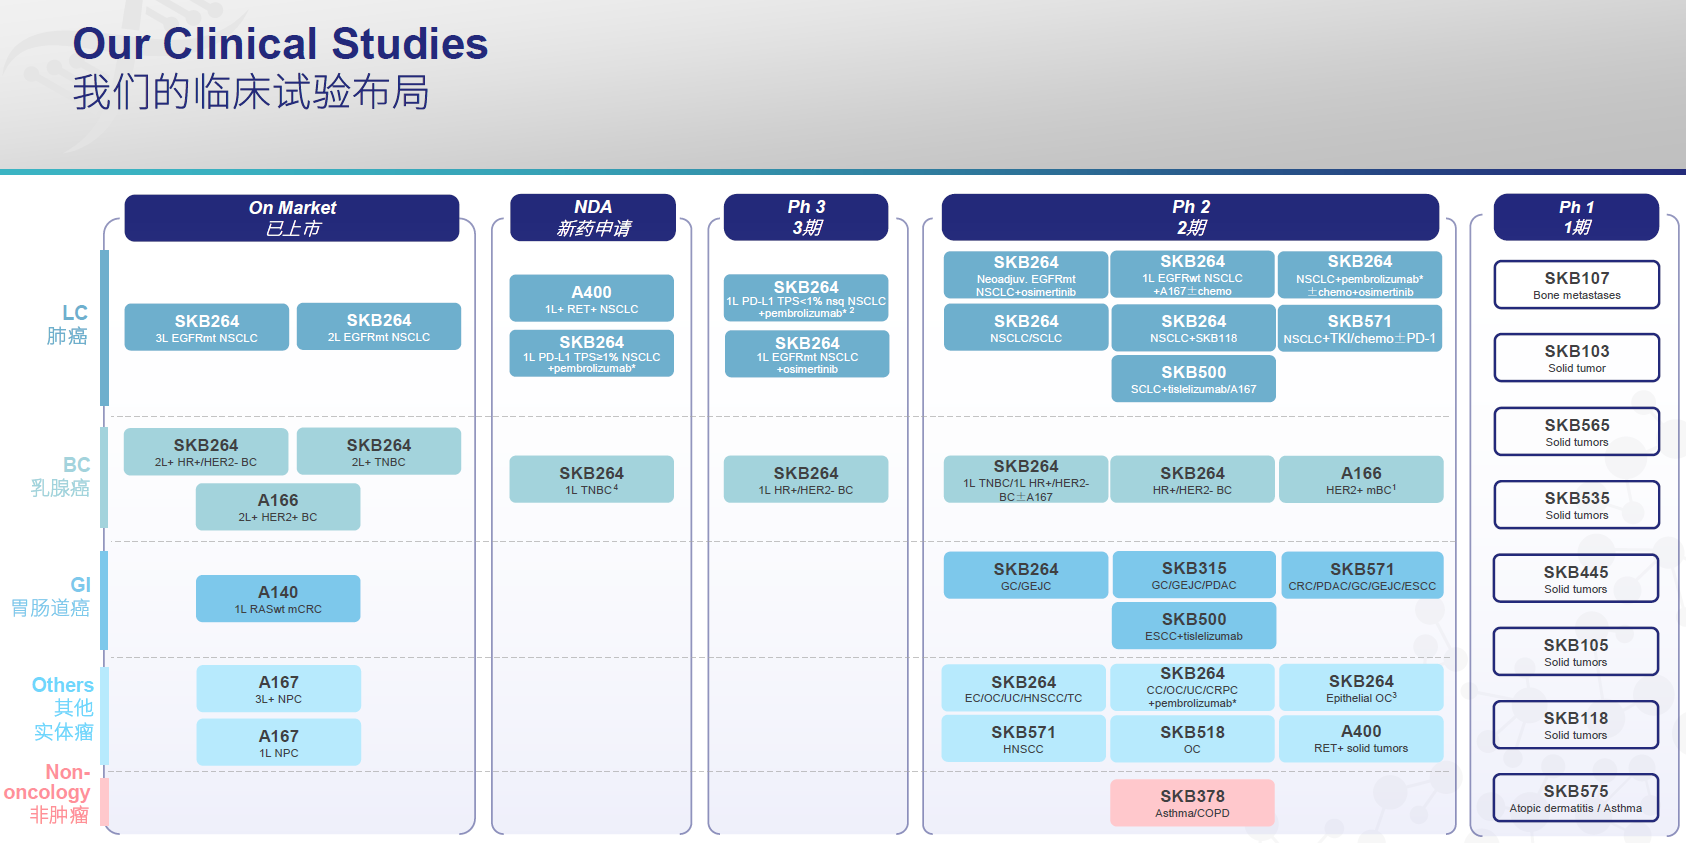
官网显示,公司已获得Sac-TMT(佳泰莱®)、塔戈利单抗(科泰莱®)、 西妥昔单抗 N01(达泰莱®)及博度曲妥珠单抗(舒泰莱®)的上市许可,且已开始商业化进程。
其中,Sac-TMT(佳泰莱®)及博度曲妥珠单抗(舒泰莱®)为科伦博泰两款核心ADC药物产品。
据悉,Sac-TMT(佳泰莱®)是中国首款获批上市的国产TROP2 ADC及中国首款获完全批准上市的国产ADC,科伦博泰拥有该产品的自主知识产权。
而博度曲妥珠单抗(舒泰莱®)则是一种用于治疗晚期HER2 +实体瘤的差异化 HER2 ADC,定位为针对包括BC(乳腺癌)在内的多种高患病率及医疗需求庞大的癌症适应症。
此外,科伦博泰还在半年报中披露,其正在开发超过30种管线资产,包括已获国家药监局批准在中国上市的核心产品以及塔戈利单抗和西妥昔单抗N01。
不过,巨额的研发投入,也让科伦博泰长期身陷亏损泥沼。同花顺iFinD数据显示,2021年至2025年,公司分别亏损8.23亿元、5.48亿元、5.22亿元、2.67亿元及3.82亿元,累计亏损金额高达25.42亿元。
有分析指出,前述7.03亿元宜联生物和解款是科伦博泰上半年业绩扭亏为盈的关键,公司持续盈利能力仍有待进一步观察。
值得一提的是,除科伦药业及科伦博泰外,刘革新、刘思川父子还掌控着另外一家A股上市公司——川宁生物,该公司目前仍由刘革新担任董事长。
截至11月20日收盘,科伦药业、川宁生物、科伦博泰股价分别报40.71元/股、7.25元/股及398.4港元/股;市值分别为647.61亿元、161.84亿元及952.27亿港元。
而在10月末揭晓的《2026胡润百富榜》中,刘革新的个人财富约185亿元,较上年度增长5亿元。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。