Anthropic万亿首秀:AI第一次被公开定价


美东时间11月19日11时48分,纳斯达克,代码“ANT”跳出第一笔成交:111.50美元,比83美元的发行价高出34%。
接下来,盘中股价触及115.10美元,市值短暂突破2万亿美元,一度跻身全球第六大上市公司。然后,它开始往下走,当日收盘97.17美元,较发行价上涨17.07%。
按已发行股本计算,Anthropic最新市值约为1.27万亿美元,按完全稀释口径约1.75万亿,全球排第12位,夹在特斯拉与伯克希尔之间。
上市首日,Anthropic上演了一整轮情绪周期,从抢筹到冷静,只用了四个多小时。但是,对一级市场而言,其意义不可小觑。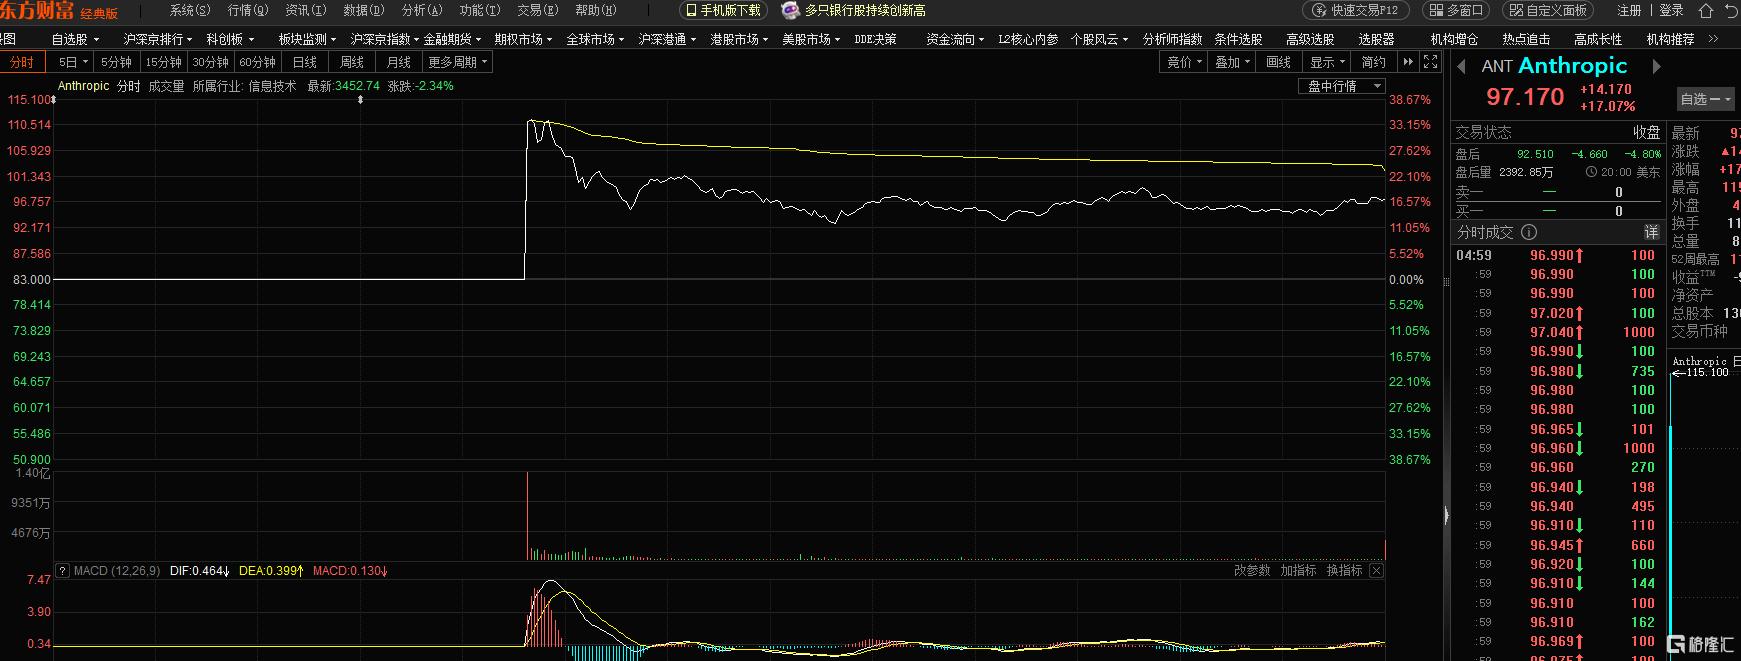
过去,AI公司估值靠故事,不同机构报价能差出几倍;如今有了一个日成交8亿股、流动性充足的参照物,收入增速、毛利率、单位token的盈利能力,第一次可以被公开比价。
一场改写发行惯例的募资
Anthropic这场IPO于11月18日定价、19日挂牌。
IPO定价每股83美元,高于70至78美元的指导区间;发行规模从原计划8.25亿股扩大到9.8亿股。此次募资约813.4亿美元,超过SpaceX今年6月的750亿美元,成为美股史上规模最大的IPO。
若计入同步进行的260亿美元私募配售,整体融资约1073亿美元。
这次发行的承销团由高盛与摩根士丹利领衔,共22家投行。
同步私募的参与方包括英伟达、微软、谷歌、AMD、博通、美光与台积电,供货方同时成了股东。上市后,亚马逊持有约14.7%已发行股本,谷歌母公司Alphabet约13.7%。
据悉,定价前,市场订单接近可售股数的七倍,机构认购意向约4000亿美元,个人投资者意向接近1000亿美元。即便如此,仍有超过一半参与认购的机构一股未得。可见,市场需求是真的。
更值得记一笔的是这次发行中的散户份额。
招股书写明,最多可将20%的发行份额留给个人投资者,最终实际配售比例约为15%。这低于SpaceX上市时的约20%,但明显高于同体量IPO的惯例。
在万亿级IPO里,这是散户第一次拿到接近两位数百分比的入场券。
账本比股价更有意思
Anthropic上市首日,最有信息量的不是开盘价,而是那条一路向下的曲线。对此,华尔街的解释很直白。
Miller Tabak首席市场策略师马特·马利说,市场对这只股票的狂热程度太高,“买预期、卖事实”的催化因素已经兑现。凯投宏观的乔·马希尔则提醒,新股早期交易噪音大,未来几个月才是试金石。
不过,把招股书摊开,Anthropic的账本比股价更有意思。
2026年前三季度,公司营收332.42亿美元,同比增长约12倍;第三季度单季营收169.56亿美元,同比增长1127%。但环比增速明显放缓——二季度环比增144%,三季度只有47%。
其收入结构高度偏B端,前三季度按使用量计费收入约263亿美元,占79%;订阅收入约69亿美元,占21%。这意味着Anthropic的商业模式高度依赖企业与开发者的实际消耗,而非单纯的订阅付费。
截至2026年9月底,公司年付费超10万美元的企业客户增至1.19万家。这门生意的本质,是企业为token付费,而不是个人为会员付费。
利润率是它最反常识的地方。
公司上半年毛利率约85%(不含渠道分成),训练成本记在研发费用里,上半年研发支出97.41亿美元,约占收入六成。今年二季度,公司按会计准则实现经营利润9.74亿美元,是Anthropic成立以来首次经营利润转正。
但是,第三季度又亏了回去,GAAP营业亏损5.67亿美元。
具体有两个原因:为应对需求超预期而临时加购的约50亿美元短期算力,单价明显高于长协;以及19.6亿美元非现金捐赠配捐费用。剔除后,调整后营业利润24.63亿美元,利润率15%,低于二季度的19%。
前三季度1040亿美元的账面净亏损,其中大部分来自可转债、衍生负债及SAFE的公允价值变动。公司估值越高,这笔账越难看,但不花现金。
真正的压力在表外。
截至9月30日,公司签下的算力采购与租赁承诺约9000亿美元,履约期最远到2045年。其中4516亿美元须在2030年底前支付,在未来12个月内到期约707亿美元。而账上现金加短期投资约1318亿美元。
另一侧,已签约但尚未确认的收入(剩余履约义务)只有138亿美元,不到一个季度的营收。
这就解释了市场为何愿意给一个刚“返亏”的公司1.27万亿市值。
投资者交易的的不是当期利润,而是AI基础设施规模化之后,经营杠杆释放的预期——收入涨得比算力成本快,利润就会自己长出来。
未来两个时间点值得紧盯
今年上半年,这个逻辑是成立的。
但杠杆是双向的,三季度已经演示了反面。算力供给跟不上需求,临时采购立刻把利润率压下去4个百分点。而79%的收入来自客户按调用量付费,客户可以随时减少调用,9000亿美元的付款义务却不会跟着减少。
值得提醒的是,这场史上最大规模的IPO,刚好站在了全球AI产业周期的关键转折点上。
此前,英伟达CEO黄仁勋的突然卸任,已经让全球AI融资环境陷入短暂动荡。叠加2026年美国中期选举后市场对数据中心建设节奏放缓的担忧,整个赛道正在转向“用业绩说话”的理性验证周期。
Anthropic的万亿级IPO,相当于给整个摇摆的市场扔下了一个巨型定价锚,它的后续走势将直接决定接下来全球AI风险资本的进退节奏
对于Anthropic而言,未来还有两个时点值得盯住。
若符合条件,Anthropic最早可能在12月被纳入罗素1000与纳斯达克100指数,被动资金会带来一波机械买盘;
其竞争对手OpenAI已秘密提交IPO申请,最快2027年上市。届时,全球AI资产将出现第二个公开定价样本。
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。