债基爆亏37%?民生加银回应来了,为优化客户体验,将加强投资者教育...


 一只债基亏上热搜,是极其罕见的事情。
更让投资者目瞪口呆、瞠目结舌、无语凝噎的是,面对巨幅亏损,民生加银基金提出三项未来解决方案,其中之一是将加强投资者教育.....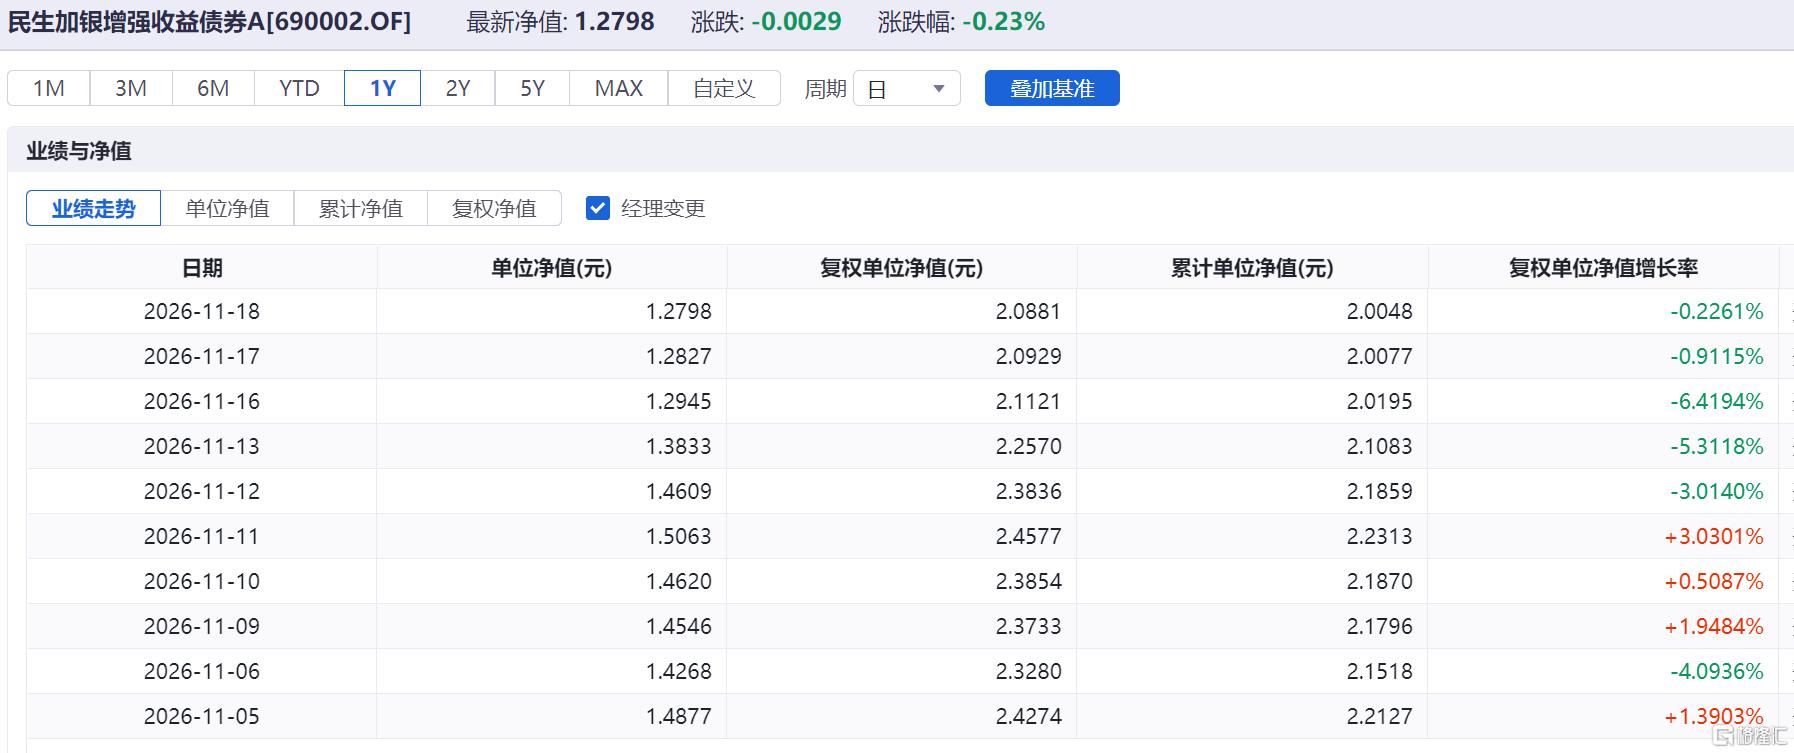
据iFinD数据,民生加银增强收益债券A自11月12日起连续5天亏损,亏损幅度分别为-3%、-5.3%、-6.4%、-0.9%和0.22%。
今年以来,该产品累计亏损已高达36.92%,毫无悬念地排在今年倒数第一位。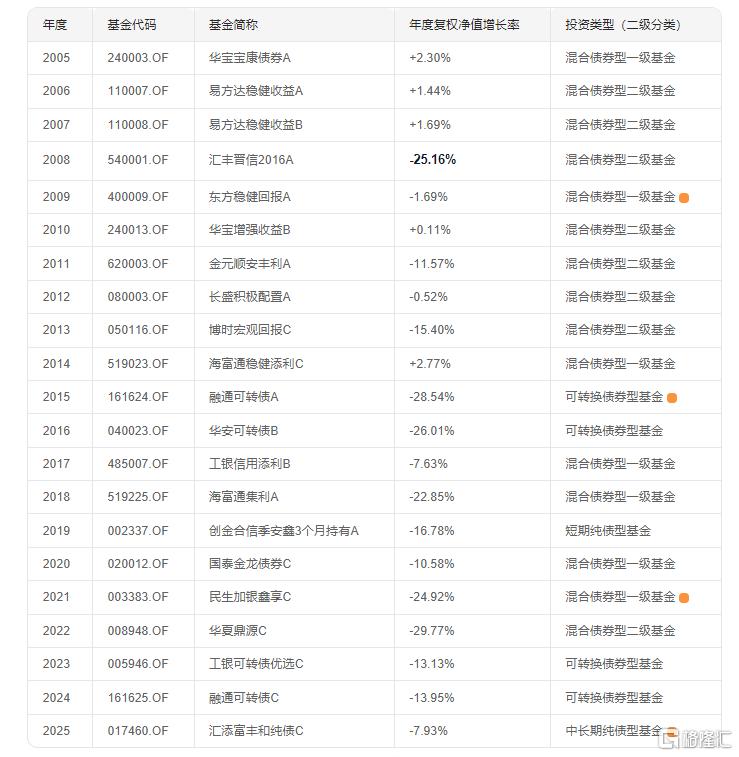
基毛哥翻了一下历史数据,自2005年至今,债券型基金历年亏损之最还没有超过30%。
民生加银增强收益债券A今年大概率会大幅刷新这一历史记录!
考虑到市场环境的特殊性,这个记录可能不仅前无古人,更可能后无来者。
今年亏损64%!?近一个月亏40%!?这位美女基金经理要创公募历史了!
另外提一句,此前我们提到泰信互联网+主题混合今年亏损幅度已经来到67.45%。
股、债双双刷新历史记录,属于是“双喜临门”了。
一、去年正数第一,今年倒数第一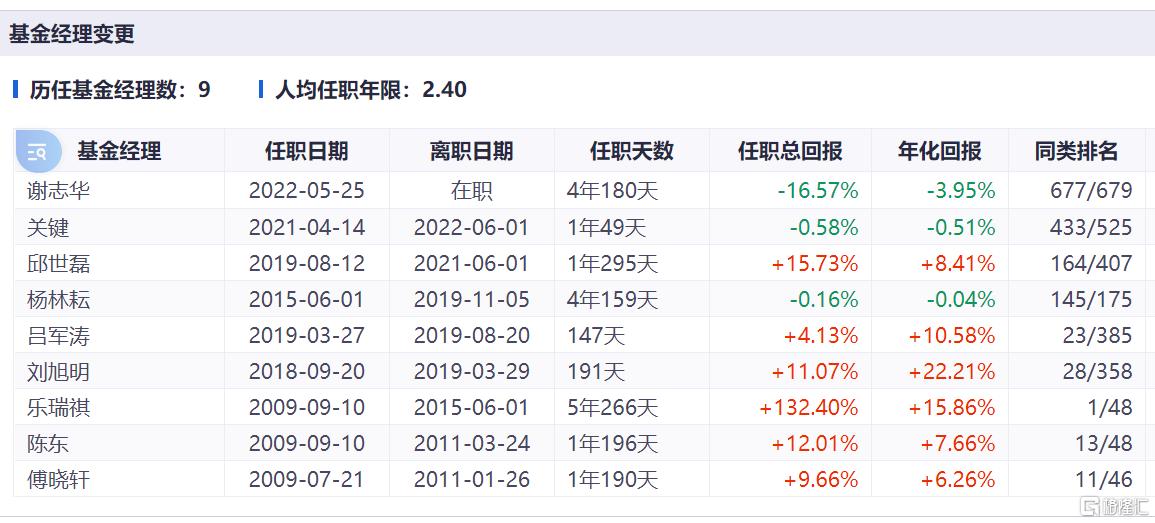
说出来你可能不信,民生加银增强收益债券A并非等闲之辈。该产品成立于2009年,并且在相当长的一段时间里业绩表现可以排在靠前位置。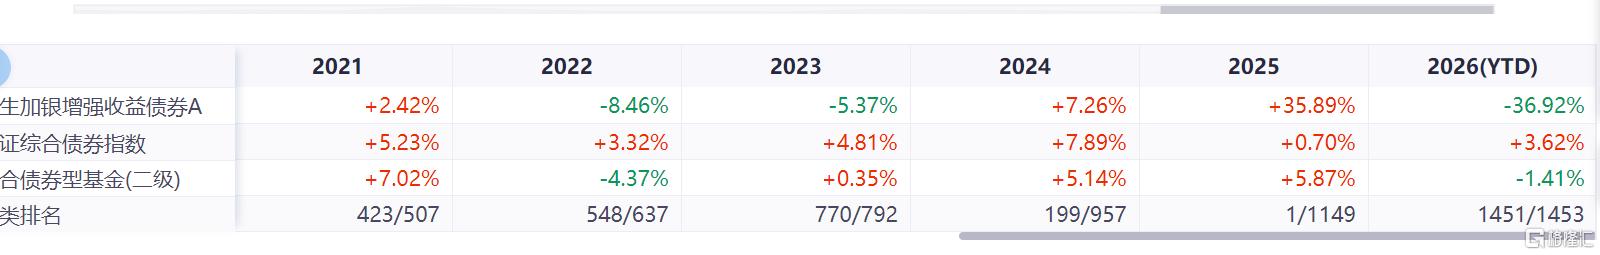
2025年,民生加银增强收益债券A还以35.89%的成绩,成为同类产品第一名。
是的,你没有看错,第一名,正数的!
但收益与什么相关?一个是时间,一个是风险。短时间内收益高得夸张,意味着什么?
对喽,意味着产品承担着巨大的风险。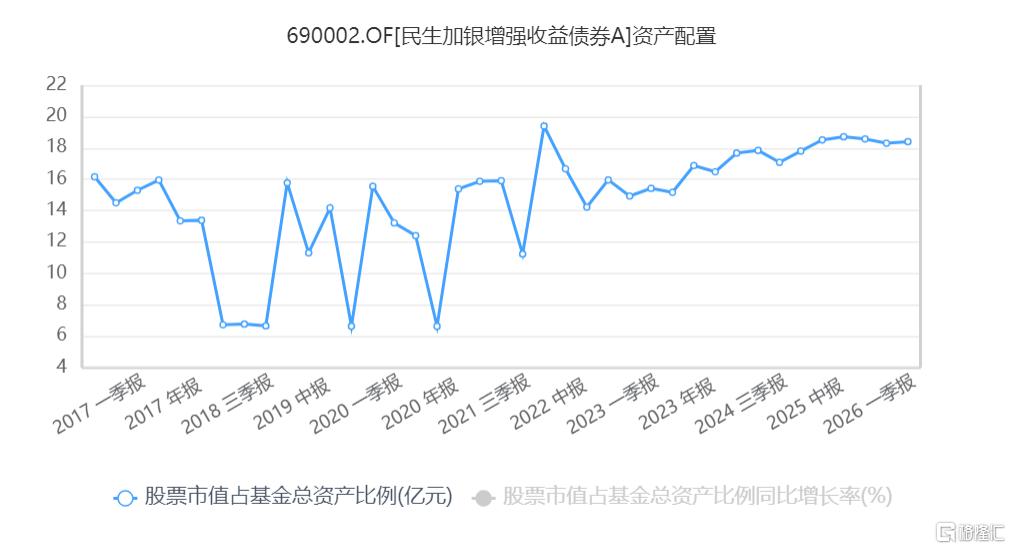
首先,民生加银增强收益债券A的股票市值占资产比长期在18%~20%区间。
这个比例按理说属于可控范围,但与其他二级债不同,民生加银增强收益债券偏爱弹性较强的成长股。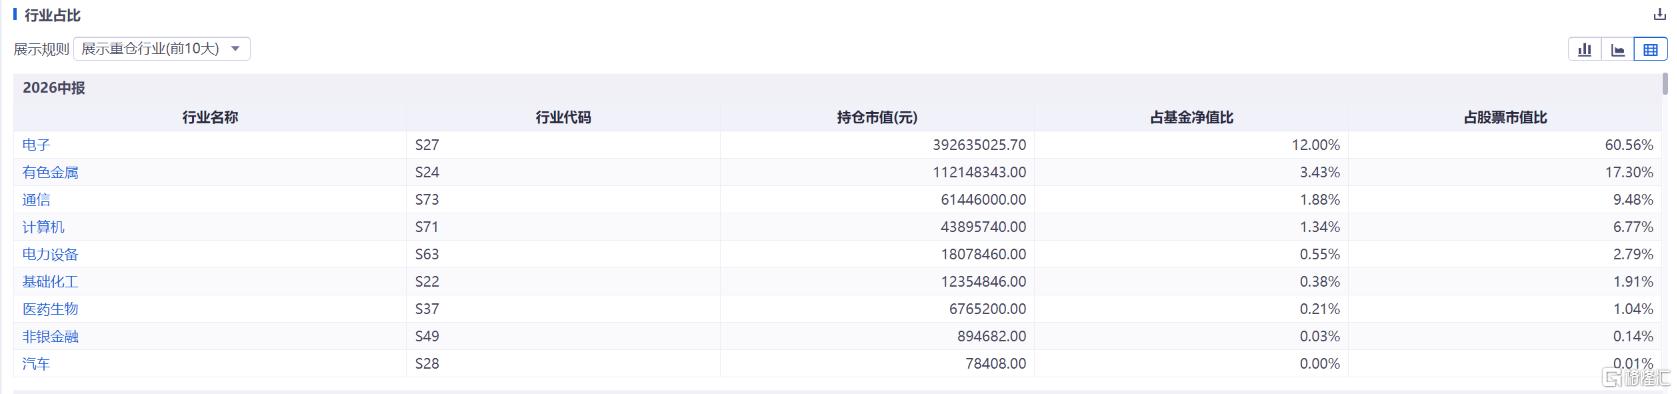
例如半年报数据显示,该产品有60%的权益仓位配置在电子行业,或者说是半导体赛道。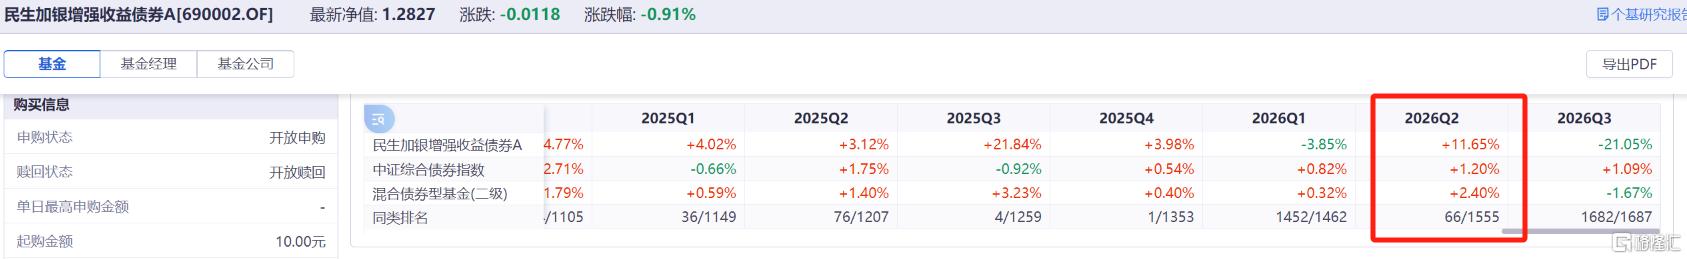
二季度,民生加银增强收益债券A的收益率是11.65%,权益仓位是18%。假设提升5倍到满仓操作,其实收益率也就不到60%。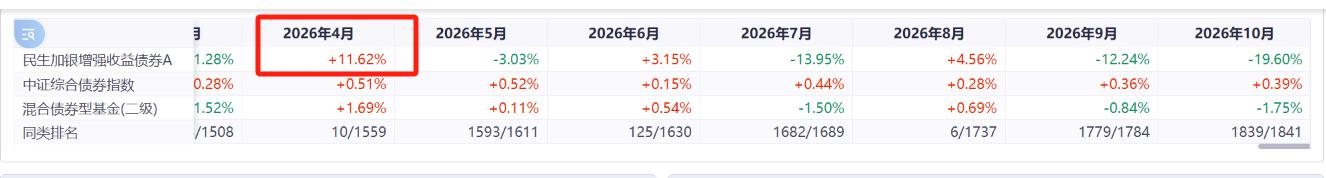
需要提到的是,民生加银增强收益债券A的收益主要集中在4月份,5月和6月表现并不出色,所以有一定概率提前下车。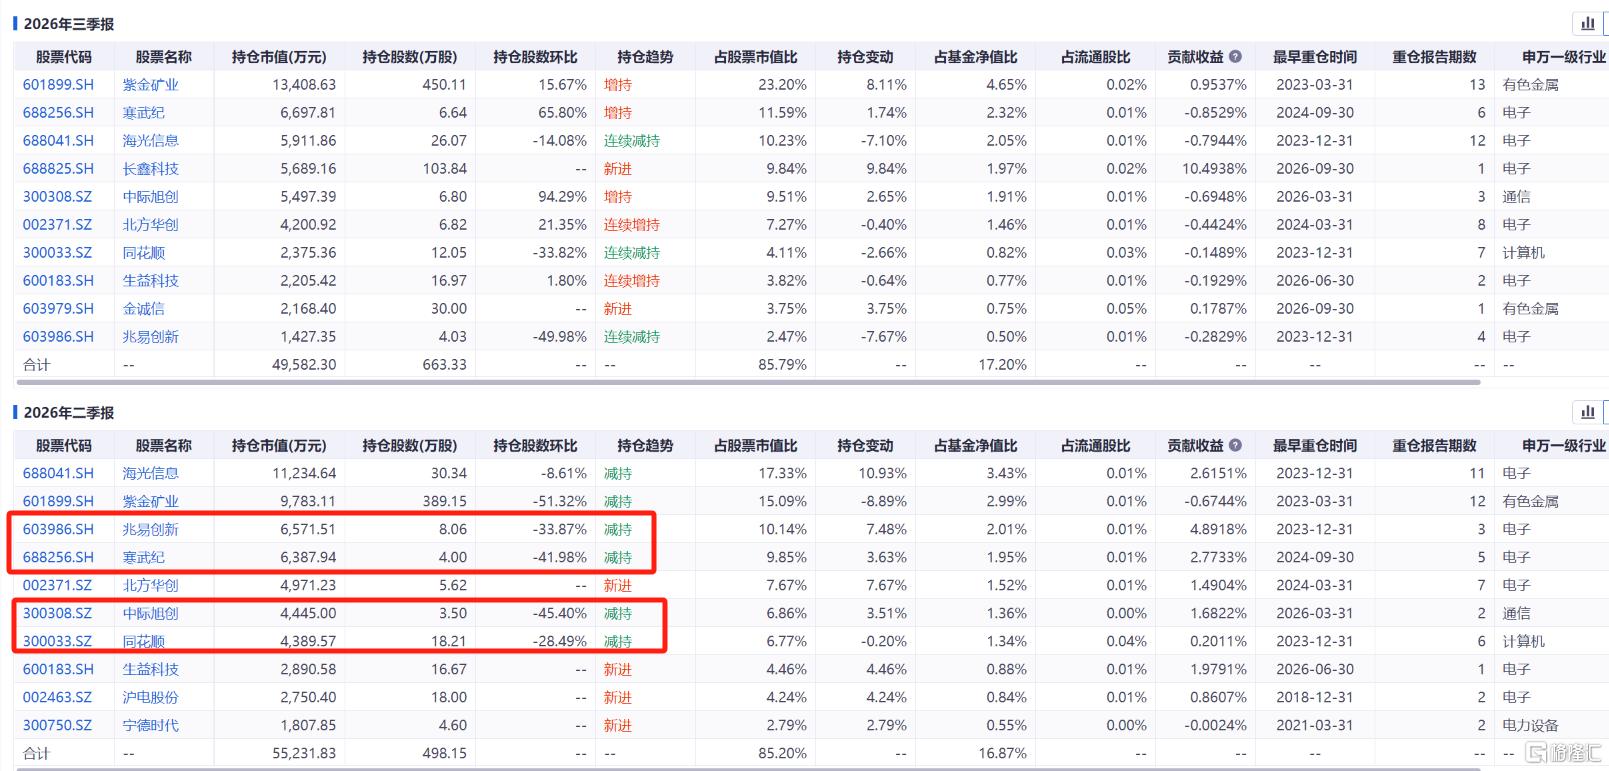
从重仓股来看,民生加银增强收益债券A二季度减仓了兆易创新、寒武纪、中际旭创等前期涨幅较大的AI算力芯片和光模块标的,加仓集中在半导体设备、AI算力硬件上游。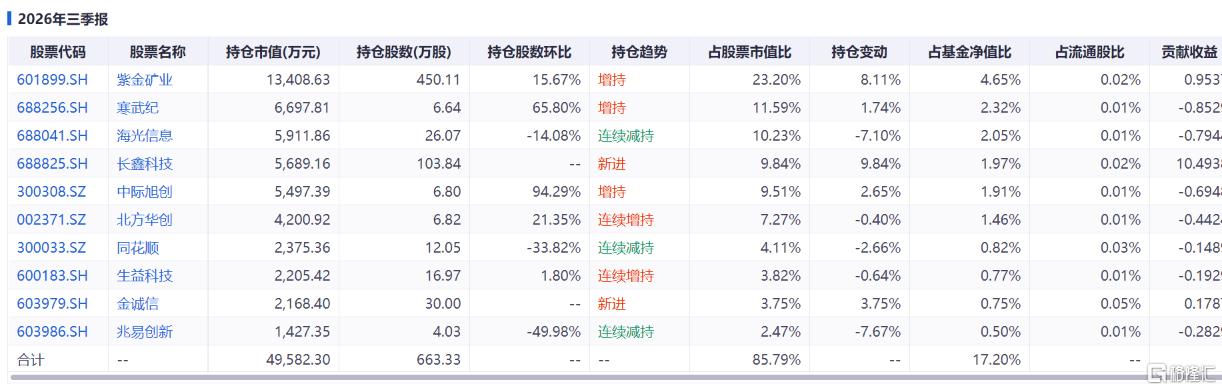
三季度该产品抄底了寒武纪、中际旭创,增持北方华创和生益科技,前十大重仓股占股票市值比高达85%。
后视镜角度看,半导体赛道在三季度尽管回撤巨大,但还远未到底。
一方面持仓过于集中,一方面抄底成为接“飞刀”,这也就造成了整个三季度民生加银增强收益债券A的深度回撤。
其次,按理说即便权益资产全部亏完今年也就亏20%,而民生加银增强收益债券A今年亏了37%,因此债券端资产也出现不小的问题。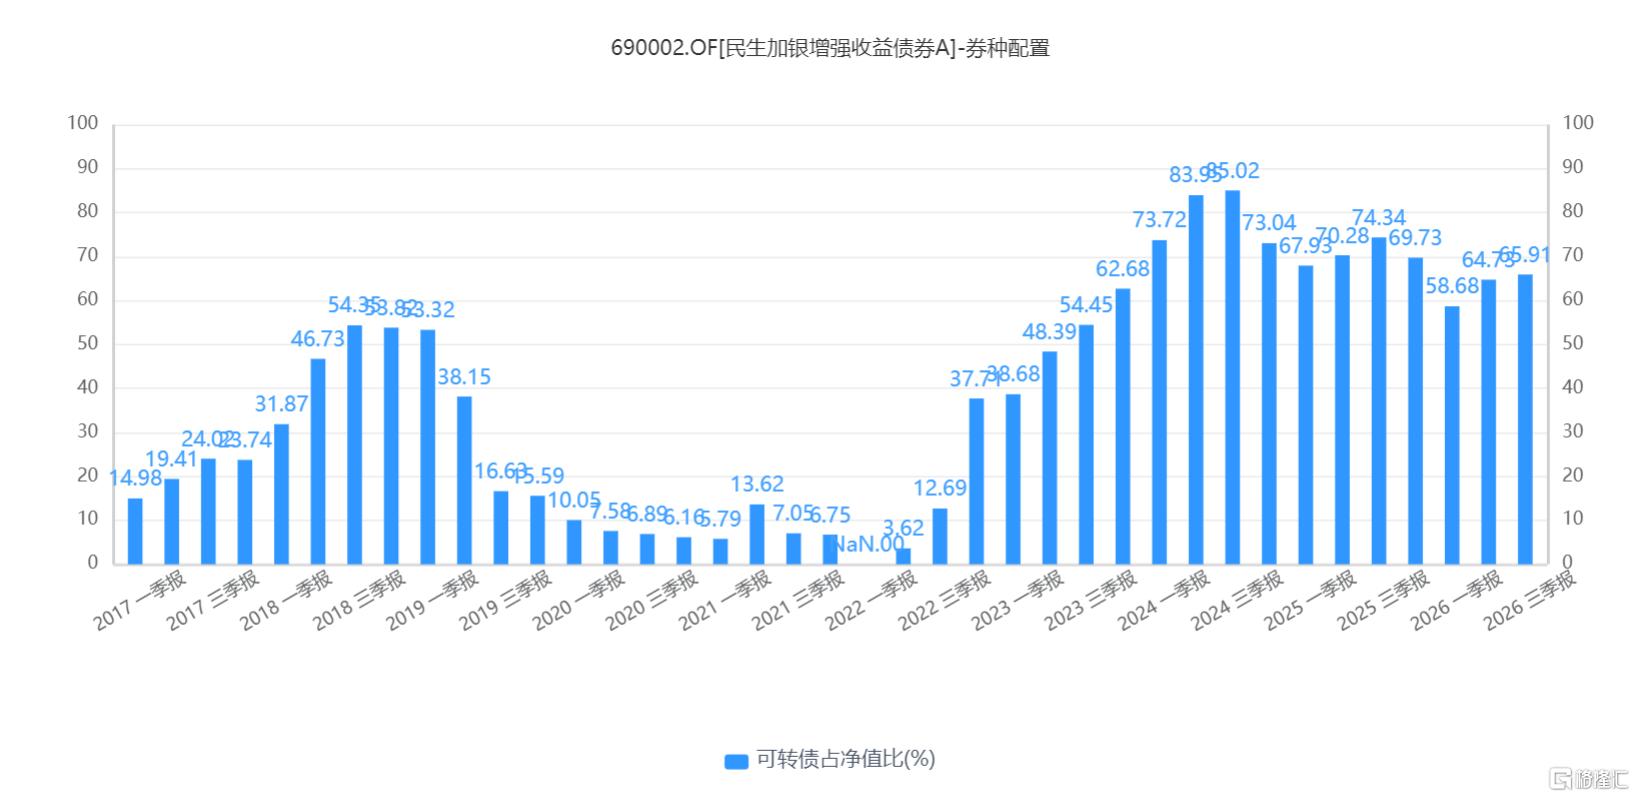
穿透资产,民生加银增强收益债券A除了较高比例的高弹性股票之外,还较大比例配置了风险较高的可转债。
而可转债的行业分布与权益仓位高度趋同,集中布局科技算力与半导体设备、新能源与电力设备、资源品及医药等核心板块。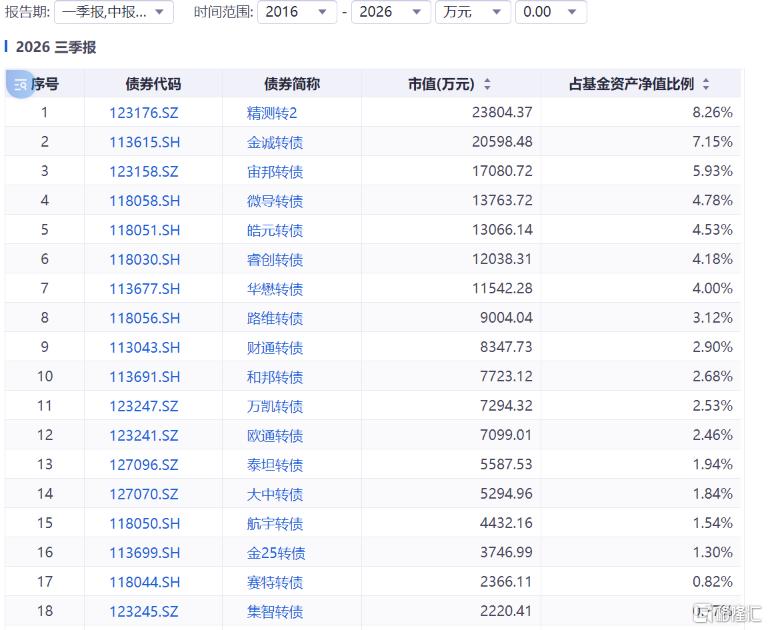
从估值与债性结构看,组合仅少数品种具备扎实债底,多数持仓为高溢价、纯股性主导的进攻型品种,整体呈现“行业集中、股性主导、债底安全垫偏薄”的特征。
二、民生加银基金回应:加强投资者教育?
11月18日,针对民生加银增强收益债券的暴跌,民生加银基金发声,回应了产品业绩、风控措施等话题。
划重点是回应,而不是道歉。
这份回应最高明的地方,是把一场产品设计的问题,基金经理投资策略的问题,翻译成了一场投资者认知的问题。
希望大家看完之后能够心平气和。
推荐阅读:
基金经理水平太差,咋办?没事,咱们有满分的PR……
“一度怀疑眼花!”债基净值一日暴跌6.42%,民生加银回应来了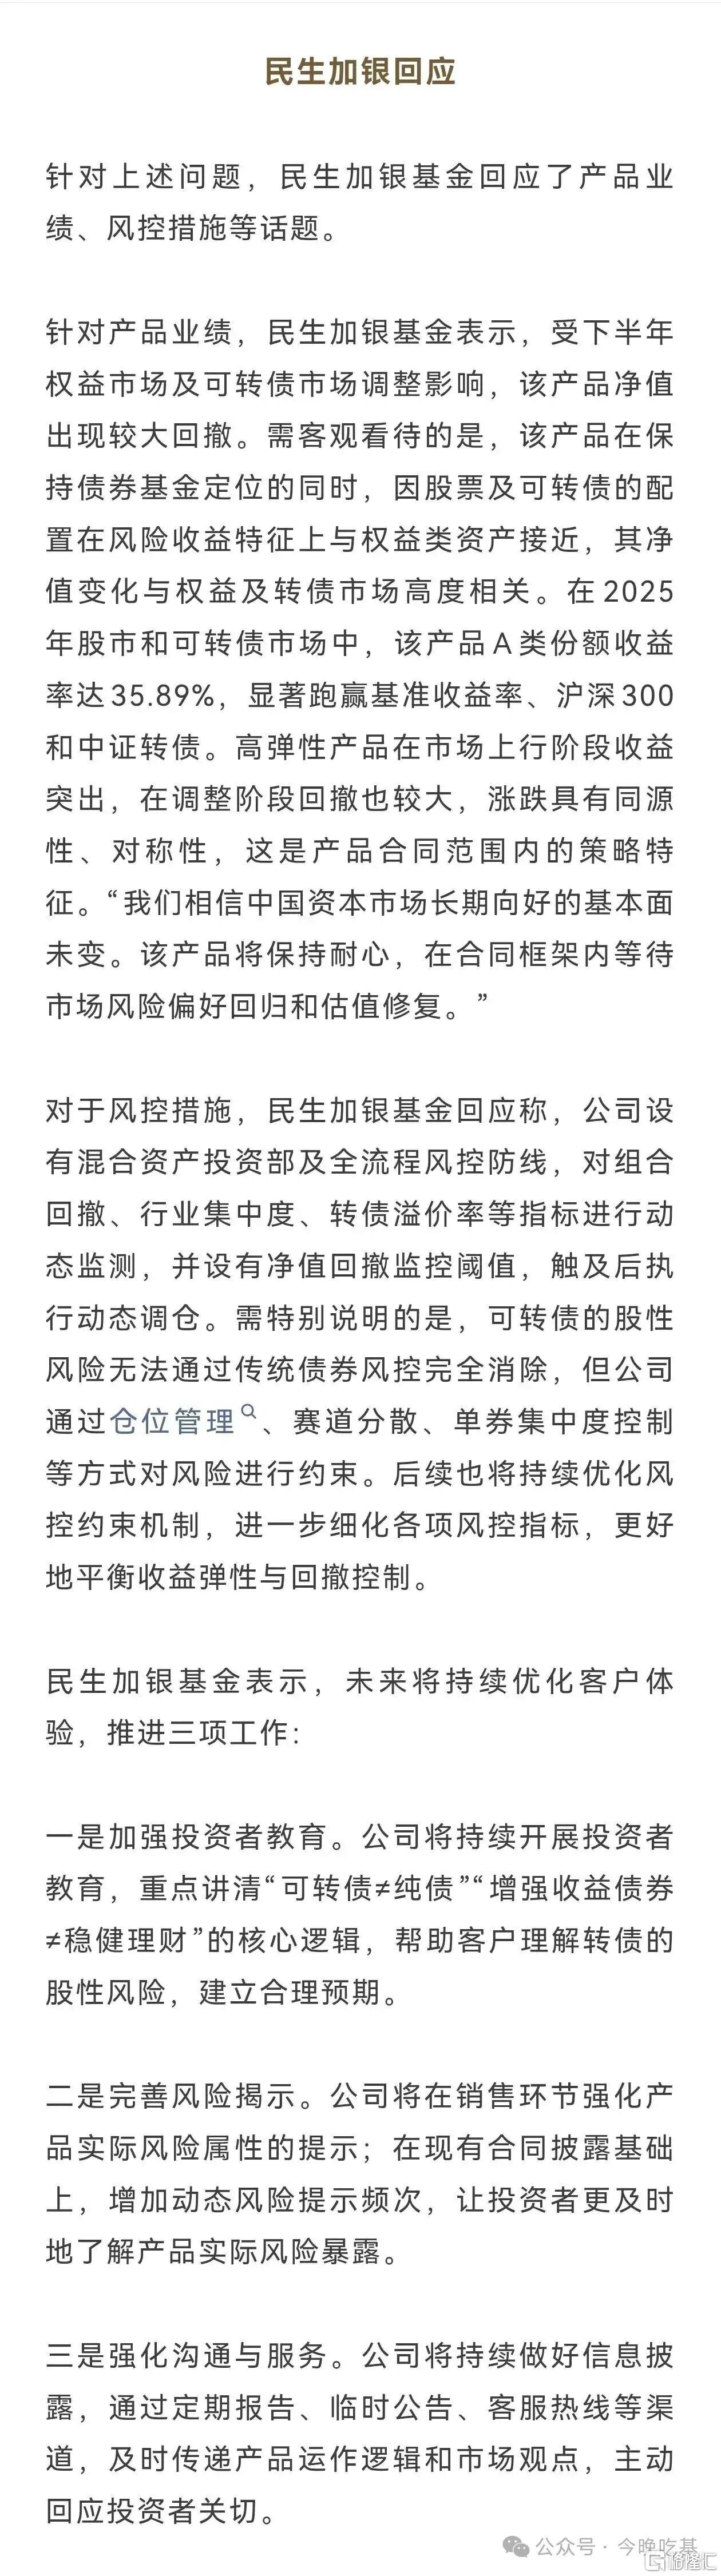
第一层:回应开篇的“冠军叙事”
在文章的开头,民生加银基金提到,在2025年股市和可转债市场中,该产品A类份额收益率达35.89%,显著跑赢基准收益率、沪深300和中证转债。
这个成绩上文提到了,冠军固然耀眼,但基毛哥还想再补充几点。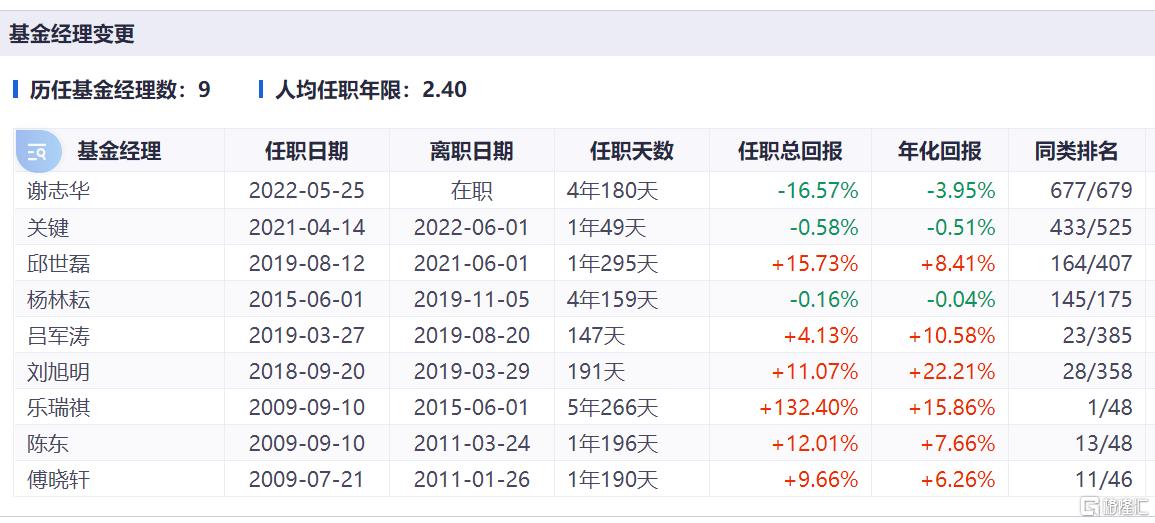
其一、当前基金经理谢志华,自2022年5月25日管理该基金以来累计亏损已经高达16.57%。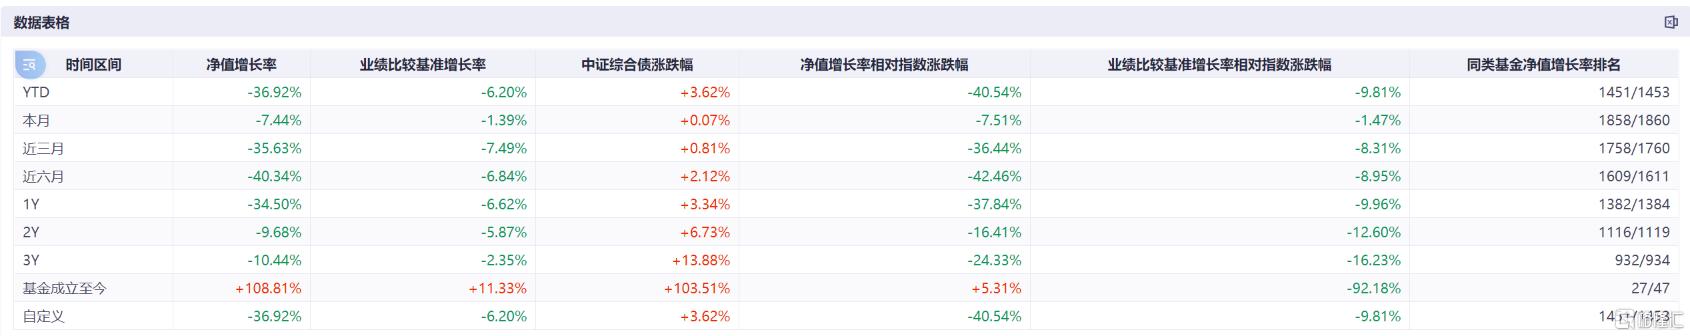
其二、2025年该产品收益率高达35.89%不假,冠军也不假。
但今年亏损37%也是真的,倒数第一也是真的,而且把近2年业绩合并,该产品亏损9.68%,并未实现盈利。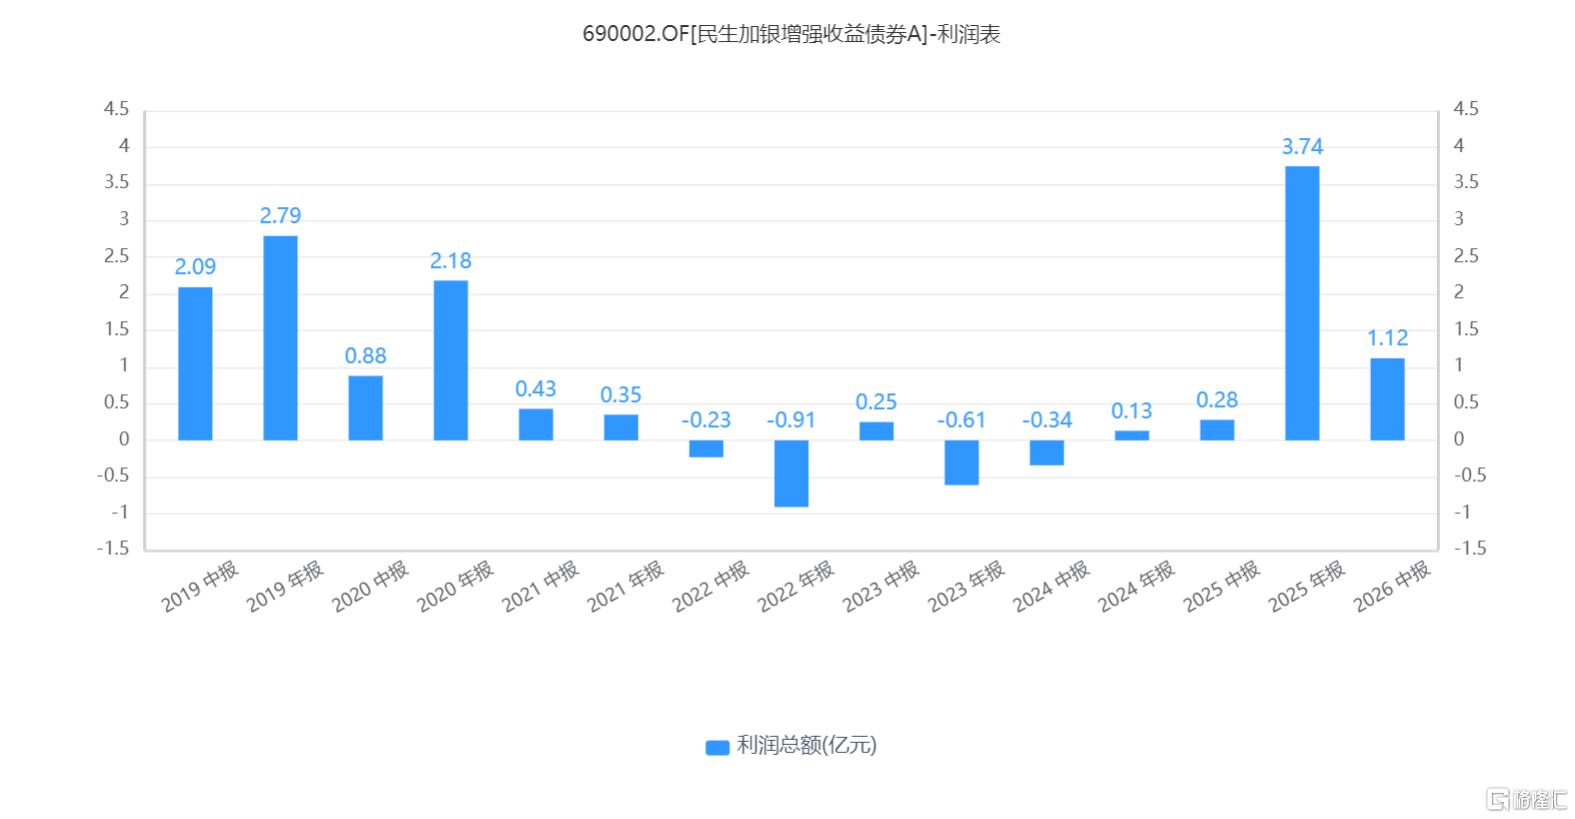
其三、2025年该产品利润是3.74亿元,2026年上半年利润是1.12亿元。
以2季度末的规模32亿元计算,3季度亏损了21%,也就是亏了6.72亿元。
以3季度末的规模28.82亿元计算,4季度以来亏了25.58%,又亏了约7.37亿元。
也就是说今年亏损约为12.97亿元,近2年亏损约为9.23亿元。
总而言之,无论是亏损幅度,还是亏损金额,2025年冠军这面挡箭牌显然已经挡不住了。
第二层:回应中的“高弹性产品”说法,与此前宣传的矛盾
民生加银基金在公告中还提到,“高弹性产品在市场上行阶段收益突出,在调整阶段回撤也较大,涨跌具有同源性、对称性,这是产品合同范围内的策略特征”。
市场起伏,固收增强策略助力长期投资
元旦“焕新计划”从资产配置开始
寻找收益与风险的平衡点,二级债基如何攻守兼备?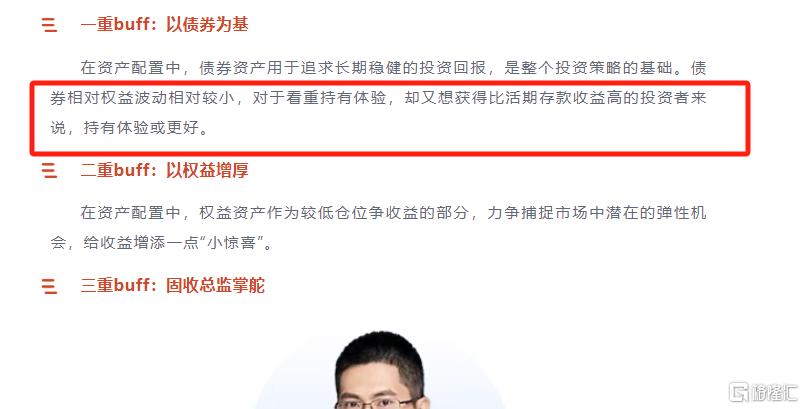
但实际上,这跟此前的宣传存在一些差异。例如在今年1月1日的文章《
元旦“焕新计划”从资产配置开始》中,民生加银基金提到,民生加银增强收益债券有三重buff,第一重就是以债券为基础,对于看重持有体验,却又想获得比活期存款收益高的投资者来说,持有体验或更好。
之前比较标的是活期存款收益,现在又说是高弹性产品了?
另外,翻看谢志华此前接受媒体采访的记录就会发现,“严格风险控制”一直是他声称的信条。
刚接手民生加银增强收益债券时,谢志华就对媒体表示:在基金运作中,首先,要避免出现信用风险;其次,在危险的时间不应有激进的仓位。当市场处于不具备突出机会的位置时,若为了谋求短期收益,盲目押注某个赛道,可能会带来不可预测的损失。
谢志华在理念和实践存在明显割裂,存在知行不合一的矛盾。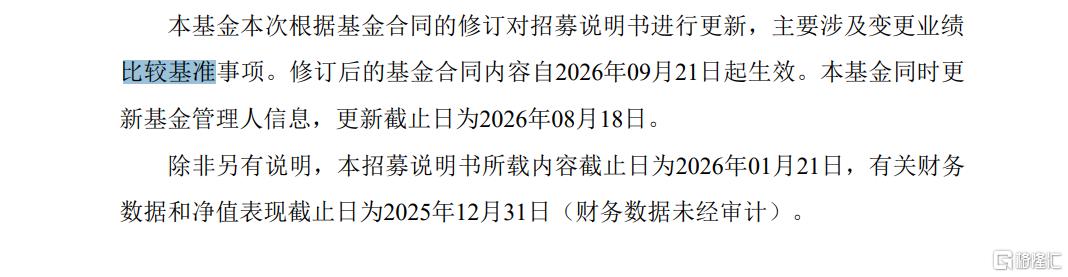
值得一提的是,民生加银基金近期还更改了招募说明书。
2026年9月21日起,该基金的业绩比较基准由原来的“中国债券综合指数收益率”,调整为“中证可转换债券指数收益率×50%+中债综合全价指数收益率×32%+沪深300指数收益率×18%”,并明确指出此举是“与基金实际持仓贴合”。
旧基准是纯粹的债券指数,而新基准大幅纳入了可转债指数(50%)和沪深300指数(18%),这恰恰反映了该基金在实际运作中一直重仓可转债和股票的现实。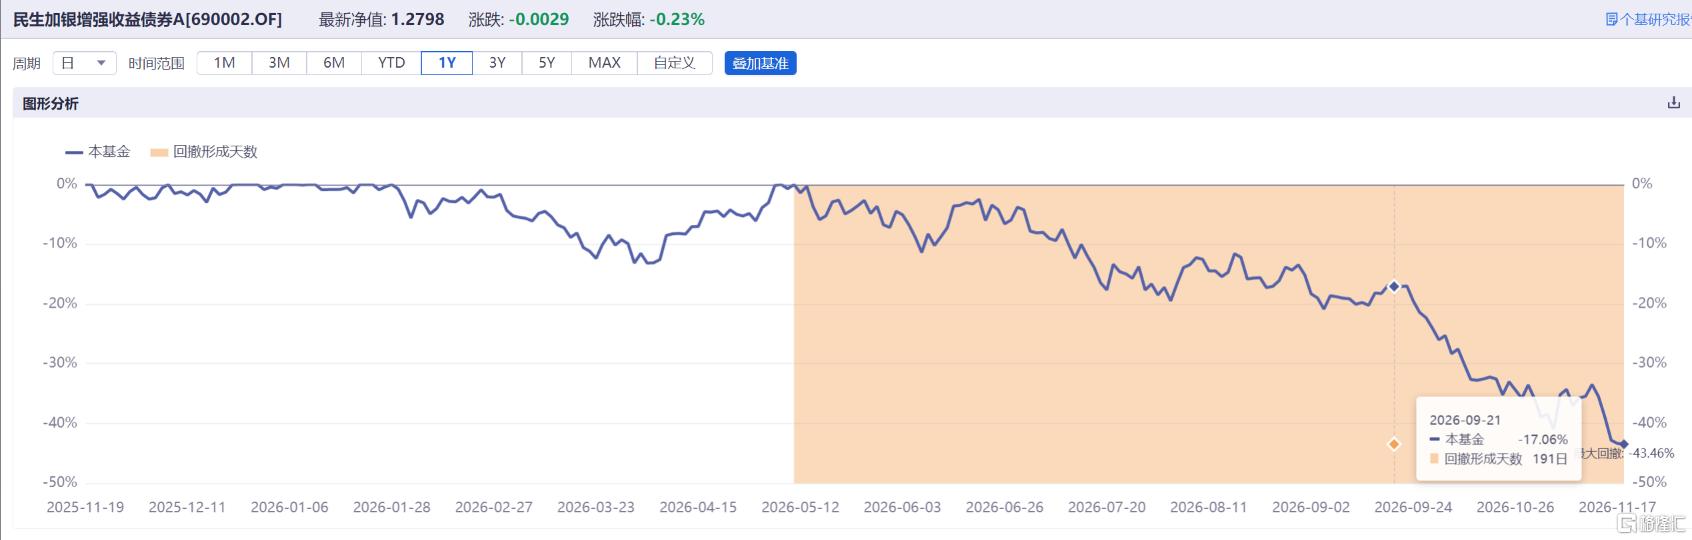
考虑到该产品本身的资产配置风险较高,且自前期高点至9月21日回撤幅度就已经高达17%。
因此,这次修改颇有让“尺子”去适应“脚”,而不是让“脚”去适应“尺子”的意思。
第三层:回应“相信市场长期向好”——亏的是自己的α,不是市场的β
民生加银基金还提到,“我们相信中国资本市场长期向好的基本面未变。该产品将保持耐心,在合同框架内等待市场风险偏好回归和估值修复。”
这里需要提醒民生加银基金的是,目前民生加银增强收益债券今年业绩排名倒数第一,亏损了37%。
中证综合债指数今年上涨了3.62%,二级债指数今年仅下跌1.38%,相较于同类产品,相较于市场,你们亏的是自己的α,亏的是自己押注赛道的β,而不是全市场的β,别拿市场当挡箭牌。
第四层:风控措施回应与持仓数据的反差
对于风控措施,民生加银基金回应称,公司设有混合资产投资部及全流程风控防线,对组合回撤、行业集中度、转债溢价率等指标进行动态监测,并设有净值回撤监控阈值,触及后执行动态调仓。需特别说明的是,可转债的股性风险无法通过传统债券风控完全消除,但公司通过仓位管理、赛道分散、单券集中度控制等方式对风险进行约束。后续也将持续优化风控约束机制,进一步细化各项风控指标,更好地平衡收益弹性与回撤控制。
对组合回撤、行业集中度、转债溢价率等指标进行动态监测,并设有净值回撤监控阈值,触及后执行动态调仓?
公司通过仓位管理、赛道分散、单券集中度控制等方式对风险进行约束?
后续也将持续优化风控约束机制,进一步细化各项风控指标,更好地平衡收益弹性与回撤控制?
从数据层面来看,民生加银增强收益债券的资产配置似乎又不太支持这样的回应。甚至说,基金经理的操作跟民生加银的操作形成了较大的反差。
“一度怀疑眼花!”债基净值一日暴跌6.42%,民生加银回应来了
据媒体报道,有投资者就直言:谢志华敢于在一个二级债基上大幅度提高含“权”量,让一个本该是固收为主的投资组合异化成一个高风险的权益为主的投资组合,在现有的风控体制下,这是否得到了民生加银基金公司的默许?
第五层、三项工作与“认知变现”
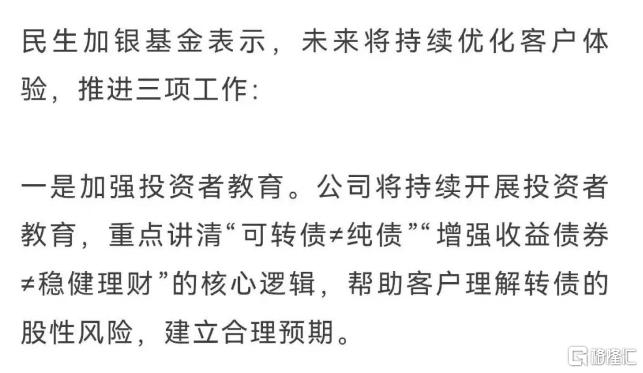
最有意思的来了,民生加银基金表示,未来将持续优化客户体验,主要推荐三项工作:一是加强投资者教育;二是完善风险提示;三是强化沟通与服务。
同时还强调,公司将持续开展投资者教育,重点讲清“可转债纯债”“增强收益债券≠稳健理财”的核心逻辑,帮助客户理解转债的股性风险,建立合理预期。
都说收益是认知的变现,所以基金亏钱,大概还是持有人认知不够。
而跟基金经理的投资策略,基金产品的资产配置、基金公司的风控体系关系不大。
三、民生加银并不“独行”
民生加银增强收益债券A并不独行。在偏债混合型基金、二级混合型基金和可转债基金中,还有一批产品跟着“暴雷”。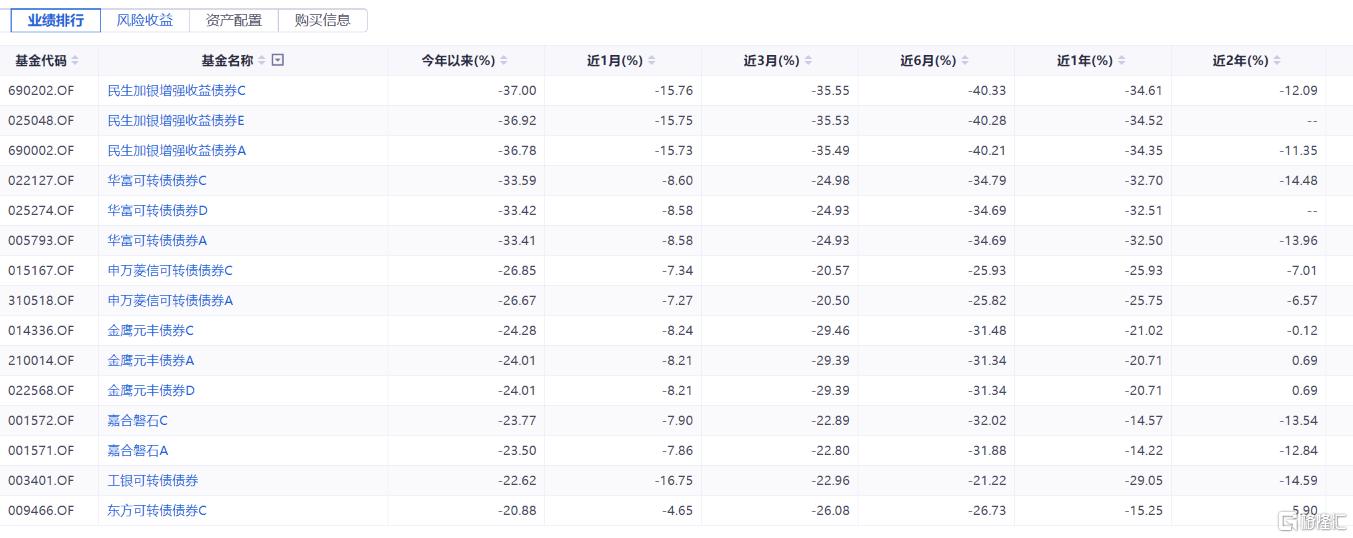
在偏债混合型基金中,嘉合磐石A今年以来亏损23.5%排名倒数第一。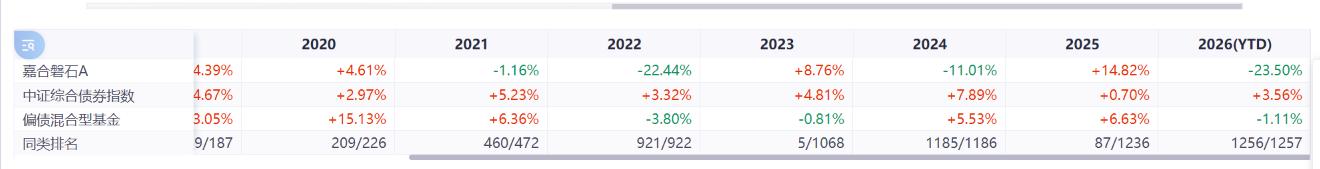
2025年,嘉合磐石A收益率为14.82%,同类排名靠前。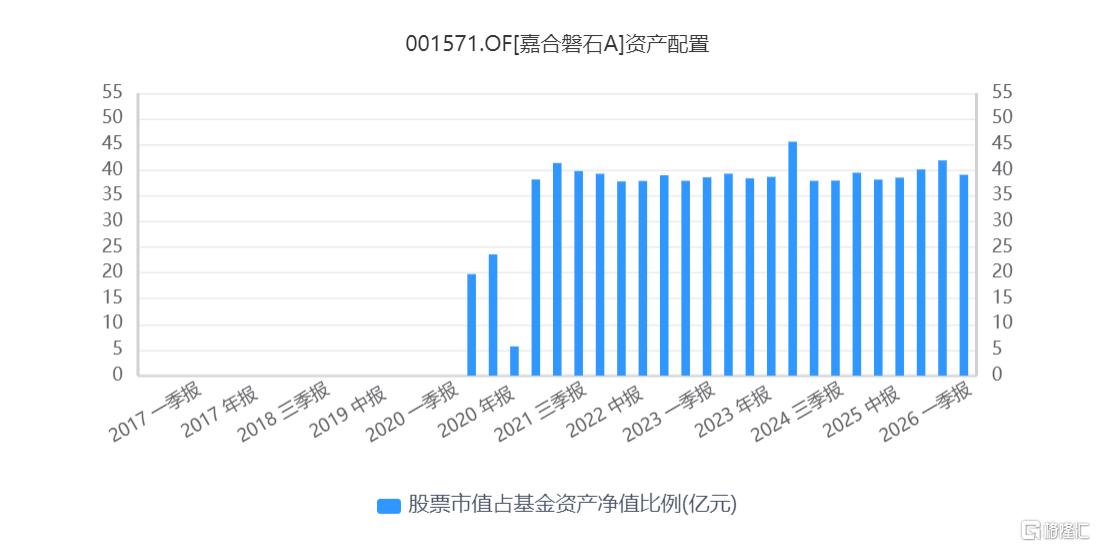
但是值得一提的是,嘉合磐石A的股票资产占总资产比长期接近40%,是民生加银增强收益债券的两倍。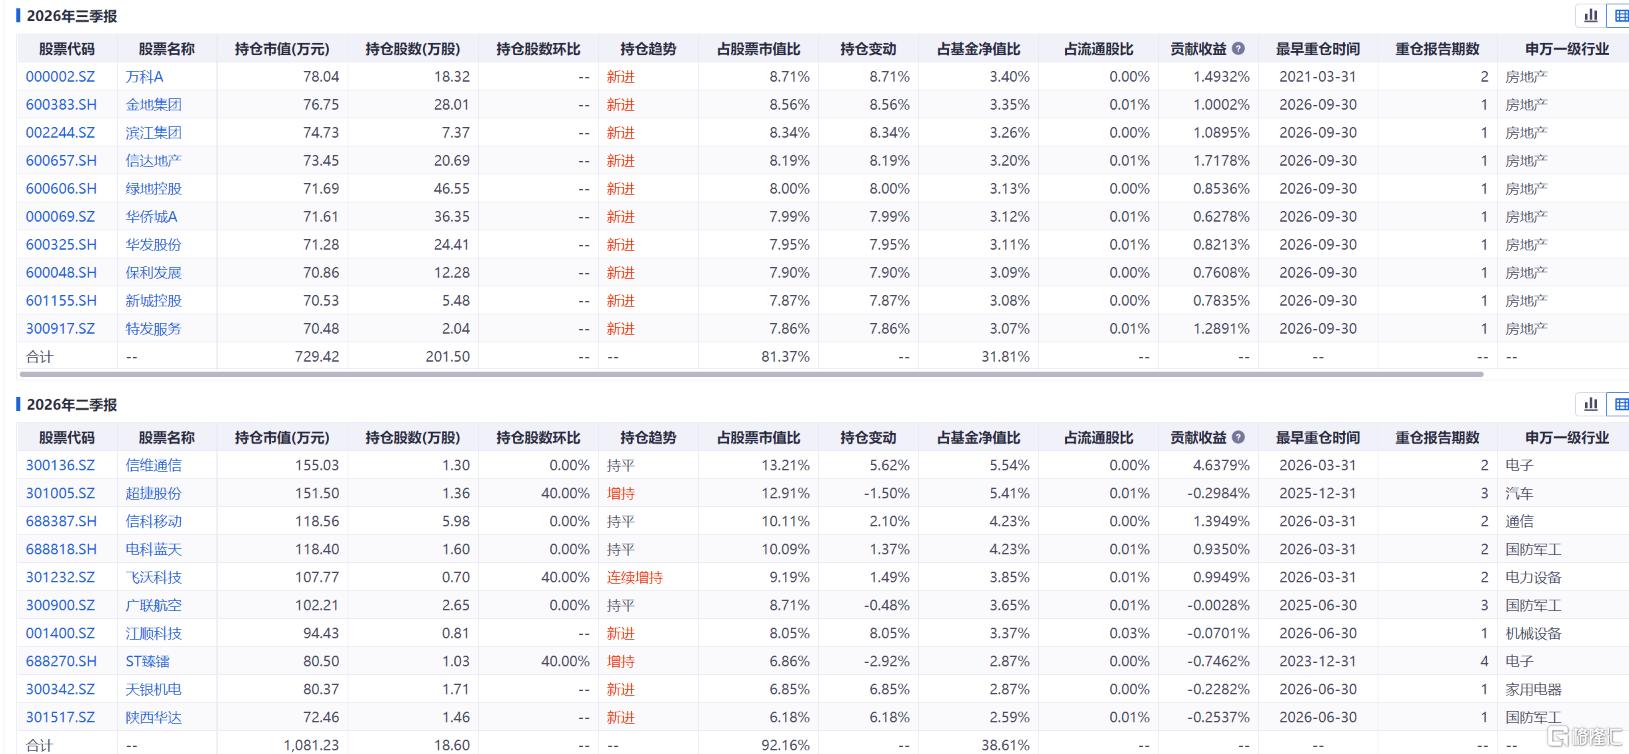
不过,由于买的标的一直不是市场主线,过去一年聚焦于军工,今年三季度又全面转向房地产。
另外,嘉合磐石A也大比例持有可转债,并且可转债的风险溢价同样不低。
可以说,嘉合磐石A的较高收益纯粹拿高风险资产堆出来的,技巧有,但似乎不多。
在可转债类型中,华富可转债今年以来亏损33.41%,在同类基金中排名倒数第一。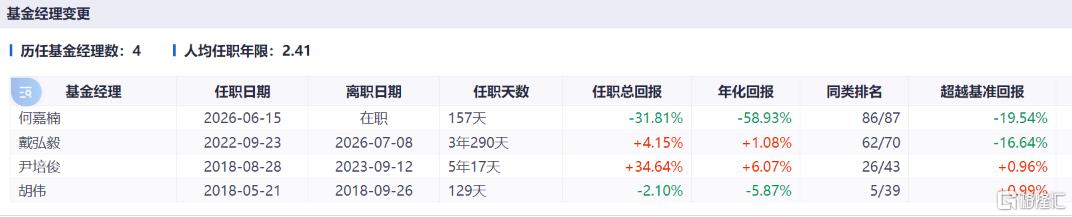
2026年6月15日,华富可转债换帅,由年轻基金经理何嘉楠接管。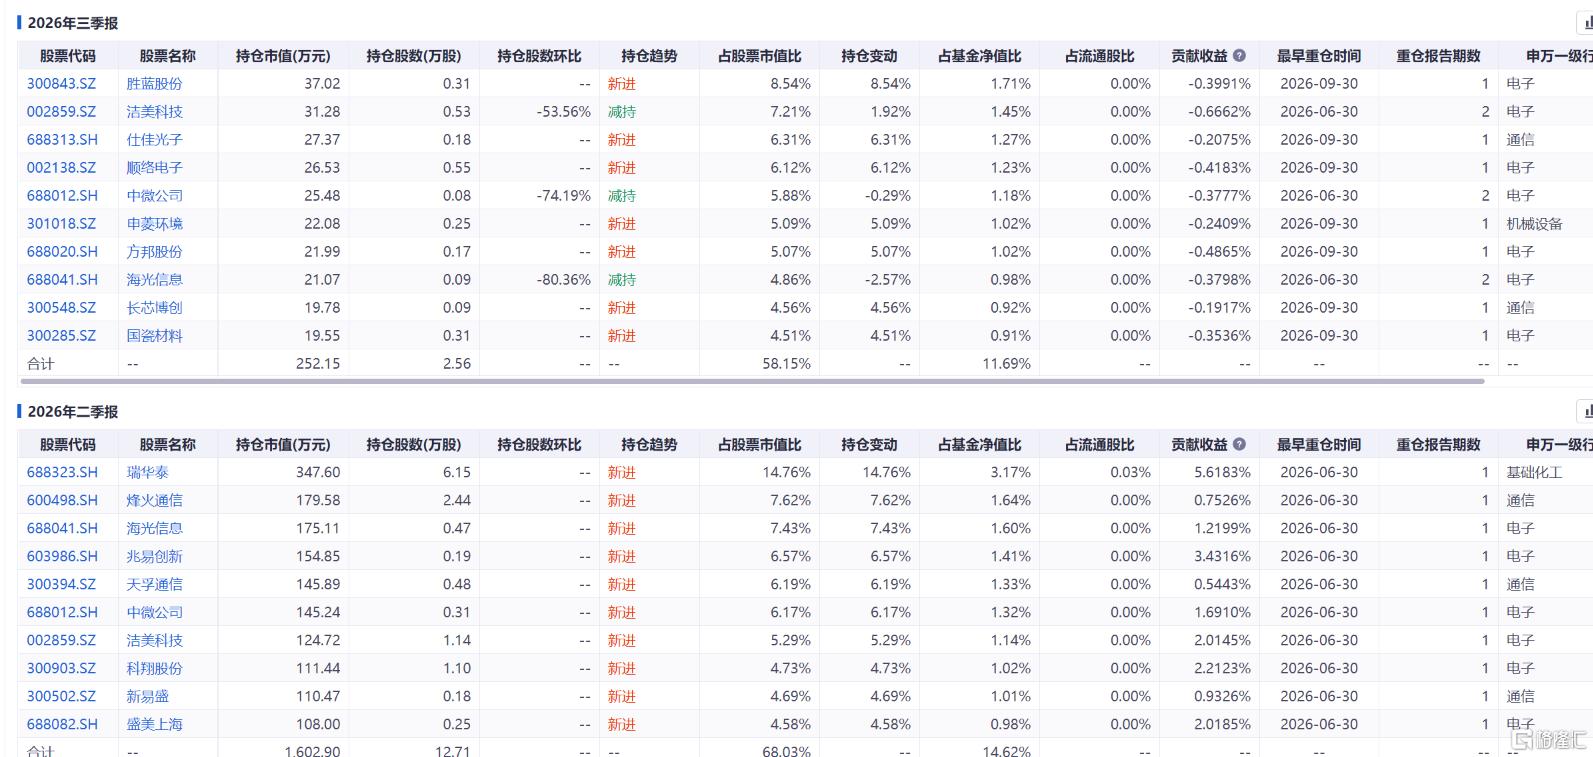
华富可转债在2024年三季度之后就很少配置股票。
年轻人就是猛,何嘉楠一上来就重仓猛干,买了14%仓位的股票,主要覆盖半导体、光通信及上游的电子材料。
从时间点上,何嘉楠买在了历史的高点上。
华富可转债的债券组合较为保守,行业分布分散,且整体价格中枢相对温和,但依然无法抵抗市场的剧烈波动。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。