港股收评:南向资金扫货近40亿港元,家电、航空股活跃


11月19日,港股三大指数收跌。
盘面上,光通信、家电、航空股逆势上涨;腾讯概念、黄金及贵金属、锂电股跌幅居前。
具体来看:
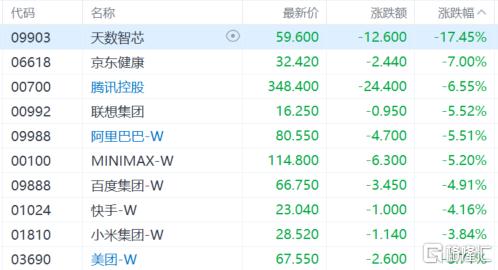
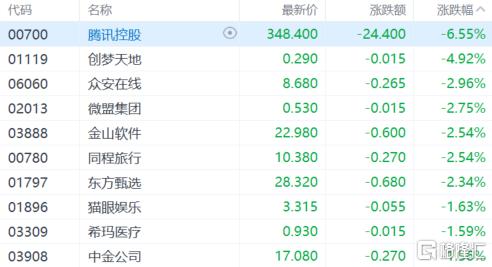
大型科技股多数下跌,天数智芯跌超17%,京东健康跌超7%,腾讯控股跌超6%,联想集团、阿里巴巴跌超5%。
黄金及贵金属股继续下跌,自由黄金-DRS跌近10%,大唐黄金跌超8%,集海黄金、胜龙国际、灵宝黄金等跟跌。
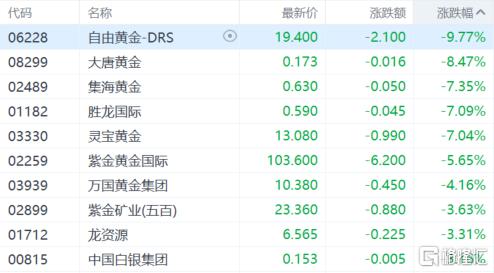
消息面上,11月18日公布的美联储会议纪要显示,绝大多数官员认为通胀前景存在上行风险,一些官员称12月加息超过25个基点或是合理的,几乎所有官员都认为采取进一步行动是合适的。这一措辞远比市场此前预期的“12月加息25个基点”更为强硬,直接触发美元走强与全球金属抛售。
腾讯概念跌幅居前, 腾讯控股跌超6%,创梦天地跌超4%,众安在线、微盟集团、金山软件等跟跌。
纸业股普跌,综合环保集团跌超7%,建发新胜跌超5%,晨鸣纸业、合丰集团、玖龙纸业、理文造纸跟跌。
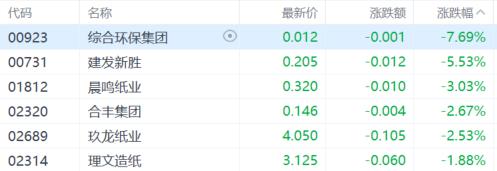
消息面上,纸业股当前处于行业盈利磨底阶段。中信建投展望2027年时认为,文化纸预计继续磨底,但箱板瓦楞纸供需格局优化、盈利中枢有望向上。短期来看,板块缺乏明确的向上催化,后续走势取决于消费端零售数据能否企稳,以及纸价能否在成本支撑下止跌。
家电股逆势上涨,海信家电涨超5%,创维集团涨近4%,海尔智家、美的集团跟涨。
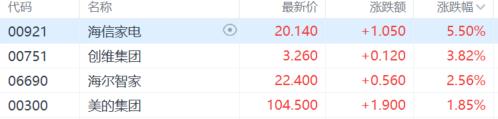
消息面上,海关总署11月17日数据显示,10月家电出口4.02亿台、同比增长14.1%,出口金额89.56亿美元、同比增长20.9%,增速逐季抬升。国信证券据此推荐关注白电龙头,指出其股息率TTM约4%至7%、PE仅9至15倍,四季度出口有望延续较好增长。
航空股小幅上涨,国泰航空涨超2%居前,中国东方航空、北京首都机场、中国国航跟涨。
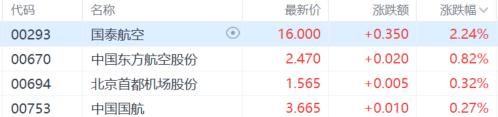
消息面上,隔夜原油大幅走低,WTI 12月合约收于85.72美元/桶,下跌3.21%;布伦特1月合约收于92.44美元/桶,下跌3.55%。航油成本通常占航司运营成本的30%至40%,油价回落直接缓解了航司最大的成本压力。特朗普淡化再袭伊朗的可能性,是油价松动的主要触发因素,机构指出“油价松动航空最受益”。
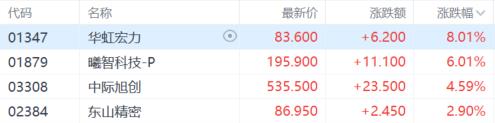
光通信表现活跃,华虹宏力涨超8%,曦智科技-P涨超6%,中际旭创涨超4%,东山精密涨近3%。
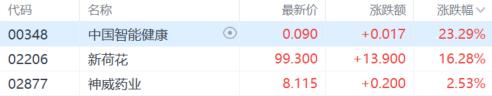
中医药股走高,中国智能健康涨超23%,新荷花涨超16%,神威药业涨超2%。
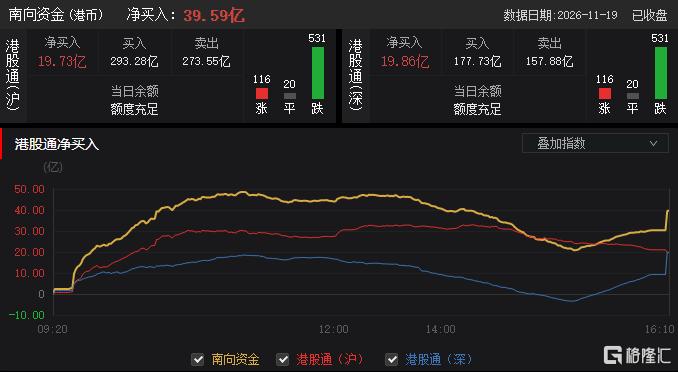
今日,南向资金净买入39.59亿港元,其中港股通(沪)净买入19.73亿港元,港股通(深)净买入19.86亿港元。
个股异动
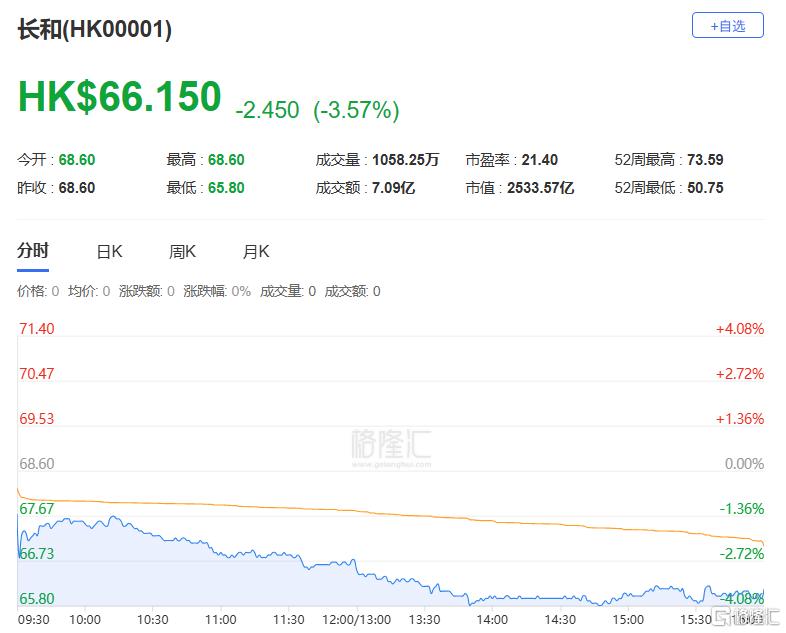
长和午后跌幅扩大,最终收跌3.57%报66.15港元。消息面上,巴拿马审计长表示,完成审查长和子公司的港口特许经营合约,并已就发现的涉嫌违规行为提起刑事诉讼。巴拿马审计长办公室的声明表示,长和集团旗下巴拿马港口公司与巴拿马政府之间的港口特许经营合约,当局在审查相关财务报表及公司履行合约义务情况,发现可能有违规行为。当中涉及2014年至2023年间,巴拿马海事管理局前董事局成员、时任行政人员及巴拿马港口公司。
展望后市,高盛近期在报告中将中国H股、印度股市评级上调至“超配”。该行预计,尽管人工智能(AI)领域的不确定性可能加剧市场波动,但企业盈利增长仍将推动MSCI日本以外亚洲指数明年以美元计价实现19%的回报率。
港股短期虽有波折,但港股或迎来阶段性关注窗口。前期悲观情绪已较为极致,市场正向预期正逐步确立,阶段性修复或可期待。中期延续宽幅震荡的判断,若后续AI应用端取得突破、港股估值分位相对不高,上行空间有望进一步打开。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。