加息、BIS新规、H200停货!海外变局催化国产链重定价,寒武纪、海光信息大跌,中芯概念走强!

11月19日,三大指数集体低开。算力芯片概念震荡下挫,寒武纪、海光信息分别跌超4%、9%。半导体设备材料、中芯概念相对坚挺,南大光电、广立微涨超3%,中芯国际、晶瑞电材涨超2%,安集科技、中微公司、北方华创等多股红盘。
ETF方面,半导体设备ETF招商(5651980)低开高走,受但权重股寒武纪、海光信息拖累于水面下方震荡。资金流入态势明显,截至11.18该ETF近5个交易日内4度净流入,累计吸金超1.6亿元。
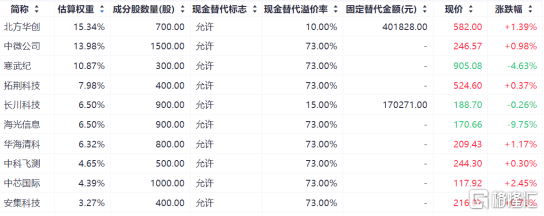
半导体设备ETF招商(561980)权重股
消息面上,多方扰动因素影响算力芯片与半导体设备、中芯概念走势分化。
一方面,11月17日英伟达临时CEO正式确认停止向中国出货H200,并将第四季度指引中相关收入清零。国内长期依赖英伟达CUDA生态的大客户,迁移到寒武纪、海光的软件栈需要大量的适配和调试工作,切换摩擦成本、适配周期的不确定性被重新审视。
另一方面,隔夜美联储“放鹰”与美股的分化形成扰动。宏观层面,美联储10月会议纪要显示多数决策者认为进一步加息合适,理事沃勒甚至表示“50个基点加息震撼市场”。受此影响,10年期美债收益率站上5%,对全球高估值资产形成压制。
隔夜美股三大指数涨跌不一,芯片股走势显著分化。英伟达跌近3%,美光科技收跌,AMD、博通涨超5%、3%。盘后,AI初创巨头Anthropic宣布IPO定价83美元,合计募资813亿美元、有望超越SpaceX成为史上最大IPO,或标志AI行业的投资焦点正从底层芯片等基础设施,向Claude等软件与平台制造商延伸。
半导体设备与晶圆制造方面,外部限制收紧进一步凸显“卖铲人”价值。近期,BIS发布临时最终规则,限制海外数据中心向中国等提供先进AI算力,并将多国纳入出口许可范围。
对此,申万宏源指出,外部路径越收紧,国内算力自主可控的紧迫性越强。算力底座依赖于国内先进制程产能,晶圆厂加快先进节点建设与产能爬坡的必要性大幅提升。这直接利好前道刻蚀、薄膜沉积、微影、量测检测等核心设备环节。据
Bernstein数据,2025年中国晶圆制造设备(WFE)国产化率已达21%,在AI芯片供需紧缺下,预计2028年将飙升至约43%,设备国产化正在提速。据招商证券,中芯国际Q3营收及毛利率均超指引,产能利用率接近满产,将为本土制造收入提供支撑。
中国银河证券强调,芯片板块正从受海外情绪压制,转向按海外收入敞口、国产替代能力和业绩兑现程度重新定价。具备本土需求支撑的环节,有望率先走出结构性修复。
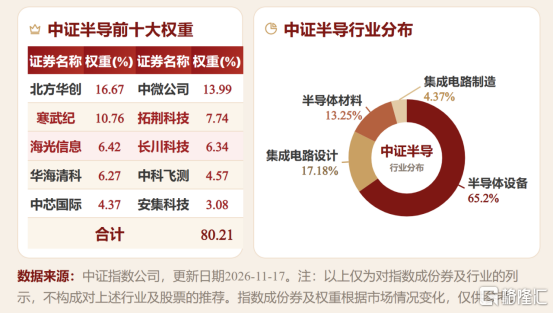
半导体设备ETF招商(561980)跟踪中证半导,80%权重布局设备与材料(北方华创、中微公司、安集科技等),20%配置算力芯片与晶圆制造(寒武纪、海光信息、中芯国际),前十大集中度高达80%。在加息扰动、海外供应链扰动的背景下,国产替代链逐步成为核心定价锚,投资者或可借道布局其长周期景气红利。
SH 中微公司 SZ 北方华创 SH 寒武纪 SH 中芯国际 SH 安集科技 SH 拓荆科技 SH 海光信息 SH 中科飞测 SZ 长川科技 SH 华海清科
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。