各国黄金净增持增加,为什么最近金价还在跌?
全球净购金量及ETF
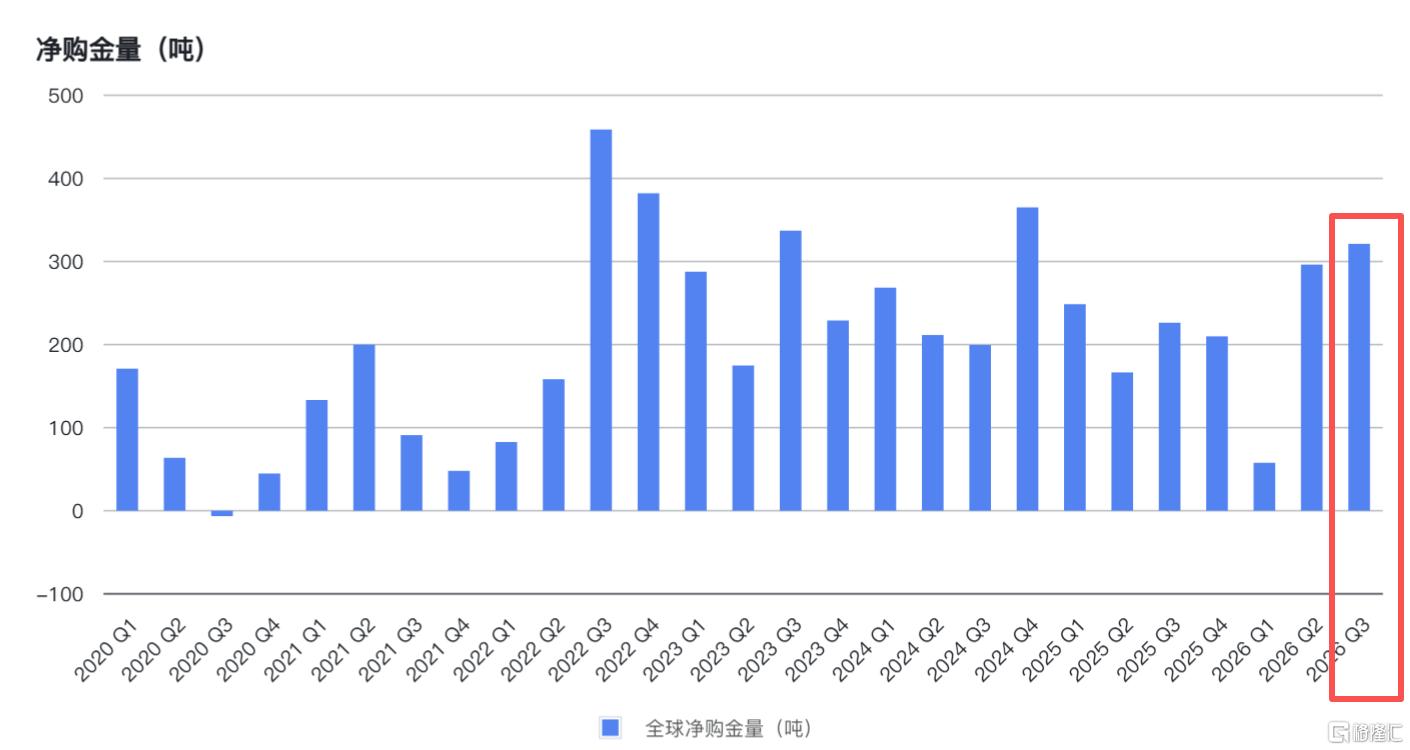
2026 年第三季度,全球央行黄金净增持规模创 2024 年第四季度以来新高,但 COMEX 纽约黄金期货价格同步走弱。央行购金是黄金市场的长期多头基石,持续的增持行为,将在一定程度上抬升黄金的持有成本中枢,为金价提供中长期底部支撑。
从决定黄金中期趋势的黄金 ETF 持仓维度观察,8 月全球黄金 ETF 持仓增长,并驱动金价迎来一轮反弹。本轮持仓增量主要来自欧洲与北美市场,其中北美资金在 10 月由增持转为净流出,欧洲资金维持正向流入,背后主要反映欧洲区域风险抬升带来的配置需求;
亚洲市场资金已连续四个月净流入,月度需求增速处于历史次高水平。需求端方面,受印度排灯节消费旺季带动,实物需求小幅上行,并未出现价格上涨抑制实物需求的情形。
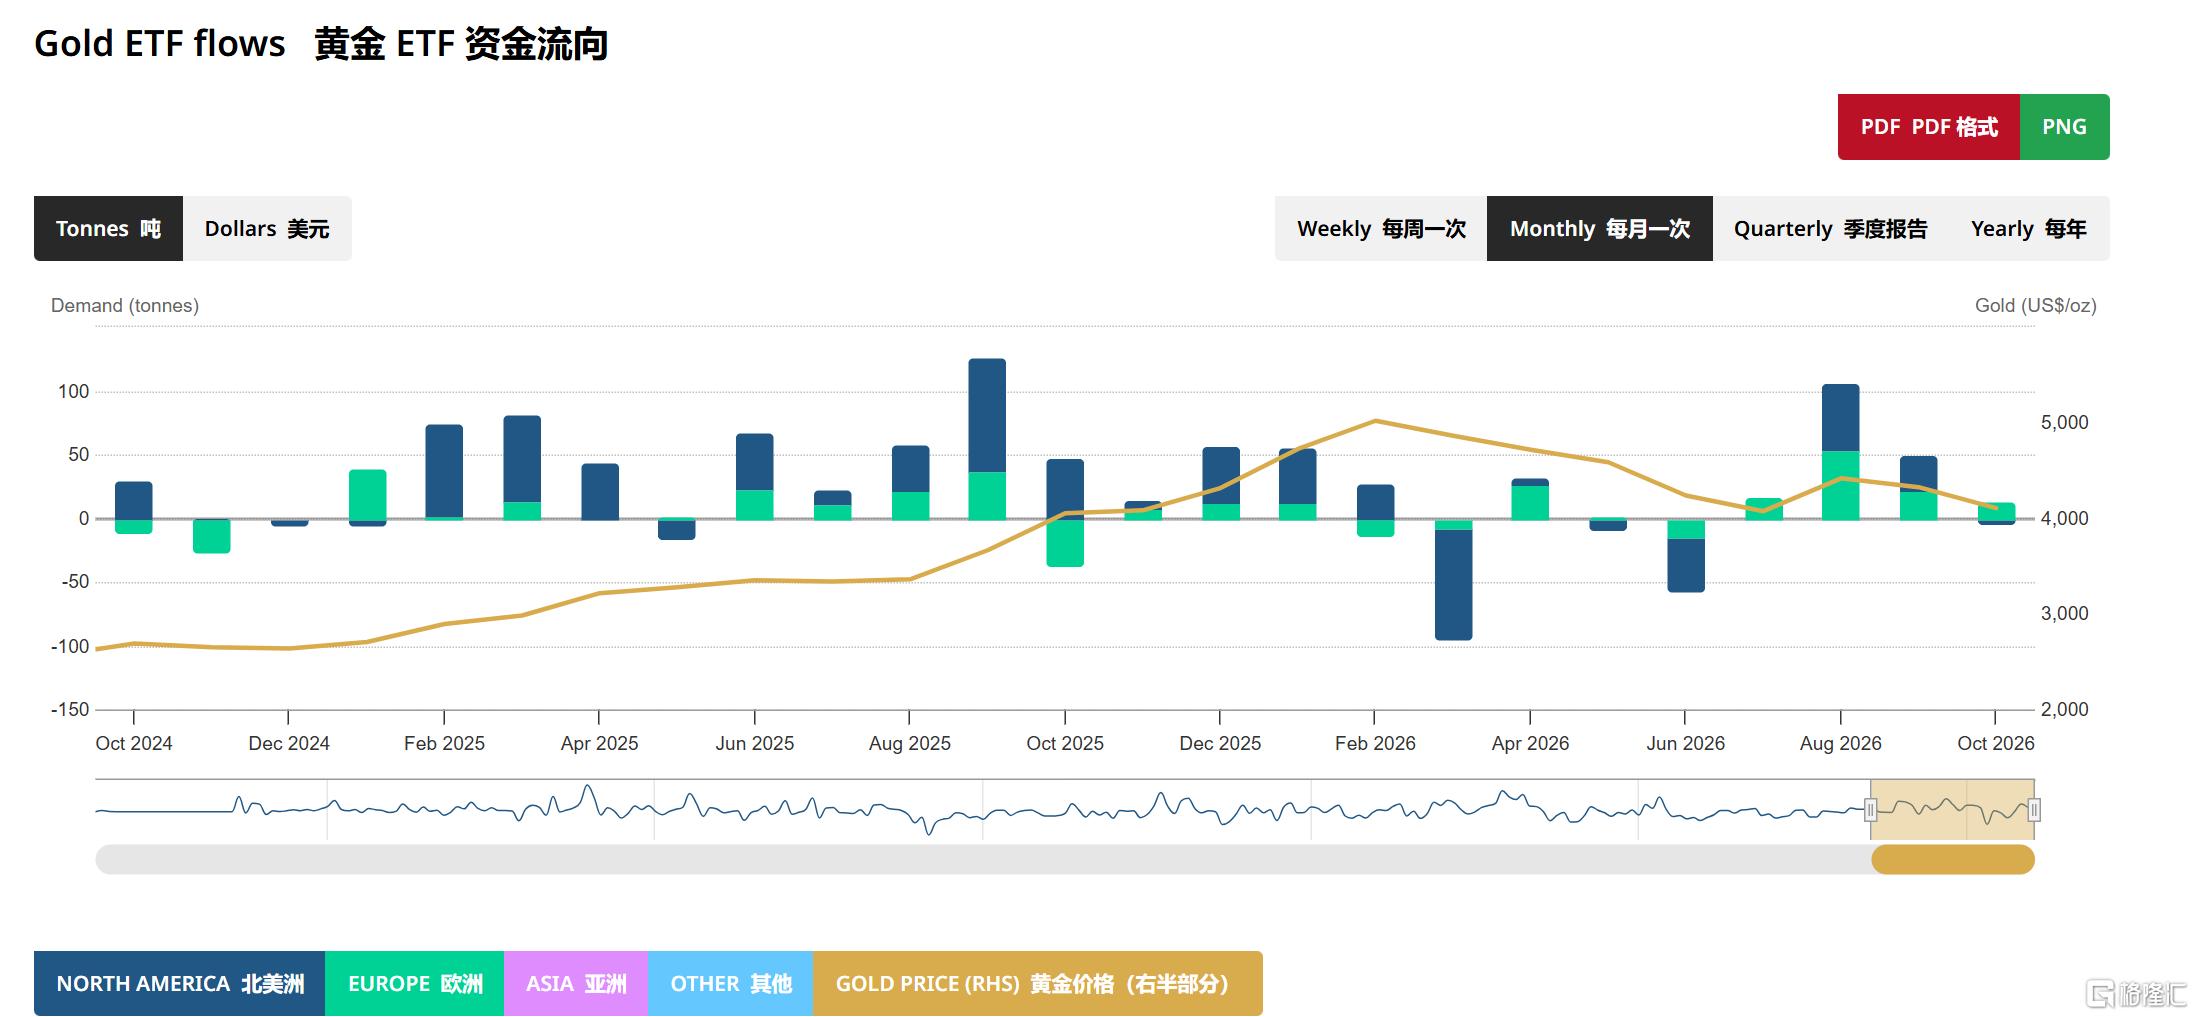
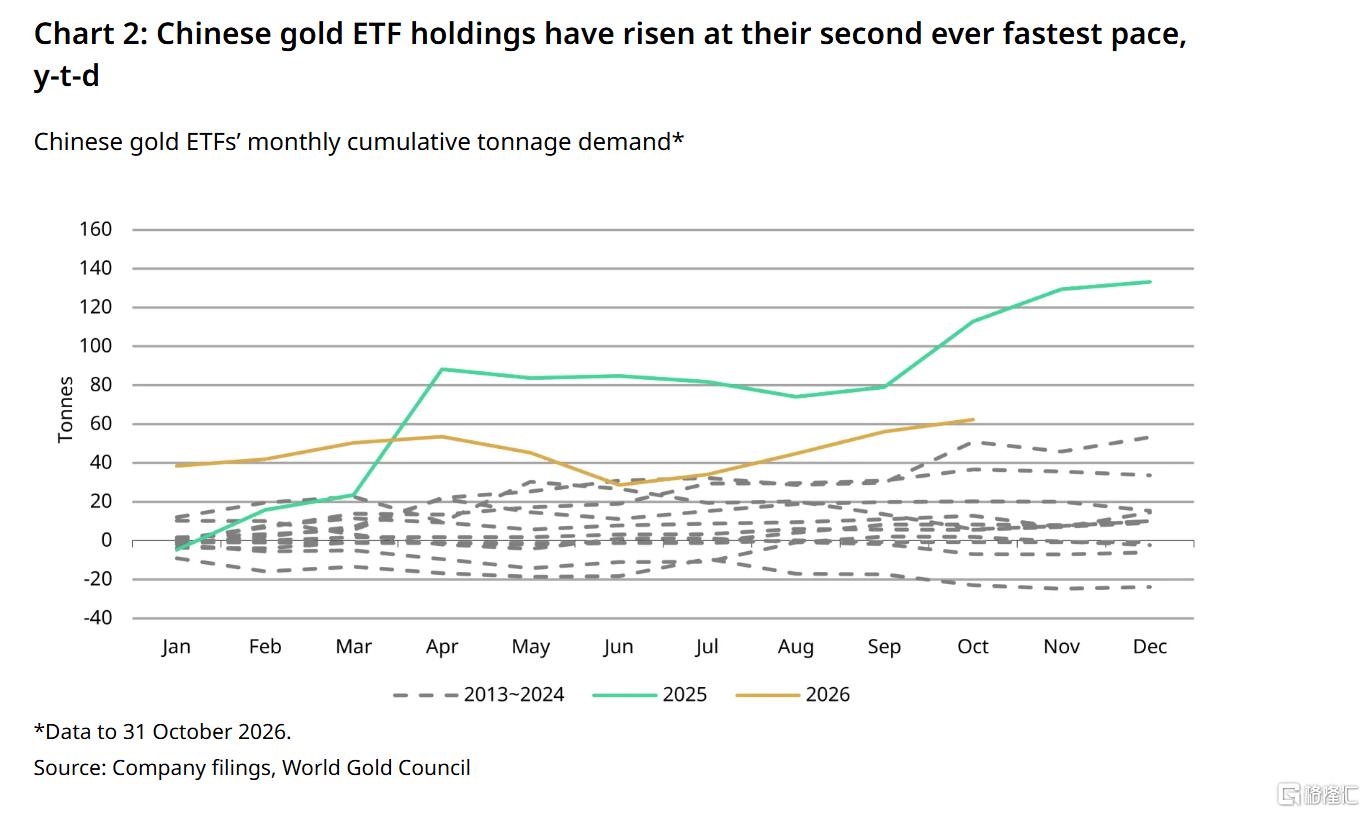 数据来自世界黄金协会
BIS对黄金短期影响
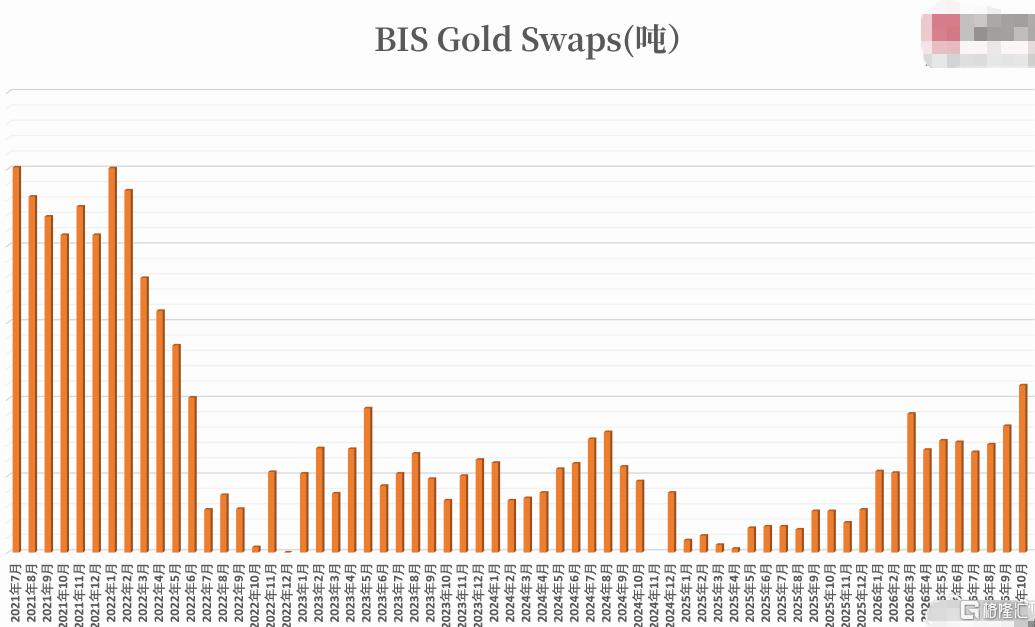 数据来自鸿学院
BIS(国际清算银行)托管多国央行黄金储备,相关黄金存放于 LBMA 体系金库,BIS 依托该批资产开展黄金租赁、黄金掉期及黄金托管等业务,黄金实物调拨主要在 LBMA 金库体系内完成。近期 BIS 黄金掉期规模再度回升。
复盘历史,2021 年至俄乌冲突爆发前,BIS 黄金掉期规模处于高位,对金价形成明显压制;此后掉期规模回落,市场空头力量边际减弱,叠加避险资金入场、美国关税冲击引发股债汇联动调整,再叠加 2026 年初美国在格陵兰岛驻军推动全球去美元化进程,金价走出高斜率上行行情。
后续,受美伊冲突推升油价、部分区域美元流动性需求上行,以及市场加息预期持续升温等因素共同影响,金价承压,BIS 黄金掉期规模同步走高。
总结
综合来看,长期维度,全球央行持续增持黄金,对金价底部形成支撑;中期维度,黄金 ETF 整体未出现明显的资金收缩,第三季度仍有可观增量。因此本轮金价回调,主要源于短期 BIS 黄金掉期规模上行,叠加市场加息预期升温带来的压制。
基于上述线索,笔者判断,美国难以开启持续加息周期,后续走向仍取决于通胀管控成效;BIS 黄金掉期规模大概率维持高位震荡。与此同时,全球央行持续购金形成支撑,空头力量难以复刻俄乌冲突之前的强度。
当前尚不能确认金价已经见底,价格下跌惯性仍存,但金价已进入底部区间。黄金下一轮趋势性大幅上行,核心触发条件仍为美联储开启降息与扩表操作
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。