“十五五”新风险时代,中国再保(01508.HK)如何打开长期增长曲线?


深远海风电场面临台风、设备故障和营业中断,应用AI的企业需要应对数据泄露与网络攻击,老龄化社会需要更长周期的医疗与护理保障,海外工程则面对不同的自然环境、法律规则与安全形势。
识别风险、合理定价,并组织资本承担潜在风险,成为保险供给升级的关键。
再保险由此有机会更早参与产品设计和保障安排。对中国再保而言,多年积累的本土数据、模型、客户关系和全球网络,正迎来更广的应用场景。将这些积累转化为业务与回报,构成其长期增长的重要基础。
01 风险版图重塑,再保险的专业价值正在上升
“十五五”时期的风险变化,首先来自资产与产业结构的变化。
截至2025年底,我国可再生能源装机达到23.4亿千瓦,同比增长24%,约占全国电力总装机的60%。海上风电向深远海延伸,光伏应用场景更加多样,储能设施规模化部署,保险机构需要不断更新对工程、设备和运营风险的理解。
(来源:中国再保险2025年可持续发展报告)
自然灾害带来的损失压力同样不容忽视。2025年,我国自然灾害造成直接经济损失2416.17亿元,其中洪涝和地质灾害损失占近七成。
AI的快速发展,则在改变网络攻击的方式与成本。根据IBM《2026年数据泄露成本报告》,在恶意数据泄露事件中约四分之一涉及攻击者使用AI,较去年增长了56%,这类事件的平均损失约为600万美元,比全球数据泄露事件的平均成本高出约100万美元。
人口结构变化,则在拉长风险保障的时间跨度。
截至2025年底,我国60岁及以上人口达到3.23亿,占总人口的23%。面向规模庞大的老年群体,养老、医疗与护理保障需要回答更长期的问题:退休后的资金如何持续安排,不同年龄与健康状态下的医疗费用如何评估,失能后又需要多长时间、什么程度的照护。
回答这些问题,需要准确理解寿命、疾病与失能风险。人口变化进一步提高了对精算研究、产品设计与服务协同的要求,也为专业再保险机构提供了更多发挥作用的空间。
保障需求的地理边界也在延伸。2025年,我国对外承包工程新签合同额超过2万亿元,同比增长8.5%。海外项目的建设和运营,往往需要同时安排工程、运输、财产损失及当地特殊风险保障。
新资产增加、风险关联增强、保障周期拉长、经营边界延伸,共同把保险供给推向了更需要专业判断的领域。能够研究清楚风险、合理定价的机构,将在这一过程中拥有更大的业务空间。
02 中再的壁垒,形成于风险转化为业务的全过程
面对人口结构与健康保障需求的变化,中再寿险长期积累的精算与数据研究能力,有了更广泛的应用场景。
在牵头开展第四套生命表编制过程中,中再寿险完成了全行业9.04亿件保单、1001万件理赔的数据收集、清洗和测算工作。这类基础研究服务全行业,也体现了中再在数据治理、精算分析和风险研究方面的长期积累。
生命表为理解死亡与长寿风险提供基础,疾病经验研究支持健康保障的风险判断;当这些研究进入产品开发,就会影响保险责任、承保条件、费率与给付方式等。
中再寿险主导开发的个人失能收入损失险,由多家健康险公司推出销售;其护理险实践也进一步探索现金给付与服务给付的衔接。从研究风险,到设计产品,再到连接直保公司和服务资源,专业积累获得了具体的业务用途,也为健康养老保障拓展了供给。
财产风险领域,同样能够看到研究向方案的转化。
中再巨灾已有正式商用的中国地震、台风、洪涝巨灾模型,填补了国内相关领域的空白,实现了多项从“0”到“1”的突破。这些模型已广泛应用于保险行业、政府部门及企事业单位,在风险评估、保险定价、防灾减灾等方面发挥了重要作用。
2026年落地的甘肃省综合巨灾保险项目覆盖8个市州约2100万居民,设置基础、指数和巨灾三层保障,覆盖地震、暴雨、泥石流及其引发的次生灾害带来的人身与财产损失。
中再产险作为首席再保人,深度参与风险建模、方案设计、费率厘定与保障结构优化等关键环节,量身定制再保险解决方案。中再产险已深度参与22个省市巨灾保险试点,为100多个县级以上行政区域提供方案设计、测算和评估等服务,多地区经验不断充实其风险判断与方案设计能力。
网络安全险则体现了中再参与新市场建设的另一种方式。
慕尼黑再保险估计,2030年全球网络安全保险保费将超过300亿美元,年均增长率超过10%。市场增长的背后,是保险机构必须处理的实际难题:企业安全状况会持续变化,定价需要数据支持,事故后需要专业救援,承保组合还必须控制关联损失。
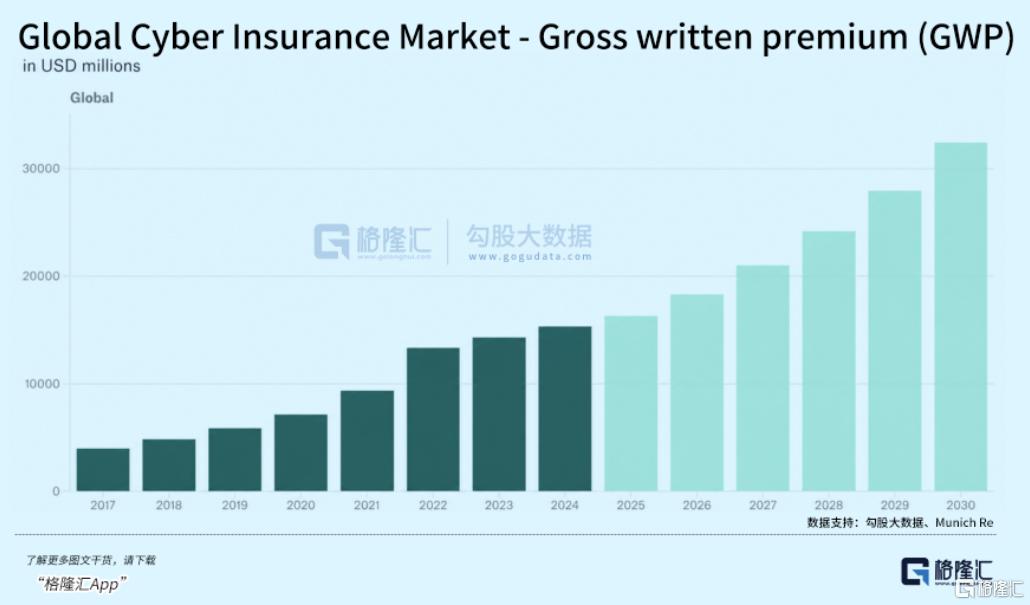
中再产险建设的“再·安”平台,将风险识别、量化分析、保险定价、风险累积控制及服务支持连接起来。“再·安”能够实现网络安全保险风险评估和直保、再保定价功能,提供网络安全保险风险的数字画像和信息支持,为行业网络安全保险发展提供了强大的技术支持,有效提升了直保公司的风险管理能力和保险服务体验。
客户网络让这些方案更有机会进入市场。2026年中期,中再产险与境内85家财产保险公司保持业务往来,客户覆盖率达96.6%;在其参与的合约业务中,担任首席再保人的合约数量占比超过40%。
客户合作带来真实场景,业务经验改进模型与产品,专业方案又深化合作。这种持续积累,使中再的优势更难复制。
03 资本与全球网络,拓宽增长的市场与能力边界
复杂风险的保障方案,最终需要可靠的资本承担责任。
对保险客户而言,重大损失发生后的履约能力,是长期合作的重要基础。2026年中期,中国再保集团合并核心、综合偿付能力充足率分别为152%和185%,并保持标普“A”、贝氏“A(优秀)”评级,评级展望稳定。
(来源:中国再保险)
全球布局则扩大业务来源与风险分散渠道。在全球市场,桥社已经成为中再重要的经营支点。
通过桥社,中再连接劳合社的承保人才、经纪渠道和特种险业务,实现良好的承保业绩。2026年上半年,桥社总保费收入151.61亿元,同比增长4.4%;保险服务收入105.27亿元;保险服务业绩15.30亿元,同比增长14.9%;综合成本率81.14%,同比下降3.27个百分点。计入其他境外财产再保险业务后,集团财产再保险境外板块上半年合计实现保险服务业绩17.52亿元,同比增长31.7%;综合成本率81.87%,同比下降5.08个百分点。
国际布局也在反哺境内客户。中国再保服务中国企业海外项目,将国际经验与行业承保能力用于具体需求。
截至2025年底,由中国再保担任主席单位的中国“一带一路”再保险共同体累计保障项目超过230个、境外资产规模超过2500亿元。共同体进一步拓宽中国海外利益工程险、财产险可保风险边界,保障能力持续提升。共同体也推广了“一带一路”绿色保险原则、境外项目风险远程观测评估体系、中国视角境外国家恐怖主义风险评估体系,进一步提升服务中资企业出海的风险管理水平。
理解中国客户需求,又能连接国际经验与承保资源,为中再拓展市场和专业能力提供了双重支撑。
04 专业优势持续兑现,长期价值有了更具体的落点
数据、模型和客户网络的价值,最终要落到经营结果上,尤其是新兴业务提供了具体的兑现线索。
2025年,中再产险新兴领域分保费收入45.98亿元,同比增长46.6%;2026年上半年,绿色电力、巨灾、中国海外利益项目、网络安全保险等新兴业务合计实现分保费收入25.65亿元,同比增长14.1%。新的保障需求,正在成为实际业务来源。
人身再保险方面,保障型业务也在加快发展。2026年上半年,人身再保险保障型业务保险服务收入达到58.65亿元,同比增长27.3%;保障型业务在其分保费收入中的占比升至46.7%,同比提高8.9个百分点。同期,人身再保险短期保障型业务综合成本率为85.32%。
随着人口老龄化加深,医疗与照护保障需求有望进一步释放,为中再寿险发挥风险定价和产品设计优势以及拓展保障型业务提供更多机会。
集团整体经营质量也在同步改善。2026年上半年,合并保险服务业绩达到39.10亿元,同比增长47.8%;归母净利润71.87亿元,同比增长15.1%;年化ROE为12.77%,同比提升1.02个百分点。
股东回报进一步凸显了经营成果。中国再保2025年度每股分红0.0691元,同比增长38.2%。业务拓展、资本回报与分红之间的联系,也使市场能够从经营结果中理解其长期价值。
05 结语
“十五五”的增长机会,藏在那些尚未被充分保障的风险之中。谁能率先看清风险、设计保障并组织资本,谁就更有机会把新的保障需求变成长期业务。
对中国再保而言,多年积累的数据、模型、客户与全球网络,正在这一过程中显现价值。把复杂风险转化为可承保、可定价的业务,把一次性的项目合作变成持续的客户关系,正是中再打开长期增长曲线的底气。(全文完)
HK 中国再保险
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。