政策利率换锚:利率市场化的里程碑


10月30日,中国人民银行(以下简称“央行”)发布公告,宣布自11月2日起每日开展固定利率的隔夜逆回购操作招标,并明确目前操作利率是1.25%;7天期逆回购操作调整为多重价位中标,退出政策利率属性。这意味着,央行主要政策利率正式完成了从7天期向隔夜的“换锚”。这次“换锚”早有预告。10月19日,潘行长在金融街论坛上表示:“我们将研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。”同时还首次明确:“银行间隔夜回购利率(DR001)实际上已成为央行货币政策调控的目标利率。”
政策利率“换锚”与明确目标利率,是我国利率市场化改革的里程碑事件,是货币政策框架向价格型调控转型的重要一步。
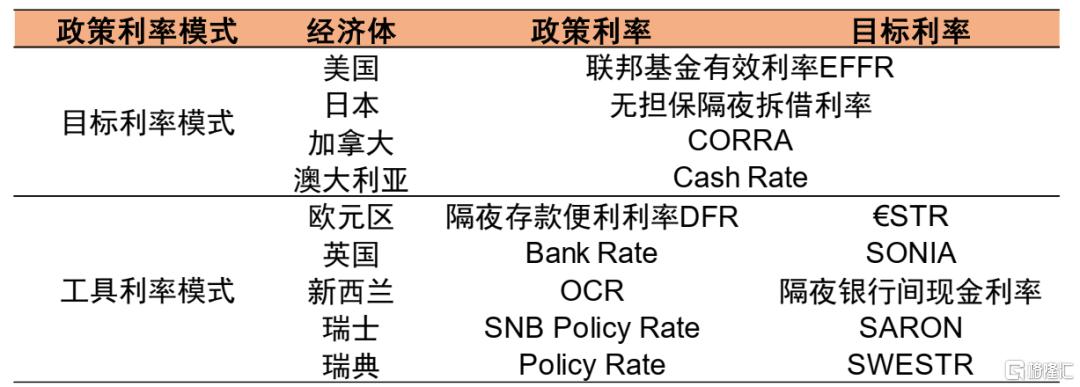
理解这次改革,首先要区分目标利率和政策利率。概念属性上,货币政策框架政策可以分为三部分:政策目标体系、政策工具体系和传导机制。政策利率属于工具,是央行自己定的利率,用来直接表达货币政策立场;目标利率属于目标,是央行希望稳定的市场利率,用来衡量货币政策立场是否得到落实。国际实践中,目标利率普遍采用货币市场短端利率,隔夜期限最为常见。政策利率则有两种模式。一是以美联储为代表的目标利率模式,直接以某个代表性市场利率作为政策利率,与目标利率相同;二是以欧央行为代表的工具利率模式,以央行主要政策工具的操作利率作为政策利率,与目标利率不同,央行通过日常操作维持目标利率在政策利率附近(图表1)。
图表1:主要发达经济体央行的政策与目标利率
资料来源:各经济体中央银行官网,中金公司研究部
我国政策利率采用工具利率模式,过去有政策利率,但没有明确的目标利率。2016年以来,7天逆回购利率和中期借贷便利(MLF)利率曾分别发挥短期和中期政策利率作用。此次“换锚”早有铺垫,而非央行一时的心血来潮。2024年6月,潘行长在陆家嘴论坛上提出:“未来可考虑明确以央行的某个短期操作利率为主要政策利率,目前看,7天期逆回购操作利率已基本承担了这个功能。”此后,MLF利率逐渐退出政策利率。与之相匹配,银行间7天回购利率(DR007)长期是央行重点关注的短端市场利率,但其目标利率地位一直没有正式明确。2025年以来,央行对短端利率的调控重点逐步转向DR001。至此次正式将DR001明确为目标利率,并将政策利率统一为隔夜,完成“换锚”。
从7天期“换锚”至隔夜,将给货币政策调控带来三大好处。一是“控得准”,让央行更易稳定目标利率。“换锚”解决了近两年政策与目标利率期限不统一的问题,政策利率向目标利率的传导不再受期限溢价、利率预期、跨期资金需求等因素干扰,央行对目标利率的调控更直接、更精准。“换锚”后,DR001的波动区间可能进一步收窄。二是“看得懂”,让货币政策信号更清晰。DR001是短期无风险利率,信号及时、纯粹。以DR001作为目标利率,市场可以更直观判断央行希望把短期资金价格稳定在什么水平。三是“传得通”,让其他期限的利率更多由市场决定。隔夜交易是货币市场绝对主力期限品种,其利率具有基准性。央行稳定隔夜利率后,其他期限的利率将更多反映市场定价,有利于形成更市场化的利率期限结构。
从宽松效果看,“换锚”带来短端利率中枢下移,但已被市场提前定价。“换锚”后DR001的走廊区间从1.15%-1.65%下调至1.0%-1.5%,中枢下行15个基点。但10月以来,在央行宽松的资金面引导下,DR001从三季度1.38%的均值降至10月的1.28%,已接近新“锚”水平。“换锚”公告发布前后,DR001的变动并不明显。11月2-3日,DR001的均值为1.29%,基本持平10月末水平。
值得展开讨论的是,为什么过去不明确目标利率,此次明确目标利率?
合适的目标利率需要满足三个条件:可测、可控、与货币政策的最终目标相关。DR001和DR007无疑都可测,但过去在与最终目标相关及可控两个维度上,与目标利率的要求存在差距,导致明确目标利率的条件不成熟。
与最终目标相关性上,受金融市场发展阶段和体制机制等多重因素制约,过去我国利率向实体经济的传导不够顺畅。与最终目标相关,要求目标利率变动能有效传导至实体经济。但过去,我国利率传导有限,以准备金率为代表的数量调控规则长期是货币政策影响实体经济的主导渠道。以数量调控为主,决定了价格波动较大,利率需保持一定灵活性。背后根源是利率市场化尚在起步阶段,存贷款利率与货币市场利率存在分割;在地方政府投资扩张、国企预算软约束等因素作用下,部分融资需求对利率变化不够敏感,仅靠价格信号难以有效调节信用扩张。考虑到我国金融支持实体经济以信贷为主导,货币市场利率与最终目标的相关性不强。
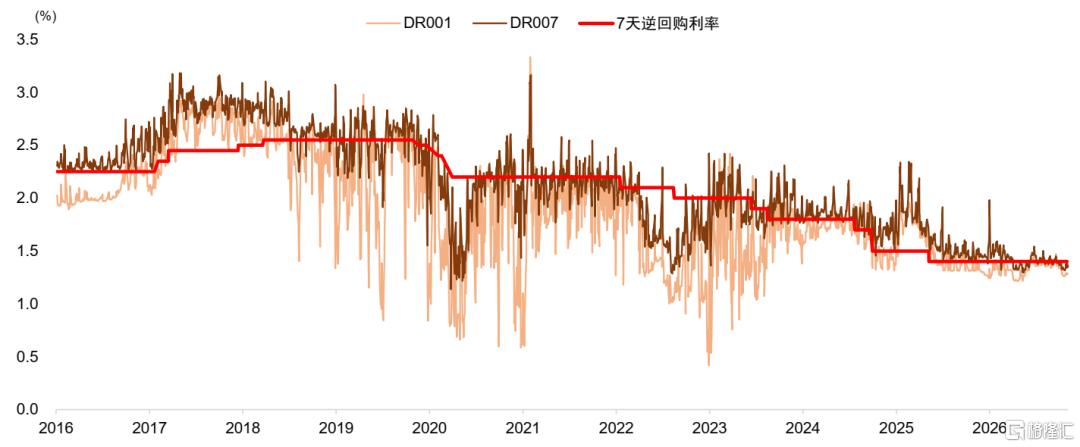
可控性上,出于操作灵活性和防风险需要,过去央行对短端市场利率波动的容忍度较高。可控意味着目标利率能够围绕政策利率窄幅波动。2024年之前,DR001和DR007相对政策利率时常出现持续的明显偏离(图表2)。这背后可能是利率传导不畅下,央行通过允许适当的偏离来保持一定的操作灵活性,实现资金松紧的边际调整。同时,在金融机构流动性和风险管理能力不足背景下,市场利率波动客观上也抑制了一些机构过度加杠杆的行为。
图表2:过去短端市场利率时常持续偏离政策利率
资料来源:Wind,中金公司研究部
近年来,在信贷需求变化的背景下,央行抓住时机深化利率市场化改革、推动金融市场发展,明显改善了目标利率与最终目标相关性及可控性,为明确目标利率创造了成熟条件。
与最终目标相关性上,利率向实体经济传导的渠道变得更重要,也更高效。近年来随着房地产调整和地方政府化债推进,一些传统融资需求减弱。2024年6月,潘行长在陆家嘴论坛上指出:“当货币信贷增长已由供给约束转为需求约束时,如果把关注的重点仍放在数量的增长上甚至存在‘规模情结’,显然有悖经济运行规律。”数量型调控效果下降,利率传导渠道就变得更加重要,为进一步深化利率市场化改革创造了条件。央行把握时机,通过LPR定价机制、存款利率市场化定价机制等一系列改革,显著改善了货币市场利率对实体融资成本的传导,加强了货币市场利率与最终目标的相关性。
可控性上,对短端市场利率实施更精准调控也变得更重要。利率传导改善下,稳定短端利率,从而传递清晰政策信号、稳定市场预期的意义加大。同时,央行持续金融监管,通过杠杆水平、期限错配、流动性风险等监管工具可以更有针对性地约束金融机构行为,不必再借助利率波动来抑制过度加杠杆。
伴随条件逐渐成熟,央行因势利导,为明确目标利率做了一系列准备。2024年创设临时隔夜正、逆回购工具,形成隔夜利率走廊;2026年收窄走廊区间,并明确了持续突破边界时的操作机制,推动DR001运行更平稳。2026年前三季度,DR001相对政策利率偏离的绝对值平均仅7个基点,较2023年下降30个基点。2026年6月首次开展隔夜逆回购,此后逐步扩大操作规模和频率,引导金融机构逐渐适应新的流动性管理方式。至此时正式明确目标利率,可谓水到渠成。
明确目标利率后,下一步改革或可考虑进一步提高其在利率体系中的基准地位,强化其与最终目标的相关性。此次“换锚”后,DR001在货币市场的基准地位完全确立。7月以来,在央行指导下,DR001也开始作为部分贷款的定价基准,我们认为可能逐渐取代当前LPR在信贷市场中的基准地位。债券、金融衍生品也将考虑以DR001作为潜在的定价基准。8月以来,一些以DR001为基准的金融债券成功发行。未来DR001或进一步成为债券市场基准利率。我国利率体系的转型方向可能是形成“隔夜逆回购利率,DR001,市场利率”的清晰传导机制。央行通过设定隔夜逆回购利率、调控DR001,释放的政策信号传导至整个利率体系,进而影响实体融资成本。
注:本文来自中金公司2026年11月17日发布的《政策利率换锚:利率市场化的里程碑》,报告分析师:缪延亮 S0080525060005
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。