采矿量71万吨,入库量80万吨?海南矿业并购第四大萤石矿的“数据裂缝”
采矿量71万吨,入库量80万吨?海南矿业并购第四大萤石矿的“数据裂缝”
缪舢/文
11月12日,海南矿业13.43亿元收购丰瑞氟业69.90%股权的重组事项,被上交所暂缓审议。
消息一出,市场哗然。毕竟,在氟化工行业机构数据里,丰瑞氟业拥有全国排名第四的萤石储量,妥妥的优质资产。但上交所重组委的一纸问询,却指出了这桩交易背后几处无法自洽的“数据错位”——监管要求公司结合原矿采矿量、矿区内运输量、关联销售等情况,说明三者之间的匹配性与真实性。
大白话翻译就是:你说你挖了这么多矿,那这些矿是怎么运出去的?各项账本能不能对上?
当我们把丰瑞氟业向上交所提交的重组报告、补充法律意见书以及媒体援引的问询材料摆在一起时,发现了几个极为反常的数据对比。这不是一个简单的“真假”问题,而是一道逻辑无法闭环的“算术题”。
第一道裂缝:入库量大于采矿量
来看两组关于马丢等矿区的核心数据。注意,法律意见书显示原矿产量71.77万吨(2024年)、73.92万吨(2025年);而入库湿重80.79万吨、78.84万吨,来自2026年7月海南矿业的审核问询函的回复材料。
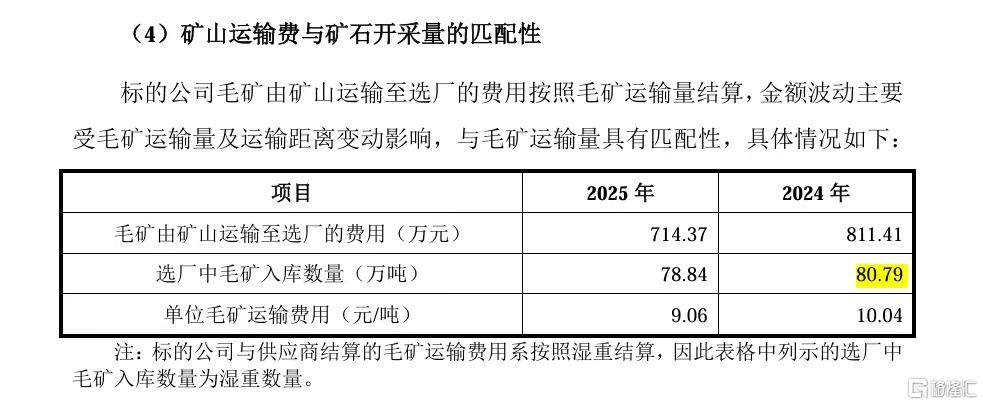
2024年:原矿采矿量 71.77万吨,选厂入库湿重 80.79万吨。
2025年:原矿采矿量 73.92万吨,选厂入库湿重 78.84万吨。
选厂的矿石理论上只能来自矿山。但连续两年,入库量均高于采矿量。2024年多出了 9.02万吨,2025年多出了 4.92万吨。
对于这个现象,公司在问询回复中给出过解释:主要是杨山矿石含水量较高,导致湿重高于干重。萤石原矿含水率通常在5%-10%左右,确实能解释一部分缺口。但多出来的这数万吨,可能还包含了期初库存结转、外购代加工等情形——只是公司尚未披露分矿区台账,暂无法量化拆分。
第二道裂缝:评估模型与现实废石的落差
第二个反常,出在资产评估的“贫化率”上。
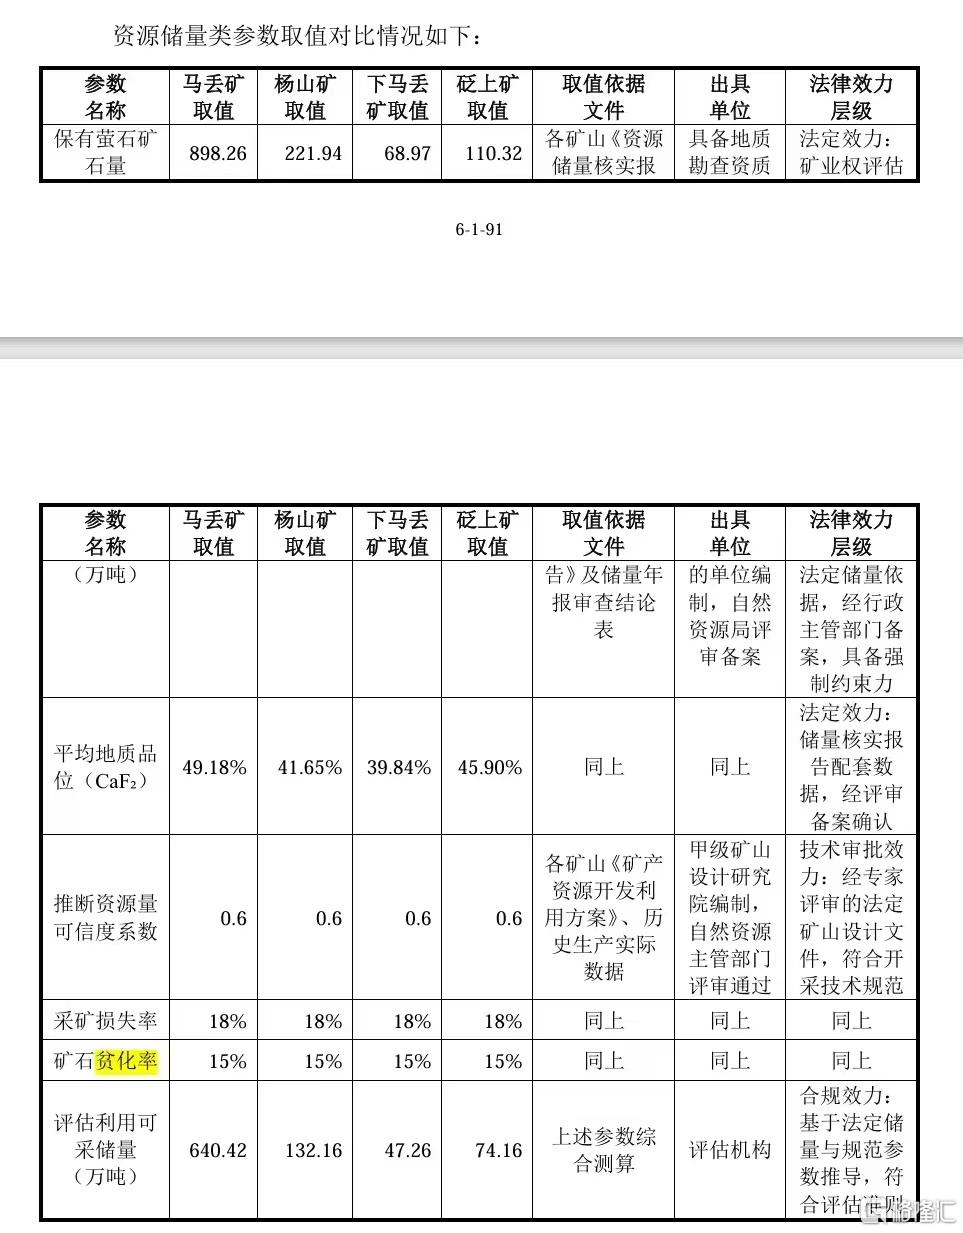
四座矿山的采矿贫化率被统一设定为15%
在资产评估报告里,四座矿山的采矿贫化率被统一设定为15%(这意味着采出100吨矿,混入15吨废石)。但这个“理想模型”,很快被补充法律意见书(二)里的真实数据打破了。
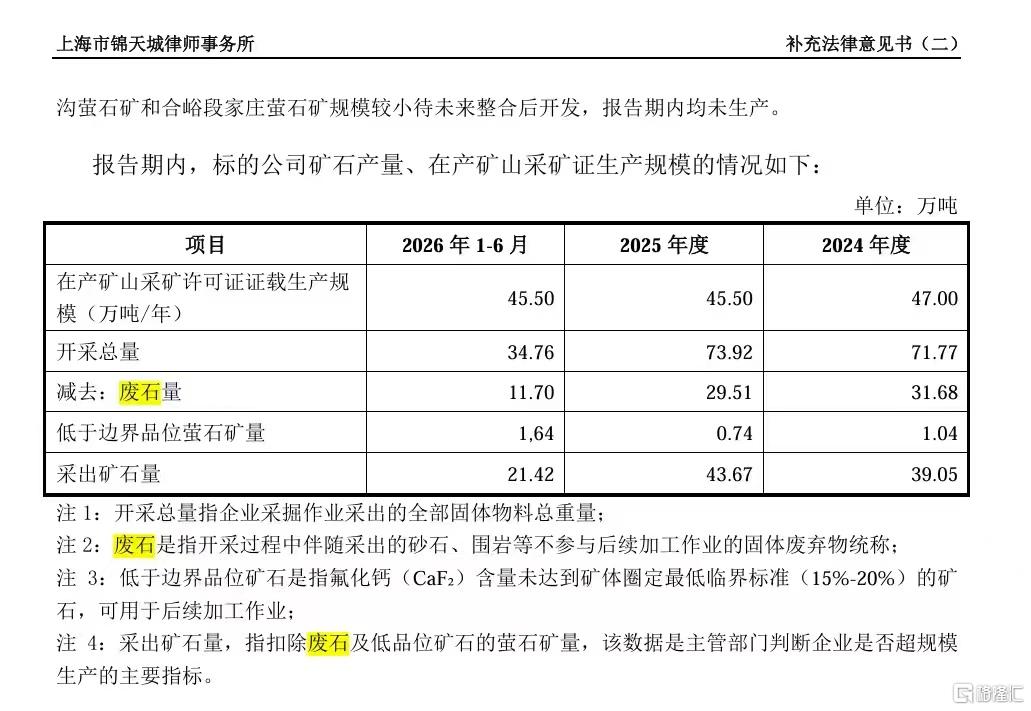
2024年开采总量71.77万吨,废石量31.68万吨;2025年开采总量73.92万吨,废石量29.51万吨
数据显示:2024年开采总量71.77万吨中,废石量为31.68万吨;2025年开采总量73.92万吨中,废石量为29.51万吨。
我们简单算一笔账:无论按“废石量÷开采总量”来算,还是按标准的废石混入率公式计算,这两年实际产生的废石占开采总量的比例,分别达到了约 44% 和 40%。
需要说明的是,在矿业工程中,贫化率与废石混入率并非完全等同的概念,严格测算贫化率还需结合地质品位、出矿品位等参数,与废石占比并非同一口径。但即便考虑到统计口径的差异,评估取值15%与公告数据反推约40%的废石占比,量级差距依然过于悬殊,已明显超出合理参数波动的范围。
现实中的现场,几乎变成了“每采两吨多矿,就带出一吨废石”。一年伴随采出近30万吨的废石,这批物料需要外运处置。那么,这背后是谁在提供运力?
第三道裂缝:关联方的运输费
顺着运输这条线往下查,关联交易的轮廓浮出水面。
工商登记显示,丰瑞氟业的危化品及矿区运输,主要由洛阳祥润危化品运输有限公司等企业承运。而祥润的100%控股股东,名叫王新生。在重组报告书中,王新生未被列为实控人亲属,但他与实控人王中喜同属栾川县栾川乡方村,是同乡村邻。
据媒体报道,2024年和2025年,丰瑞氟业向王新生控制的公司支付的关联运输费,分别约为 1394.75万元 和 1578.60万元。
现在,把运输费和刚才的废石量放在一起看:
2024年废石量31.68万吨,2025年废石量降至29.51万吨。废石量明明是下降的,为什么运输费反而微增了13%?
当然,这可能是运距变化、单价调整所致。但正如上交所问询的核心“采矿量与运输量的匹配性”,地下的矿、地上的废石、路上的车、账上的运费,如果这几组数据的方向不一致,监管必然要求进一步落实。
数据闭环之前,13亿萤石局只能悬在半空
丰瑞氟业2025年扣非净利润1.66亿元,资产质地优良,海南矿业借此切入氟化工的产业逻辑完全说得通。且交易作价已经从14.54亿元主动调减了1.11亿元。
但资本市场的铁律是:越是在资源稀缺、利润丰厚的并购里,数据的颗粒度就越要经得起放大镜看。
上交所的“暂缓审议”不是一票否决,而是要求把账本做平。采矿量、运输量、关联销售三者能否相互印证,正是重组委要求进一步落实的事项。
对于氟化工同业与二级市场投资者而言,这起并购案是一堂生动的风险教育课。剥离了储量报告,去看那些最枯燥的“运输单”、“入库湿重”和“废石台账”,才是真正决定一座矿山能否真实赚钱的底牌。
在分矿区台账彻底理清、数据形成闭环之前,海南矿业的13亿元萤石局,依然需要时间给出答案。
免责声明:本文数据均来自于上市公司公开披露的重组报告、补充法律意见书及公开媒体报道。本文仅作数据逻辑探讨,不构成任何投资建议。最终事实以监管机构认定和上市公司公告为准。
SH 海南矿业
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。