对冲全球AI下跌的板块终于给找到了……


最近全球AI算力硬科技股持续调整,市场资金也一直在试图寻找能够对冲AI算力硬科技下跌的方向。
这里我要说的不是大家谈论多的红利股,或者“银伟达”,而是同属科技一端的消费电子可能正在成为这样一个值得重视的相对收益方向,当然这个所谓“对冲”也有很多先决条件。
相关市场表现上,最近苹果重新登上全球市值第一,影石创新、传音控股、小米也走出了相对独立的行情。背后一个容易被忽略的产业变化,就是内存价格开始松动,消费电子厂商过去一年承受的成本压力有望逐步缓解。
这里一个有意思细节是,段永平旗下H&H International Investment于16日披露的三季度13F显示(截至9月30日持仓):英伟达、谷歌分别已减持63.07%、41.50%,拼多多加仓11.86%,特斯拉加仓20.7%,并新建SpaceX仓位,同时清仓阿里、Circle和Innodata。
苹果与伯克希尔仍是其两大核心重仓,占比分别为41.07%和24.21%,合计65.28%。
从持仓结构看,老段明显降低了部分AI科技股敞口,转向消费品牌和其他成长资产。结合近期市场风格变化来看,这次调仓确实有一定前瞻性。
01 AI泡沫拉高的内存价格终于开始松动
之前AI抢走了消费电子的内存,现在价格终于开始松动,过去一年,全球存储产业出现了明显的产能分配变化。
AI服务器大量消耗HBM、DDR5和企业级SSD,三星、SK海力士、美光等原厂优先配置利润更高的服务器产品,消费电子获得的供给相对不足,手机和PC厂商被迫承受更高的采购成本。
TrendForce11月12日发布的智能手机市场报告显示,品牌厂商库存偏高、采购趋于谨慎,渠道商也开始降价去库存。
但这里需要区分:消费级NAND现货价格已经出现松动,手机DRAM合约价格仍处高位,2026年第四季度预计持平至小幅上涨。
也就是说,内存价格周期已经出现分化,全面降价还没有到来。
但对于消费电子厂商,这已经是一个值得关注的拐点。过去不断上涨的内存成本开始失去继续向终端传导的能力,部分产品的采购成本有机会逐步改善,而股市往往都是在领先于经济本身的进展。
02 内存成本下降能带来多大利润弹性
手机、PC和智能硬件的利润率,一直以来就比较依赖供应链成本控制,所以答案核心在于BOM成本结构中的内存占比。
我们就以Counterpoint Research报告中的旗舰手机的内存成本占比为例,这一数值从2025年初的13%升至2026年三季度预测的43%,这意味着内存已经成为影响终端厂商利润的重要变量。未来内存价格回落时,成本弹性也会相当明显。
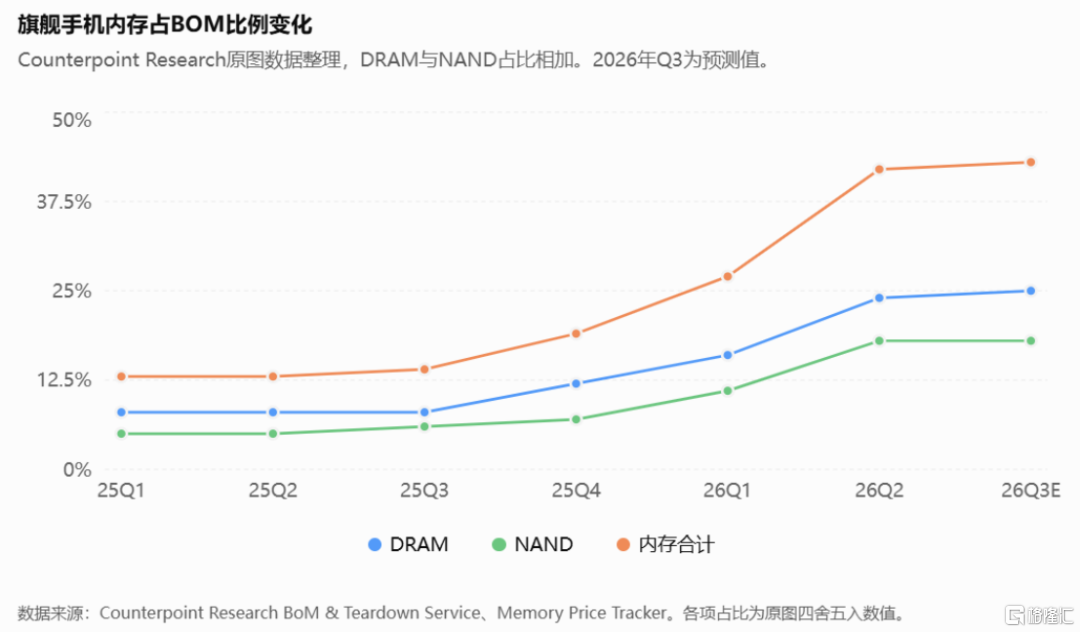
过去内存涨价,品牌厂商面临两个选择:提高售价,或者自己承担成本。而低端手机尤其难以涨价,因为消费者对价格非常敏感,最终只能压缩配置、牺牲毛利,甚至减少产品型号。
现在情况开始松动,整体内存价格松动将有利于整个消电终端尤其是手机(低端手机的内存降本占比更大些)
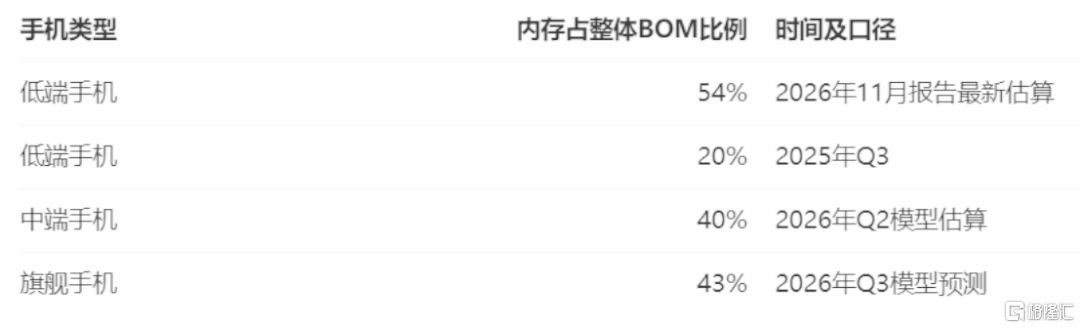
图片说明:数据来源11月11日报告《Memory Price Crisis: Greatest Ever Threat to Smartphone Affordability》
如果消费级DRAM和NAND价格逐步回落,品牌厂商可以获得成本改善空间。对于采购规模大、供应链管理能力强的企业,成本下降既可以转化为毛利率修复,也可以通过价格促销刺激换机需求。
这里还有一个重要的投资逻辑:
内存降价对消费电子的影响存在滞后。厂商此前采购的高价库存需要逐步消化,新的低价采购才能进入营业成本。因此,市场交易的往往是未来几个季度利润率改善的预期。
03 AI暴露成了反向指标
最近部分消费电子走强,工业富联却连续下跌,市场在交易什么?
11月初至11月17日,影石创新从95.69元上涨至116.99元,涨幅约22%;
传音控股从59.79元上涨至约64元,涨幅约7%;
小米集团从28.60港元上涨至约30.06港元,涨幅约5%;
苹果截至11月16日上涨约6%,市值达到5.13万亿美元,重新成为全球市值第一
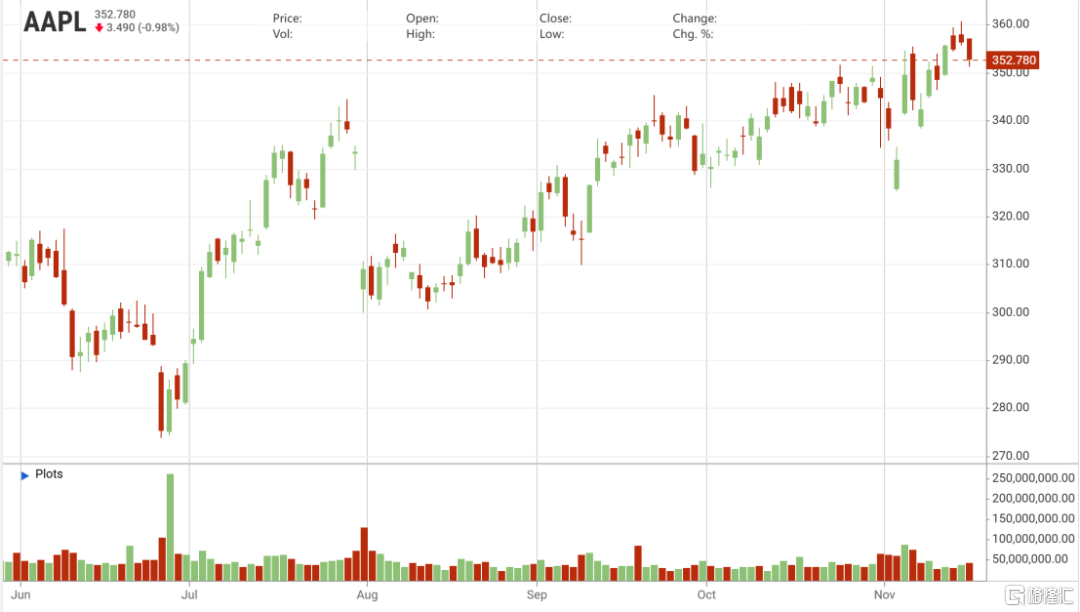
图片说明:截图来自stockanalysis官网,图片仅供分享交流,不做具体投资建议
不过,同样具有果链属性的工业富联却出现明显分化。11月3日至11月17日,其股价从41.95元跌至35.90元,回撤约15%,明显跟随AI算力硬件板块调整。
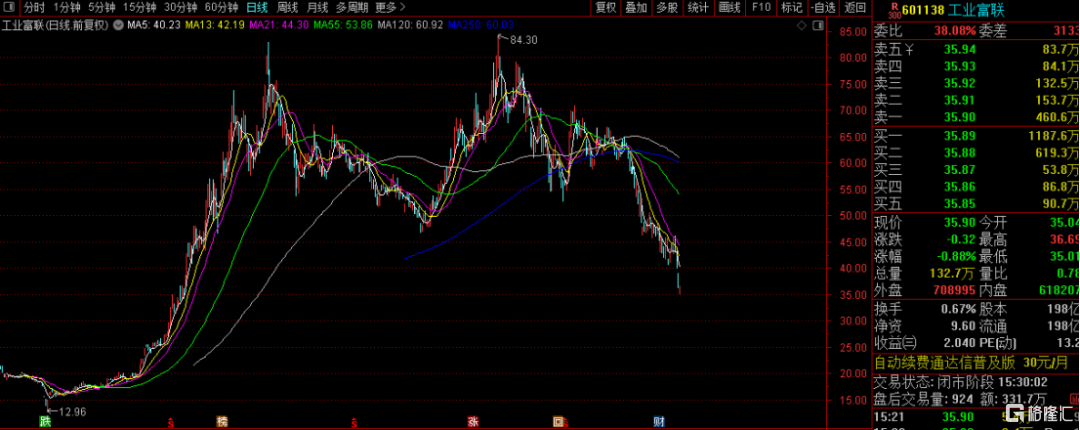
图片说明:截图来自通达信,图片仅供分享交流,不做具体投资建议
工业富联2026年前三季度营收9414亿元,同比增长55.88%;归母净利润403.75亿元,同比增长79.55%。其中,第三季度云计算业务收入同比增长75%,AI-ASIC服务器出货量同比增长1.5倍,AI-GPU机柜出货量同比增长70%。
基本面仍然强劲,股价却连续调整。
原因在于,市场给工业富联定价时,越来越看重其AI服务器和数据中心业务的增长预期。尽管它也是重要的消费电子制造企业,但当前边际盈利增长和估值弹性更多来自AI算力资本开支。
一旦市场开始担心全球云厂商未来的AI投资回报,工业富联就会受到算力硬件估值收缩的影响。
这也解释了为什么同样是电子产业链,影石、传音和苹果可以表现相对独立,工业富联却跟着AI硬件一起调整。
04 关注成本周期与产品周期能否共振
不止是工业富联,需要注意的是其他消费电子内部走势影响也不能一概而论。
苹果拥有较强的品牌溢价和供应链议价能力,2026财年第四季度营收1144.77亿美元,同比增长11.7%,iPhone收入575.83亿美元,同比增长17.5%。产品销售本身就提供了扎实的盈利基础,存储成本改善可能进一步优化利润。
小米拥有手机与IoT双重业务,采购规模和供应链协同能力值得关注。
传音则更需要观察新兴市场换机需求,以及低价机型成本下降能否有效转化为利润。
影石创新的核心竞争力更多来自影像算法、产品创新和全球渠道,存储成本只是辅助变量,不能简单将其视为纯粹的内存降价受益标的。
需要注意,AI服务器对HBM和高性能DRAM的需求仍然旺盛,消费级存储价格回落也不等于整个存储行业进入下行周期。
对于消费电子企业,真正重要的是新增采购价格下降、库存成本消化和终端销量改善能否同时发生。
综合以上分析内容,我倾向认为,消费电子目前正在出现一个值得重视的产业投资窗口。
过去一年,AI服务器的高景气挤压了消费电子存储供给,也抬高了终端厂商的成本。如今部分消费级存储价格松动,成本压力有机会逐步缓解。
但这并不意味着消费电子会与AI科技股形成简单的反向关系。全球风险偏好收缩时,两类资产仍可能一起下跌。
而真正有价值的对冲,是找到盈利驱动不同、成本周期正在改善、产品又具备真实竞争力的企业。
AI继续发展,消费电子也在升级。市场不应该只有算力这一种增长叙事,能够把技术进步转化成消费者愿意买单的产品,同样拥有长期投资价值。
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对板块波动感到无所适从。
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(刘旭:A0160625110004)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。