黄仁勋辞任震动AI产业链:谁受损,谁受益?


2026年11月12日,英伟达(NVDA)董事会批准创始人黄仁勋辞去总裁、首席执行官及董事职务,即刻生效,由执行副总裁兼CFO科莱特·克雷斯出任临时CEO。
从"辟谣"到"官宣"仅隔数小时,这场荒诞的转折背后,是黄仁勋长达33年对英伟达的绝对主导——公司管理体系高度依赖他一人,约60名直接下属向其汇报,分析师警示其离任或导致英伟达估值缩水25%至30%。
消息公布当日,英伟达盘中跌幅一度超过14%,市值最多蒸发约6000亿美元。
与此同时,冲击波迅速传导至国内A股。
11月13日,英伟达产业链伙伴股价批量下跌:天孚通信(300394.SZ)、胜宏科技(300476.SZ)跌约10%,生益科技(600183.SH)跌停,中际旭创(300308.SZ)跌约8%。
盘中,光模块板块成为重灾区,创业板人工智能ETF标的指数收跌4.42%。显然,太平洋彼岸的这场人事地震,正在重塑国内AI产业链的定价逻辑。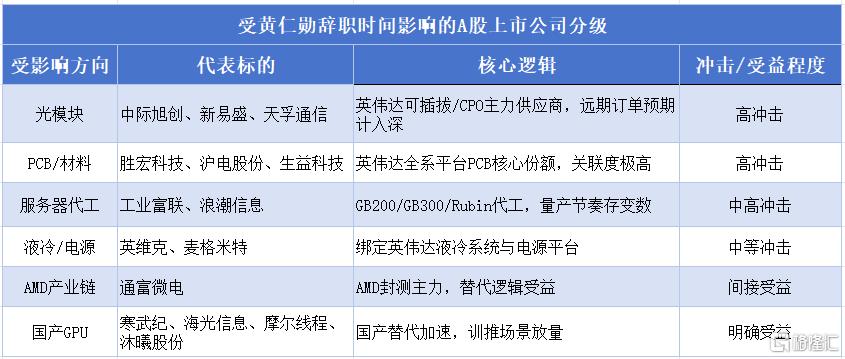
"达链"首当其冲:光模块、PCB、代工三重承压
黄仁勋的离场,本质上是英伟达作为AI算力"协调中枢"的功能出现缺口,产业链从"确定性成长"滑入"节奏待验证"阶段。
业内人士分析,受这一事件影响最深的是与英伟达关联度最高的三大环节。
光模块是情绪承压最直接的板块。
中际旭创、新易盛(300502.SZ)、天孚通信组成的"易中天"组合,长期依附英伟达的算力扩张节奏——中际旭创的1.6T光模块已进入放量期,新易盛800G/1.6T同步放量,天孚通信的光引擎/CPO组件附加值更高。
市场已将远期订单落地与新技术受益预期充分计入市值,一旦新管理层战略偏保守、资本开支承诺收紧,这便是全新的利空。
PCB/覆铜板的逻辑与之类似。
胜宏科技是这轮"达链"中最典型的代表:2020年进入英伟达供应链,2025年升至Tier1核心供应商,供货H100一路覆盖至GB200、GB300、Rubin全系平台;生益科技是国内唯一M9覆铜板进入英伟达供应链的企业。
这类企业与黄仁勋个人绑定的深度,使其在换帅风波中首当其冲。
服务器代工面临的不确定性更长。
英伟达Rubin原计划2026年下半年量产,是当年最重要的增量节点;换帅之后,即便订单不取消,路线图微调、客户承诺重谈、量产时点后移都存在变数,将直接致使代工厂收入确认延后、产能利用率波动。
工业富联(601138.SH)作为全球AI服务器ODM龙头,GB200、GB300及后续Rubin机柜代工份额居前,受冲击最为瞩目。
值得注意的是,多家A股供应商已公开回应"合作暂无变化"。润建股份(002929.SZ)表示算力资源配置更加多元、采购渠道多样化。
这说明短期更多是情绪与估值层面的冲击,实质性订单断裂尚未发生,但也正因如此,市场对未来1—2个季度新管理层战略的观望情绪将持续压制板块估值。
中期变数:战略连续性与AMD的替代机遇
黄仁勋时代最独特之处在于,许多交易是"握手达成"而非书面合同。
马斯克直言,"失去黄仁勋,英伟达将失去一些关键合作"。这种高度人格化的商业信用,在管理层更迭后能否沉淀为组织能力,是最大的中期悬念。
若新管理层转向保守,CPO等新技术推进可能降速,传统可插拔光模块的生命周期反而会被拉长,中际旭创、新易盛等或从中受益。
但这种"利好"本质上是对技术迭代放缓的对冲,并非需求端的扩张。
更具实质意义的变化,可能来自竞争格局。
黄仁勋事发当晚,AMD股价上涨5.86%,近五个交易日涨幅接近45%。AMD正好处在"上量"窗口期:Helios机柜2026下半年开始出货,MI455X GPU启动批量交付,预计2027年营收增长超80%。
这使得A股AMD产业链站上风口。
通富微电(002156.SZ)作为AMD最主要的封测供应商,份额占其相关产品的80%以上,深度绑定十余年。
兼具"达链"与AMD双重属性的公司,有望获得一定的缓冲空间。
国产替代加速:从暗线走向明线
黄仁勋离任风波,本质上是海外算力供应不确定性的又一次确认,也让国产替代这条"暗线"加速浮出水面。
国内替代,产业基本面已给出有力支撑。
截至2026年6月,我国智能算力规模达2185 EFLOPS,同比增长177%;首个全国产10万卡超集群投用,芯片、存储、网络全栈自主。
国产算力正从政策驱动转向市场驱动:2026年前三季度,寒武纪(688256.SH)营收增长106.76%、海光信息(688041.SH)营收增长57.58%,摩尔线程(688795.SH)、沐曦股份(688802.SH)扭亏为盈。
摩根士丹利预计,中国AI芯片的国产化进程将从2027年起显著加速。
更关键的信号在于技术路线的跨越。
DeepSeek下一代模型计划基于国产芯片预训练,意味着产业有望从"推理国产化"迈向"训练国产化"。国产芯片已从补充角色进入AI算力体系的核心环节。
与此同时,北京智源研究院牵头的开源统一软件栈FlagOS,推动"一次开发、跨芯片运行",有效降低了对海外单一硬件体系的依赖。
从A股标的看,国产算力芯片梯队清晰。
海光信息(CPU+DCU双轮驱动,兼容CUDA生态)、寒武纪(云端AI加速,思元系列批量供货)、摩尔线程(全功能GPU,兼顾图形与AI)、沐曦股份(GPGPU,主攻训推算力)、景嘉微(图形GPU,偏信创与军工,300474.SZ)构成核心阵容。
其中,摩尔线程因同时覆盖图形渲染与AI加速,产品形态最接近英伟达。
黄仁勋辞任的冲击,短期表现为"达链"的情绪踩踏与估值下修,中期取决于临时管理层的战略连续性与订单兑现能力,长期则加速全球AI算力格局,从"一超独大"向"多元并存"演变。
对国内产业链而言,这既是光模块、PCB等外向型环节的阵痛期,更是国产算力芯片从"备选"走向"主力"的关键催化窗口。
业内人士强调,投资者需清醒区分两类资产。
一类是与英伟达深度绑定的供应链,其修复取决于新管理层能否快速稳住阵脚;
另一类是真正具备国产替代逻辑的算力芯片企业,它们面临的已不是"能不能替代"的问题,而是"能以多快速度放量"的新命题。
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。