华胜天成:一门低毛利但现金流为正的集成生意
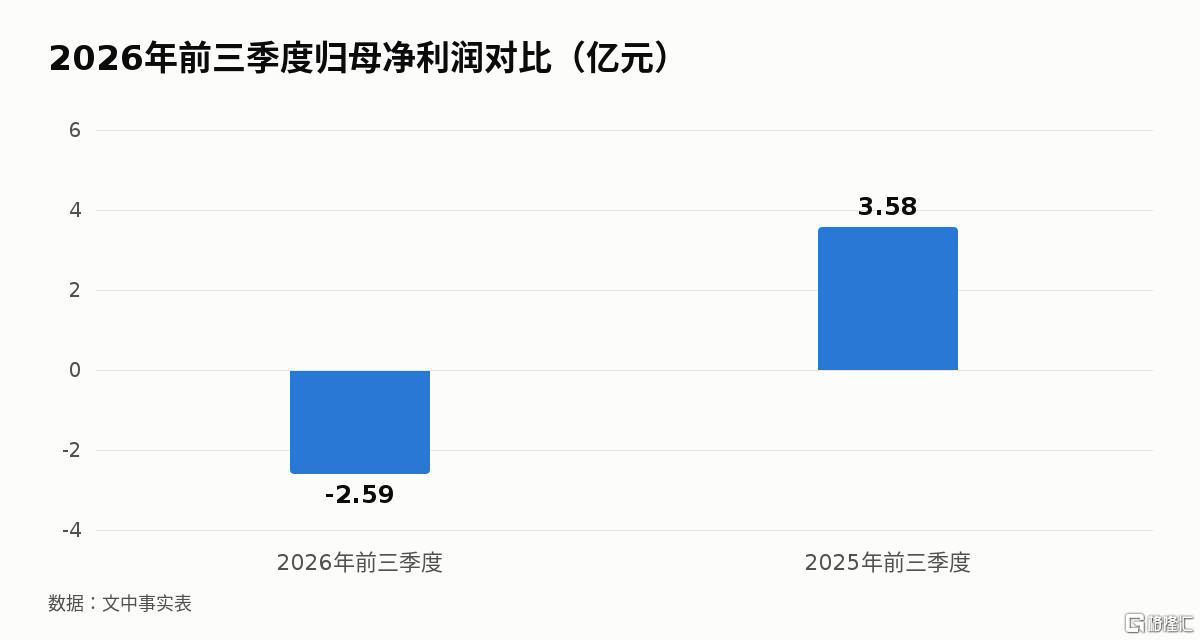
11月13日,华胜天成收盘14.30元,成交额25.10亿元,主力资金净流入10.78亿元。这是一家做了二十多年IT系统集成的公司,最近因为"华为算力概念"被市场重新关注。但翻开三季报,前三季度亏损2.59亿元,去年同期还赚3.58亿——利润转负、资金涌入,这个矛盾怎么理解?
这是一门什么生意
华胜天成本质上是IT项目总包商:帮政府、央企、金融机构搭系统、做集成、提供运维服务。这门生意的特点是收入规模大、利润率薄、回款慢。
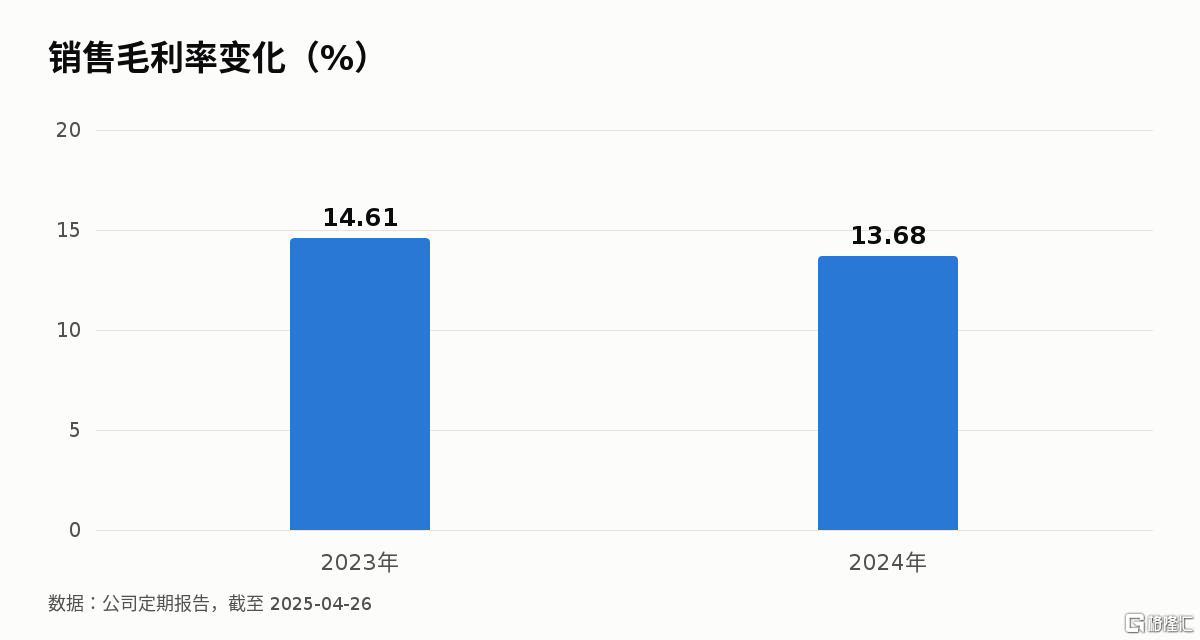
2024年销售毛利率14.61%,到2024年末进一步降至13.68%,在计算机应用行业里排倒数位置。为什么这么低?系统集成本质是搬箱子:从上游采购服务器、存储设备,转手卖给下游客户,中间赚个差价加服务费。上游是华为、浪潮这些设备商,议价权在他们手里;下游是央企和政府部门,付款周期长。两头挤压,毛利率就上不去。
这在同行里是常态——客户验收慢、付款更慢,公司要先垫资采购设备、养项目团队,等项目交付、对方财政预算到位,钱才能回来。
利润为负但现金流为正的悖论
2026年前三季度亏损2.59亿元,但我更关注另一个数字:2024年全年经营活动现金流净额是净利润的4.82倍。利润薄但现金流厚,这是这门生意唯一的安全垫。
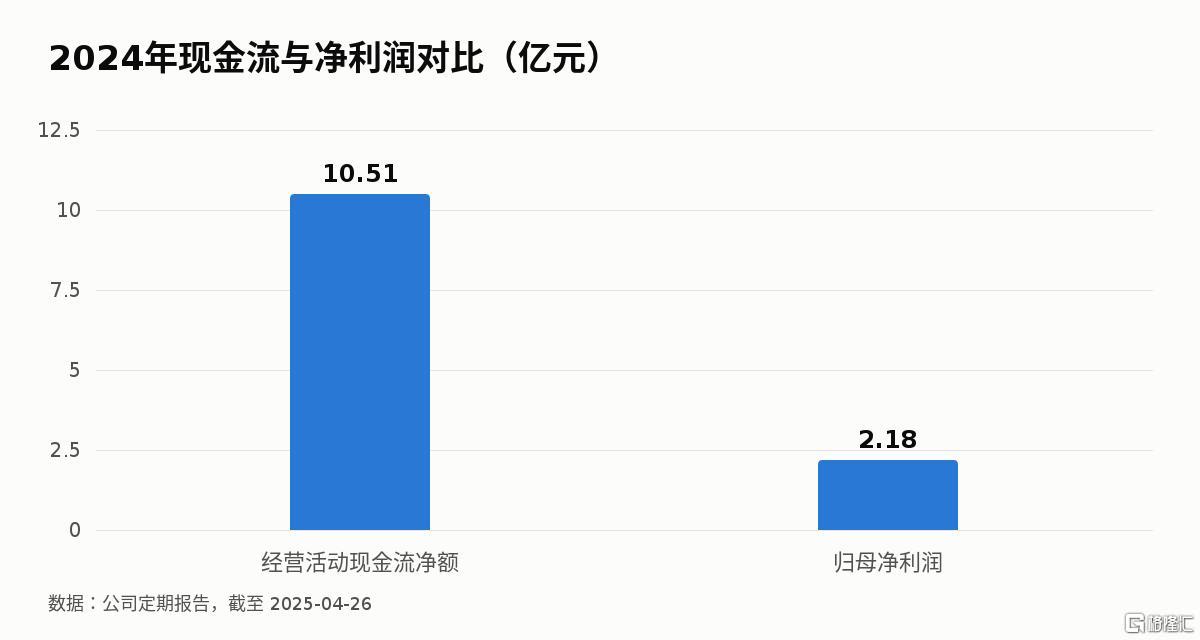
为什么会出现这种倒挂?系统集成公司的收入确认与回款是两回事:项目交付时确认收入和利润,但客户可能分期付款,甚至延迟付款。反过来,如果今年收回的是前几年的应收账款,现金流就会远超当期利润。这个倍数说明公司还能把欠款要回来,这比账面利润更接近"真金白银"。
但2026年前三季度亏损2.59亿,这是近几年首次转负。三季报未披露详细减值明细,具体原因需等年报。即便剔除可能的一次性因素,收入下滑与毛利率承压是更直接的线索:2024年毛利率较2023年下降0.93个百分点。系统集成这门生意,收入一旦下滑,固定的人力成本、管理费用摊不掉,利润就会被放大侵蚀。
市场在交易什么
11月13日的资金流入,新闻标签是"华为算力概念""华为昇腾概念"。逻辑链大概是:华为鲲鹏、昇腾生态扩张 → 需要更多集成商帮客户落地 → 华胜天成是华为多年合作伙伴 → 算力需求爆发会带来订单增量。
这个逻辑的前提是华胜天成能拿到足够多的华为算力相关订单,并且这些订单的毛利率不会被进一步压低。但现实是,算力设备的采购方(大型央企、政府)议价能力极强,设备价格透明度高、客户更容易比价,集成商很难在产业链里分到超额利润。如果订单增长只是换了个标签(从传统IT集成换成算力集成),收入规模可能上去,但毛利率和净利率未必改善。
PE-TTM 566倍,这个倍数已经脱离了盈利能力的锚。市场显然不是在给当前利润定价,而是在给"算力订单爆发"的预期定价。作为对比,2021年归母净利润4.82亿元是近五年最高点;若净利润回到5亿水平且市值不变,对应PE约30倍。但这需要在产业链位置上升,而不只是订单数量增加。
我最担心的两点
第一,应收账款能不能持续收回来。2024年现金流好,不代表2026年还能维持。如果客户付款周期拉长(比如地方财政吃紧、央企压缩IT预算),应收账款堆积,现金流就会恶化。一旦现金流转负,这门生意的唯一安全垫就没了。
第二,毛利率会不会继续被压低。算力设备的价格透明度比传统IT设备更高,集成商的议价空间可能更小。如果华胜天成只是充当"搬箱子"的角色,收入增长带来的可能只是规模扩张,不是利润增厚。
接下来盯什么
如果你把这家公司当作一门生意的长期所有者,最该盯的两个变量是:
经营活动现金流净额 ——每个季度都要看。如果某一季现金流转负且持续两季以上,说明回款出了问题,这比利润亏损更危险。2024年全年现金流为10.51亿元,若2026年全年低于这一水平且2027年一季度继续恶化,当前预期就站不住。
毛利率 ——如果2027年毛利率能回升到2023年的14.61%,说明公司在产业链里的位置改善了,不只是搬箱子。如果继续在13.68%以下徘徊或更低,那收入增长也只是低质量扩张。
下一个观察时点是2026年年报(预计2027年3-4月披露)与2027年一季报(预计2027年4月底)。到时候看三件事:全年经营现金流净额是否维持在10亿元以上、全年毛利率是否止跌回升至14.61%、2027Q1收入与新签订单是否有明显增量。如果这三条有两条变坏,当前的预期就站不住。
@今日话题 华胜天成(600410)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。