超聚变IPO过会:算力“独角兽”估值超900亿


11月12日,深交所上市审核委员会2026年第61次审议会议结果出炉,超聚变数字技术股份有限公司首发事项获通过。这家脱胎于华为x86服务器业务、估值超900亿元的算力“独角兽”,距离登陆A股仅一步之遥。
根据招股说明书上会稿,超聚变本次计划公开发行股份不低于9781万股且不高于2.2亿股,募集资金将重点投向新一代算力基础设施研发及产业化项目、智慧制造园区及研发中心项目,以及面向智能算力与AI的关键技术研发项目。
在算力需求持续高景气、AI服务器收入首次超越通用服务器的节点上,超聚变的过会无疑为A股算力板块增添了一个重量级标的。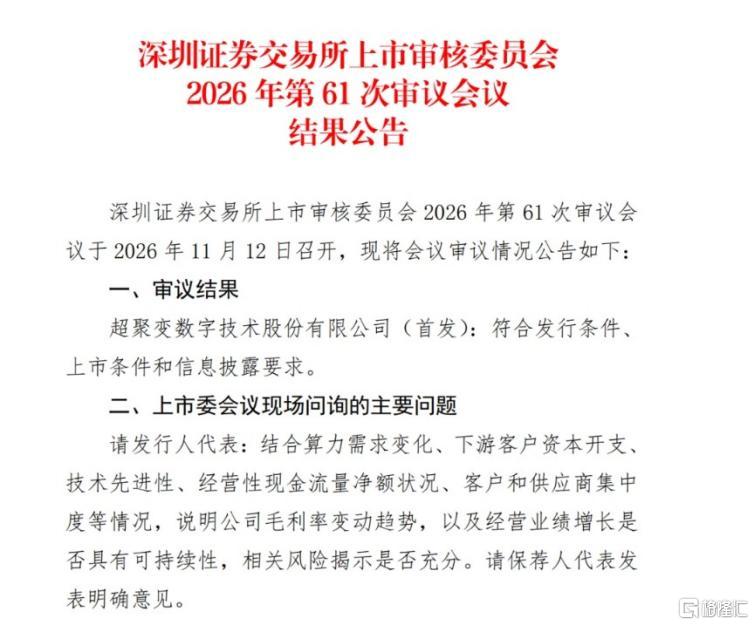
脱胎华为,53名股东里国资集结
超聚变的故事始于2021年。
彼时,华为实施战略调整,剥离x86服务器业务,新设超聚变作为承接主体。此后,豫信电科体系设立河南超聚能科技有限公司作为收购主体,取得超聚变100%股权,华为正式退出。
经过多轮融资,中移资本、电信投资、国调基金等相继入股。
招股书显示,公司现有股东53名,其中国资背景股东占据显著位置,包括中移资本、电信投资、中国互联网投资基金、中国国有企业结构调整基金二期、人保资本、申万创新投资等。
这一股东结构,既为超聚变提供了运营商渠道的天然协同,也使其在政企市场的拓展中具备独特的信用优势。
2025年《全球独角兽企业500强报告》显示,超聚变估值超900亿元,位列全球第70位、中国区第28位,是河南省唯一入选该榜单的企业。
业绩拐点:从“以价换量”到利润释放
超聚变的财务曲线呈现出一个耐人寻味的转折。
2023年至2025年,公司营收从250.92亿元一路增至582.46亿元,但净利润仅从5.07亿元爬升至10.30亿元,毛利率则从14.27%逐年下滑至8.58%。
规模扩张与利润增长之间的背离,根源在于客户结构的剧烈变化:互联网客户收入占比从2023年的26.19%飙升至2025年的58.13%,这类客户采购量大、议价能力强,整机厂商在价格博弈中处于弱势。
转折发生在2026年上半年。
这期间,公司实现营业收入372.86亿元,同比增长20.78%;归母净利润21.08亿元,仅半年便相当于2025年全年的两倍有余。更关键的是,主营业务毛利率从2025年的8.58%大幅回升至15.49%,提升了6.91个百分点。
对于这一变化,超聚变在招股书中解释称,一方面2026年内算力行业下游需求维持高景气度,在需求大于供应的市场行情下,产品议价能力有所提升;另一方面,公司依托供应链规划与精细化运营,在一定程度上平抑了原材料涨价带来的成本压力。
一个值得注意的细节是,2025年第四季度起,服务器核心零部件价格大幅上涨,超聚变凭借库存管理与定价策略,将成本压力转化为了毛利率修复的契机。
AI服务器接棒,液冷优势稳固
跨入2026年后,超聚变业务结构的切换同样清晰。
2026年上半年,公司AI服务器营收198.52亿元,占主营收入的53.29%,首次超过通用服务器成为第一大收入来源;通用服务器营收163.32亿元,占比43.84%。从2023年收入62.78亿元到2025年的296.29亿元,AI服务器这一品类在两年间增长了近四倍。
市场地位方面,IDC数据显示,2025年超聚变在中国服务器市场出货量位居第二,整体市场地位稳居行业第一梯队。在细分赛道上,公司标准液冷服务器市场份额连续四年稳居中国第一,这一优势在AI集群功耗持续攀升的背景下具备战略价值。
不过,利润释放的可持续性仍是审核与市场关注的焦点。
深交所上市审核委员会在审议中必然关注到,超聚变上半年的毛利率跃升与供需错配带来的议价窗口密切相关。
随着上游零部件涨价效应逐步传导至成本端,以及互联网客户在新一轮招标中的压价惯性,毛利率能否维持在15%以上,将考验公司产品组合优化与供应链管理的真实成色。
此外,超聚变前五大客户贡献了较高比例的收入,大客户集中度带来的账期压力与议价权不对等,仍是其从“规模增长”转向“质量增长”过程中需要持续平衡的课题。
募资80亿元,加码研发新一代算力产品
此次IPO,超聚变拟募集资金80亿元,投向新一代算力基础设施研发及产业化、智慧制造园区及研发中心建设、智能算力与AI关键技术研发等项目,并补充流动资金。
公司表示,募集资金将重点投向新一代算力产品研发与关键核心技术攻关,致力于打破算力、数据与企业智能应用之间的壁垒。
公开信息显示,公司研发投入的力度已在加速。
2026年上半年,超聚变研发投入12.29亿元,已超过2024年与2025年全年的10.98亿元和11.78亿元。截至2026年6月30日,公司累计获得授权专利2438件,其中约90%为发明专利。
从华为剥离到独立冲击A股,超聚变用五年时间完成了从业务承接主体到算力基础设施第一梯队的跨越。
IPO过会只是起点,注册生效后的发行定价、以及上市后首个完整财年的利润成色,才是检验这家900亿估值独角兽的真正考场。
在AI算力需求从互联网大厂向智算中心、能源、金融等行业外溢的趋势下,超聚变能否将先发的液冷优势与股东背景转化为持续的技术溢价,市场正在等待答案。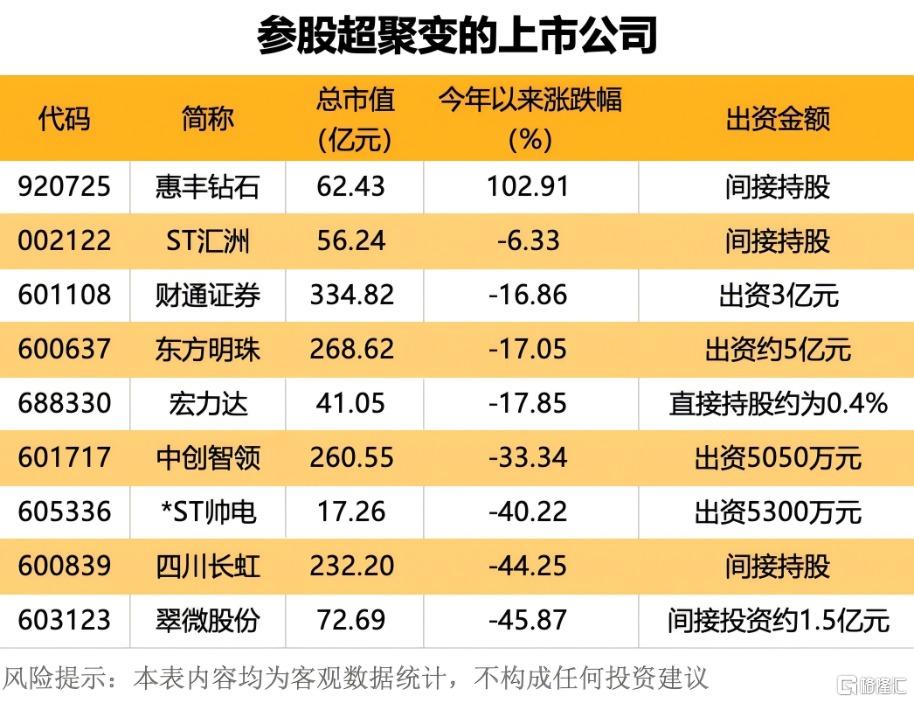
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。