黄仁勋要下台?先别急下结论,英伟达这轮下跌藏着另一层逻辑

一觉醒来,英伟达又“出事”了。
《华尔街日报》报道称,英伟达董事会正准备罢免黄仁勋,最早11月12日开会决定他的去留,盘后股价一度暴跌8%到10%,跌破160美元。紧接着《纽约时报》又补了一刀,说老黄跟直属下属、医疗保健业务副总裁有婚外情,董事会已经委托外部律所启动独立调查。高管传闻叠加罢免消息,两个大雷同时炸,盘后市值蒸发几千亿美元,看着确实冲击股价了。
但咱们最容易犯的错,就是把表面的热闹当成下跌的全部原因。
罢免也好,高管传闻也好,充其量是扣动扳机的那根手指。真正让市场借机“用脚投票”的,是过去大半年里一直悬在科技板块头上的那个问题:AI的资本支出到底能不能撑住现在(甚至更高)的估值预期?2026财年英伟达营收2159亿美元、同比增长65%,单季营收681亿、增长73%,基本面硬得没话说。但恰恰因为市场习惯了“超预期”,一旦治理层面出现裂缝,资金的第一反应不是去算老黄走不走,而是先跑为敬——因为“不确定性”本身就是高估值资产最大的敌人。
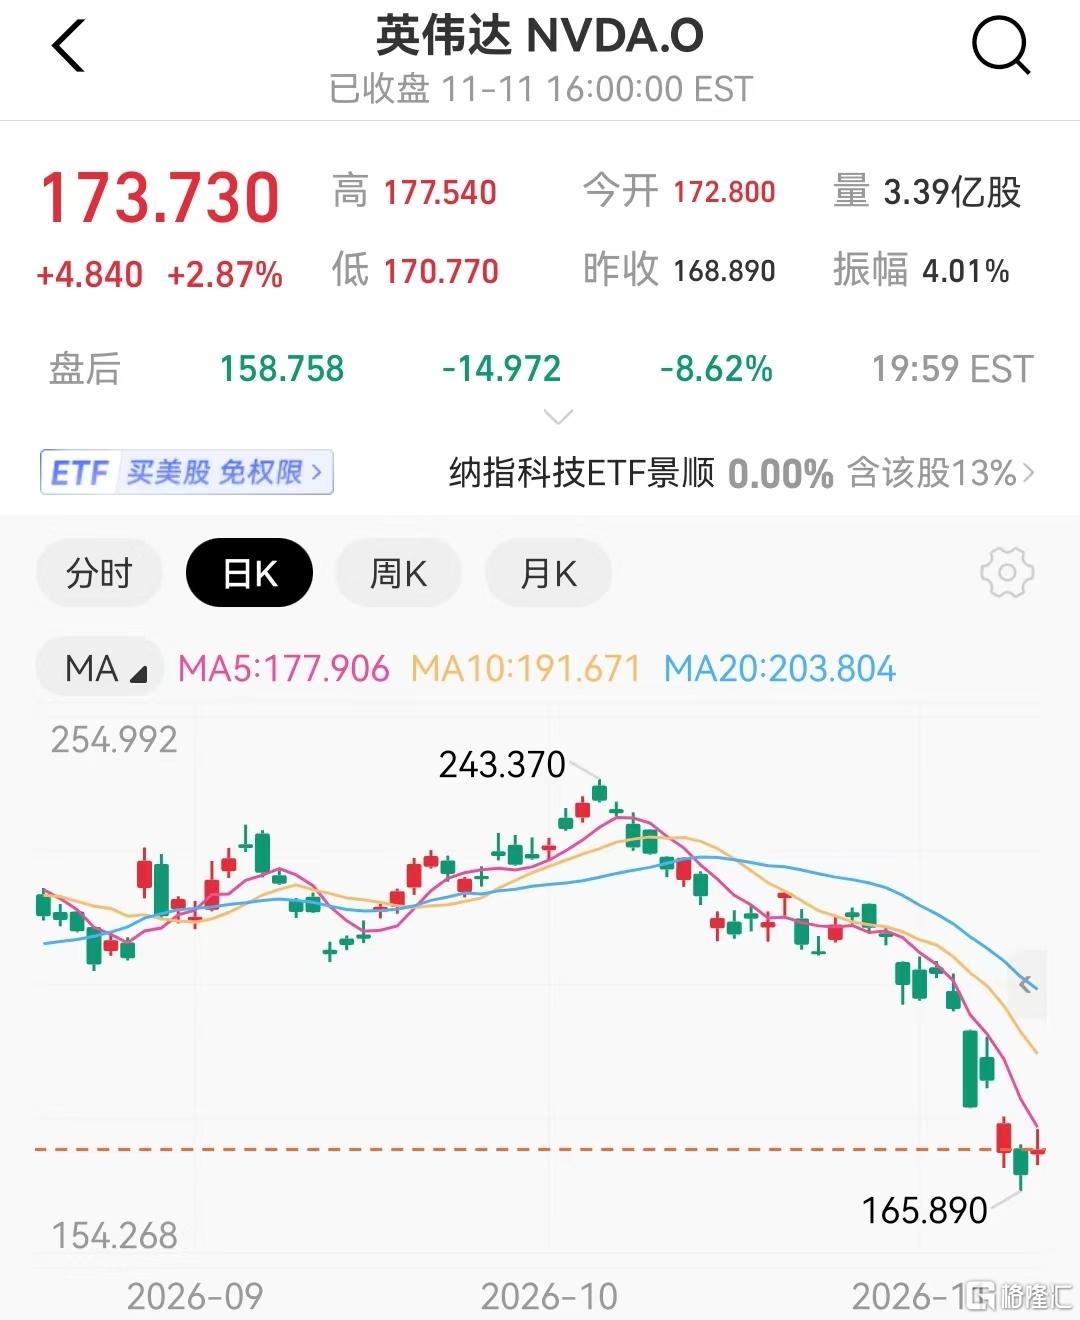
有意思的是,英伟达现在的远期市盈率已经跌到了11到12倍附近,创下十多年来最低水平,比标普500还便宜。一个被叫做“AI革命核心”的公司,估值压到结构性衰退股的位置,说明市场担心的从来不是“现在赚不赚钱”,而是“未来还能不能像过去一样赚钱”。Anthropic那边传出Claude Mythos模型只用3天就把另一个模型适配到了AMD的GPU上,传统上这件事要花6到12个月;国内华为昇腾2026年计划把910C产量拉到60万颗,2026年上半年英伟达在中国AI芯片市场的份额已经从一年前的绝对优势滑到了34%。这些变化不会一夜之间颠覆英伟达,但它们合在一起,正在悄悄松动“CUDA生态不可替代”这个估值溢价的地基。
所以这轮下跌的性质,更接近一次借利空完成的“降估值”,而不是基本面拐点。调整本身对市场不是坏事。一个远期市盈率被压到10倍出头的英伟达,远比一个人人喊着“永远涨”、估值悬在半空的英伟达更健康。把过度拥挤的预期打掉一些,把杠杆和情绪挤一挤,后面业绩只要不出大岔子,股价修复的阻力反而更小,黄仁勋的“不可替代性”确实是短期风险,但英伟达的团队深度和产品路线图也不是纸糊的,董事会无论怎么决定,产品交付和客户需求不会因为一条新闻就瞬间消失。
更直白地说,这种由治理噪音触发的急跌,在英伟达身上出现过不止一次,而每一次情绪发酵完之后,股价反弹的速度都不算慢——因为盈利还在增长,估值已经先蹲下去了。
对咱们来说,真正值得盯的不是“老黄走不走”的八卦结局,而是两件事:AI资本支出的订单有没有实质性下修,以及CUDA的生态壁垒在软件适配加速的冲击下有没有出现肉眼可见的裂痕,这两件事没变,短期的罢免风波就只是一次给市场“瘦身”的插曲;这两件事变了,再便宜的市盈率也只是价值陷阱,眼下,前者还没被证伪,后者也远未到宣判的时候。
US 英伟达 SZ 紫光股份 SH 生益科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。