蓝色海啸之后:中期选举如何重定价AI

核心观点:
1. 选举冲击被高估,对AI投资的实际影响有限。民主党胜选幅度超出预期,德州易主让数据中心监管成为市场焦点,但约四分之三的2027年新增算力已经开工,选举难以改变其投产节奏。影响主要落在尚未开工的2028年项目上,最终取决于各州暂停审批的持续时间,而非是否设限。
2. 限制数据中心是两党共识,美国AI战略不会因选举逆转。从竞选立场到国会立法,两党争论的焦点都是数据中心的电力、水资源和基础设施成本由谁承担,而非是否发展AI。从拜登到特朗普,扩大AI技术和基础设施能力的国家战略一脉相承。未来的变化是建设成本从居民转向开发商,而不是美国放缓AI投入。
3. 科技股下跌主因是估值和杠杆,选举只是触发器。费城半导体指数自6月高点回撤38%,其中近三成发生在选举之前,高估值、云厂商自由现金流转负和拥挤持仓早已埋下调整的基础。去杠杆式下跌消化较快,截至11月9日,纳斯达克100指数已基本回到选举前水平,但半导体修复明显滞后,硬件板块的估值逻辑正在重估。
4. 行业分化加剧,投资逻辑从资本开支转向现金流。高杠杆的新型云厂商对建设延误最为敏感,拥有存量算力的大型云厂商相对受益。硬件板块依靠资本开支上修实现估值扩张的空间已经不大,AI投资机会将逐步向模型、软件和应用等能够产生持续现金流的领域扩散。
5. A股先去杠杆,后续行情取决于应用收入的验证。科创50和创业板指较6月高点均已回撤四成以上,美股大跌次日,A股科技股低开后跌幅收窄,表现出一定韧性。中美竞争仍将围绕先进芯片、基础设施和应用商业化展开,A股能否重新走强,取决于AI应用能否兑现收入。
一、 中期选举改变美国政治格局,德州州长选举引发AI股灾
11月3日美国中期选举后,民主党拿下参众两院。截至11月8日的计票,参议院民主党54席、共和党44席,密西西比和阿拉斯加两席仍未出结果。民主党在参议院净增7席,分别来自德州、南卡罗来纳、堪萨斯、爱荷华、俄亥俄、北卡罗来纳和缅因,其中前三个州长期是共和党的票仓。
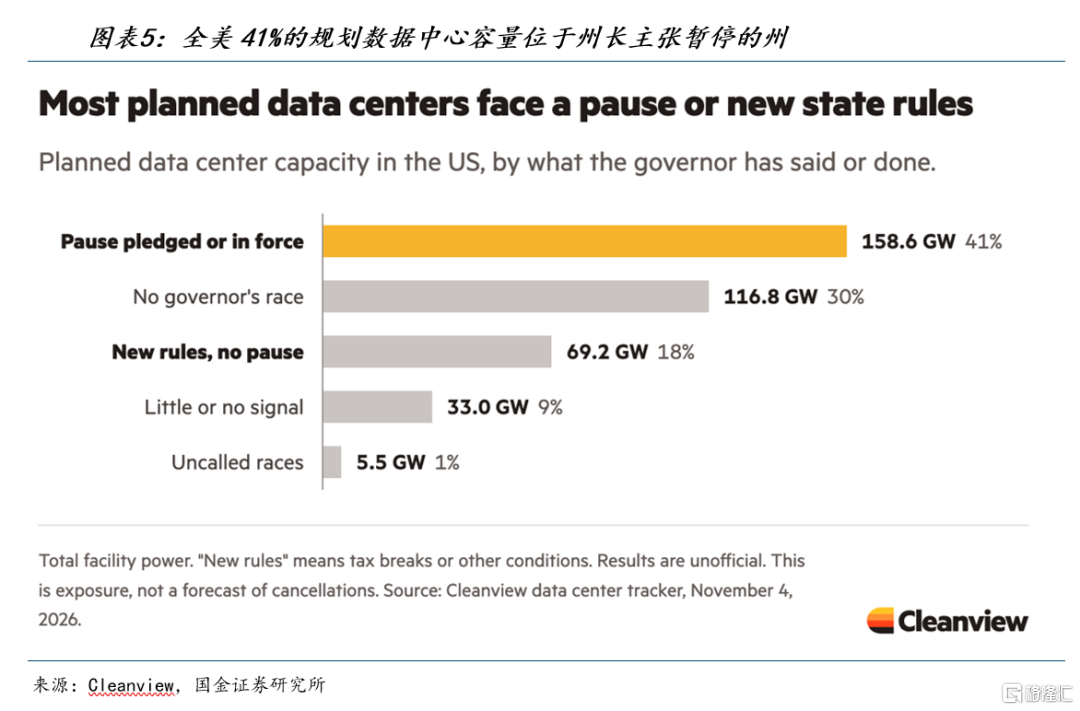
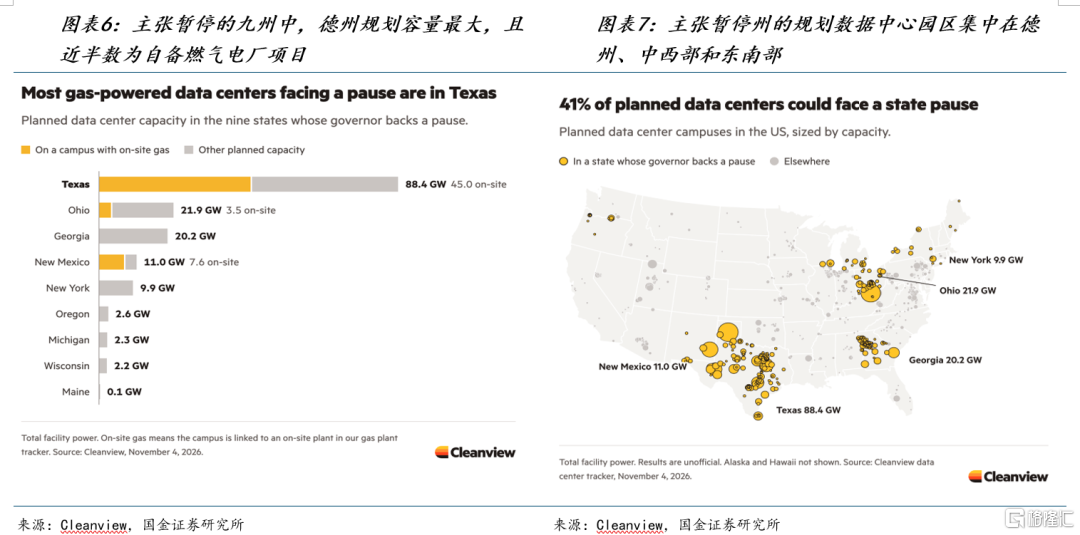
众议院民主党已确定252席,还有21席在计票,NBC预计最终在259席左右,比上届净增约40席,远超218席的多数线。州长选举中,民主党从共和党手里拿下德州、佐治亚、俄亥俄、爱荷华和内华达,这五个州在2024年大选中都投给了特朗普。
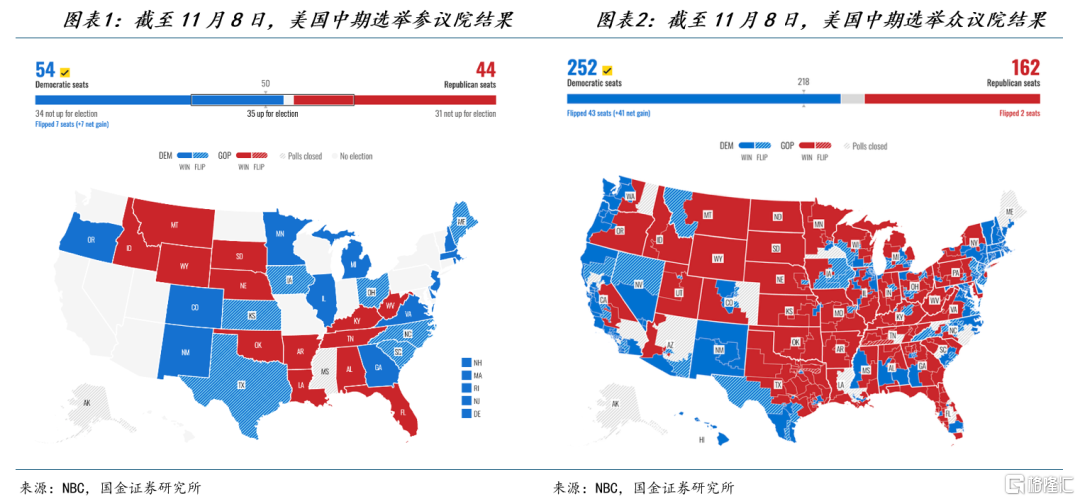
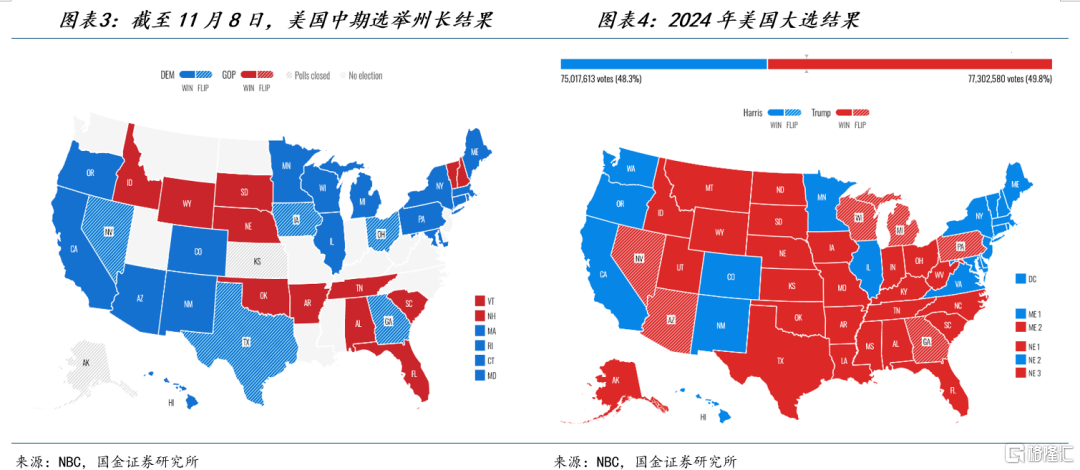
市场意外的并非谁赢。选前预测市场已基本反映民主党取得两院控制权的预期:11月3日Kalshi显示,民主党赢得众议院的概率约为94%,赢得参议院的概率约为73%。
超出预期的是民主党赢的幅度,以及在传统红州州长选举中的突破,其中德州最典型。民主党候选人Gina Hinojosa以约53%对46%击败现任州长Greg Abbott,竞选花费只有Abbott的八分之一左右。她是1995年Ann Richards卸任后德州第一位民主党州长,也是德州第一位拉丁裔州长。
德州州长换人,对AI产业的影响远超一般的地方选举。Hinojosa在竞选中主张暂停新的数据中心审批,取消部分税收优惠,而德州是全美数据中心规划最集中的州。据Cleanview统计,德州规划容量88.4吉瓦,约占全美的两成多,是俄亥俄(21.9吉瓦)和佐治亚(20.2吉瓦)两州之和的两倍多。德州之外,还有八个州的州长主张暂停或延长已有的暂停措施,九州合计规划容量158.6吉瓦,约占全美的41%。这些项目的审批、电力建设和投资节奏都需要重新评估。
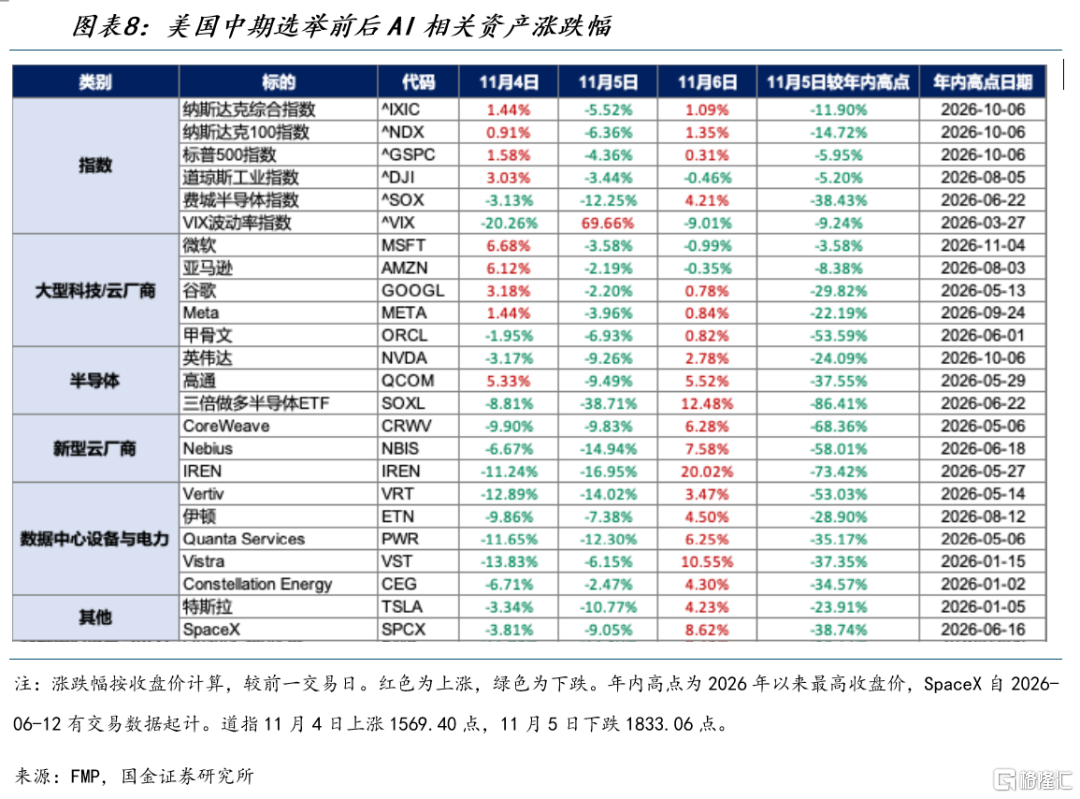
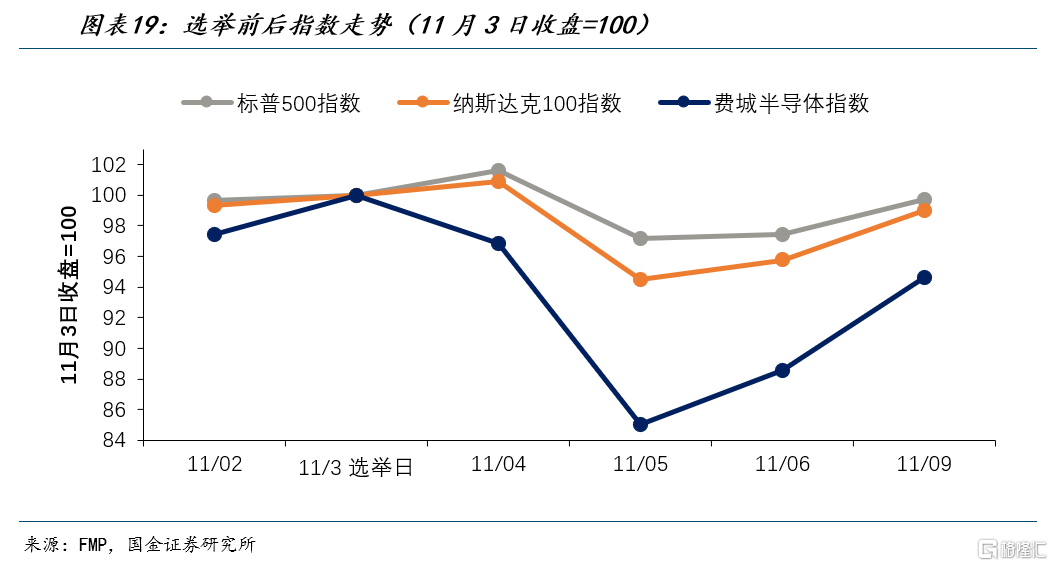
市场的反应分两步。11月4日,美股主要指数上涨,道指上涨1569点,标普500指数和纳斯达克综合指数分别上涨1.58%和1.44%,但AI产业链内部已经开始分化。数据中心设备和电力类股票多只下跌超过10%,新型云厂商同样明显走弱。微软、亚马逊则逆势分别上涨6.7%和6.1%,市场认为新增建设受限后,大型云厂商的资本开支压力将有所减轻。
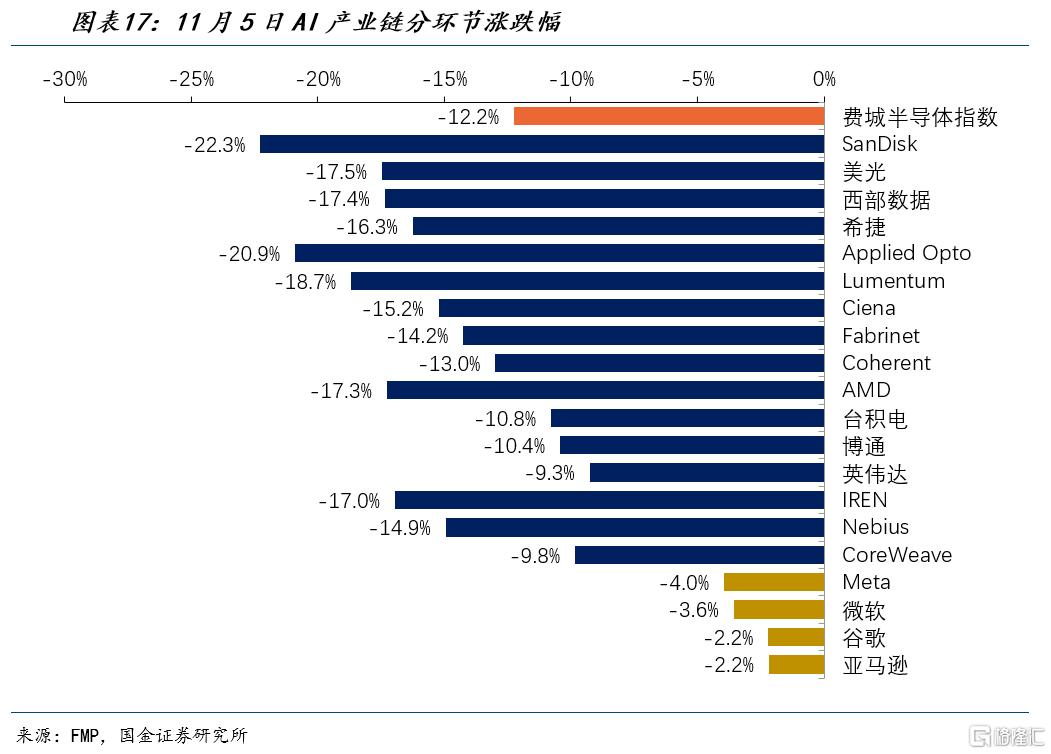
11月5日,抛售扩散至整条AI产业链。纳斯达克综合指数下跌5.52%,纳斯达克100指数和费城半导体指数分别下跌6.36%和12.25%,均为2020年3月以来最大单日跌幅。英伟达下跌9.3%,Nebius和CoreWeave分别下跌14.9%和9.8%,三倍做多半导体ETF(SOXL)下跌38.7%。市场担忧的并非民主党执政本身,而是重点州的数据中心政策可能打乱既定的建设计划,而这些计划早已反映在资本开支预期和股价之中。
二、 AIDC成为地方政治焦点,建设成本和投资节奏面临重新分配
1. 限制数据中心已成两党共识,社区成本成为新的监管重点
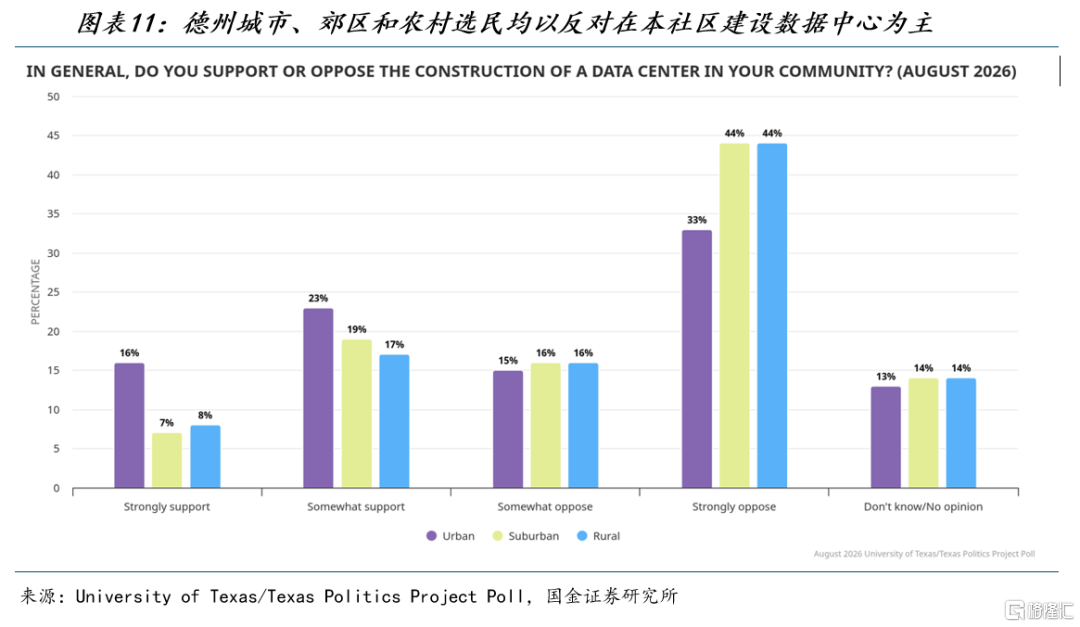
AI和数据中心是本次中期选举中影响选民投票的重要议题。NBC全国出口民调显示,56%的选民认为AI数据中心是影响其国会投票的关键或重要因素,76%的选民反对在自己的社区新建数据中心。反对者中64%投票支持民主党,但仍有34%投票支持共和党,可见反对情绪并不局限于民主党选民。这种情绪在选前已有相当基础。德克萨斯大学8月的民调显示,57%的德州登记选民反对在本社区建设数据中心,农村和郊区选民的反对比例均为60%,共和党选民中支持与反对的比例也基本持平。
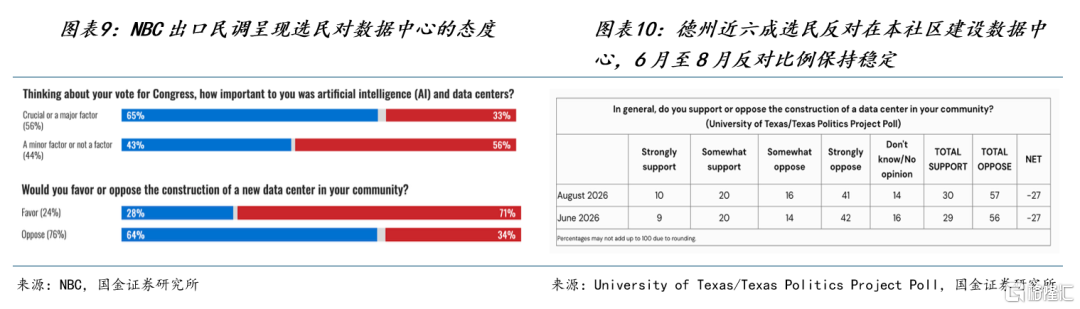
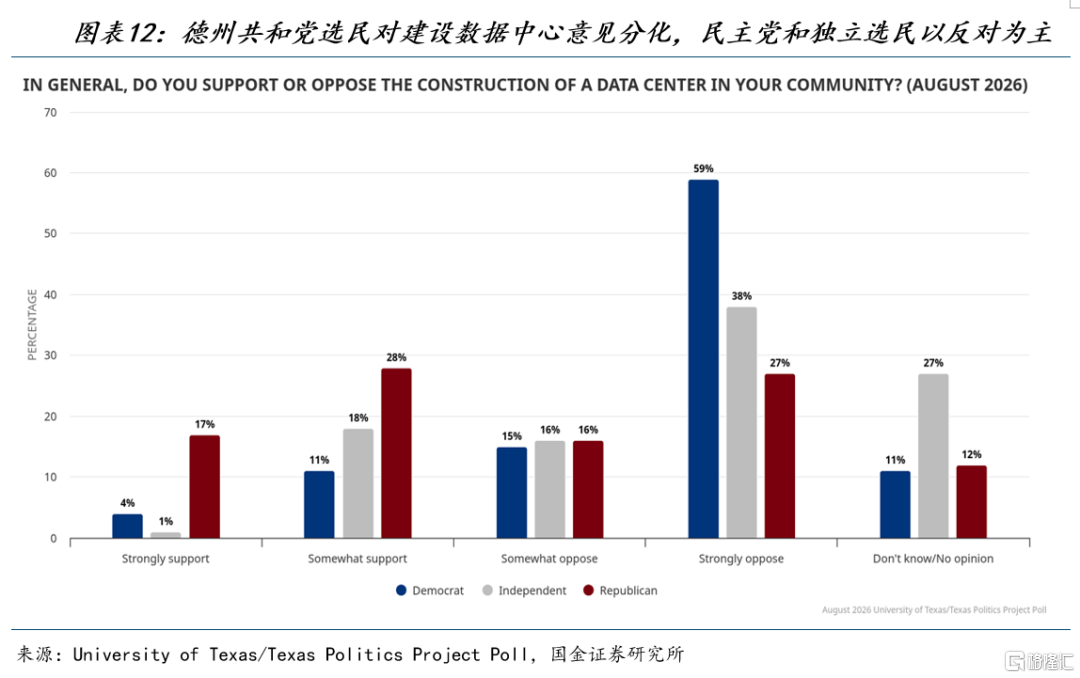
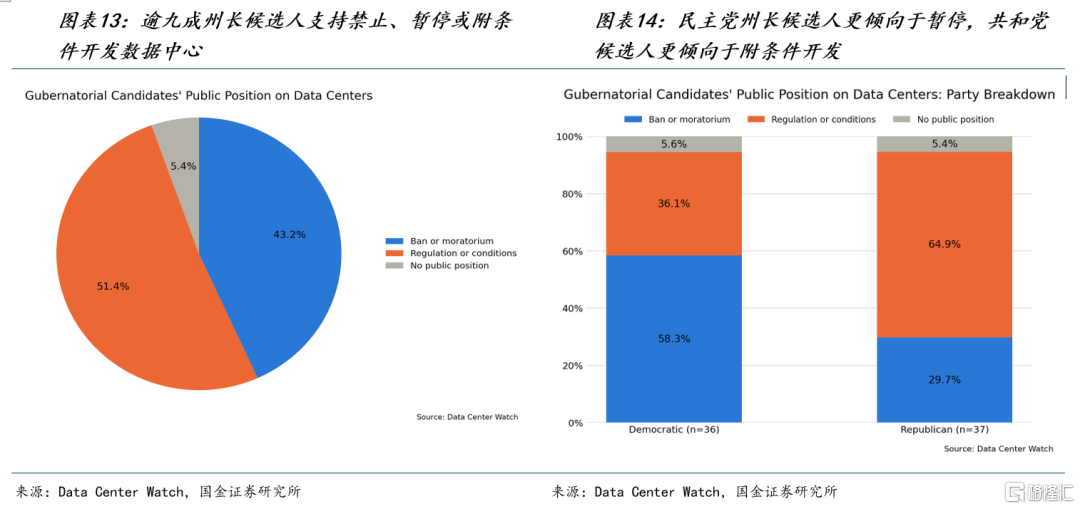
限制数据中心的主张早已越过党派界限,两党的分歧在于限制的方式,而非是否限制。从竞选立场看,Data Center Watch跟踪的36个州74名州长候选人中,超过九成支持禁止、暂停或附条件开发,在德州、俄亥俄、密歇根等八个州,两党主要候选人都主张某种形式的暂停。民主党候选人更倾向于直接暂停,约六成持此立场,但共和党候选人中也有三成支持。这种立场最终延续到了选举结果中,在已出结果的州长选举中,34名胜选者有32人支持加强监管或限制建设。这意味着无论哪党执政,数据中心都将面临更严格的审批和更高的成本分担要求,政策差异更多体现在选择暂停审批还是附加条件。
立法层面的变化更能说明问题。两党争论的焦点已不再是是否支持数据中心建设,而是建设成本由谁承担。联邦层面,民主党在今年1月提出《Power for the People Act》,要求数据中心承担因其接入而新增的输电成本,并单独设立电价类别。9月,共和党主导的《Ratepayer Protection Act》在众议院以417票对3票通过,要求大型数据中心承担为其新建的发电和输电成本,仅有3名民主党议员投下反对票。州层面,宾州众议院6月以134票对68票通过HB 2650法案,将数据中心的销售税豁免与就业、电价、用水和社区回馈等条件挂钩,同样获得两党支持。这些立法的力度仍然有限。联邦法案只要求各州审议相关标准,并不强制采纳,宾州法案也尚待州参议院表决。但从政策方向看,"谁受益、谁付费"已成为两党共识,数据中心的建设成本将从居民和公共部门逐步转向开发商。
地方反对已开始影响具体项目。Data Center Watch统计显示,二季度全美至少45个数据中心项目因地方反对受阻,涉及计划投资近680亿美元。据彭博,选举当天,46项限制数据中心的地方公投获得通过或预计通过,其中至少17项直接禁止大型数据中心。
2. 德州政策收紧方向明确,落地方式仍存在较大不确定性
德州是此次AIDC政策变化的焦点,也是科技股大跌的直接诱因。新当选州长Gina Hinojosa主张,在州议会就用水、电价、产权和空气质量出台保护措施之前,暂停新的数据中心许可。她同时提出取消数据中心补贴,要求企业证明居民电费和水费不会因此上涨,禁止使用保密协议,并要求项目雇用工会工人。选举改变的是限制措施的持续时间和条件,而非德州是否设限。
德州的监管收紧并非始于此次选举。ERCOT电网接入排队中的项目超过474吉瓦,是该电网历史最高负荷的五倍以上,其中约九成新增用电申请来自数据中心。面对这一压力,现任共和党州长Abbott已于8月要求对数据中心项目开展全面审核,未通过审核的项目将被拒绝接入电网,9月又要求在审核完成前暂停发放所有数据中心相关许可。民主党胜选强化了一个已有的监管趋势,市场将其视为全新的政策冲击,在一定程度上高估了选举本身的影响。
Hinojosa的主张短期内也难以转化为全面禁令。她将于2027年1月19日就职,而共和党仍以19席对12席控制州参议院,任何长期政策调整都需要与州议会协商。Hinojosa在选后接受CNN采访时表示,她并不排斥数据中心本身,但数据中心必须成为"对德州人有利的合作",在相关保护法律到位之前需要先暂停建设。据路透社报道,她也表示德州可以继续与马斯克的企业合作,但须按照州政府设定的条件进行。
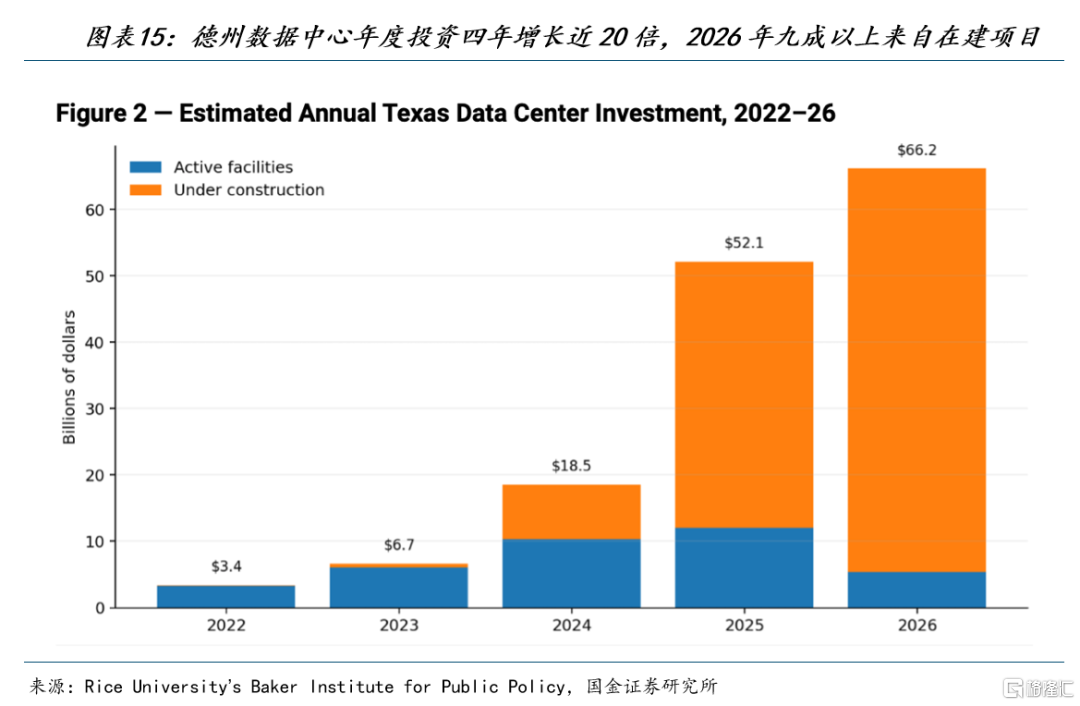
经济上的约束同样会限制政策力度。莱斯大学贝克研究所估算,德州已运营和在建数据中心的年度投资从2024年的约185亿美元增至2025年的约521亿美元,2026年可能达到约662亿美元,对本地建筑、电力工程、就业和税收的拉动十分显著。数据中心选址相对灵活,一旦监管过严,项目可能转向路易斯安那、俄克拉荷马等州。社区保护的诉求推动州政府收紧监管,而投资外流的风险又限制了收紧的力度,两者权衡之下,德州更可能走向附条件建设,而非长期禁止。
3. 2027年投资受影响相对有限,2028年新增建设需要重新评估
选举对数据中心建设的影响,关键不在于各州政策收紧到什么程度,而在于项目处于哪个阶段。已获得许可、完成融资并进入建设阶段的项目受影响有限,尚未完成许可、电力接入和投资决策的项目则更容易受到新政策约束。
SemiAnalysis测算,2027年新增规模排名前20的州计划新增容量33.8吉瓦,其中约四分之三已经开工,选举结果难以改变这部分产能的投产节奏。真正的扰动来自德州的许可冻结。如果冻结延续至2027年州议会常会结束,暂停将从9月起持续约8个月,等到新规则夏末生效,则接近一年。暂停期间厂房建设仍可推进,但新增发电设备无法获批安装,部分已在建园区的后续供电阶段可能因此延误。这类影响集中在个别项目的投产节奏上,对2027年整体新增容量的冲击有限,压力主要留给尚未开工的2028年项目。
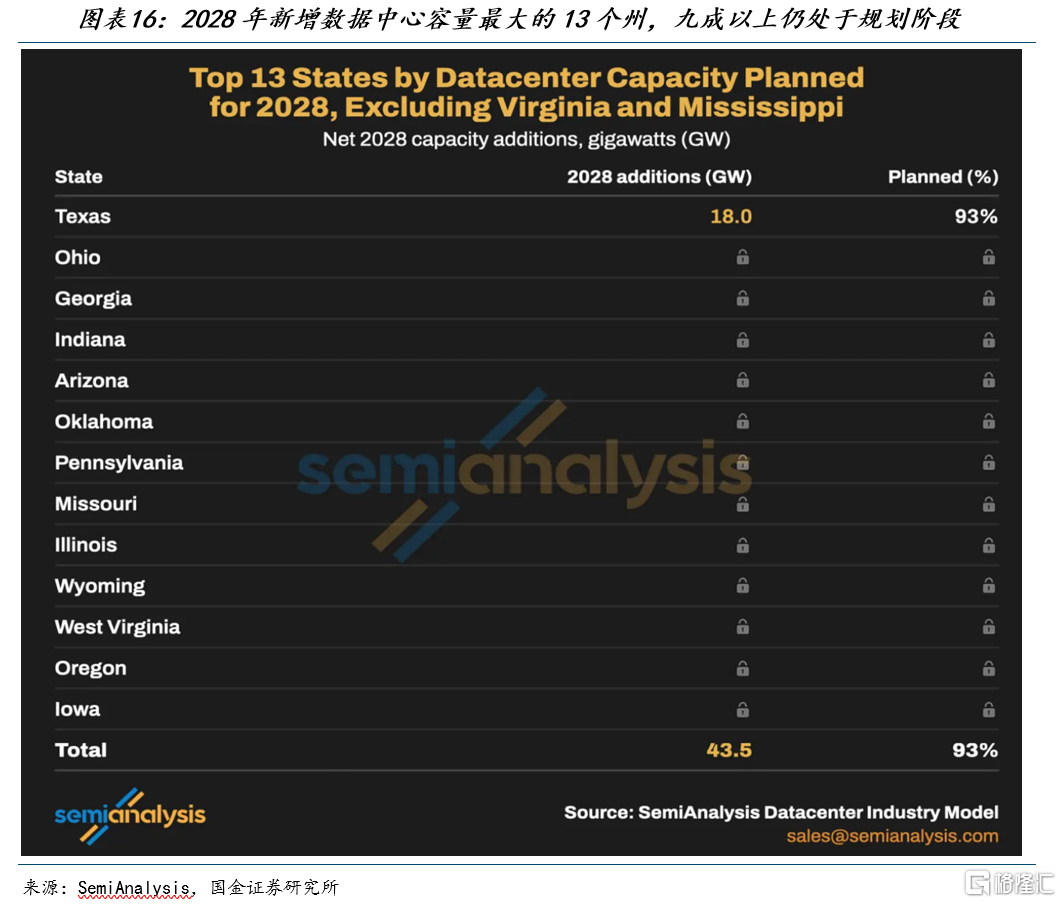
2028年的情况明显不同。SemiAnalysis预计全美2028年净新增62.2吉瓦,新增规模最大的13个州合计43.5吉瓦,占全国的70%,其中约40.5吉瓦尚未开工,占比达93%。德州一州新增18吉瓦,接近全国的30%,同样有93%仍处于规划阶段。SemiAnalysis在选前测算,若主张暂停的候选人全部胜选,涉及2028年计划投产容量约30吉瓦,若仅附条件派胜选,则约为5.7吉瓦。从德州、佐治亚等州的结果看,实际情况更接近前者。2027年面临的主要是工程问题,2028年面临的则是政治问题,最终影响大小取决于各州暂停的持续时间。
从资本开支看,彭博行业研究预计选举结果可能使科技公司2027年约1.4万亿美元的AI基础设施投入减少5%至7%,最多10吉瓦数据中心容量无法按期投产。这一估计比SemiAnalysis更悲观,可视为2027年的下行情形,但削减的主要是边际增量,大部分支出已有订单和在建项目支撑。如果建设成本上升、投产节奏放缓,2028年资本开支增速可能低于此前预期。
4. 建设成本将从社区转向开发商,数据中心开发模式趋近"配套开发"
新的监管规则并不会削弱算力需求本身,改变的是建设成本由谁来承担。过去,数据中心接入电网所需的发电和输电投资,在相当程度上由当地居民和其他用电户分摊。未来,开发商除了采购GPU和建设机房,还需要承担更大比例的自建发电、电网升级、供水系统、社区补偿和就业配套成本,并可能被要求雇用工会工人、放弃保密协议。这与中国房地产开发企业在项目中配套建设道路、学校和公园有相似之处,数据中心正在从单纯的设备投资,转变为需要承担区域公共成本的综合开发项目。
头部企业已经开始主动调整。谷歌于11月5日宣布在怀俄明州投资170亿美元建设数据中心,承诺支付园区全部用电费用,并直接承担因自身增长带来的基础设施成本。园区由配套建设的702兆瓦燃料电池电厂供电,并采用风冷以减少用水。OpenAI也在选举次日发布承诺,将全额承担其自有园区的用电成本,并基本不再与地方官员签订保密协议。这些承诺与民主党州长的政策诉求高度重合,说明头部企业正在主动接受由开发商承担成本的新规则,以换取项目落地。
成本上升对不同企业的影响并不相同。现金流充裕的大型云厂商更容易消化新增的配套成本,也更有能力通过自建电源绕开电网瓶颈。依赖外部融资、以项目滚动扩张的新型云厂商,则将同时面对更高的建设成本和更长的投产周期,资金压力明显更大。
三、美国科技股暴跌主要体现预期与杠杆的双重调整,硬件产业链首先承受估值压力
1. 科技股集中下跌,杠杆资金去化放大市场波动
11月5日美国科技股的大幅下跌,在AI产业链内部呈现明显分化。存储和光通信跌幅最大,SanDisk、美光等存储股下跌16%至22%,Lumentum等光通信股下跌13%至21%,明显超过同日的费城半导体指数,新型云厂商也受到较大冲击,大型云厂商跌幅则相对有限。跌幅较大的公司通常具有共同特征,即估值已充分反映多年的资本开支高增长、持仓集中度高,或依赖高杠杆融资扩张。这一调整幅度难以完全由基本面变化解释,更多是资本开支预期下修、交易拥挤和杠杆平仓共同作用的结果。
此前AI硬件股快速上涨,吸引了大量趋势交易和杠杆资金。高盛主经纪商数据显示,10月中旬科技板块占其全球对冲基金客户净持仓的23.5%,处于过去五年的90%分位。市场对GPU、HBM、光模块、存储和数据中心建设的需求预期不断上修,部分股票已提前反映2028年甚至更远的盈利。德州暂停审批等超预期政策出现后,投资者开始重新评估项目进度,股价下跌又触发风控、止损和去杠杆,形成"估值调整、减仓、继续下跌"的负反馈。11月5日,散户单日净卖出规模创下2020年以来的最高水平。这与此前韩国和A股科技股的杠杆去化过程相似,说明美国AI交易同样存在拥挤持仓和高波动的问题。
硬件行业本身还具有制造业周期。存储、服务器、光模块等产品在需求快速增长时容易出现阶段性紧缺和涨价,但随着新产能释放,价格和利润率可能回落。中国企业在部分设备和存储领域推进国产替代,也将改变全球供给格局。即使AI长期需求持续增长,硬件企业也未必能维持高峰期的增速和利润率。未来硬件企业的定价将更看重真实订单、经营现金流、产能利用率和资本回报,而不再单一依赖资本开支超预期。少数供给瓶颈环节仍有超额收益,但硬件板块整体依靠资本开支上修实现估值扩张的空间已经不大。
2. 这一跌早已开始,选举只是触发器
把时间线拉长看,11月5日并不是下跌的起点。费城半导体指数自6月22日见顶,到11月5日收盘已累计回撤38%,其中选举前已较高点回撤近三成。纳斯达克100指数9月底的滚动市盈率约35倍,标普500前十大成分股的权重接近四成,高估值和高集中度是过去一年涨幅累积的结果,此轮回调更多是对此的修正,而非由选举本身引发。资金层面的撤离同样早已开始。高盛主经纪商数据显示,截至10月15日当周,对冲基金减持科技股的速度为至少十年来最快,半导体是卖出金额最大的板块,净杠杆率降至一年来低点48.6%。
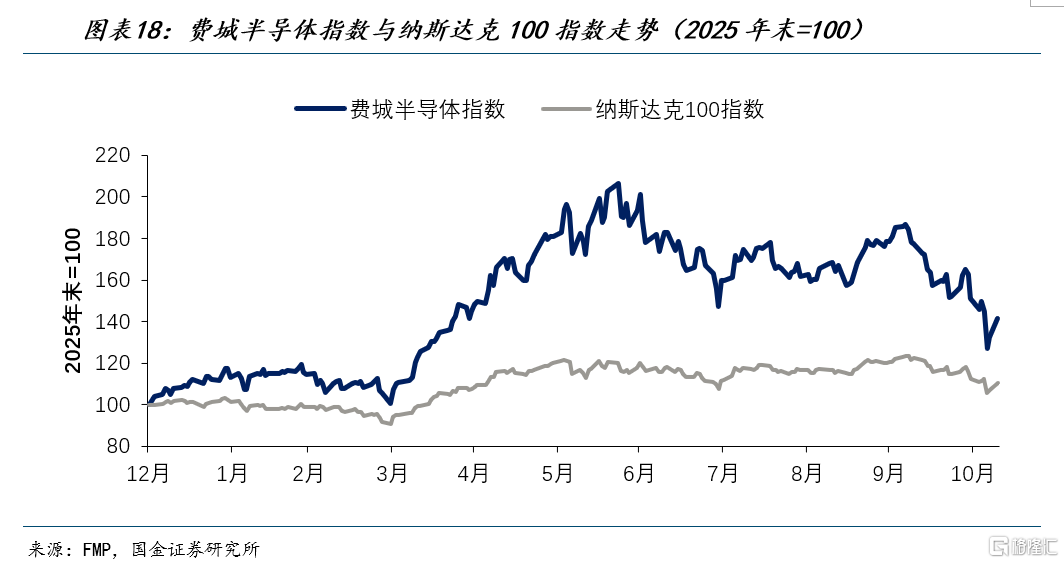
硬件产业链在全球定价,韩国和A股科技股先于美股调整,已提前反映资本开支增速见顶的预期。10月13日,韩国KOSPI单日下跌5.5%,SK海力士下跌10%。截至10月26日,A股两融余额10月下降超过1400亿元。收入端同样没有提供新的驱动。微软Azure增速48%、英伟达数据中心收入同比增长117%,数据亮眼,但已在一致预期之内,2026年约7600亿美元、2027年超过1.3万亿美元的云厂商资本开支预期也已充分定价。更值得关注的是现金流。Meta、谷歌和亚马逊三季度自由现金流均转为负值,微软10月发行约250亿美元债券,Meta则通过增发普通股和强制可转换优先股募资。依靠外部融资支撑算力扩张,使这类资产对利率和市场情绪更加敏感。
估值处于高位、现金流转弱、增速边际放缓,美国AI股的结构性挤泡沫并不意外。主因是估值和现金流,催化剂是选举,放大器是仓位和杠杆。这类去杠杆式下跌,主要跌幅通常在几个交易日内完成。截至11月9日收盘,纳斯达克100指数和标普500指数已基本回到选举前水平,但费城半导体指数仍低于选举前5.3%,说明硬件板块的调整不只是杠杆出清,还包含估值逻辑的重估,后续走势将更多取决于盈利。
3. 高杠杆新型云厂商受冲击更大,成熟云厂商和存量算力相对受益
建设成本和审批周期的变化,对不同云厂商的影响并不相同。新型云厂商通常先获取长期算力订单,再以订单、GPU和数据中心资产抵押融资,滚动建设新项目。这一模式杠杆高、周转快,一旦审批延迟、机房无法按期通电,收入确认后移,利息、折旧和运营成本却照常发生,项目回报率随之下降。这与过去中国房地产的开发模式有相似之处,扩张期高周转能迅速放大规模,建设周期拉长或融资收紧时,资金链对交付进度会变得高度敏感。
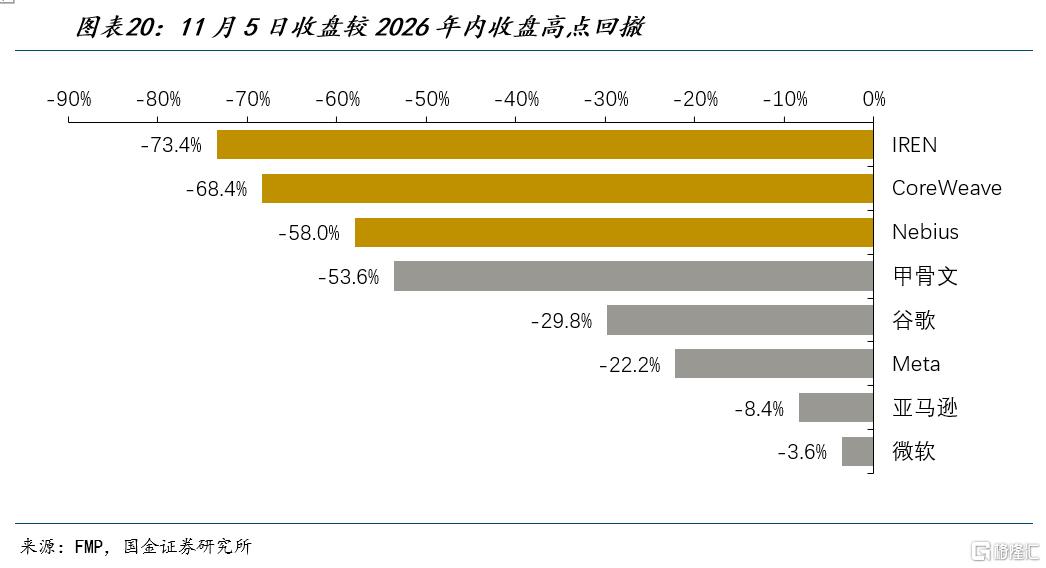
已拥有大量通电机房的大型云厂商则可能形成相对优势。新增供给放缓会提高存量算力的利用率和商业价值,而充裕的内部现金流、稳定的客户和较低的融资成本,也使其更有能力消化建设成本的上升。股价已反映这一分化。截至11月5日,IREN、CoreWeave较年内高点分别回撤73%和68%,微软仅回撤约4%。
不过,存量算力价格上升也意味着模型厂商的训练和推理成本提高,模型企业需要更快的收入增长才能维持算力投入。产业链的压力可能从硬件建设端逐步传导至模型和应用端,最终仍需要依靠收入增长和算力效率提升来消化。
4. AI投资从硬件扩张转向软件和应用,资本将更关注真实现金流
AI投资的重要变化,是资本开支增速逐步让位于真实收入、现金流和算力利用率。硬件需求最终来自模型和应用。如果模型厂商无法持续扩大付费收入,云厂商就难以长期维持高额的算力采购和数据中心建设。反之,如果AI能在企业软件、编程、科研、创新药和机器人等场景实现商业化突破,就能提升模型收入、Token用量和算力利用率,为硬件产业链提供更稳定的需求。AI投资机会将逐步从硬件扩散至模型、软件、互联网应用、AI for Science和物理AI等能够产生持续现金流的领域。
市场去杠杆也可能推动资产配置的变化。选举后美债收益率下行,国际油价一周内大幅回落,此前受能源和融资成本压制的消费、医药、化工、房地产和部分周期行业有望改善。AI内部的投资也将从高度集中的硬件交易,逐步扩展至软件、模型和应用,形成更加分散的增长来源。
四、对A股:美国AI战略不会因选举逆转,中美竞争和投资逻辑将更加重视应用收入
1. 美国两党均支持AI领先,分歧更多集中在监管和利益分配
民主党在地方选举中主张更严格的AIDC监管,并不意味着其反对AI产业发展。拜登政府时期,美国已将半导体、模型研发和数据中心基础设施提升至国家战略层面。2022年8月签署的《芯片与科学法案》为半导体产业提供约527亿美元支持,其中390亿美元用于制造业激励,132亿美元用于研发和人才培养。2023年10月,拜登政府签署AI行政令,覆盖技术创新、风险管理、竞争和人才等领域。
这一战略在两届政府之间保持了连续性。2024年9月,拜登政府成立AI数据中心基础设施工作组,统筹推进数据中心建设的相关政策,并由能源部和联邦许可委员会分别推进电力配套和审批提速。卸任前,拜登又签署行政令,要求国防部和能源部各自在联邦土地上至少选出3处地点用于建设AI数据中心。特朗普政府延续了这一方向,于2025年7月签署加快联邦数据中心基础设施许可的行政令。两届政府在监管方式和政策细节上有所不同,但扩大美国AI技术和基础设施能力的目标一致。
这一共识背后有经济和资本市场的现实考量。AI推动大型科技企业的收入和估值增长,科技股吸引全球资本流入美元资产,支撑美国资本市场和长期融资能力。在政府债务规模庞大、需要持续吸引海外资金的背景下,科技领先对经济增长、资本市场和国家竞争都至关重要,两党都缺乏主动放弃AI领先优势的动机。如前文所述,两党的分歧主要在于数据中心的电力、水资源和基础设施成本由谁承担,这意味着未来AIDC监管将提高企业成本,但不会改变美国持续投入AI的方向。
2. 美国算力建设受约束或凸显中国工程优势,但出口管制存在加码风险
中期选举之后,中美科技竞争仍将持续。拜登政府于2022年10月对先进计算芯片实施新一轮出口管制,2023年10月和2024年12月又两次收紧规则,扩大芯片性能限制、半导体设备和高带宽存储的管制范围。特朗普政府在部分科技和经贸议题上更强调交易和谈判,但维持先进算力领先的战略目标没有改变。民主党掌控国会后,对华先进技术政策可能出现新的立法和监督要求,但国会控制权的变化不等于新的出口管制已经出台,具体措施仍取决于行政执行、国会立法、企业利益和中美经贸谈判。相比具体政策工具,两党维持前沿AI领先的战略共识更加稳定。
美国数据中心建设受到更多地方约束,可能凸显中国的工程优势。如果美国企业需要承担更多电力、供水和社区补偿成本,审批周期拉长,新增算力的投产速度将受到影响。中国在模块化机房、供配电设备、冷却系统、施工和工程组织方面具有效率优势,部分采用模块化、预制化方案的数据中心项目,从开工到投运已缩短至100至120天左右。
但工程效率不等于中国已经消除先进芯片和训练算力方面的差距。中国仍需推进自主GPU、高带宽存储、系统适配和模型推理效率,同时防范美国对关键设备、软件和技术服务实施新的限制。中国开源模型和工程效率的提升,有望继续缩小应用层面的能力差距,但也可能促使美国保持高强度的AI投入。中美AI竞争仍将围绕先进芯片、基础设施、模型效率和应用商业化展开。
3. A股已去杠杆,后续行情取决于应用收入的验证
A股科技股此前已经历较明显的杠杆去化和估值压缩,科创50和创业板指较6月高点均已回撤四成以上。
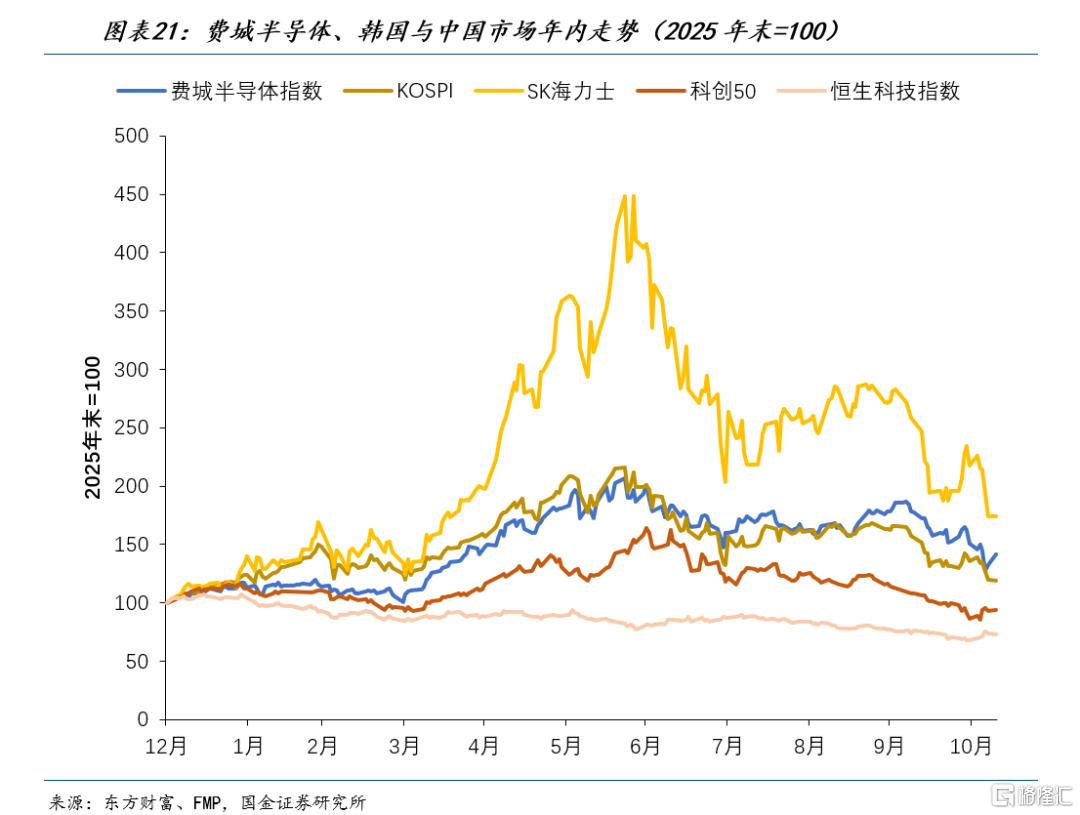
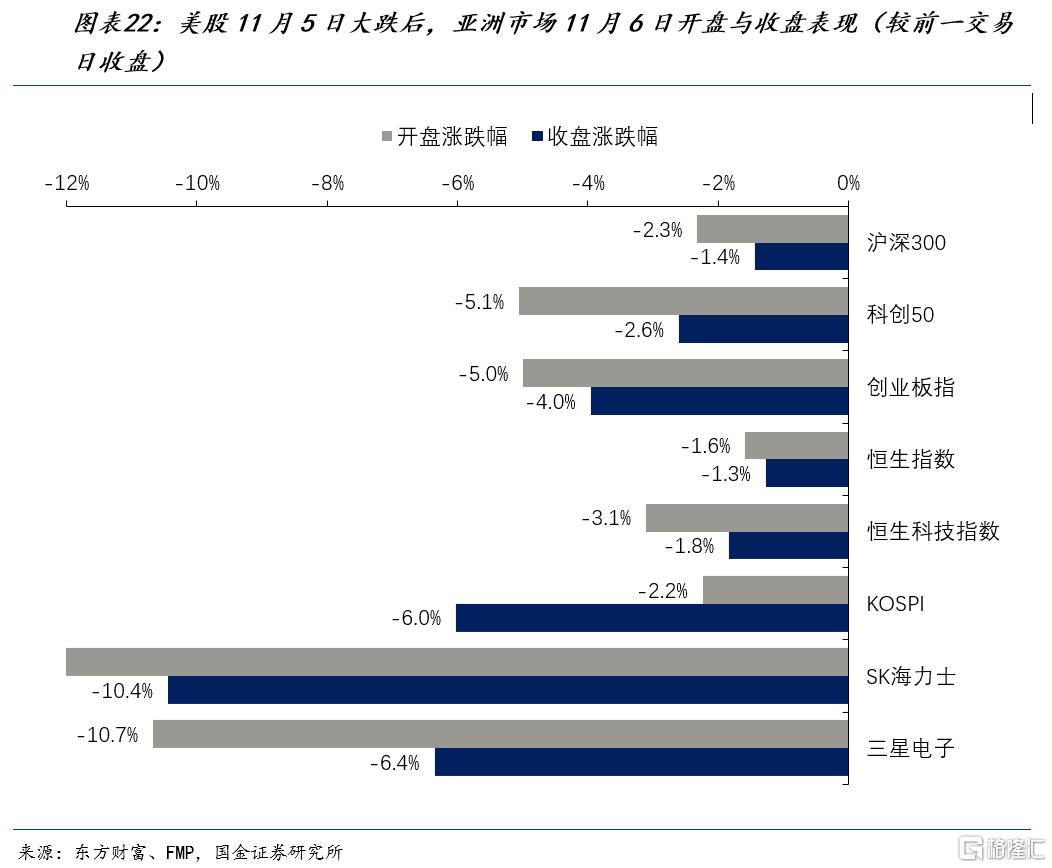
美股大跌后的11月6日,A股科技股大幅低开,科创50低开5.1%,盘中一度翻红,收盘跌幅收窄至2.6%,恒生科技指数收跌1.8%,表现出一定韧性。相比之下,同样经历过杠杆去化的韩国市场继续大跌,KOSPI收跌6.0%,SK海力士下跌10.4%,说明存储等硬件环节对美国AI资本开支的敏感度仍然很高。A股的调整是否完成,需跟踪融资余额、杠杆ETF、机构持仓、成交量和长期资金流向。去杠杆降低了集中抛售的风险,但能否重新形成上涨趋势,仍需收入和产业基本面的验证。
中美AI产业都将进入更加可持续的发展阶段。美国需要重新协调数据中心投资与社区居民之间的成本分配。中国则在政策层面明确,优先在劳动力紧缺、环境高危等岗位推广人工智能应用,同时发挥其创造新岗位的作用,减缓对就业的替代影响。资本市场可能在这一过程中经历反复的估值调整,但产业的长期发展最终取决于AI能否持续创造实际的经济价值。
风险提示:美国数据中心监管落地力度超预期;AI商业化进展不及预期;美股去杠杆持续时间超预期。
注:本文来自国金证券股份有限公司2026年11月10日发布的《蓝色海啸之后:中期选举如何重定价AI》,报告分析师:宋雪涛 S1130525030001,厉梦颖 S1130526030001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。