柏基三季度大幅减持拼多多,持仓骤降56%!旗下长期成长基金清仓,直指中国电商市场趋于成熟、Temu竞争加剧、信息披露改善不及预期
文丨投资者内参团队
长期看好拼多多的海外知名投资机构柏基(Baillie Gifford),正在明显降低对这家电商公司的投资敞口。
11月9日,柏基向美国证券交易委员会(SEC)提交了2026年第三季度13F持仓报告。文件显示,截至9月30日,柏基大幅减持拼多多,持股数量从二季度末的2659.45万股降至1162.66万股,单季度减少1496.80万股,降幅达到56%。
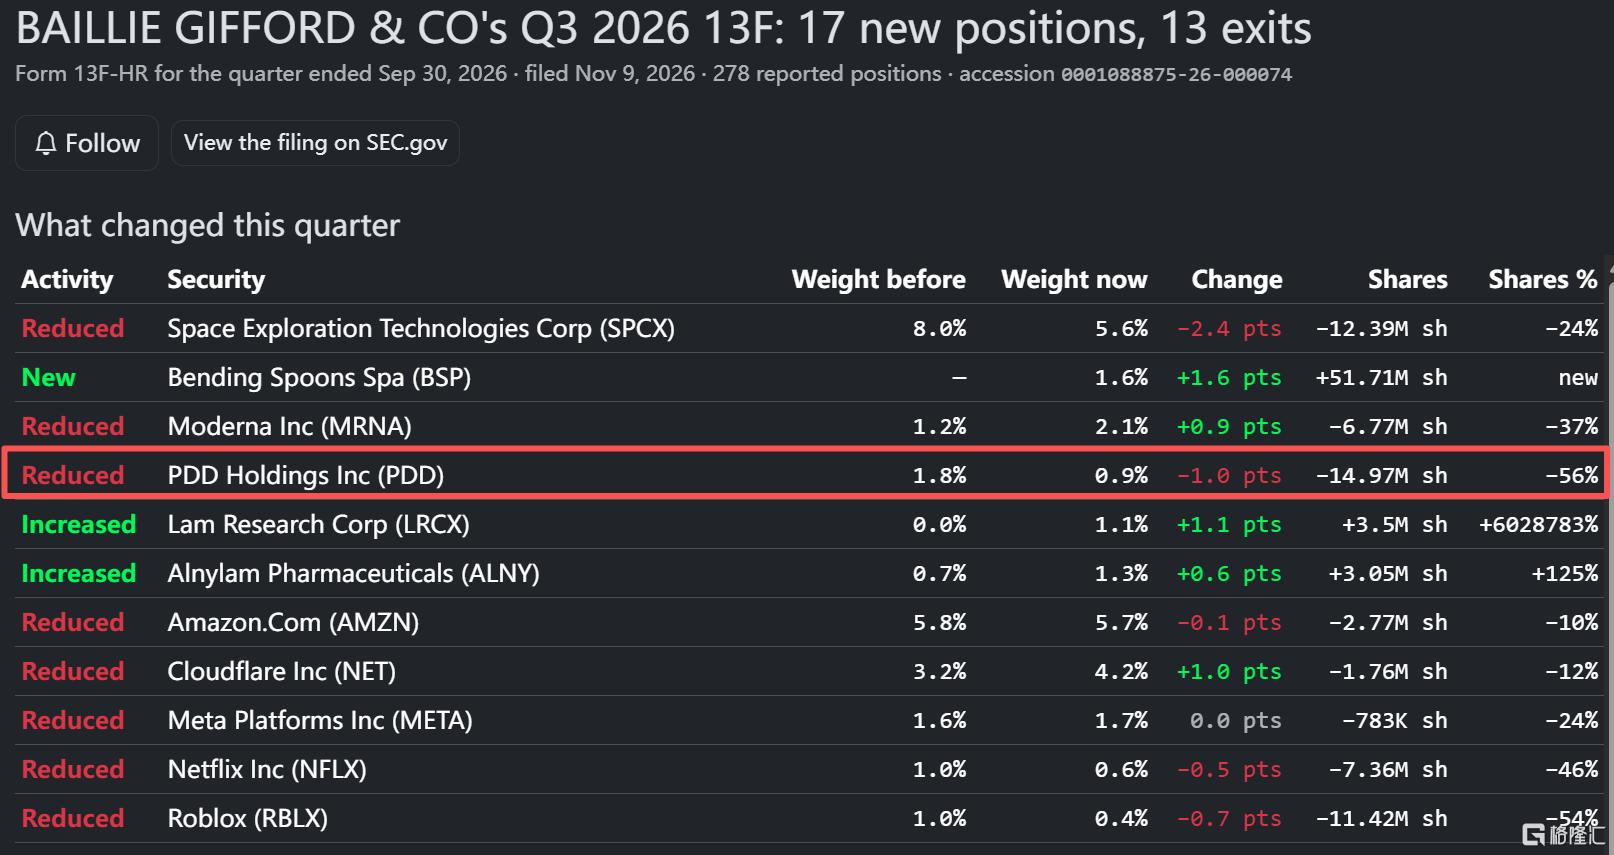
按照报告披露的持仓市值计算,柏基持有拼多多的股份价值从二季度末的20.29亿美元降至三季度末的9.06亿美元,在其申报组合中的权重也从1.8%降至0.9%。
从历史持仓来看,柏基对拼多多的投资已经持续多年。公开持仓记录显示,柏基至少从2018年第三季度就开始持有拼多多。在拼多多股价于2022年至2023年大幅调整期间,柏基仍维持较高持仓,并在2025年第一季度将持股增加至约4005万股,对应市值约47.4亿美元,达到历史高位。
此后,柏基连续六个季度减持。到今年三季度末,持股数量已经较峰值减少约71%。
值得注意的是,柏基旗下不同投资策略对拼多多的态度也出现了变化。旗下长期全球成长策略(LTGG)基金在三季度直接清仓了拼多多。
该基金在投资者报告中表示,中国电商市场已经成熟得多,增长率也反映了这一变化。尽管Temu仍在全球扩张,但随着商业模式需要调整,以及面临越来越强的本土竞争对手,相关风险正在增加。
报告还特别提到,拼多多近期改善信息披露的努力在一定程度上令人失望。因此,基金决定卖出剩余持仓,将资金重新配置到其他更有信心的投资标的。
柏基旗下旗舰基金苏格兰抵押贷款投资信托(SMT)并未完全清仓拼多多,只是进行了减持。该基金11月6日公布的半年报显示,拼多多是过去六个月拖累组合最大的个股,对组合收益的贡献为-0.6个百分点,期间股价总回报为-24.2%。
柏基此前指出,美国关税政策对Temu依赖中国跨境小包物流的商业模式形成直接冲击,同时中国电商、汽车等行业竞争加剧,企业利润空间持续受到挤压。
拼多多近期的股价表现同样承压。
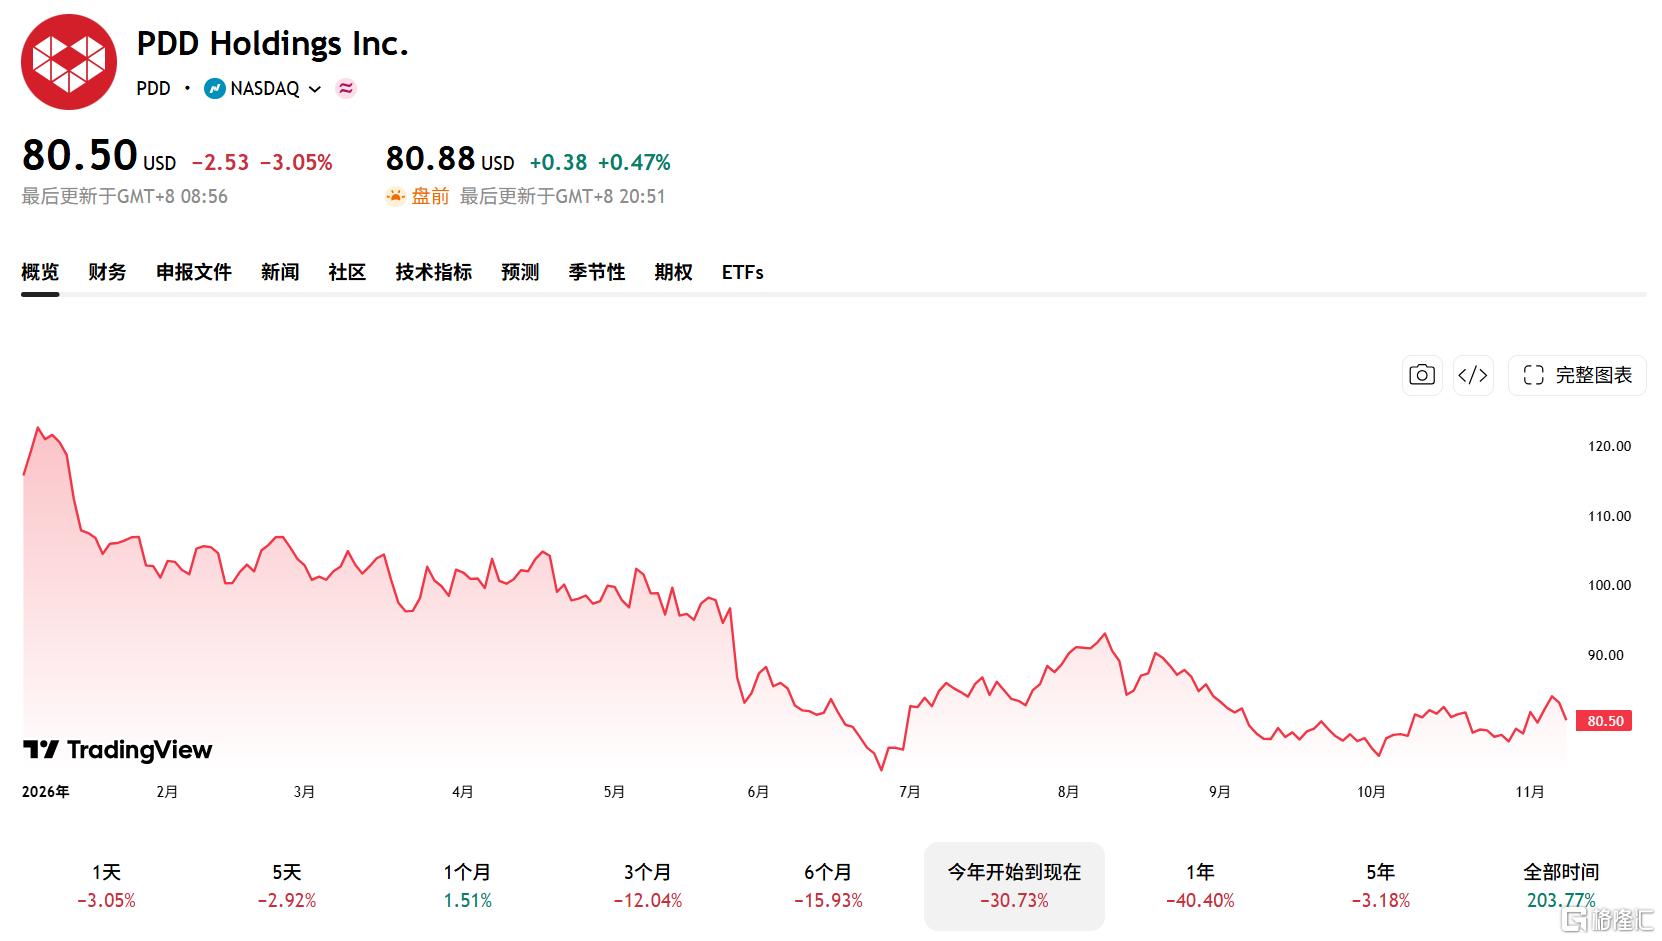
截至11月9日美股收盘,拼多多报80.50美元,当日下跌3.05%。过去一年,拼多多股价曾在2025年11月达到139.12美元的阶段高点,随后持续回落,目前较高点已经下跌约42%。今年以来的下跌幅度则达到了30.7%。
值得一提的是,柏基并没有全面看空中国科技企业。其投资组合仍然持有字节跳动,并在今年新建仓宁德时代。SMT截至9月30日的前五大持仓中,字节跳动排名第五,占总资产的4%。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。