#谷歌破釜沉舟:停掉回购、借钱卖股,押注 AI 第二增长曲线-谷歌 3Q26 财报分析与四次破釜沉舟复盘#
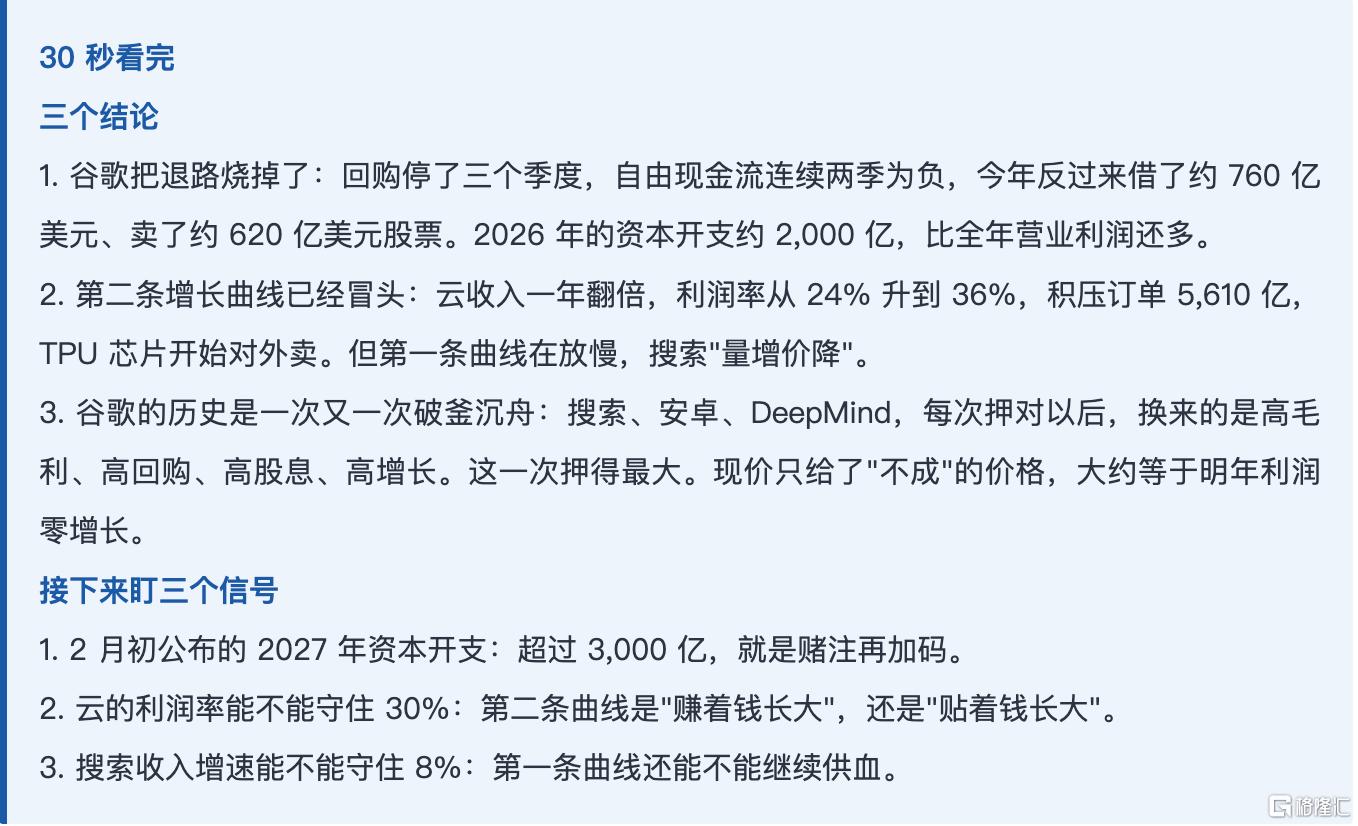
10 月 28 日美股盘后,谷歌交出了一份看上去很强的成绩单:收入 1,276 亿美元,同比增长 25%,已经是连续第五个季度加速;谷歌云收入 307 亿,增长 103%;Gemini App 月活跃用户到了 10 亿;管理层说,搜索的查询量增速是过去 5 年最高的。
如果只看到这里,这是 AI 时代最好的一份大厂财报。但同一份财报里,还有另外几个数字:
- 营业利润 406 亿,比上个季度还少 2 亿,低于市场预期约 6%。营业利润率连续三个季度下降:36.1%、34.0%、31.8%。
- 搜索收入增速从上季的 16.8% 掉到 12.0%。
- 自由现金流 −91 亿,连续第二个季度为负。
- 一年前,谷歌每年拿 400 到 600 亿回购自己的股票;今年前三季,回购是 0,反过来发债净增约 760 亿,卖新股约 620 亿。
但盘后,谷歌跌了 10%。
这不是一份"利润不及预期"的财报,而是一份"谷歌把船烧了"的财报。
我研究完的看法是:谷歌在用 AI 的投资破釜沉舟。不成则已,一成就一鸣惊人,让 AI 成为它的第二条增长曲线。回购、自由现金流,这些过去股东习以为常的东西,被它亲手烧掉了,钱全部押进了芯片、机房和模型。第二条曲线已经冒头,但还没大到能养活这笔投资。而市场现在给的价格,只押了"不成"这一边。
这是我"AI 资本链"系列的第七篇。英伟达那篇问"这么赚钱,钱为什么变少了",微软"AI 越成功,为什么越需要花钱",台积电"资本最重,现金反而最好",Meta"开始借钱养 AI",Anthropic"算力链的起点",苹果"不建算力,也在为 AI 付账"。谷歌是这个系列里押得最彻底的一家:Meta 也在借钱、也停了回购,但没有卖股票;微软的自由现金流下降,但仍然是正的。谷歌还是唯一一家同时站在算力链两头的公司:它一边找台积电造 TPU、买英伟达的卡,一边把 TPU 卖给 Anthropic 和苹果。
全文分三部分:财报(第二条曲线冒头,船是怎么烧掉的)、商业模式(谷歌二十七年里的四次破釜沉舟)、投资思考(这一次押了什么,成与不成,价格押了哪一边)。
一、收入加速了五个季度,利润却原地踏步
先说一个口径。谷歌的报告每股收益这一年忽高忽低:二季度 9.11 美元,三季度 2.12 美元。原因不在主业,而在它持有的 SpaceX 等公司股票,股价涨了记浮盈,跌了记浮亏。所以这篇文章里的"核心每股收益"统一用"营业利润 × (1 − 17% 税率) ÷ 股数"来算,只看主业。
我的判断是:同比看,谷歌在变强;环比看,新增的收入没有变成新增的利润。
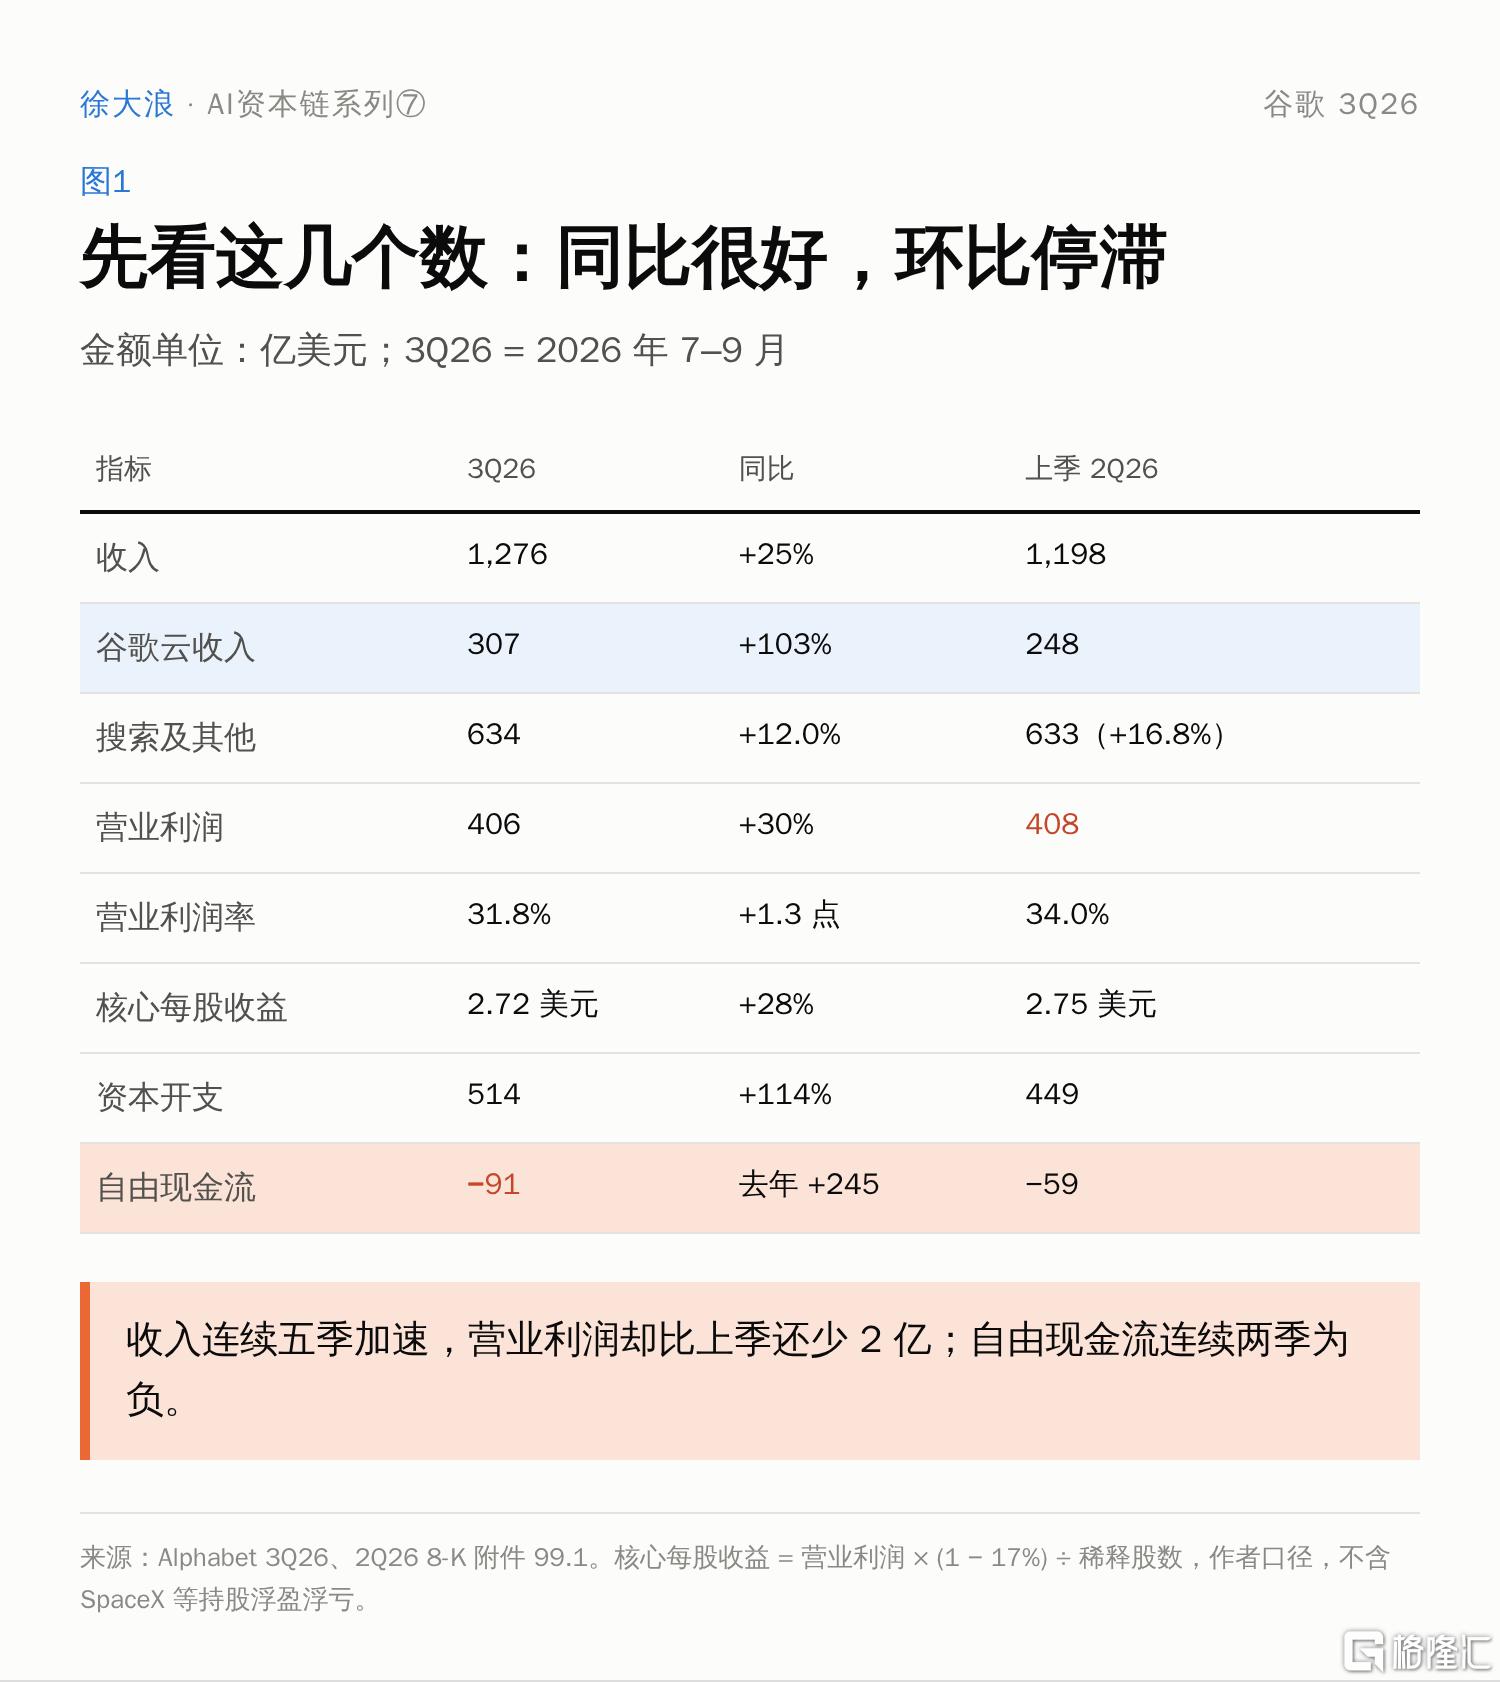
图1|先看这几个数:同比很好,环比停滞
钱去了哪里?把上季到本季的营业利润拆开看:收入多了 78 亿,营业成本多了 55 亿,研发多了 24 亿,营业利润反而少了 2 亿。这一季每多赚 100 元收入,几乎一分钱都没有留成利润。
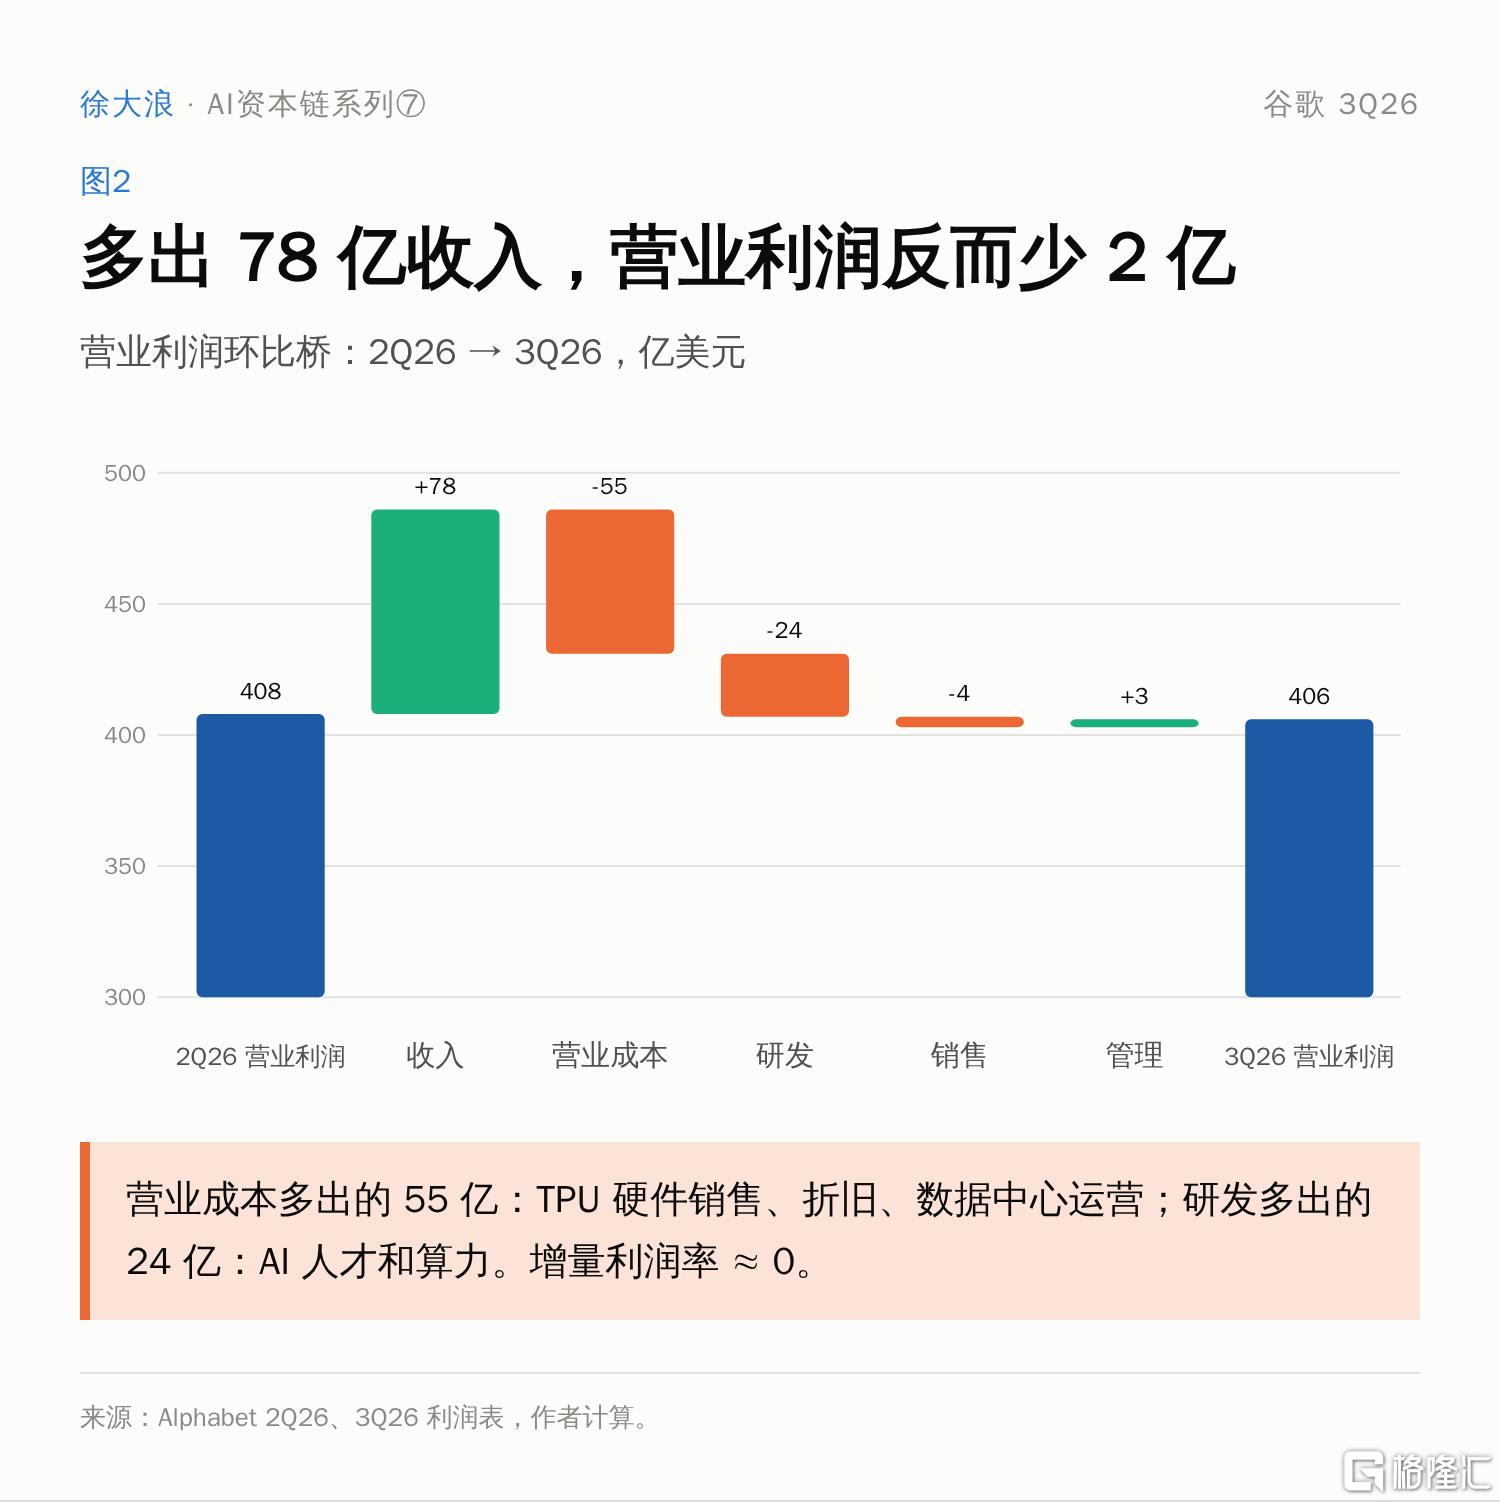
图2|营业利润环比桥:多出 78 亿收入,利润反而少 2 亿
营业成本多出的 55 亿,来自三处:卖 TPU 硬件(硬件的毛利比卖云服务低)、新机房开始折旧、数据中心的电费和运营费。研发多出的 24 亿,是 AI 人才的薪酬和算力。
最值得注意的是,两个经营分部本身都很赚钱:服务分部利润率 40.7%,云分部 36.2%,而且云还在一路往上走。把整体利润率拉下来的,是一项不归任何分部的成本,"Alphabet 层面"的共享 AI 研发,主要是 DeepMind 训练 Gemini 的钱:一个季度 77 亿,比上季多花了 19 亿。服务和云两块本季合计多赚了 19 亿,几乎全被它抵消。
谷歌的利润不是被哪门生意拖累的,而是被它主动加码的 AI 研发吃掉的。这是第一处"烧船"的痕迹。
二、搜索量增价降,云接过了增长
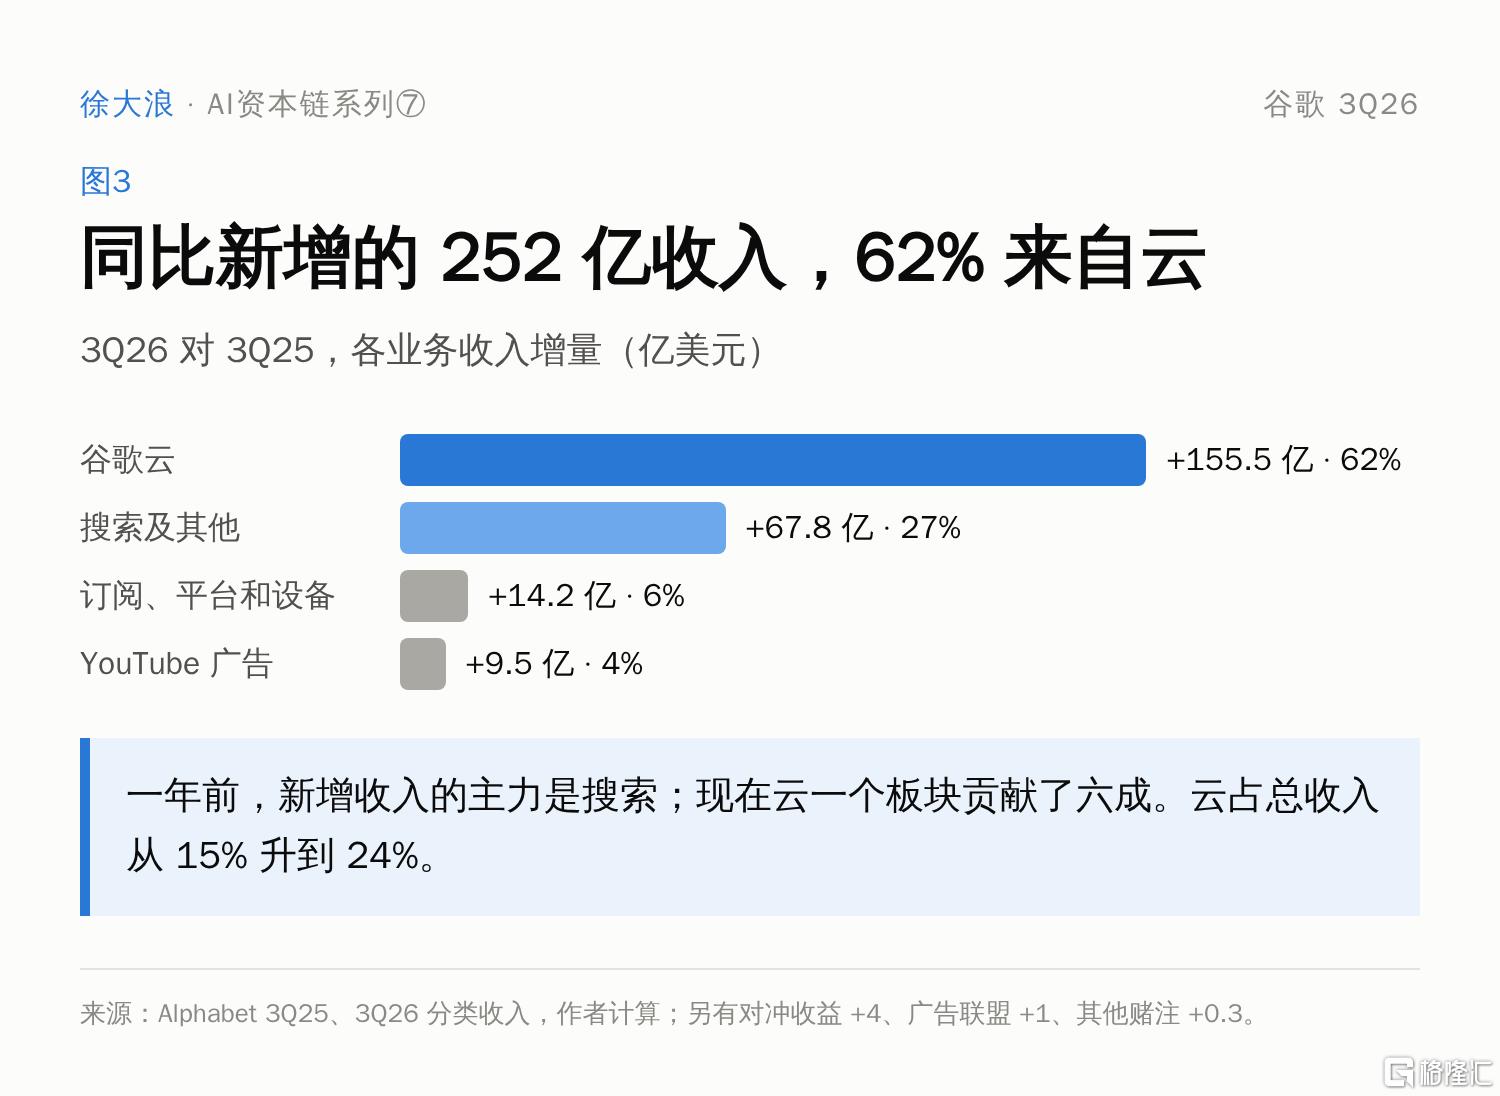
图3|同比新增的 252 亿收入,62% 来自云
一年前,谷歌新增的收入里,搜索是主力;这一季,同比多出来的 252 亿收入里,云一个板块贡献了 156 亿,占 62%,搜索只占 27%。云占总收入的比例,一年里从 15% 升到 24%。
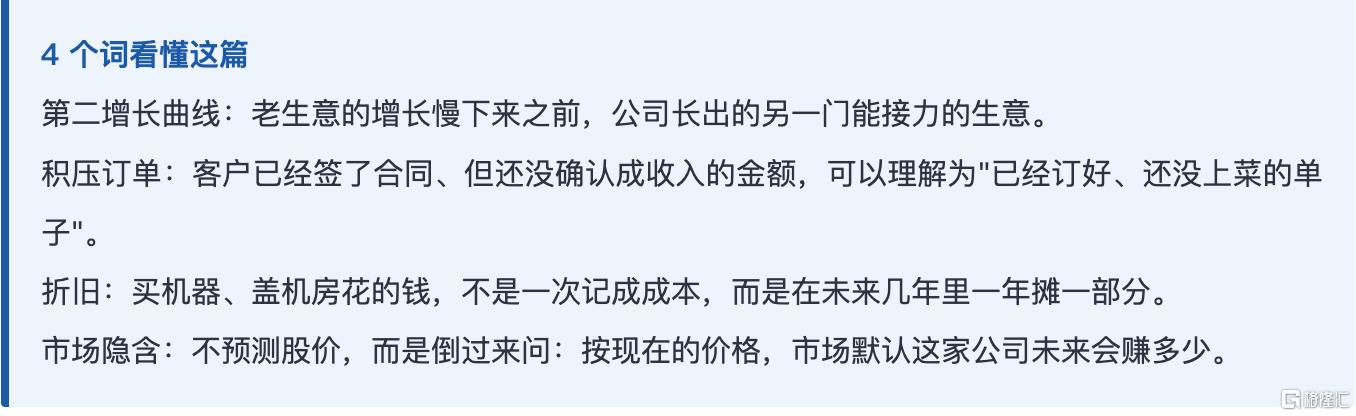
1.云:第二条曲线已经冒头。收入增速连续五个季度上升:34%、48%、63%、82%、103%。利润率一年前是 23.7%,现在是 36.2%。积压订单 5,610 亿,2025 年底还只有 2,400 亿;其中约 55% 会在未来 24 个月内确认成收入,平均每年约 1,540 亿,比云现在的年化收入还高 25%。客户这一侧,18 条产品线年收入各超过 10 亿美元,近 100 家公司在用 TPU,包括 Anthropic、苹果和 Citadel。
但云的数字里有一块看不清:TPU 硬件销售。公司只说它是"有意义的贡献",没有给金额。卖硬件让收入增速好看,但毛利低,还要先垫存货,谷歌的存货从年初的 24 亿涨到了 133 亿。管理层也提前打了招呼:三季度末开始租第三方算力,四季度云的利润率会承压。
2.搜索:量在加速,钱在减速。皮查伊说查询量增速是 5 年来最快,AI Mode 里的问题平均比传统搜索长 3 倍,而且大多是新增的问题。但搜索收入的增速,从一季度的 19.1% 一路降到 12.0%。管理层给的原因里,排第一的是汇率,还有去年的高基数、欧盟取消小额免税影响亚洲零售广告主;最后一条,他们自己承认:AI Mode 的变现率更低,这也是google为什么破釜沉舟出发点,要是不做搜索要被AI全部吃掉。
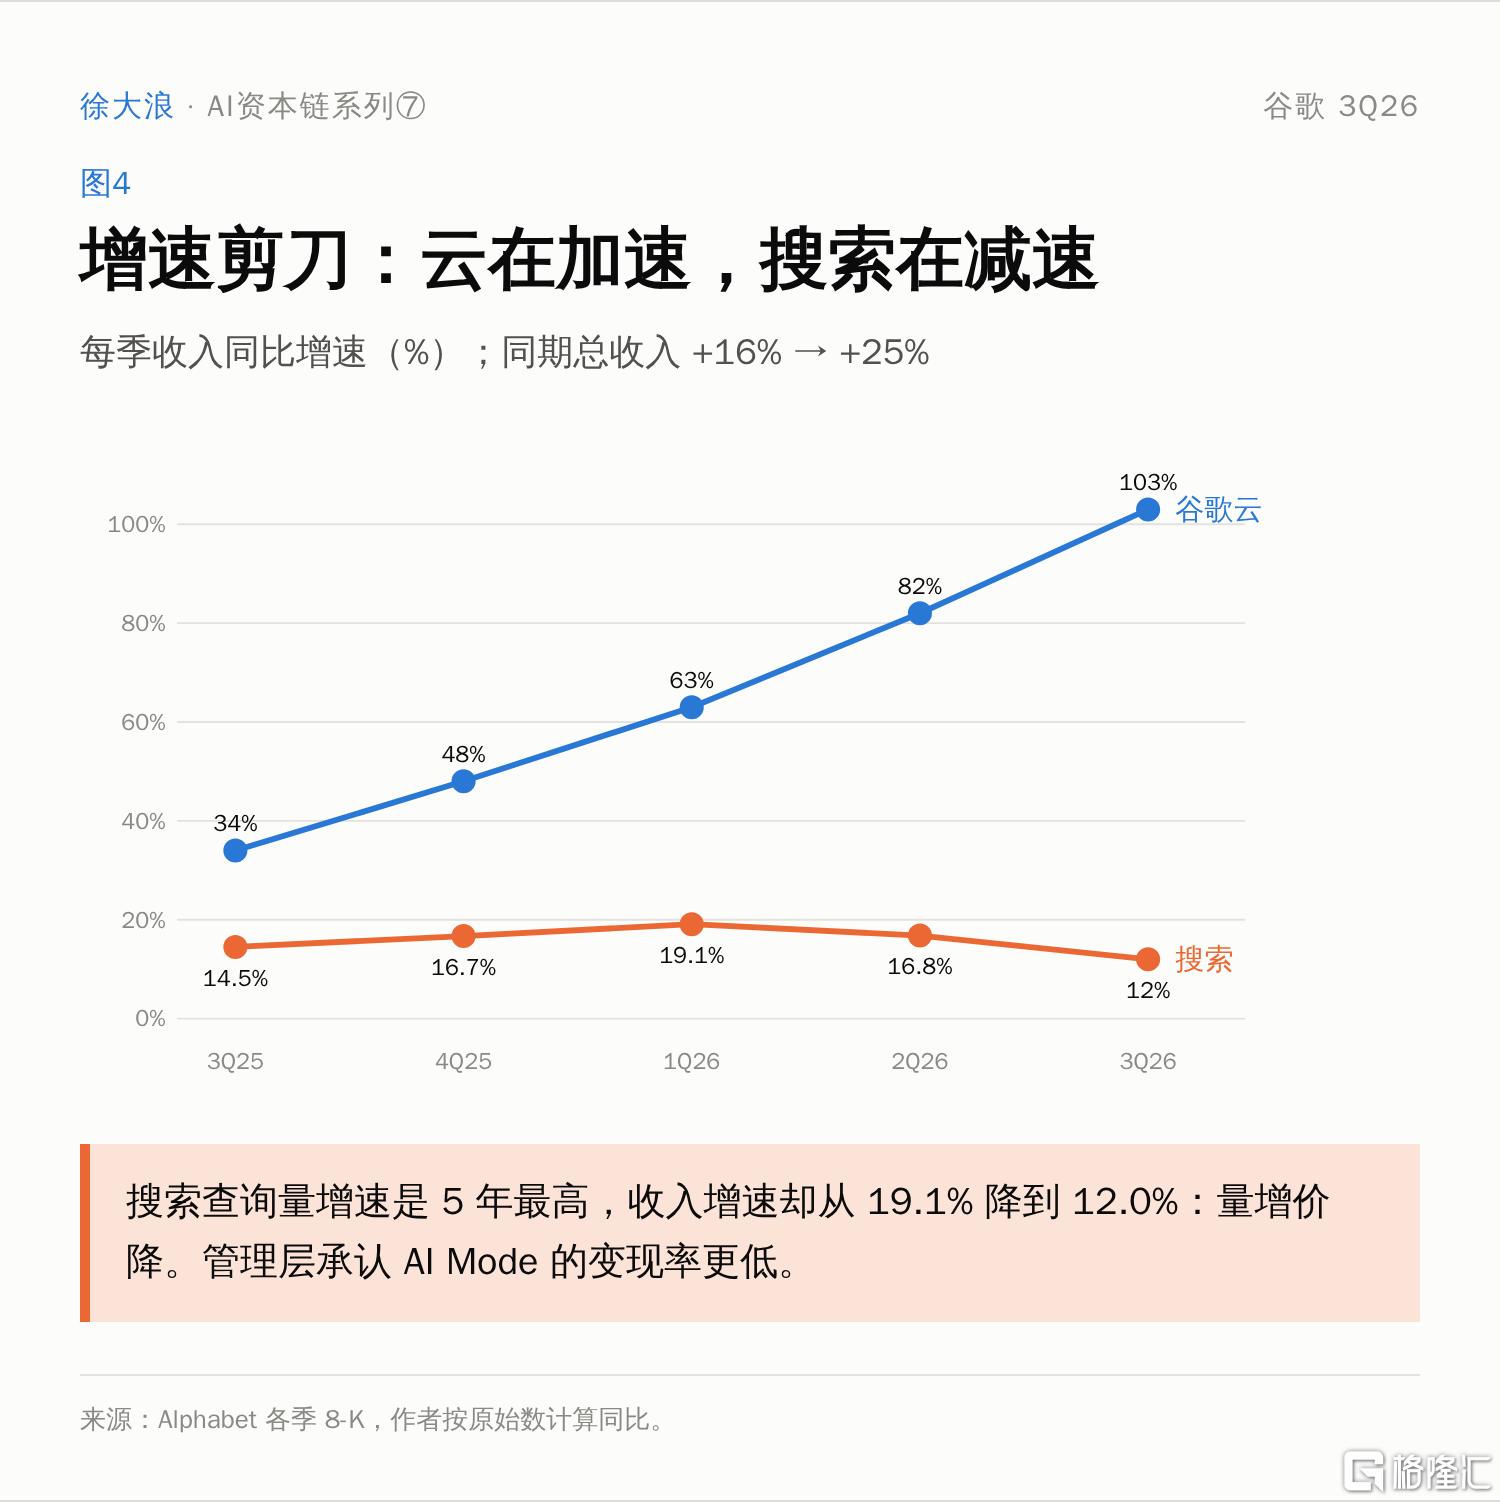
图4|增速剪刀:云在加速,搜索在减速
所以我的回答是:AI 助手的流量还在谷歌手里,但每一次提问能赚的钱在变少。将来如果 ChatGPT 或 Meta 的 Muse 真的伤到谷歌,先出问题的不会是查询量,而是这个变现率。四季度管理层预告搜索还要再拖约 2 个点,我的预测是增长 8% 到 11%。
3.其他几块:YouTube 广告增长 9%,平稳偏弱;订阅、平台和设备增长 11%,一年前是 21%,这和 Gemini 10 亿用户的爆发对不上,说明 AI 在消费者这一侧还没怎么收到钱;Waymo 所在的"其他赌注"一季亏 20 亿。
看完板块,结论很清楚:AI 在谷歌的四个板块里都看得到,但目前只有云把 AI 明确变成了钱。
三、再看钱:船是怎么烧掉的
利润表告诉我谷歌赚了多少,现金流量表告诉我钱去了哪里。我的判断是:利润是真的,但赚来的钱全部、甚至超额地投回去了。
1.先看利润是不是真的。本季经营现金流 423 亿,是核心净利润的 1.26 倍,钱实打实收到了手(这里面还扣掉了一笔 52 亿的欧盟罚款)。问题出在出口:资本开支 514 亿,比经营现金流还多 91 亿。
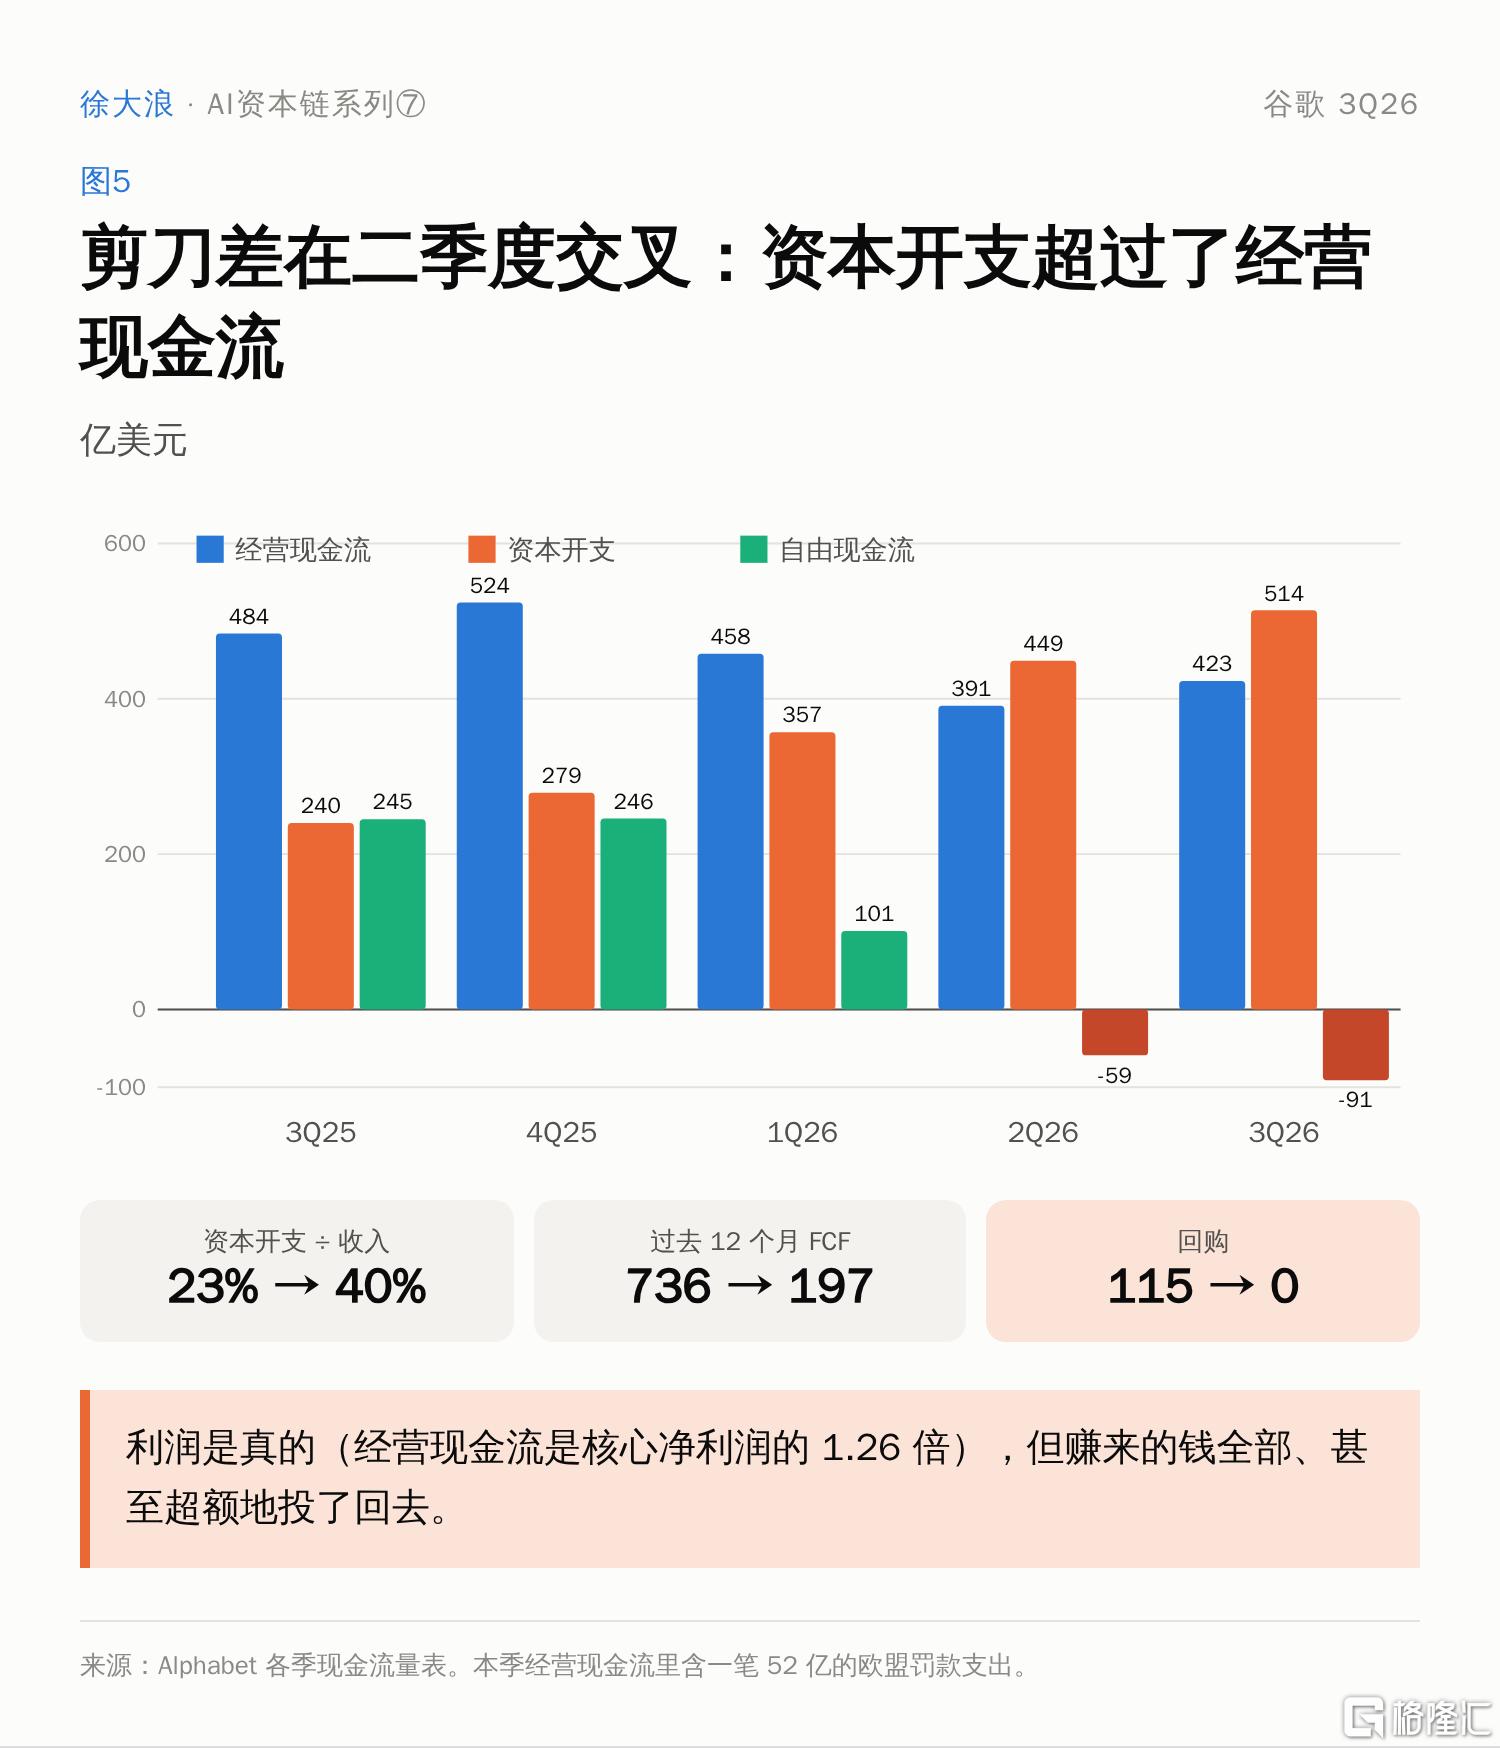
图5|经营现金流 vs 资本开支:剪刀差在二季度交叉
单位:亿美元。
资本开支占收入的比例,一年前是 23%,现在是 40%。过去 12 个月的自由现金流只剩 197 亿,一年前是 736 亿。
钱不够,就要找钱。今年前三个季度,谷歌的钱是这样来、这样去的:
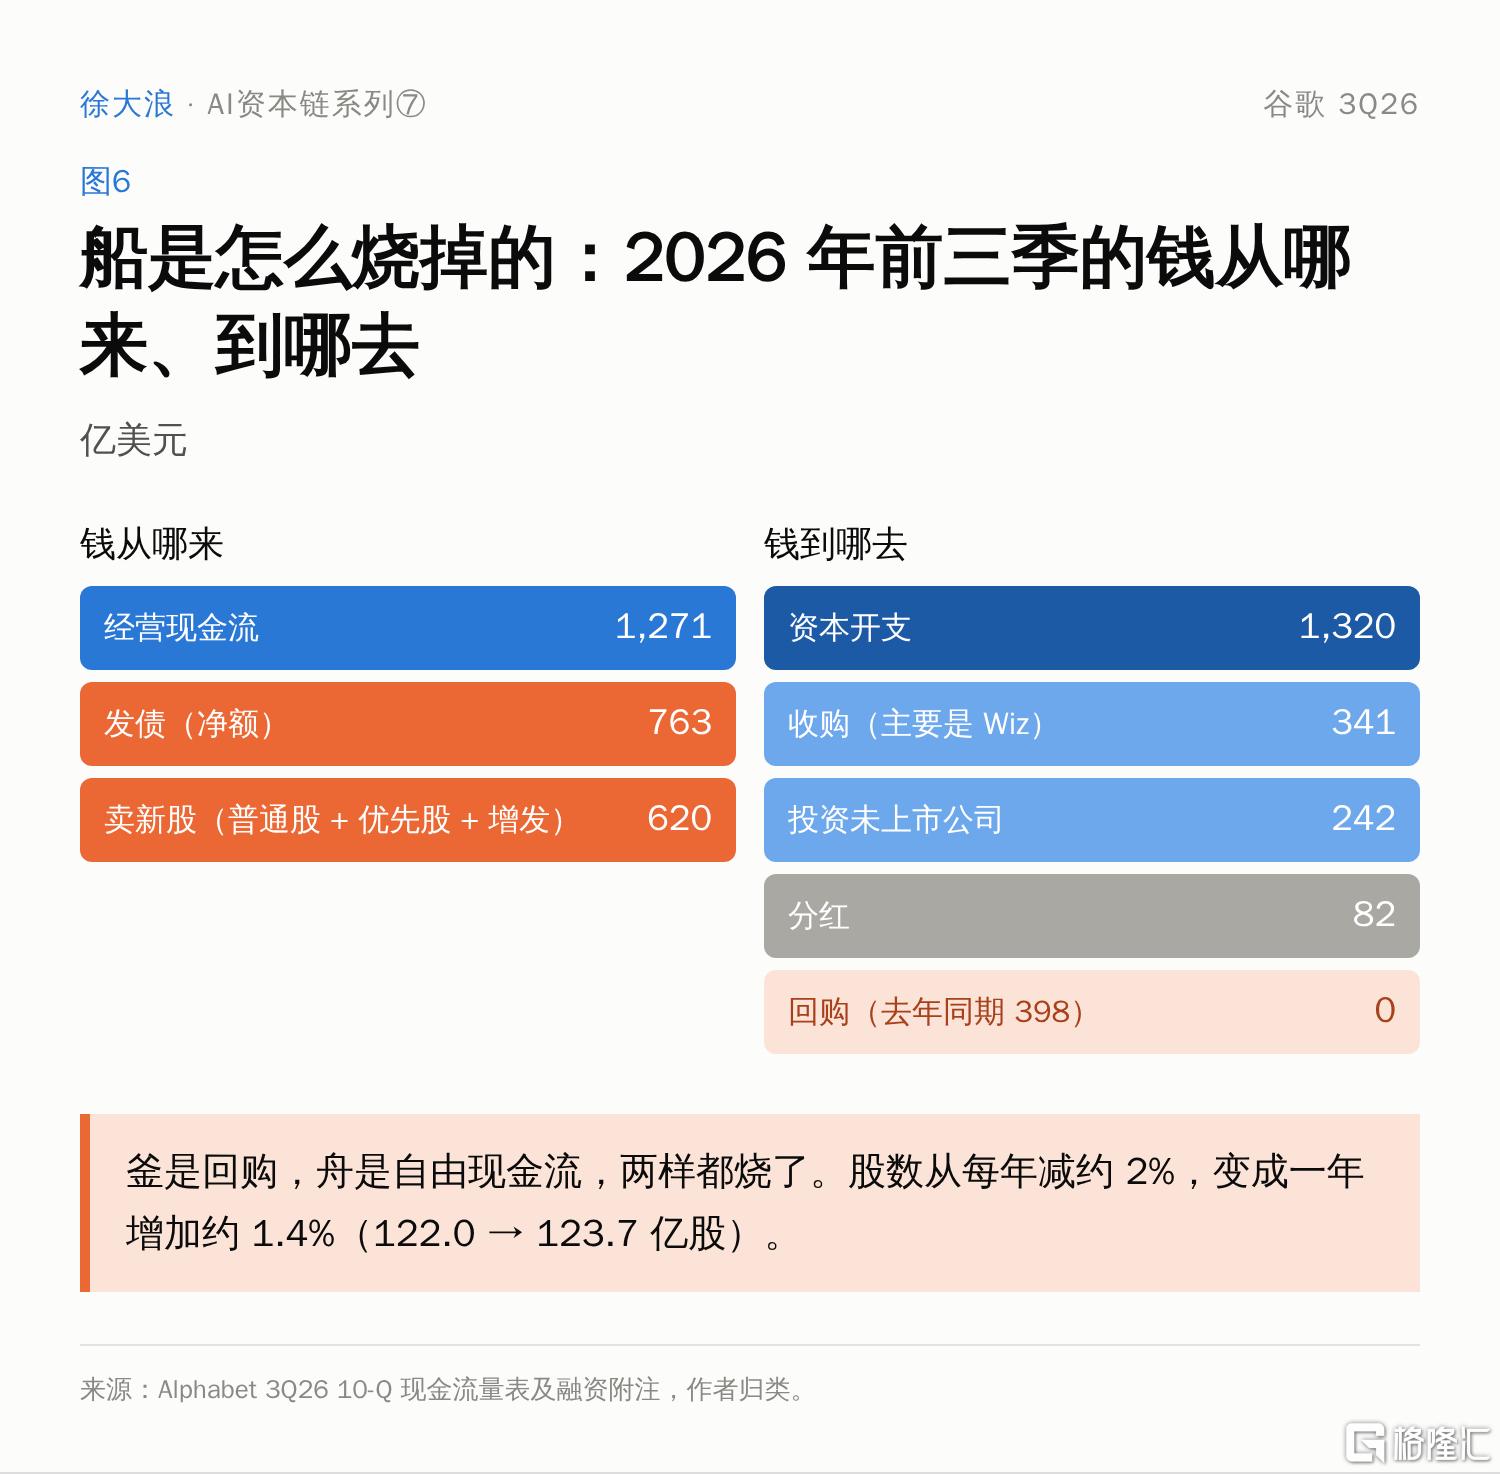
图6|2026 年前三季:钱从哪里来,到哪里去
单位:亿美元。
这张表就是"破釜沉舟"四个字在财务上的样子。釜是回购,舟是自由现金流,两样都烧了。
对股东意味着什么?用一个白话算例:以前你持有谷歌,公司每年用回购替你多买约 2%,你手里那一份在公司里的占比每年自动变大;现在反过来,股数一年增加了约 1.4%(从 122.0 亿股到 123.7 亿股),你那一份每年被摊薄。"被回购托底"的谷歌,暂时不存在了。
四、谷歌只做两件事:免费流量拍卖,和自己造基础设施
研究完谷歌,我觉得它这二十七年其实只做了两件事。
第一件,把免费的流量变成广告拍卖。用户免费提问,广告主排队竞价,谁出价高、广告质量好,谁排在前面。谷歌不生产内容,它生产的是"这一刻有人想要什么"。这门生意的毛利率长期在 55% 到 60%,因为每多一次搜索,成本几乎不增加。它唯一要付的大钱,是流量获取成本,比如付给苹果和安卓手机厂商的默认搜索费用。本季这笔钱是广告收入的 20.0%,和去年 20.1% 几乎一样,说明搜索没有靠多付渠道费去买增长。
第二件,所有关键的基础设施都自己造。早年别人买昂贵的品牌服务器,谷歌用便宜的普通电脑零件自己攒;后来自己设计数据中心、自己写分布式系统;2015 年开始在机房里用自己设计的 AI 芯片 TPU。过去,这件事只是让第一件事的成本更低。
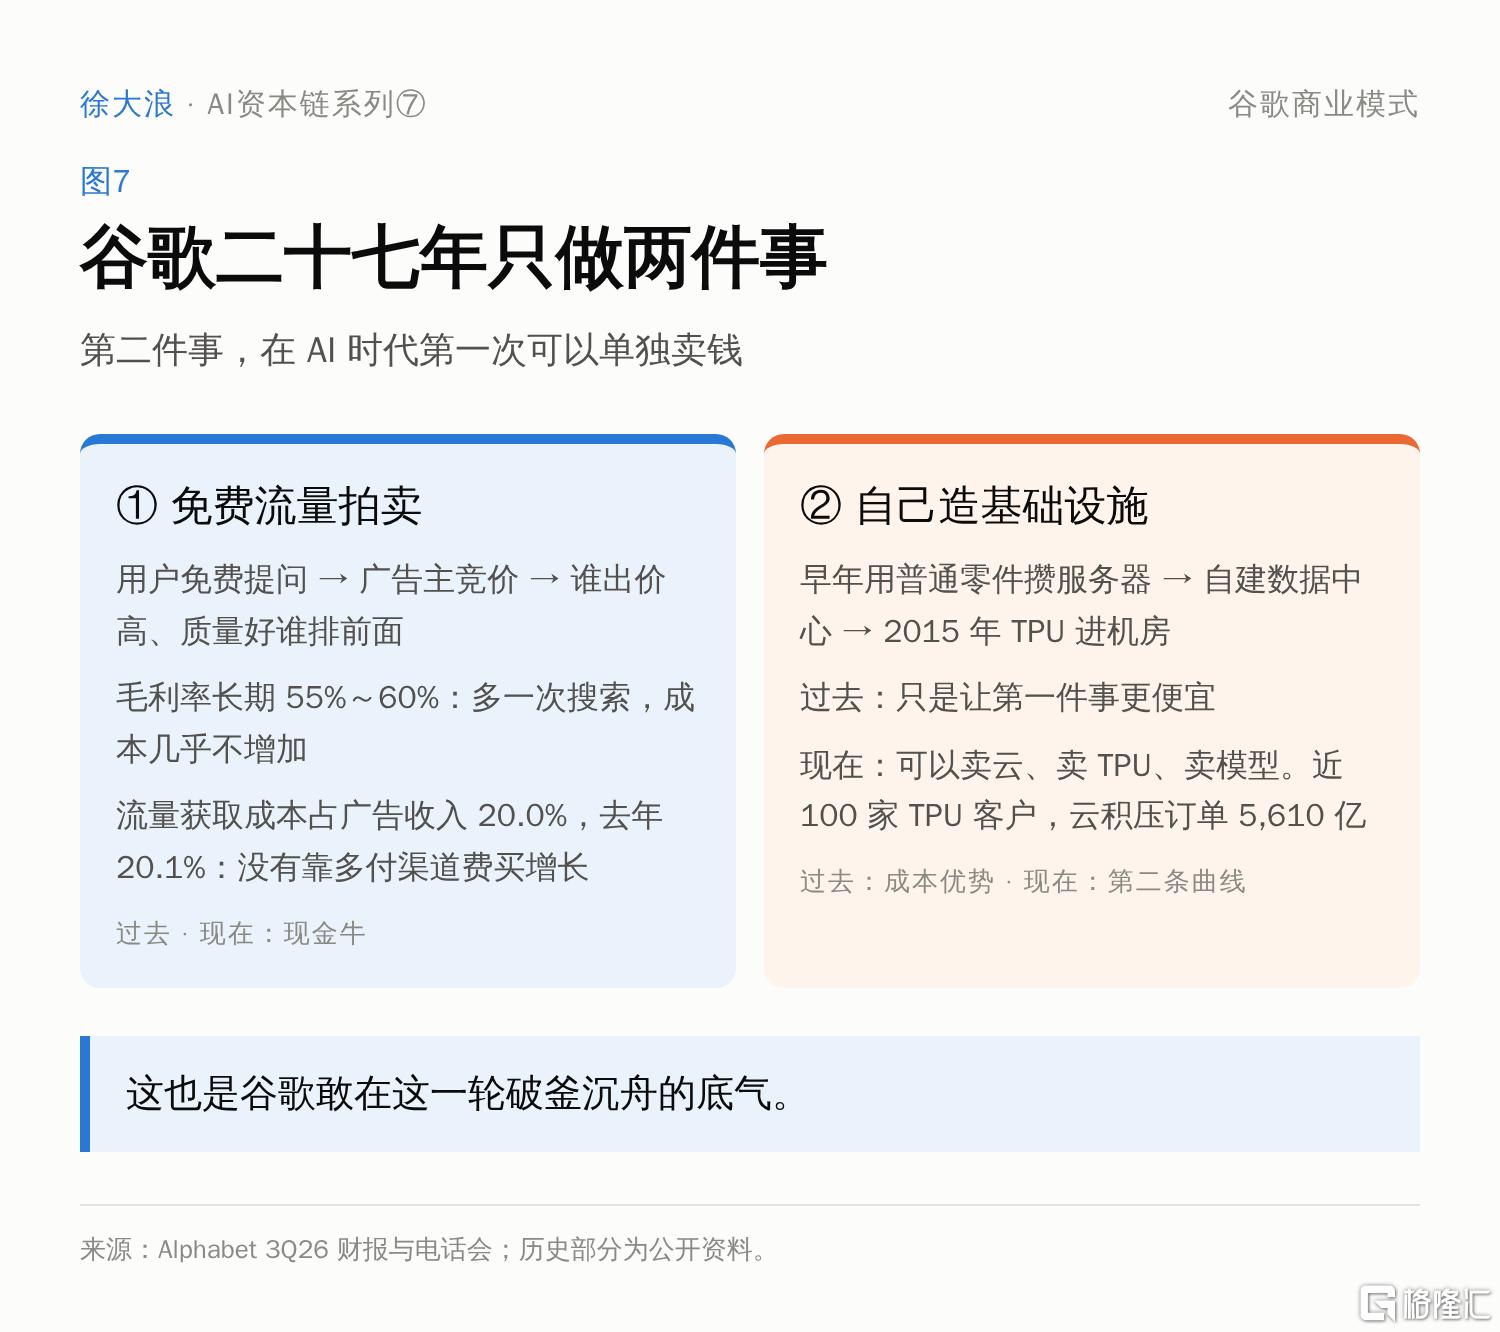
图7|谷歌的两条基因:流量拍卖 + 自造基础设施
AI 改变的是第二件事的地位。过去自造基础设施只是成本优势,现在它第一次可以单独拿出去卖钱:卖云,卖 TPU,卖模型。这也是谷歌敢在这一轮破釜沉舟的底气。
五、四次破釜沉舟:搜索、安卓、DeepMind,和这一次的 AI
这是我这次研究里最想写的一节。把谷歌二十七年的历史拉开看,它的增长不是一条平滑的线,而是一个反复出现的循环:
押注下一场技术革命 → 用免费或长期亏损换规模 → 拿下入口 → 收割:高毛利、高回购、高股息、高增长。
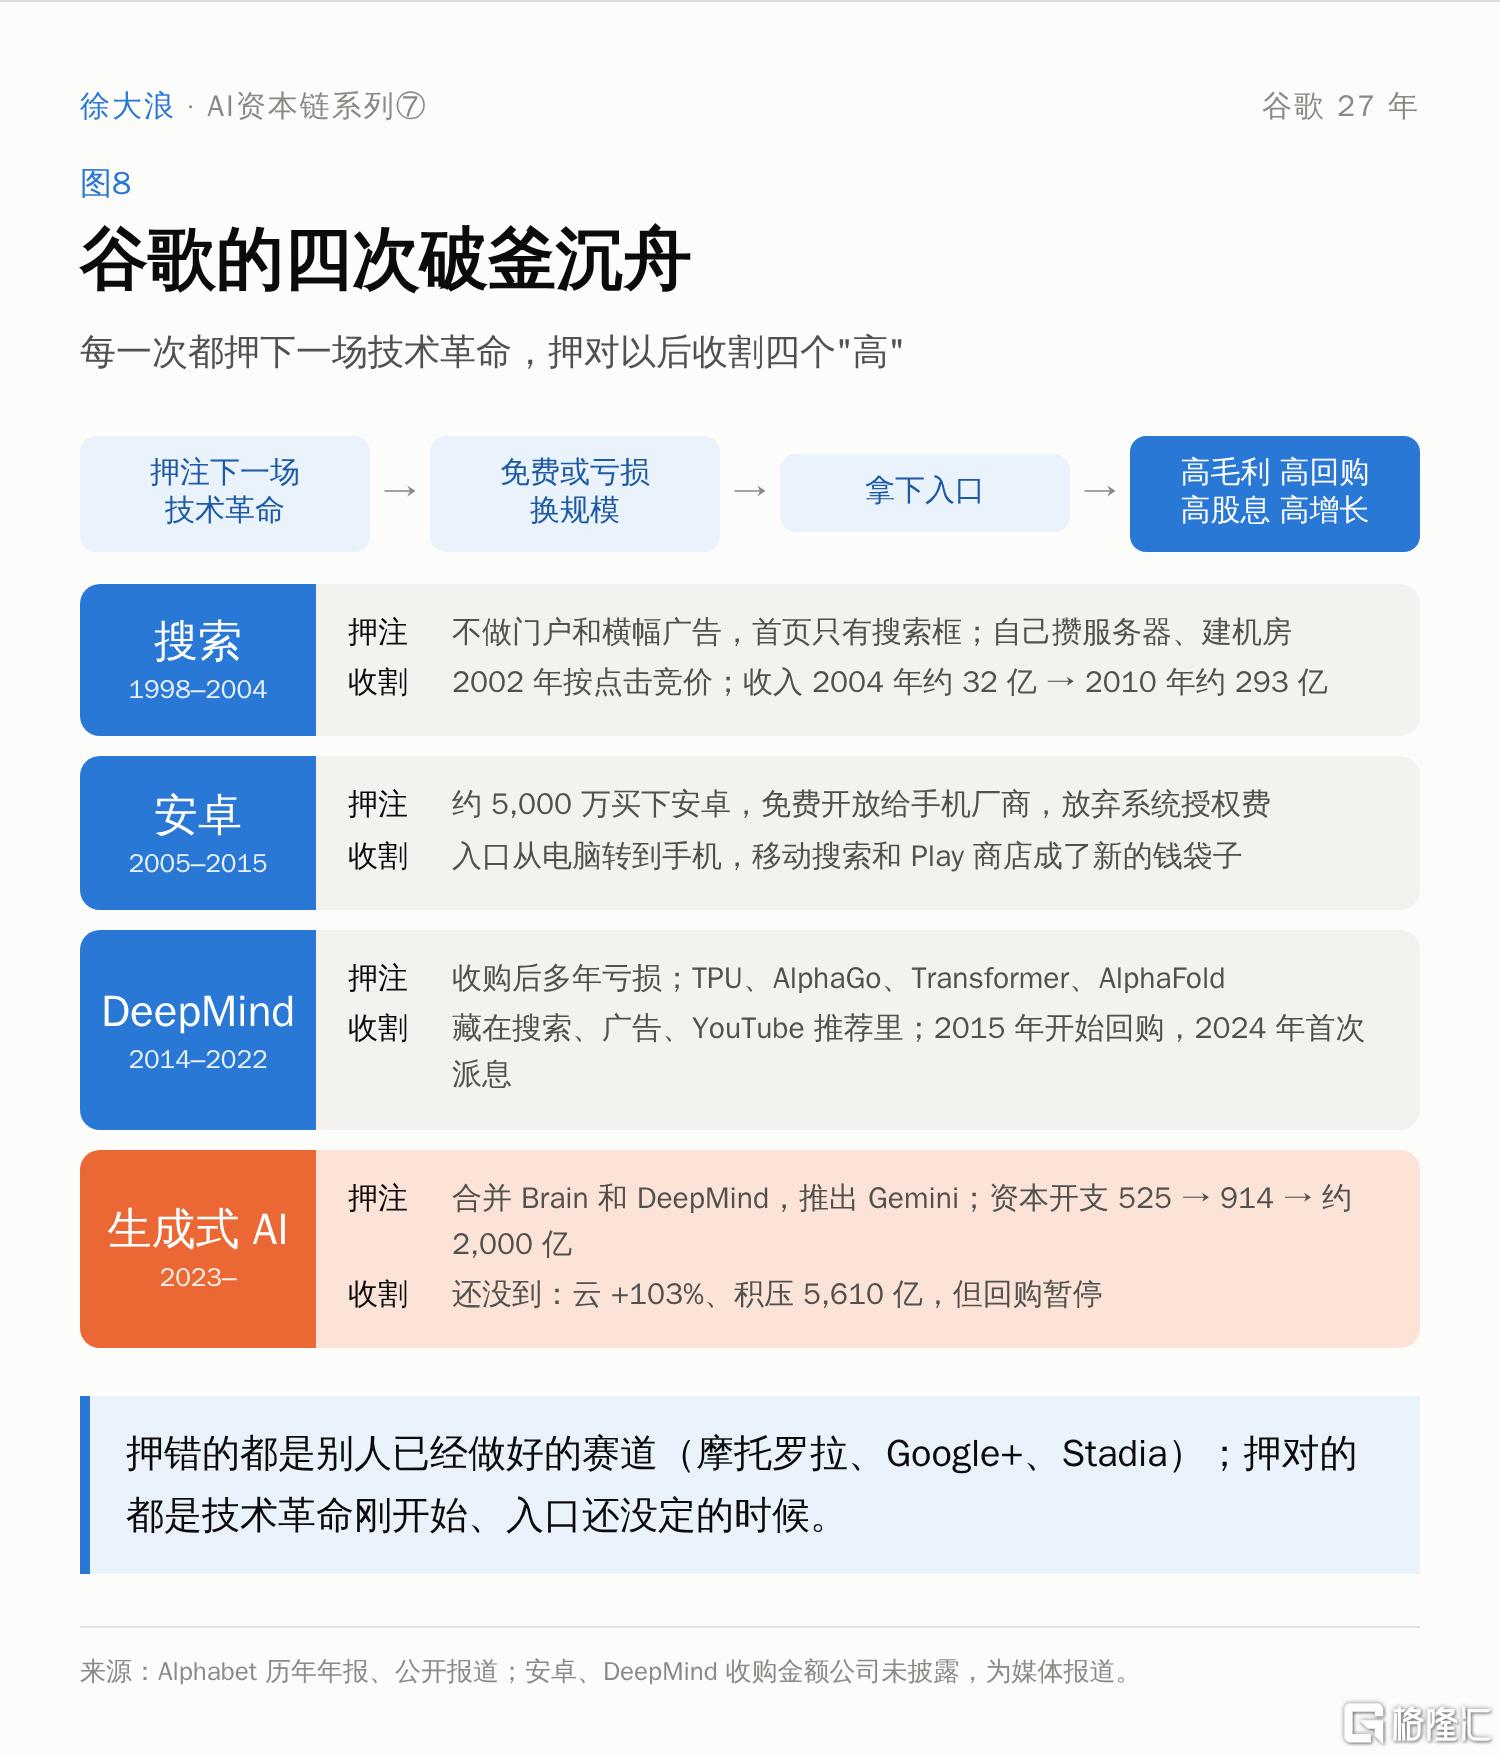
图8|谷歌的四次破釜沉舟(1998–2026)
第一次:搜索(1998–2004)。那时候的主流是门户网站,首页塞满横幅广告。谷歌反着做:首页只有一个搜索框,搜索免费,不放横幅;同时把钱花在一般公司不会自己做的事情上,自己攒服务器、自己建机房。2000 年推出关键词广告,2002 年改成按点击收费的竞价模式,这才找到了钱。2004 年上市时,创始人在致股东信里写明:谷歌不是一家传统公司,会为了长期押注,放弃短期的季度利润。收割期是接下来的十年,收入从 2004 年的约 32 亿美元涨到 2010 年的约 293 亿。
第二次:安卓(2005–2015)。2005 年谷歌用约 5,000 万美元买下一家小公司安卓(据报道)。当时手机系统是能卖钱的,诺基亚和微软都在收授权费;谷歌把安卓免费开放给所有手机厂商,放弃了系统本身的收入。它押的是:人们上网的入口会从电脑转到手机,只要入口还在,搜索的钱就还在。后来安卓占了全球智能手机的大部分份额,移动搜索和 Play 商店成了谷歌新的钱袋子。同一时期还有 2006 年用约 16.5 亿美元买下的 YouTube。
第三次:DeepMind 和 AI 研究(2014–2022)。2014 年谷歌用约 4 到 5 亿美元收购 DeepMind(据报道),这家实验室之后很多年一直在亏钱。2015 年 TPU 进机房,2016 年 AlphaGo 战胜李世石,皮查伊宣布谷歌"AI 优先",2017 年谷歌的研究员发表了 Transformer 论文,这是今天所有大模型的底层结构。2020 年的 AlphaFold 解决了蛋白质结构预测,DeepMind 的创始人哈萨比斯后来因此获得诺贝尔化学奖。这一次押注的回报,当时没有单独显示在报表上,而是藏在搜索排序、广告推荐和 YouTube 推荐里。
收割期在这一时期最明显。2015 年谷歌开始回购,此后十年,收入从约 750 亿涨到 2025 年的约 4,030 亿,涨了 5 倍多;2022 到 2024 年每年回购约 600 亿;2024 年第一次派发股息。高毛利、高回购、高股息、高增长,四个"高"都是前几次破釜沉舟换来的。
为了公平,也要写押错的几次:2012 年用约 125 亿美元买下摩托罗拉移动,两年后约 29 亿卖给联想;Google+ 做了近八年关停;云游戏 Stadia 做了不到四年关停。这些押注有一个共同点:押错的都是"别人已经做好的赛道",押对的都是"技术革命刚开始、入口还没定"的时候。社交是 Facebook 的,硬件是苹果的,游戏是索尼和微软的;而搜索、移动系统、AI,谷歌都是在规则还没写好的时候进场的。
第四次:生成式 AI(2023 至今)。2022 年底 ChatGPT 出来,谷歌发明了 Transformer,却差点被用 Transformer 做出来的产品打败,内部拉响了"红色警报"。2023 年 4 月,谷歌把 Brain 和 DeepMind 两个团队合并,年底发布 Gemini。然后是资本开支:2024 年 525 亿,2025 年 914 亿,2026 年约 2,000 亿。
这一次和前三次最大的不同,在第七节。
六、谷歌飞轮 v1.0:每一次下注,都在喂同一个飞轮
把四次押注放在一起看,它们喂的是同一个飞轮,只是这一次飞轮多了一个出口。
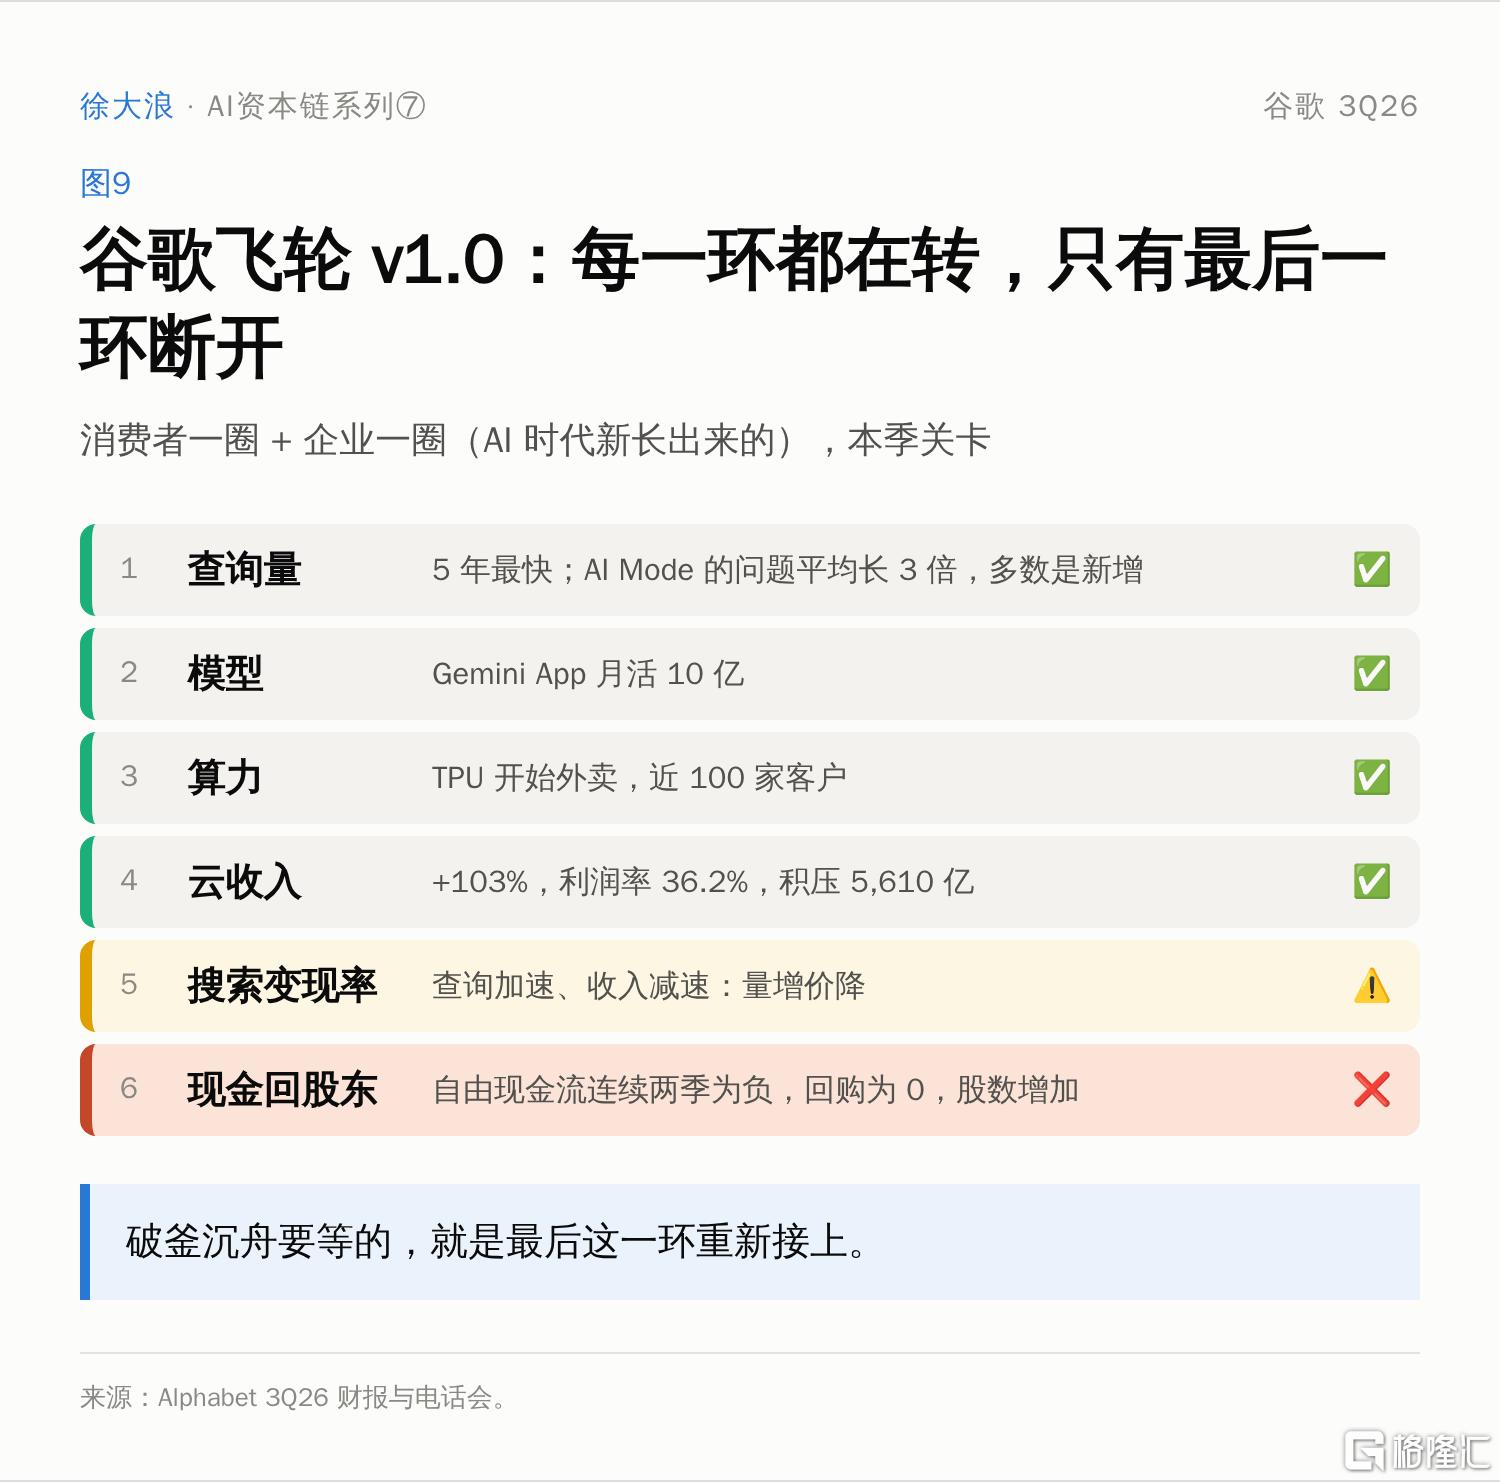
图9|谷歌飞轮 v1.0 + 本季关卡
消费者这一圈:用户提问 → 积累数据 → 训练模型 → 答案更好 → 更多人来问 → 广告拍卖 → 现金。搜索、安卓、YouTube、DeepMind,都是在让这一圈转得更快。
企业这一圈(AI 时代新长出来的):广告赚来的现金 → 造 TPU、建机房 → 自己用来降低成本,同时卖给企业(云、TPU、模型)→ 积压订单 → 更多现金。
本季每一环的状态:
- 查询量 ✅(5 年最快)
- 模型 ✅(Gemini App 月活 10 亿)
- 算力 ✅(TPU 开始外卖,近 100 家客户)
- 云收入 ✅(+103%,积压 5,610 亿)
- 搜索变现率 ⚠️(量增价降)
- 自由现金流 ❌(连续两季为负)
飞轮的每一环都在转,只有最后一环"现金回到股东手里"断开了。破釜沉舟要等的,就是这一环重新接上。
七、这一次押得最大:前三次押方向,这一次押上整个钱包
回头看前三次的价格:安卓约 5,000 万美元,YouTube 约 16.5 亿,DeepMind 约 4 到 5 亿。前三次和谷歌当时的现金流比都只是零钱;最贵的一次押错是摩托罗拉的 125 亿,也不到谷歌当年一年的经营现金流(2012 年约 166 亿)。押错了,股东会疼一下,但伤不到根本。
这一次不一样。用四本账来看谷歌押上了什么:
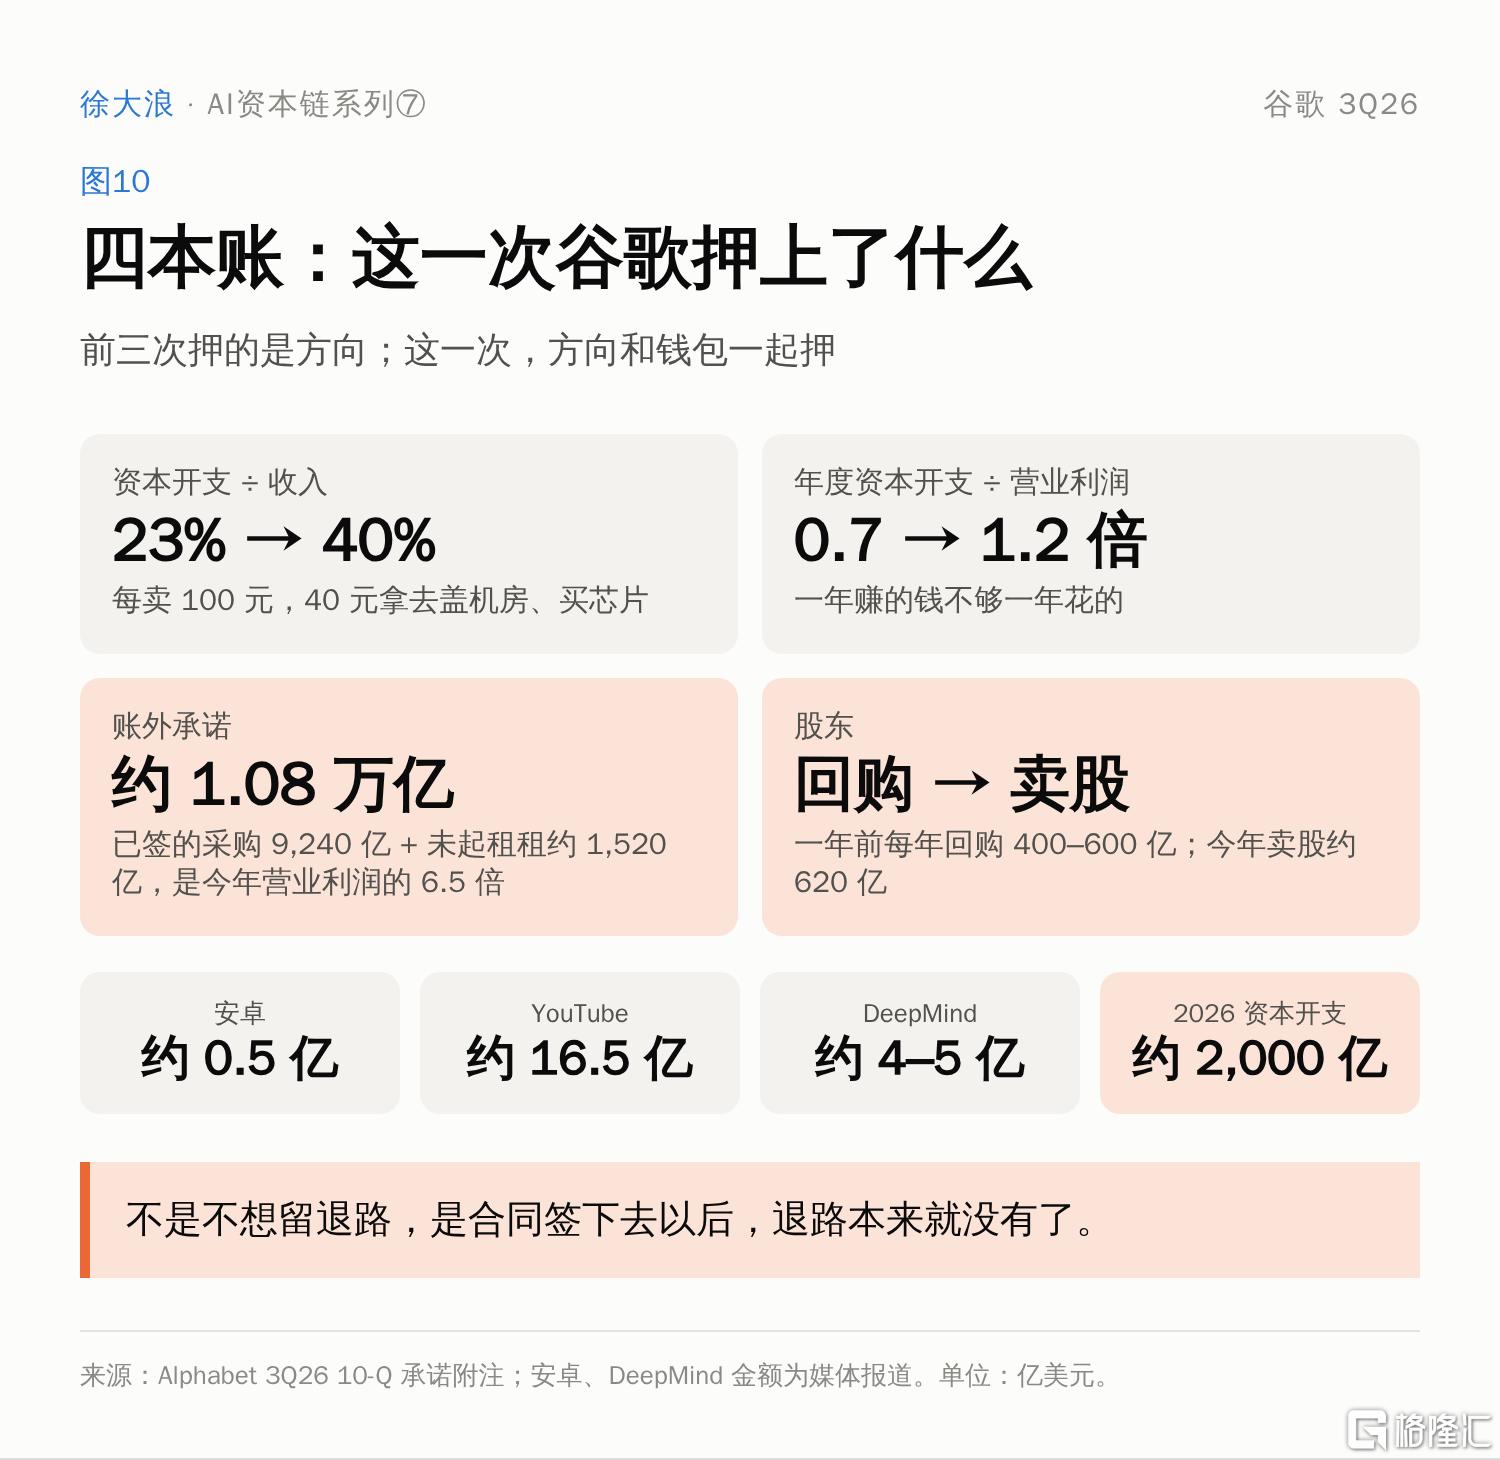
图10|四本账:这一次谷歌押上了什么
那 1.08 万亿的账外承诺,可以理解成已经签了字的装修合同:9,240 亿的未来采购,加上 1,520 亿还没起租的租约。管理层说其中不少有弹性,但"想停就马上停"是做不到的。这才是"破釜沉舟"最真实的意思:不是不想留退路,是合同签下去以后,退路本来就没有了。
再放到系列里看,七家公司在用什么钱投 AI:
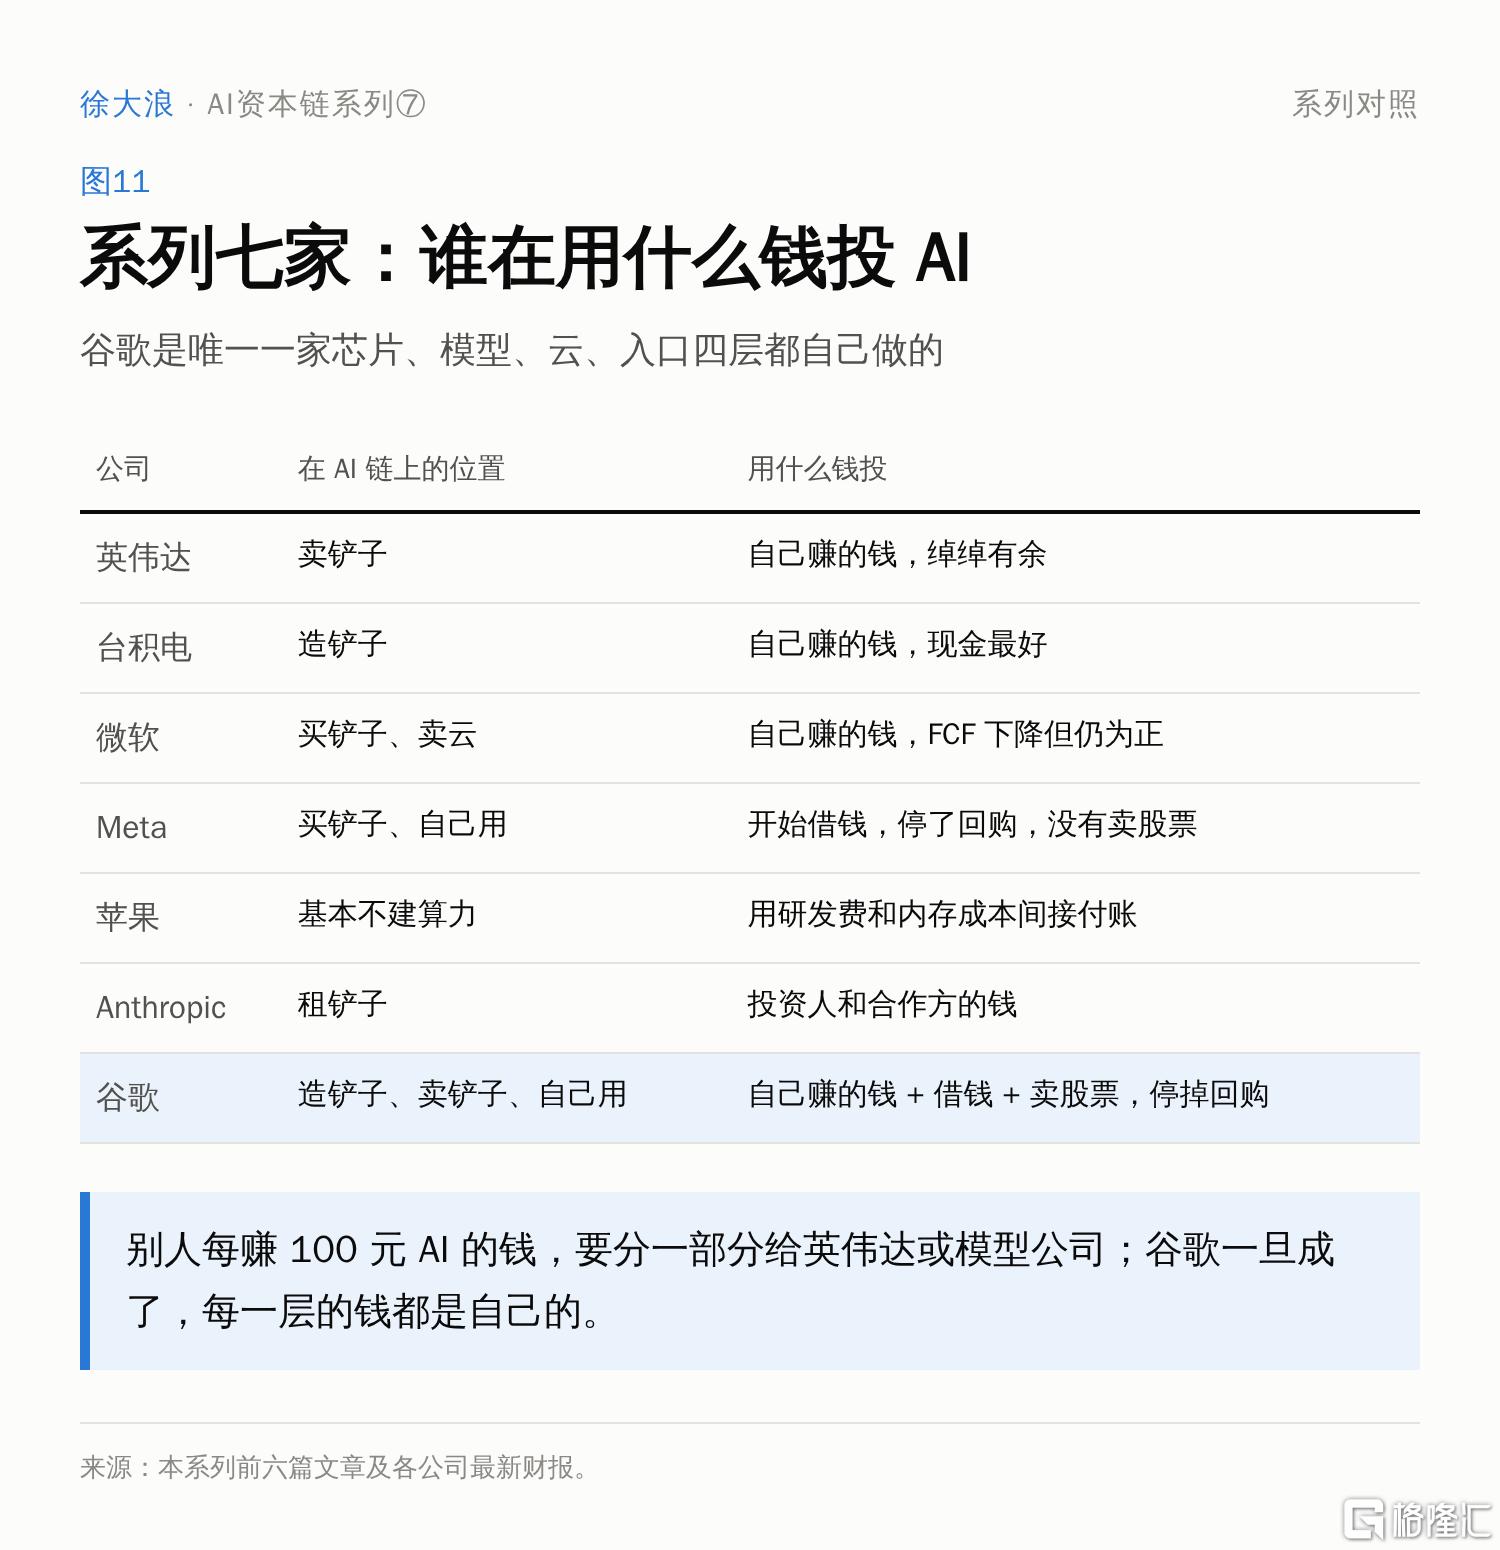
图11|系列七家:谁在用什么钱投 AI
为什么谷歌敢押最大?因为它是唯一一家四层都自己做的:芯片(TPU)、模型(Gemini)、云、入口(搜索、安卓、YouTube)。别人每赚 100 元 AI 的钱,要分一部分给英伟达或模型公司;谷歌一旦成了,每一层的钱都是自己的。
所以我的判断是:这次破釜沉舟不是冒进,而是谷歌第一次不留退路地去拿第二条增长曲线。它有底气,是因为它是唯一一家能把整条 AI 链的钱都收进自己口袋的公司。
八、不成会怎样,一成会怎样
破釜沉舟的结果只有两种,我把它们写成两个商业故事。
如果不成:折旧浪潮先到,收入后到。谷歌约 65% 的资本开支花在服务器和网络设备上,按 6 年摊成本。今年 2,000 亿的投入,明年开始集中变成折旧:我估算 2027 年折旧约 520 亿,2026 年约 315 亿,多出来约 205 亿,相当于今年营业利润的 12%。白话就是:楼盖好了,每年开始按年摊房价,不管有没有租出去。如果同时云的利润率被 TPU 硬件和第三方算力拉到 24%,搜索继续量增价降,2027 年营业利润会比今年下降约 9%。
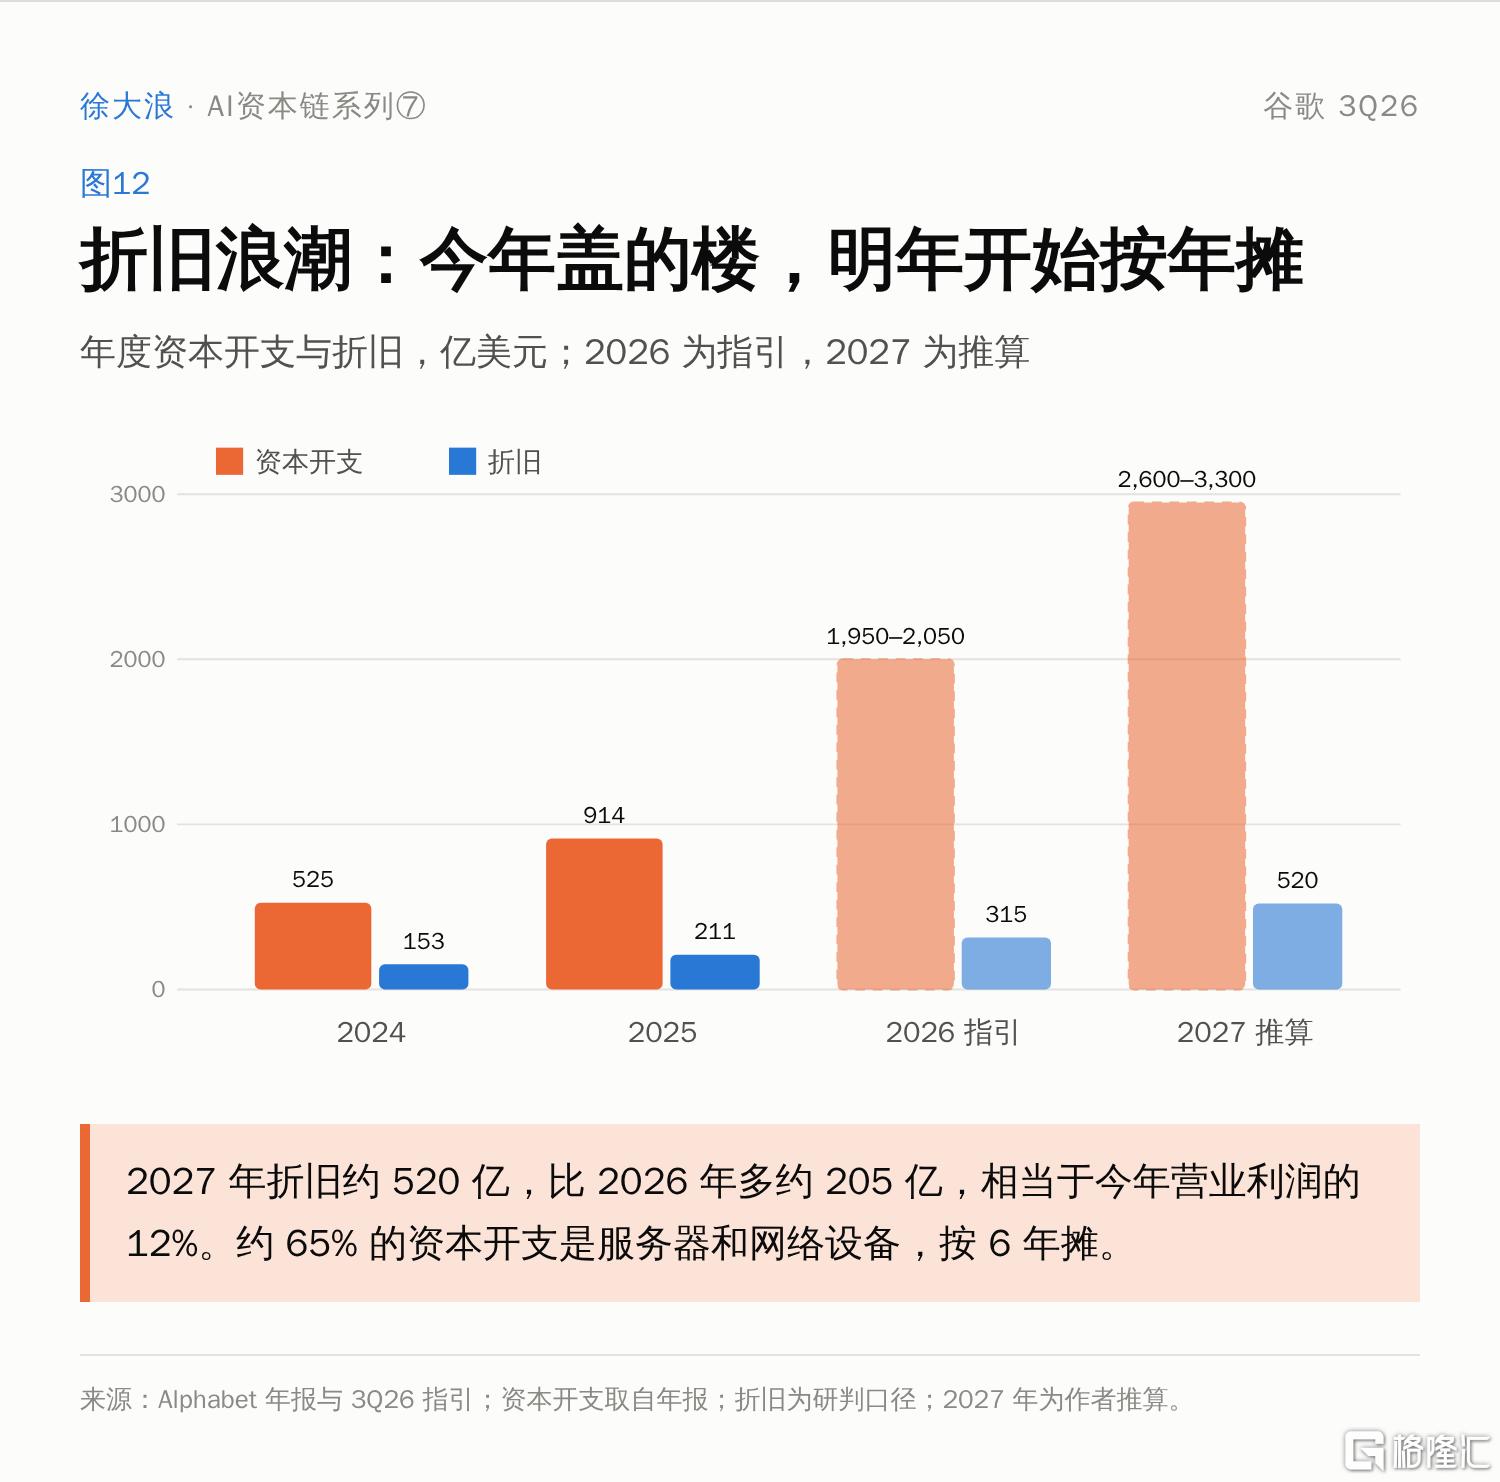
图12|资本开支与折旧:2024–2027
如果成了:积压订单按期变成收入。5,610 亿积压订单里,每年约 1,540 亿是已经签好的收入;再加上 TPU 外卖起飞,云收入翻一倍,利润率守住 37%,2027 年营业利润能比今年增长约 36%。云在谷歌利润里的占比,从现在的约两成升到三成以上。
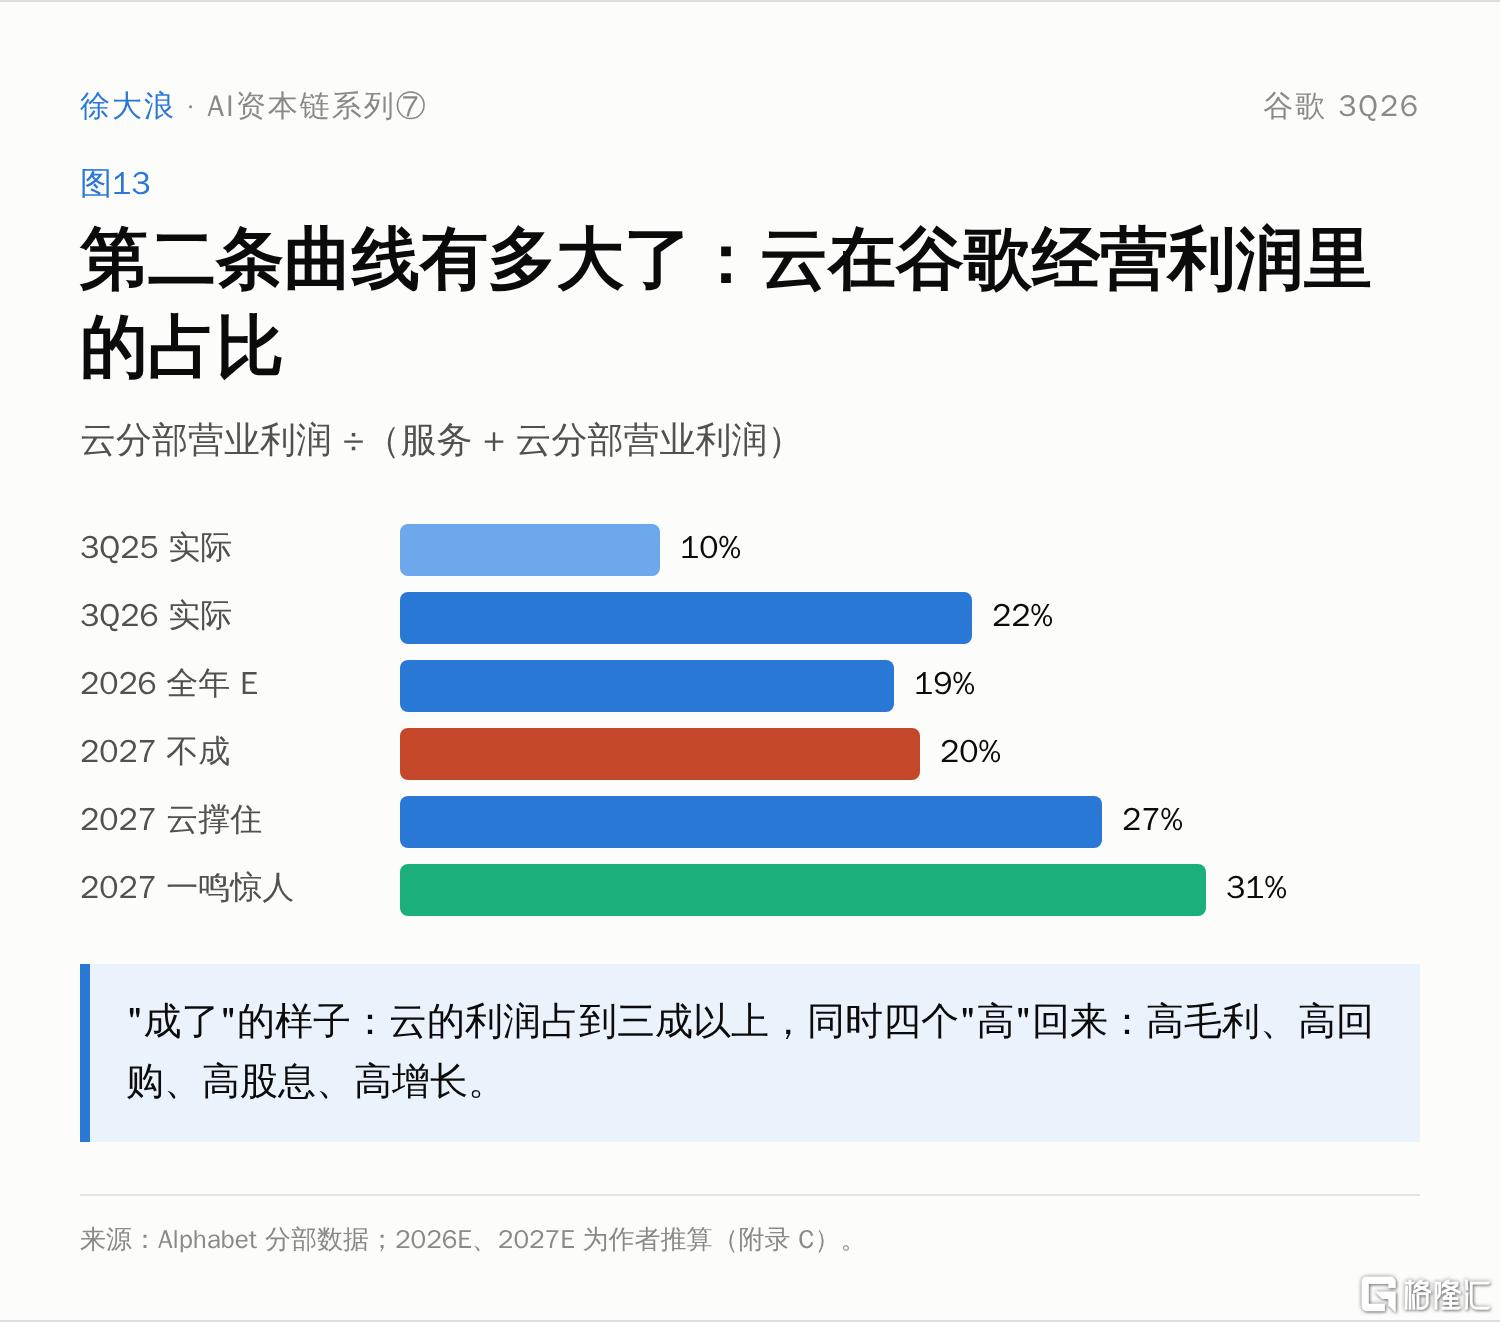
图13|两条曲线:搜索和云在谷歌营业利润里的占比
那么,什么叫"一鸣惊人"?我的标准来自第五节的历史:前几次破釜沉舟成功的样子,就是四个"高"回来。所以这一次,我会看这四个信号:
- 高毛利回来:云的利润率在折旧高峰期也能守住 30% 以上。
- 高回购回来:自由现金流转正,回购恢复,股数重新开始减少。
- 高股息继续:分红在建设期里也没有停,并且继续增长。
- 高增长持续:收入增速保持在 15% 以上,而且营业利润比收入长得快,说明折旧被收入消化掉了。
四个都出现,谷歌就从一家搜索公司,变成了搜索加 AI 基础设施的双引擎公司。到那时候的回购,是两台现金机器一起在回购。
九、我未来看中谷歌什么
论点。谷歌在用 AI 破釜沉舟,AI 正在成为它的第二条增长曲线。可以检验的写法是:云收入同比 ≥ 50%、云利润率 ≥ 30%,同时搜索收入同比 ≥ 8%。本季三项都满足。
证据。云收入 +103%、利润率 36.2%、积压订单 5,610 亿;TPU 近 100 家外部客户;搜索查询量 5 年最快;投入资本回报率 32%,新增投资的回报约 17%,仍高于约 9% 的资本成本(推算)。
我什么时候认错。任何一条出现,就说明这次押注在往"不成"的方向走:
- 搜索收入同比连续两个季度低于 8%。
- 云利润率掉到 25% 以下,同时积压订单不再增长。
- 2027 年资本开支超过收入的 50%,同时营业利润同比下降。
跟踪节点。最近的检验是 2027 年 2 月初的 4Q26 财报。我先把几个预测冻结在今天:四季度收入 1,360 到 1,430 亿;搜索增长 8% 到 11%;云收入 340 到 380 亿,利润率 30% 到 36%;资本开支 630 到 730 亿;自由现金流 −250 到 −100 亿;2027 年资本开支指引 2,600 到 3,300 亿;积压订单不低于 6,000 亿(完整清单见附录 D)。
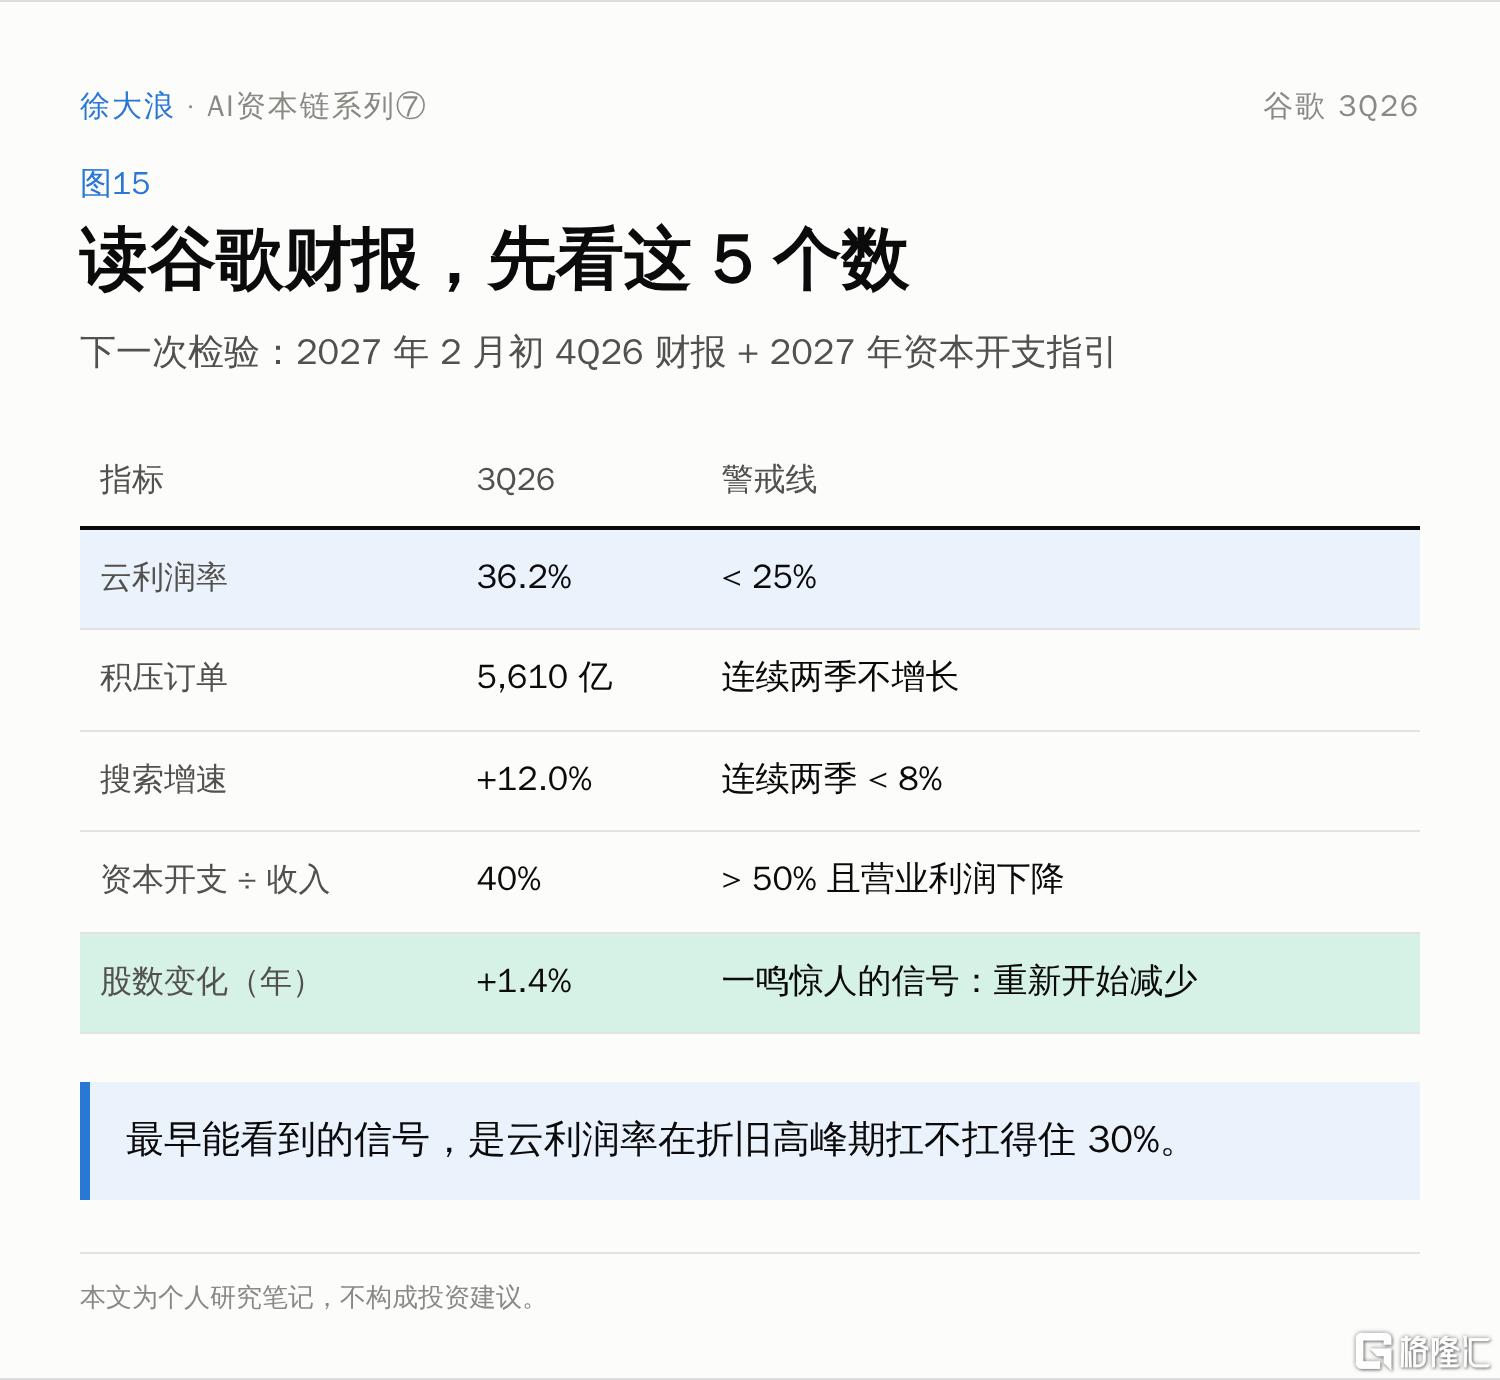
图15|读谷歌财报,先看这 5 个数

研究到最后,这条路径是:财报 → 第二条曲线冒头 → 船是怎么烧掉的 → 两条基因 → 四次破釜沉舟 → 飞轮 → 这一次押了什么 → 成与不成 → 价格押了哪一边。
二十七年里,谷歌一直在找第二条增长曲线。前三次,它押的是方向,用的是零钱;这一次,它把第一条曲线赚来的钱全押了上去,还借了钱、卖了股票。
如果成了,这轮建设会变成谷歌的第二台现金机器,回购会回来,而且是两台机器一起回购。如果不成,谷歌仍然有搜索这台现金牛兜底,只是股东要先熬过 2027 年。
破釜沉舟最难的不是烧船,是烧完以后还要过河。谷歌的这条河,叫 2027 年。
2 月初谷歌出下一份财报,我会先看一个数:2027 年的资本开支指引。
如果你是谷歌的股东,你愿意陪它把船烧掉吗?
本文为个人研究笔记,不构成投资建议。标"推算"的数字为作者估算。
资料来源
- Alphabet 3Q26、2Q26、1Q26、4Q25 季度业绩 8-K 附件 99.1(SEC)。
- Alphabet 3Q26 新闻稿、业绩幻灯片、电话会字幕。
- 一致预期:CNBC、Benzinga、Zacks、FactSet 的转述(来源之间不完全一致,取区间)。
- 股价:腾讯行情(前复权)。
- 历史部分:Alphabet / Google 历年年报(10-K)与季度业绩公告、2004 年招股书中的创始人致股东信;收购金额来自 2005–2014 年媒体报道(PhoneArena、VentureBeat、SlashGear、MacRumors、Phys.org 等);Stadia 时间来自 Wikipedia。
US 谷歌-A
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。