有机硅:从内卷泥潭到反内卷样本,700万吨级产业的触底叙事


 作者/星空下的烤包子
编辑/菠菜的星空
排版/星空下的乌梅
如果给2025年的有机硅行业画一张表情包,大概是一张“笑着流泪”的脸。这一年,中国#有机硅有效产能稳稳站在344万吨的高位,全球占比冲到了77.33%,产量也有278.4万吨,数字一个比一个硬气。
可另一面,DMC(二甲基硅氧烷混合环体)全年均价只有11900元/吨,同比直降13.8%,最低甚至砸到10200元/吨,从2021年6万元/吨的高点回撤超过82%。规模全球第一,价格跌进谷底,这种撕裂感,就是有机硅此刻最真实的写照。
但有趣的是,恰恰是在最惨烈的底部,行业自己找到了一条“反内卷”的窄门——减产、协同、往高端爬。一个700万吨级的产业,正在用最朴素的方式重写自己的剧本。
资本市场上,#合盛硅业(603260)、#东岳硅材(300821)、#新安股份(600596)等企业的股价也受到了高度关注。
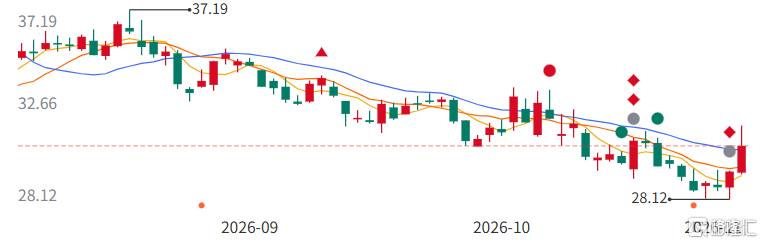 合盛硅业股价变化(来源:百度)
一、供给端:扩产周期“急刹车”,减产协同拽回价格
有机硅的这轮过山车,起点并不复杂。2021年价格飙到6万元/吨,全行业暴利,随后2022—2024年产能疯狂释放,2024年产能同比增速一度超过30%。
供给冲得太猛,需求跟不上,价格自然自由落体。但到了2025年,一个关键变化出现了:全年无新增单体产能释放,这是近年来的头一回。产能扩张的“水龙头”被拧死了,供给端的故事从“比谁扩得快”切换成了“比谁扛得住”。
更戏剧性的是行业协同减产的落地。
过去有机硅企业各怀心思,协同屡屡失败,但2025年的全线亏损把所有人都逼到了同一张桌子上。2025年11月,头部单体厂达成减产共识,目标开工率下调30%,DMC价格目标直指13500元/吨。
效果立竿见影:DMC价格从11000元/吨的低点快速反弹,12月26日已回到13700元/吨,提前撞线。进入2026年,协同的惯性还在延续,前三季度DMC均价14162元/吨,同比上涨15.7%。说白了,供给端的“自律”成了价格触底回升的第一推手,有机硅行业意外地成了化工领域“反内卷”的优等生。
成本端也在配合。生产1吨DMC大约消耗0.47—0.48吨工业硅和1.7吨氯甲烷,其中70%的氯甲烷可由生产过程中的副产物自行合成,外采仅占三成。一体化程度高的企业,比如合盛硅业,工业硅单位成本只有6857.40元/吨,而行业平均在9000元/吨以上,差距就来自自备电厂和“煤电硅”一体化的布局。
低成本产能守住了生存底线,高成本产能在亏损中加速出清,供给格局的“打扫房间”虽然残酷,但方向是对的。
二、需求端:硅橡胶还是“基本盘”,但真正的大戏在光伏胶和电池胶
看有机硅的需求,先得认清一个基本盘:硅橡胶占消费结构的近70%,其中室温胶和高温胶又分别占了37%和29.4%,硅油紧随其后,占28.3%。建筑和房地产这条老腿虽然还在,但已经跑不动了——2025年建筑领域有机硅消费量同比下降14.9%,只剩22.5万吨。指望老引擎把行业拉出泥潭,不现实。
真正的增量藏在两个地方。光伏是头号功臣,2025年光伏领域有机硅消费量预计同比增长19.4%,达到76.5万吨;电子电器也不含糊,同比增长16.7%,做到50.3万吨。新能源车同样在添柴:传统燃油车单车用胶量约3千克,新能源车对导热、灌封、密封的有机硅需求明显高出一个台阶,再加上新能源车出口近三年44%的复合增速,有机硅跟着整车一起“出海”的逻辑是通的。
出口总量上,2025年初级形状聚硅氧烷出口55.897万吨,同比增长2.45%,增速虽然比前几年放缓,但仍是消化国内过剩产能的关键阀门。
然而,需求端最扎心的不是“总量够不够”,而是“结构偏不偏”。中国出口的有机硅均价只有2471美元/吨,进口的均价却高达8791美元/吨,价差拉到了3.5倍以上。出口的是通用基础料,进口的是电子级、光伏级、医疗级的高端特种品,每年仍有约10万吨高端有机硅需要看海外脸色。
“大而不强” 这四个字,在有机硅身上体现得比很多行业都更赤裸。下游深加工企业的毛利率就是一面镜子:硅宝科技、回天新材等做的光伏胶、电池胶,毛利率普遍在35%—45%,而通用型DMC的毛利率不足15%。产业链上“做材料的”和“做产品的”,完全活在两个利润世界里。
三、企业分化:有人巨亏,有人依赖“副业”和“下游”
2025年的企业成绩单,比行业数据更有戏剧性。合盛硅业作为单体产能173万吨/年的绝对龙头,有机硅板块营收95.75亿元、毛利率11.77%,但全年归母净利润巨亏29.91亿元,系2017年上市以来首次年度亏损。龙头尚且如此,单纯押注上游单体的风险已经不需要再多解释。东岳硅材营收37.70亿元,同比下降26.80%,归母净利润亏损1930.92万元,由盈转亏,再叠加7月装置火灾事故停产至11月底的冲击,日子的确不好过。
但硬币的另一面,是那些不把鸡蛋放在DMC一个篮子里的企业。
新安股份归母净利润1.47亿元,同比增长185.67%,表面看有1.79亿元非流动资产处置损益和1.09亿元政府补助的“外挂”——扣非净利润实际上仍亏损7930.44万元。但即便剥离非经常性损益,其有机硅终端等高毛利产品占比提升、海外子公司增长和全链条降本的方向是真实的,账面盈利至少说明“三块业务互相托底”的架构在行业底部没有崩掉。
更下游的硅宝科技、回天新材,则直接吃到了原料价格下行的红利——DMC越便宜,它们的成本端越舒服。
但结构分化比“订单饱满”更重要:硅宝科技2025年光伏用胶销量是同比下降的,真正高增的是电子电器、动力电池、汽车制造等领域,其工业胶毛利率达到31.75%;回天新材有机硅胶毛利率在19%—30%区间,光伏硅胶毛利率2025年同比提升约3个百分点、2026年一季度继续改善,与合盛硅业11.77%、兴发-3.69%的上游毛利率完全不在一个量级。产业链上“做材料的”和“做产品的”,利润世界的割裂在2025年比任何一年都更赤裸。
分化走到这里,行业的投资逻辑其实已经浮出水面:纯粹的单体产能规模,在周期底部是负担而非壁垒;真正能穿越周期的,要么是“资源+能源+一体化”把成本压到行业前四分位的狠角色,要么是“往下游走、往高端走”把毛利率从个位数拉到两位数甚至更高的深加工企业。前者等的是价格弹性,后者赚的是结构红利。
有机硅的故事走到2026年,最坏的价格大概率已经留在身后。
供给端扩产周期实质性收尾,协同减产从“倡议”变成了可执行的产业纪律;需求端光伏和新能源的增量还在,出口的基本盘没有塌,高端进口替代的空间摆在那里,每年10万吨的进口量就是国产化最直接的靶子。
但这个行业也远没到可以开香槟的时候:开工率还在70%上下徘徊,供需缺口的彻底弥合需要时间,高端产品的技术爬坡更不是一朝一夕的事。有机硅的“反内卷”样本值得鼓掌,但掌声之后,真正决定下一轮周期里谁坐在主桌上的,仍然是那个最朴素的命题——成本够不够低,产品够不够贵。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。