鬼故事不断。。超级富豪坚定看好四巨头


最近坏消息追着AI杀。。。
一觉醒来,全世界都在疯传微软抛售甲骨文算力。同时加息又像鬼一样缠上来——10月非农数据全面超预期,12月加息概率飙到85%。于是"AI回报忧虑"与"加息威胁"两座大山同时压向市场。
周五美股虽反弹,但纳指涨1%、标普500仅涨0.3%、道指跌0.5%,反弹力度一般,领涨的是周四暴跌的芯片股,AI算力租赁涨幅明显回落,甲骨文一度转跌。
恐慌的引爆点是彭博一则报道:微软近几个月开始逐步关闭租用甲骨文的部分计算资源,并决定不再续签相关合同。市场立马草木皆兵,难道是算力需求下降?
但这件事真正的杀伤力,关键不是算力需求,而在另一个敏感点:GPU资产的使用寿命究竟有多长?
从报道看,微软不续约的主因是这批2023年与甲骨文签订的算力属于老一代英伟达GPU(可能是H100),已不再符合微软技术需求,不是AI算力需求出现问题。
可一旦市场把它读成"GPU实际价值3年不到",事情就大了——这直接关系到AI利润、抵押品价值和AI资本循环速度,一环紧扣一环。
要知道,10月黄仁勋才在GTC大会上定调:GPU的实际经济寿命可能长达8年甚至更久,远高于市场普遍认知的4年。如今微软的动作,在市场眼里却意味着老卡3年就不值钱了。8年vs3年不到,本就对AI融资一惊一乍,这下又来一个鬼故事。
对此,甲骨文火速回应:AI基础设施需求依然强劲,包括对较早一代GPU的需求。公司特别强调,已有将四年前部署的GPU合同以溢价约20%的价格续签的案例。
事实上,甲骨文上季度(今年6月—8月)到期的全部GPU容量,均已完成续约或转售,较原合同溢价20%,其中大部分GPU已使用4年以上——这至少说明,微软8月底前到期的GPU也转租出去了。
不止甲骨文,GPU现货租赁价格一直在涨:H100从2025年的约1.7美元/小时涨到如今的3.5美元/小时。算力数据机构Silicon Data监测显示,现货GPU租金已进入远期升水。
马斯克也在SpaceX三季度财报电话会上透露:单位功耗的算力价值会随时间增加,而不是减少;H100这样的老卡,现在租金比刚上市时还高。
甲骨文的旧GPU溢价续约、Silicon Data的租金数据、马斯克的表态,指向同一个结论:老一代GPU的需求并未坍塌,反而在涨价。
华尔街科技大神加文·贝克据此预判:随着老一批低价算力长约陆续到期、重新按现货高价定价,云厂商和新兴云商的现金流会快速抬升,明年AI基建的融资可能迎来拐点。
但微软不续约这件事,终究在GPU价值上撕开了一条裂缝。GPU的续约价格与利用率数据,才是真正能回答"AI融资明年是否迎来拐点"的东西。
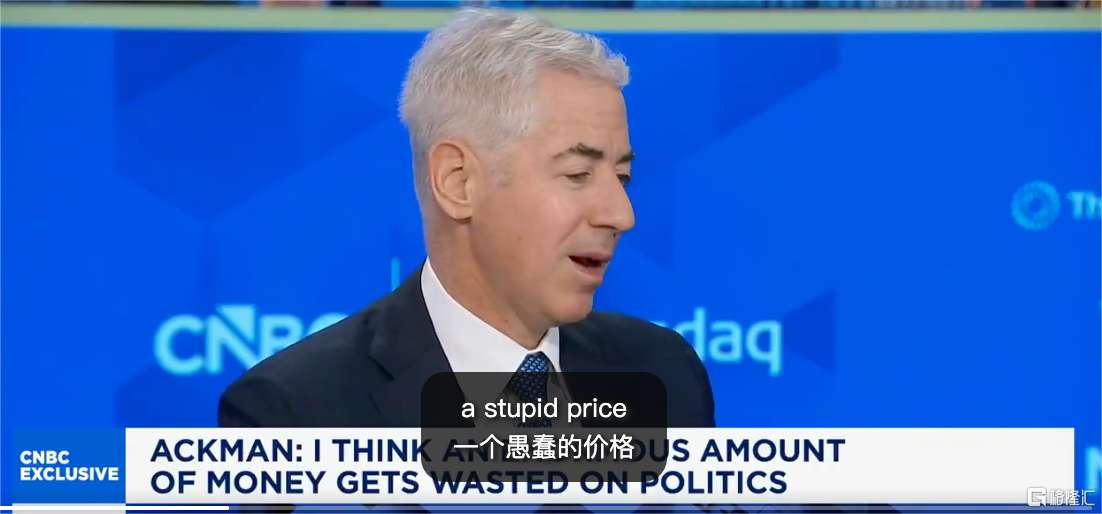
对于近期市场的波动,亿万富豪比尔·阿克曼11月3日在一档节目中直言:当前美股已回到赌场式交易模式,大量波动不是来自企业基本面变化,而是机械性、杠杆驱动的交易行为。
但他不认为当前是1929年的状态,反而认为这对长期资本是利好——杠杆被动抛售会把优质公司砸出折价,"你可以以一个愚蠢的价格买入。"
同日,阿克曼旗下的基金Pershing Square(潘兴广场)发布三季度股东信,用大篇幅谈及AI资本开支。其核心判断是:AI资本开支是进攻型投资,而非防御维护开支;同时认为要把AI企业的融资能力区分为——四大云巨头vs 新兴云、Oracle和SpaceX,市场把两者的融资压力混为一谈,是错误的。
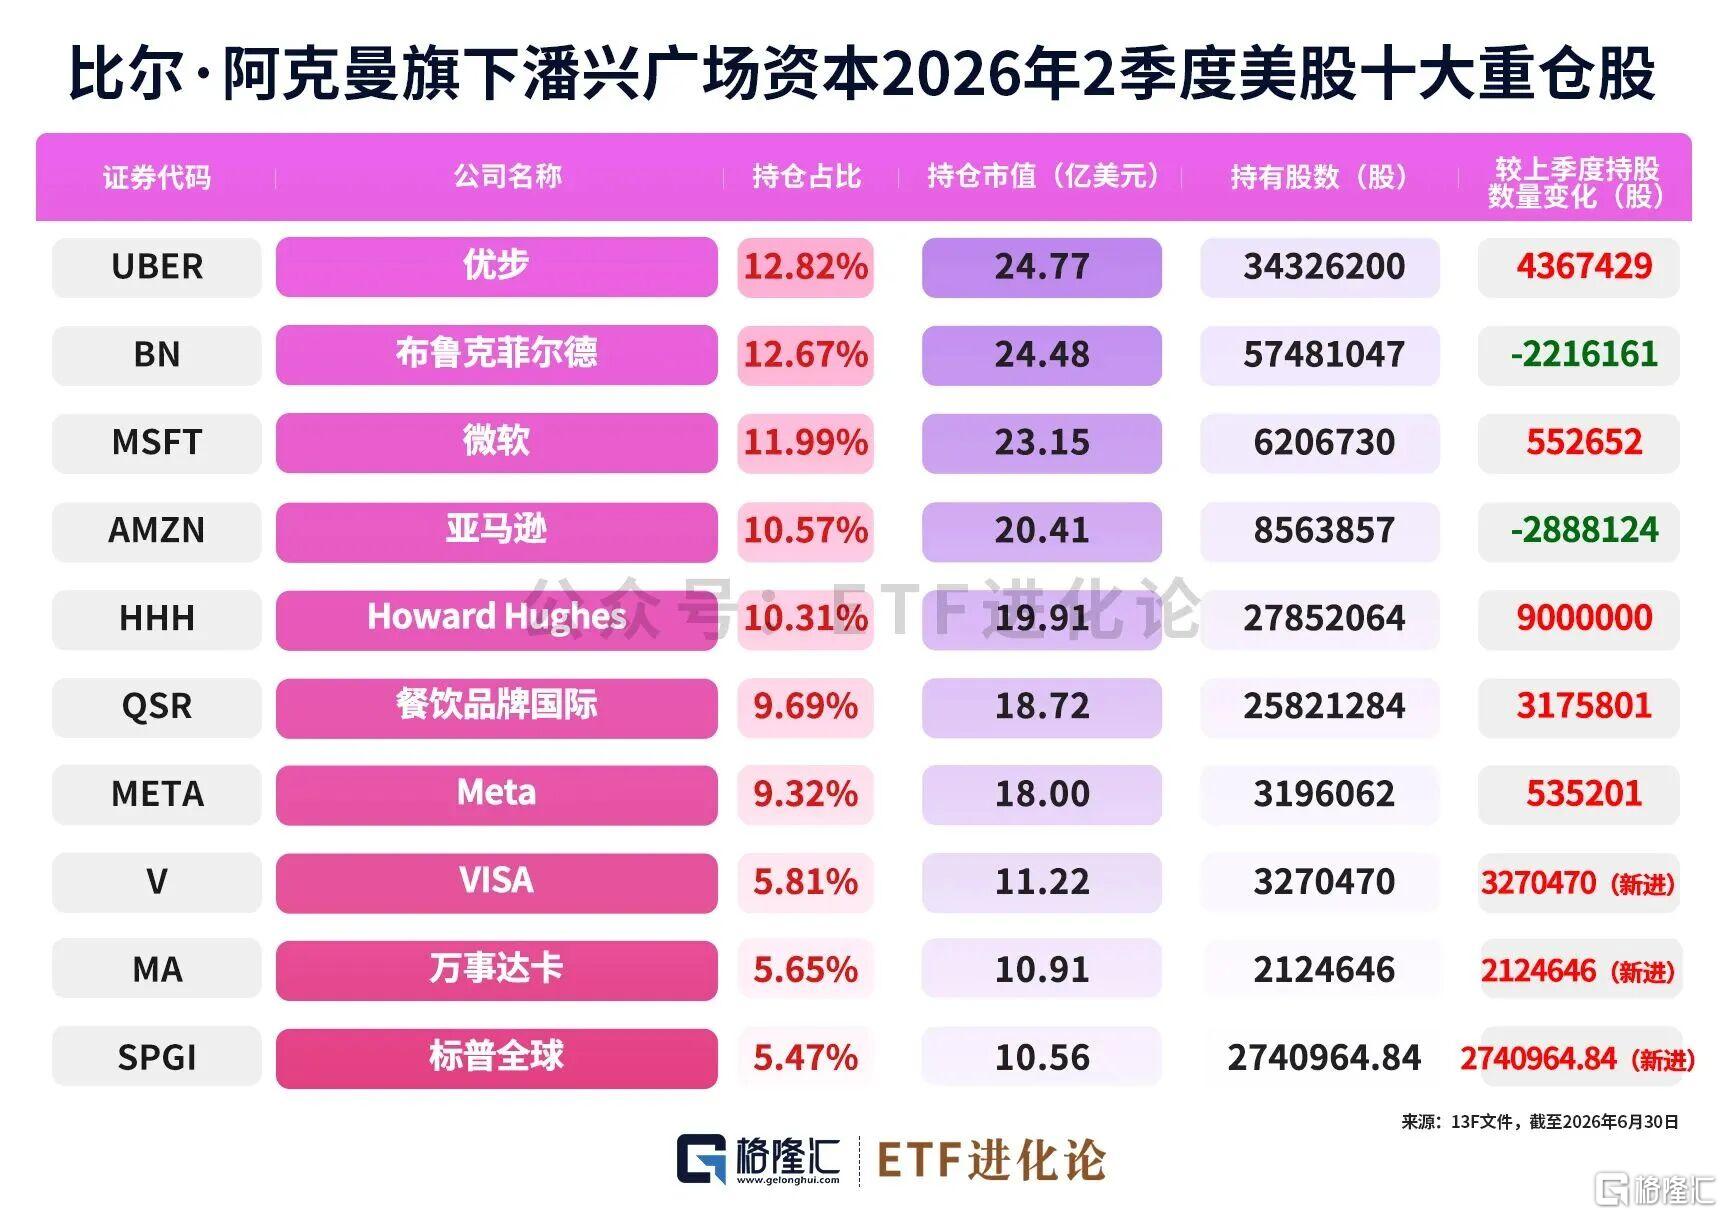
(本文内容均为客观数据信息罗列,不构成任何投资建议)
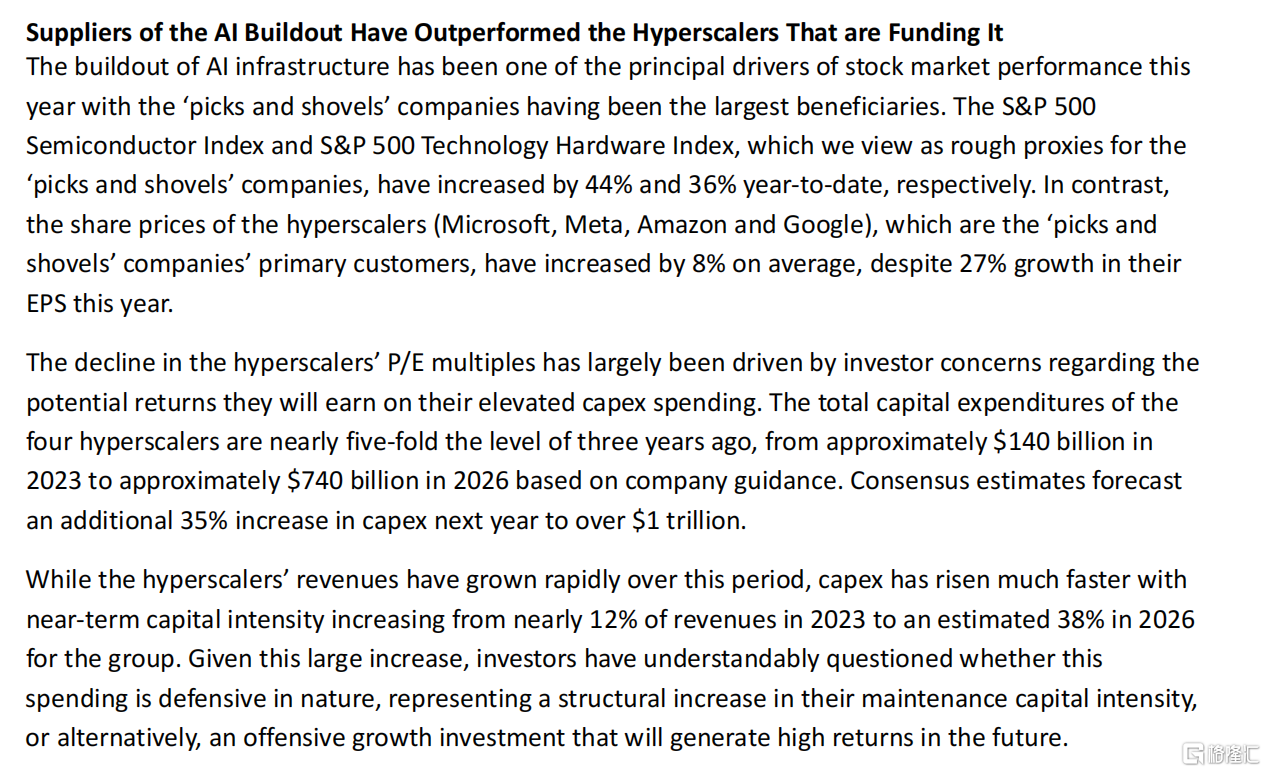
信中提及,AI基础设施建设是今年市场最重要的驱动力量,但作为这些硬件最大买家的四大超大规模云厂商,今年EPS增长27%,股价平均仅上涨8%。
在潘兴广场看来,云厂商估值被压制的核心原因,是投资者高度担忧大幅抬升的资本开支能否带来合理回报。但在其看来,AI资本开支属于进攻型成长投资,不是防御性维护——"云厂商的巨额资本开支不是单纯保护现有业务,而是为加速增长而投资,押注变革性技术,充分发挥自身竞争优势。"
股东信引用亚马逊CEO Andy Jassy对AWS数据中心资本开支回报的拆解:
1. 数据中心壳体:需要提前约2年投入建设;建成后可使用30年以上,后期维护资本很少。壳体只需要一次性大额投入。
2. 服务器与网络硬件:仅在上线前数月采购;服务器回收期略低于3年,使用寿命至少5‑6年,回本之后持续产生大量自由现金流。
这个测算表达的观点是:短期大规模上线算力会推高资本开支、压制自由现金流;但当收入增速跑赢增量资本开支增速,自由现金流与ROIC会大幅改善。
据潘兴广场内部保守假设测算:投入400—500亿美元建造1GW AI算力数据中心,每年可产生150—200亿美元营业收入,据此算出税前ROIC为5%—25%,那么到2029年,云厂商整体营收存在高于市场一致预期15%—35%的上行空间,EPS弹性会更大。
当然这个假设的前提是算力能卖得出去、利用率高。如果算力闲置、利用率低,收入下滑,假设就不成立。
就算AI投资回报不及预期,潘兴广场认为云厂商会主动下调资本开支,也就是说无论哪一种情景,超大规模云厂商未来几年资本强度都会回落,自由现金流都会显著改善。
这就是非常有意思的一个观点, 在潘兴广场看来,四大巨头不是要么赢要么输,而是"赢多赢少"。在他看来,无论哪一种情景,四巨头未来几年自由现金流都会显著改善——回报好,ROIC抬升;回报差,资本开支下调、FCF改善。
但新兴云厂商、Oracle、SpaceX面临的是真实的融资挑战:信贷利差走阔,股价大幅下跌,还要面对许可审批、电力供给、芯片获取、建设周期等多重现实壁垒。
潘兴广场在信中推演:如果新玩家建设算力受阻,算力紧缺周期会被拉长,利好已经拥有算力产能、具备持续扩产能力的头部云厂商。这或许就是周三美股超大规模云厂商与新兴云厂商股价分化的交易逻辑。
"鬼故事"吓的是同一批人,但扛得住的和扛不住的,不是同一批公司。阿克曼说杠杆抛售会把优质公司砸出愚蠢的价格,这句话的真正要表达的是:你得先分清,谁是那个被砸的优质公司。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。