伏美替尼撑起九成收入,艾力斯双靶点ADC新药获批开展Ⅰ期临床


 作者:章悦
编辑:于清
主力产品放量,新药拓展实体瘤布局
11月6日晚间,艾力斯(688578.SH)发布公告,公司自主研发的注射用AST1001获国家药监局临床试验批准,将开展针对标准治疗失败的局部晚期或转移性实体瘤成人患者的Ⅰ期临床研究。
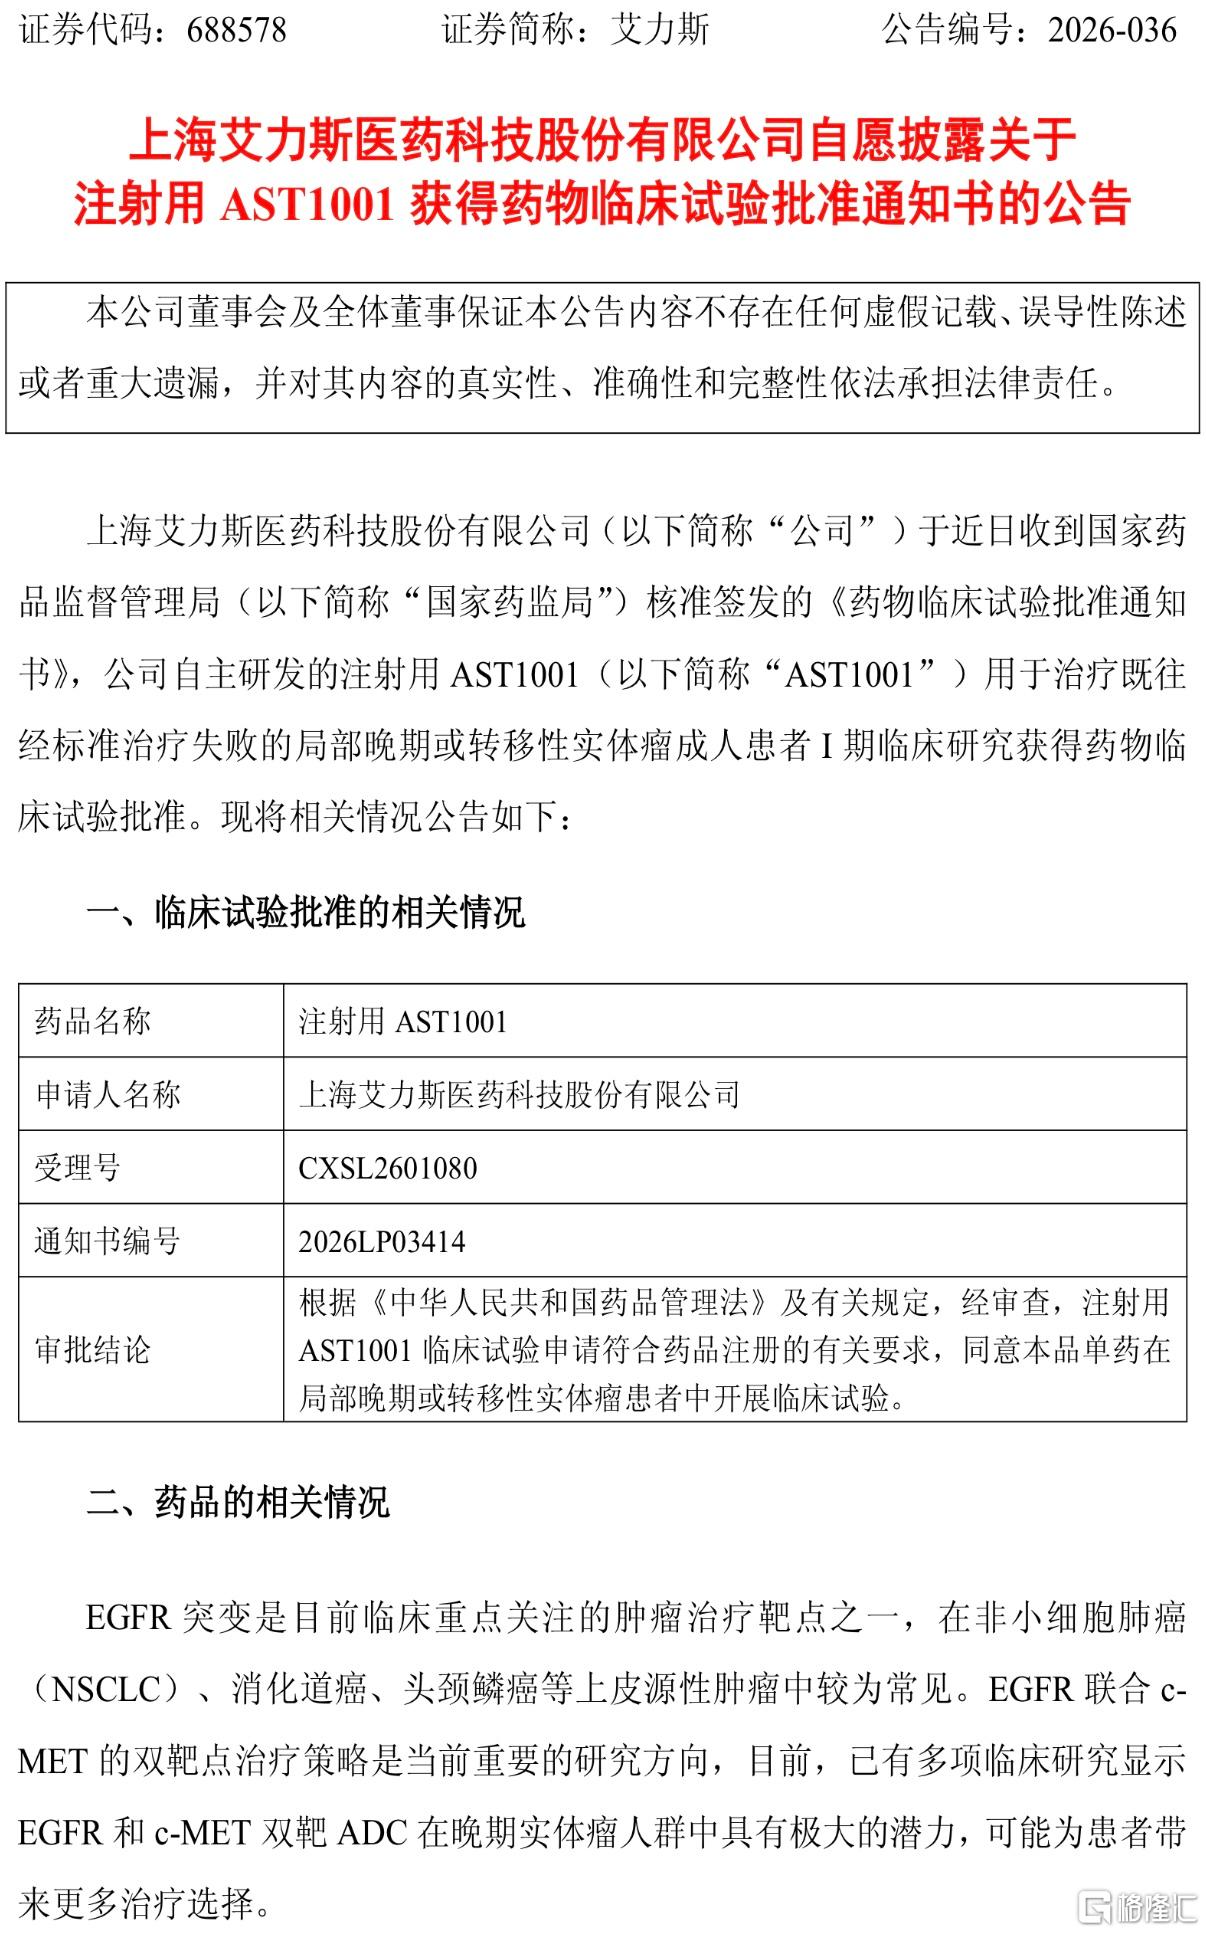 图片来源:艾力斯公告
在伏美替尼持续贡献收入的同时,艾力斯自研双靶点ADC管线向前迈出一步。
中美获准临床
此次获批研究面向既往经标准治疗失败的局部晚期或转移性实体瘤成人患者。这类患者后续治疗选择有限,也是抗肿瘤新药探索的重要人群。
根据公告,AST1001由靶向表皮生长因子受体(EGFR)和间质-上皮细胞转化因子(c-MET)的双特异性抗体,与公司自主研发的拓扑异构酶Ⅰ(Topo-Ⅰ)抑制剂有效载荷-连接子偶联而成,属于抗体偶联药物,即ADC。其设计思路是利用抗体识别靶点,将具有细胞毒性的药物递送至目标细胞,探索抗肿瘤作用。
此前,艾力斯已于10月披露,AST1001临床试验申请获得美国FDA许可。国内此次获批,为推进中美临床开发提供了条件,但不能据此认定两地均已启动患者入组。
临床许可与上市批准之间,还有相当长的距离。本次Ⅰ期研究需要首先探索安全性、耐受性及剂量范围,并观察初步抗肿瘤活性。公司也明确表示,该药品不会对近期业绩产生重大影响。
增长仍靠主力
艾力斯布局新药的基础,来自已有产品的商业化表现。
2026年三季报显示,艾力斯前三季度实现营业收入51.35亿元,同比增长37.57%;归母净利润23.33亿元,同比增长44.41%。其中,伏美替尼销售收入48.51亿元,占总营收约94.5%,仍是最主要的收入来源。
其他产品也在贡献增量。同期,戈来雷塞销售收入2.00亿元,普拉替尼相关推广服务收入0.84亿元。后者属于推广服务收入,与药品销售收入的业务性质有所不同。
这些数据呈现出公司的两面:主力产品持续放量,为研发投入提供了支持;收入结构仍较集中,需要更多产品逐步接续增长。
AST1001的价值,应放在这一背景下理解。它让公司的研发布局进一步延伸至双靶点ADC和更广泛的实体瘤研究,但目前仍是早期项目,尚不能承担分散收入来源的任务。
看点回归数据
双靶点ADC是抗肿瘤药物研发的一条探索路径。通过结合两种靶点识别能力与细胞毒性载荷,研发者希望改善药物递送或扩大潜在获益人群。不过,设计上的可能性,需要由人体临床数据来回答。
双靶点不意味着疗效必然更好,也不意味着毒性自然降低。FDA针对ADC药物开发的临床药理学指导文件提示,ADC的抗体组分与有效载荷均可能影响安全性和有效性,需要在研发早期充分探索剂量,以及药物暴露与疗效、毒性之间的关系。
对AST1001而言,后续看点是哪些患者能够获益、有效剂量下的不良反应是否可控,以及抗肿瘤效果能维持多久。这些因素既决定临床价值,也影响未来的市场空间。“实体瘤”只是较宽的研究范围,不能直接等同于最终能够覆盖的患者群体。
此次获批,是艾力斯丰富研发管线的一项进展。下一阶段,患者入组、剂量探索和初步疗效数据,将帮助公司判断优先开发的适应症,也将让这款新药的实际价值变得更清晰。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成医疗和投资建议。市场有风险,投资须谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。