翰宇药业三靶点减重药获美国临床许可,挑战国际巨头


 作者|王云
编辑|于清
HY3003迈向人体试验阶段
11月4日,翰宇药业(300199.SZ)发布公告,公司于近日收到美国FDA下发的关于HY3003注射液的临床试验许可通知,FDA已完成相关安全性审查,同意公司按照提交的方案开展首次临床试验。
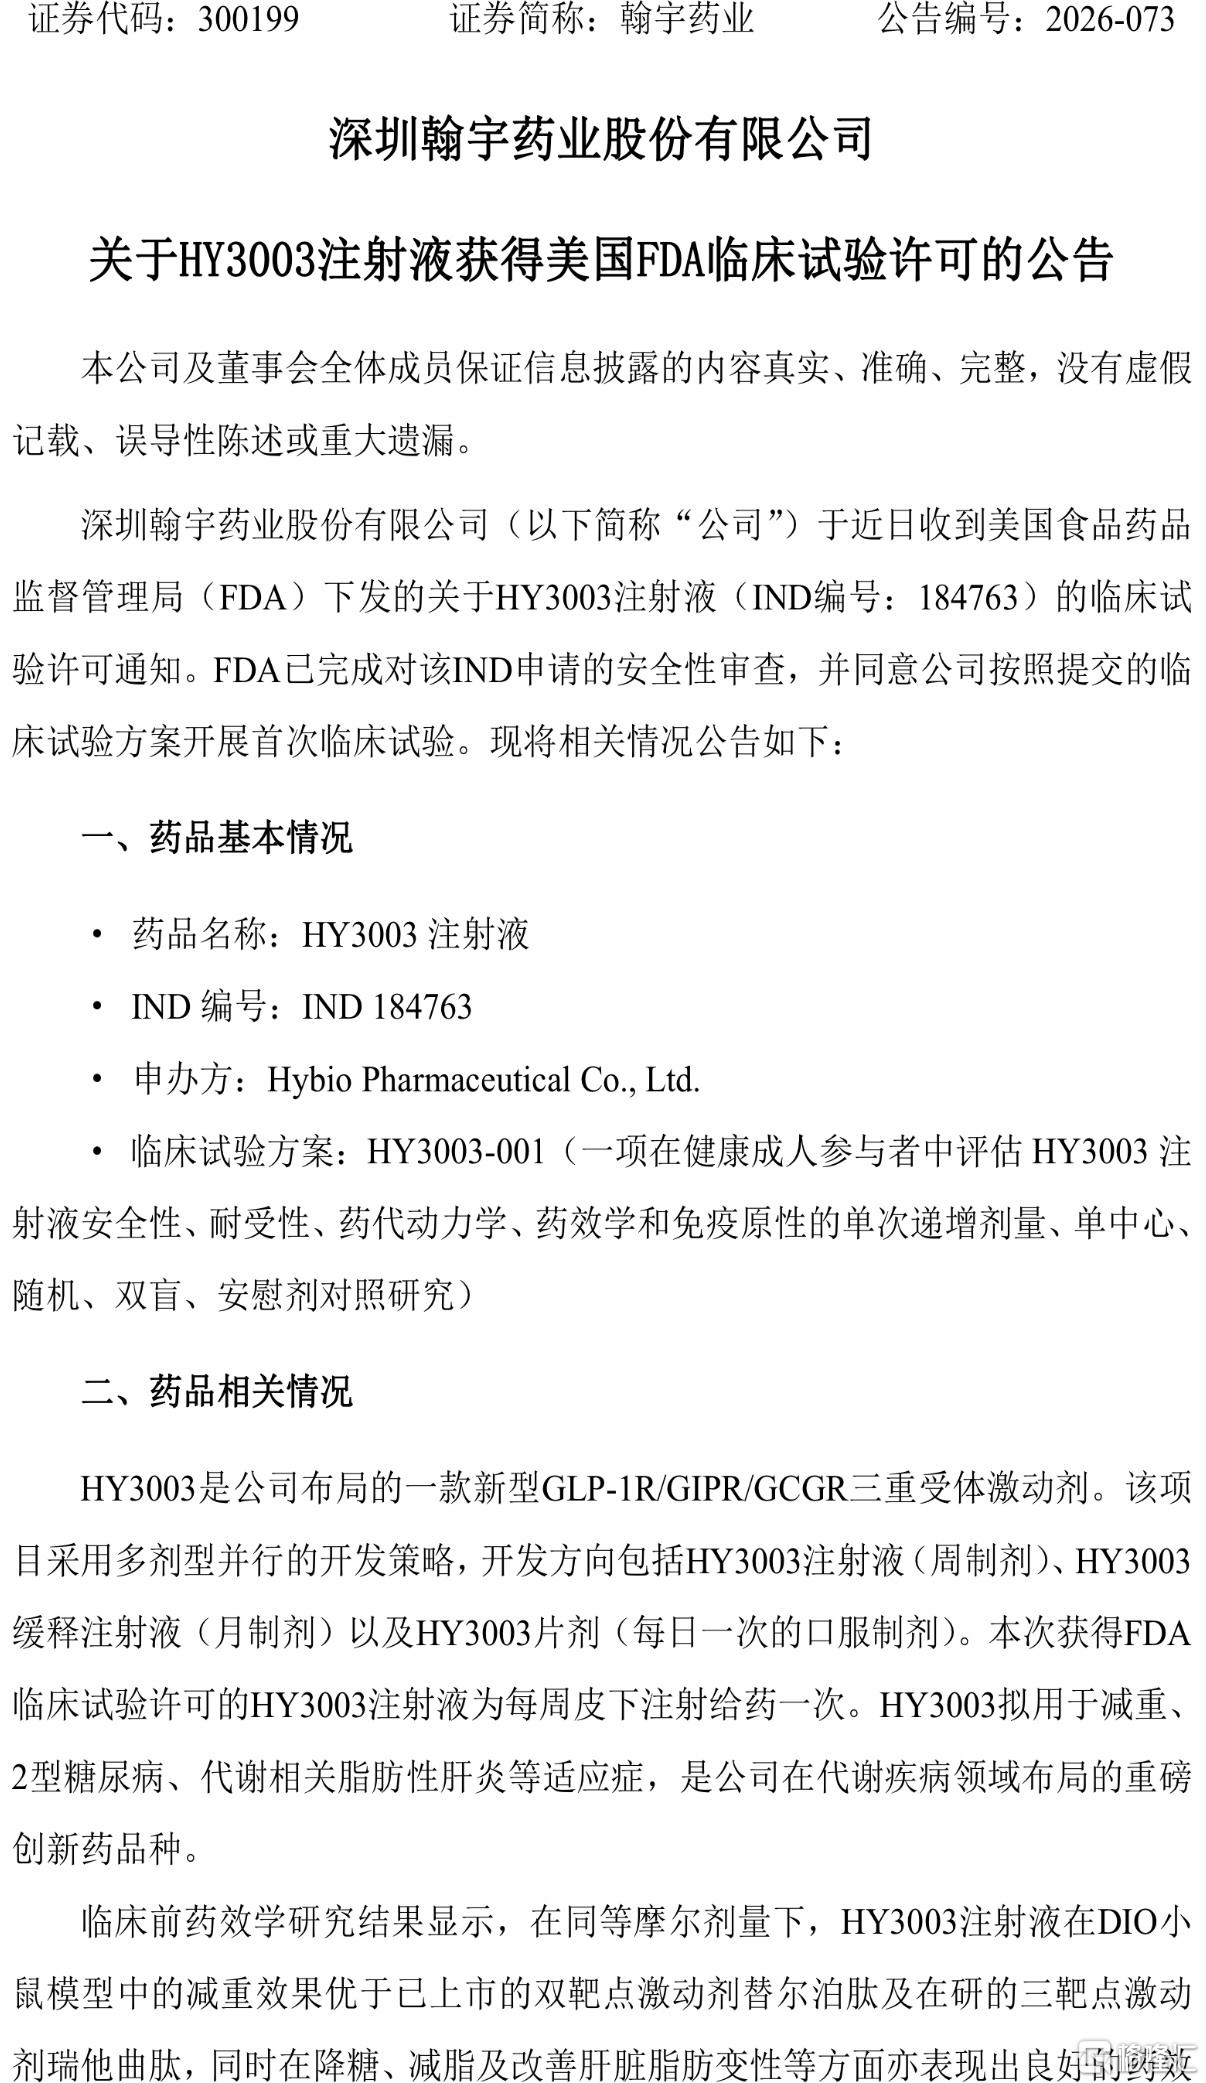 图片来源:翰宇药业公告
临床前药效学研究结果显示,在同等摩尔剂量下,该药在动物实验中表现出优于替尔泊肽的减重效果,如今正式迈向人体临床研究,为公司进军全球减重药市场带来新进展。
三靶点新药赴美临床
此次申请于2026年10月5日获IND受理,IND编号为184763,在30天审查期内获得临床试验许可。据公司披露,审评过程中未收到补充信息请求。
HY3003是一款新型GLP-1R/GIPR/GCGR三重受体激动剂,拟用于减重、2型糖尿病及代谢相关脂肪性肝炎等适应症。
与主要作用于GLP-1受体的司美格鲁肽、同时作用于GLP-1和GIP受体的替尔泊肽不同,HY3003进一步增加胰高血糖素受体激动机制,有望在抑制食欲、改善代谢的同时,促进能量消耗。
临床前药效学研究结果显示,在同等摩尔剂量下,HY3003注射液在DIO小鼠模型中的减重效果优于已上市的双靶点激动剂替尔泊肽及在研的三靶点激动剂瑞他曲肽。
不过,动物实验中的优势并不能直接代表人体疗效,后续仍需验证其安全性、耐受性和减重效果。
值得关注的是,翰宇药业对HY3003采用多剂型并行开发策略,除每周一次的皮下注射剂外,还布局每月一次的缓释注射剂及每日一次的口服片剂。
多肽业务迎来增长
翰宇药业长期深耕多肽药物领域,业务覆盖多肽制剂、原料药、小核酸及医药研发生产服务。
近年来,随着全球GLP-1药物需求增长,公司加快推进产品国际注册和商业化,经营业绩明显改善。
2026年三季报显示,翰宇药业前三季度实现营业收入12.42亿元,同比增长81.87%;归母净利润4.37亿元,同比增长511.96%;扣非归母净利润4.28亿元,同比增长741.83%。
其中,第三季度单季营收5.54亿元,同比增长314.48%;归母净利润约2.00亿元,同比增长369.76%。
业绩增长主要来自多肽原料药业务持续放量。前三季度经营活动现金流净额达到3.78亿元,同比增长39.77%。
与此同时,公司持续加大创新研发投入。前三季度研发费用达到1.61亿元,同比增长117.11%。
目前,翰宇药业已围绕利拉鲁肽、司美格鲁肽、替尔泊肽等药物形成产品布局。其中,利拉鲁肽注射液已获得美国FDA批准,替尔泊肽仿制药的美国ANDA上市申请也已获得受理。
值得一提的是,HY3003与这些产品不同。它是公司与碳云智肽合作开发、通过人工智能结合多肽芯片技术筛选得到的创新分子。
此次获得美国临床许可,意味着翰宇药业正在尝试从多肽原料药和仿制药供应商,向自主创新药研发企业延伸。
减重市场竞争升级
全球减重药市场正在从单靶点、双靶点向多靶点药物发展。
司美格鲁肽和替尔泊肽的商业成功,已经证明了GLP-1类药物的市场潜力,也推动更多制药企业探索更强减重效果和更便捷的给药方式。
其中,礼来在研的的瑞他曲肽同样作用于GLP-1R、GIPR和GCGR三种受体,是三靶点减重药的重要竞争产品。
不过,三靶点并不天然意味着疗效更好。各受体之间的激动强度配比、胃肠道不良反应、心率变化及长期安全性,都可能影响药物的临床应用。
对于翰宇药业而言,HY3003的机会不仅来自潜在的减重效果,也包括给药便利性和多种代谢疾病适应症的拓展空间。
尤其是同步布局的月制剂和口服制剂,如果后续研发成功,有望为患者提供更多治疗选择。
需要注意的是,从首次人体试验到获批上市,仍需要完成多阶段临床研究。未来产品能否形成竞争优势,还取决于人体试验数据、研发效率和商业化能力。
HY3003获得美国FDA临床许可,是翰宇药业创新药国际化的重要一步。随着全球减重药竞争加剧,这款国产三靶点药物能否将临床前潜力转化为真实的人体获益,将成为下一阶段最值得关注的看点。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成医疗和投资建议。市场有风险,投资须谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。