远信储能,储能大航海时代的“中国样本”


文丨云潭
港股储能军团再迎新兵。
11月9日,远信储能预计在港交所主板上市。要知道,这家公司成立仅仅七年,通过卡位独立储能赛道,在残酷的价格战中,打造“硬件+软件+运营”的一体化解决方案,并向长尾高毛利的服务业务延伸,走出了一条独特的成长路径。
这匹储能黑马,值得资本市场期待。
【进击的黑马】
七年上市,三年营收增长逾三倍,储能黑马亮相港股。
在价格战成为业界常态的2023-2025年,很多订单报价贴近甚至阶段性低于成本线,导致部分储能系统集成商的财务报表承受着巨大压力,利润稀薄甚至亏损。
而远信储能却凭借独特的业务模式,不仅营收高速增长,更实现连续三年盈利。
2023年至2025年,公司分别斩获营收4.35亿元、11.44亿元和18.68亿元,意味着三年狂飙约329%;同期净利润从4074万元增至1.54亿元,且连续三年净利率稳定在8%以上。
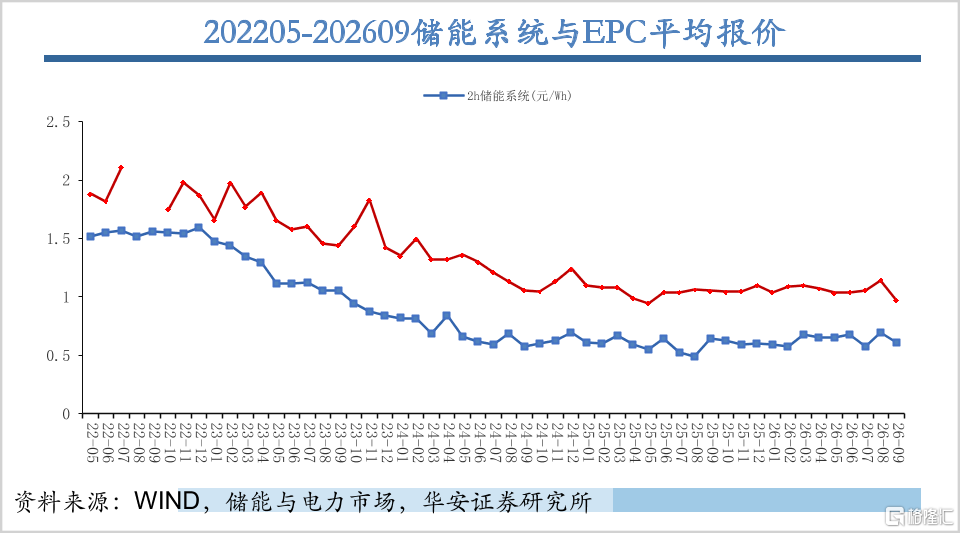
这组数字放在储能集成赛道里,分量不轻。要知道,过去三年,国内大储中标均价从1元/Wh以上一路跌到0.45-0.55元/Wh,能连续三年把净利率守在8%以上的集成商,并不多见。
更陡的曲线出现在2026年。前四个月,公司收入2.8亿元,同比增长约32倍;净利润2307万元,综合毛利率从16.1%反弹至27.4%。
这种突出的财务韧性表现,充分验证了其盈利质量与抗周期能力。更为值得注意的是,远信储能的增长叙事已不再是单纯的硬件出货竞赛,真正的价值跃迁在于“硬件+持续服务”的双轮驱动模式的成功运转。
运维及电力委托交易服务是其从“一次性硬件交付”转向“储能资产运营”的核心因子,2025年开始产生收入,2026年前四个月达到2969.2万元,占比提升至10.6%,毛利率高达88.8%,是大型储能解决方案毛利率的三倍多。
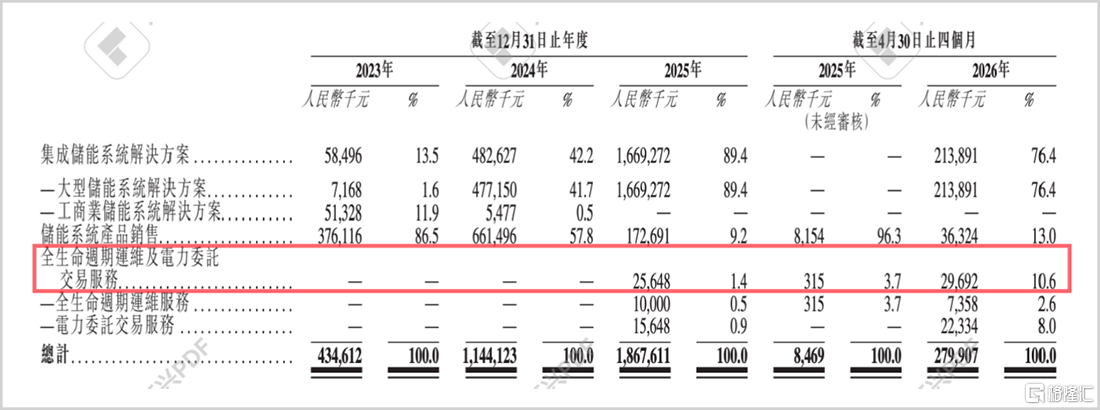
高毛利的第二条曲线持续放量让远信储能在上市储能企业中更显独特。而且,这部分业务粘性更强,还能伴随着运营的储能资产规模扩大而呈现显著的复利效应。这种盈利结构的切换,本质上是从规模驱动向质量驱动转变,使得公司在行业逆风中具备了更强的韧性。根据弗若斯特沙利文的资料,公司于2025年以5.4GWh出货量在中国储能系统解决方案行业排名第十。
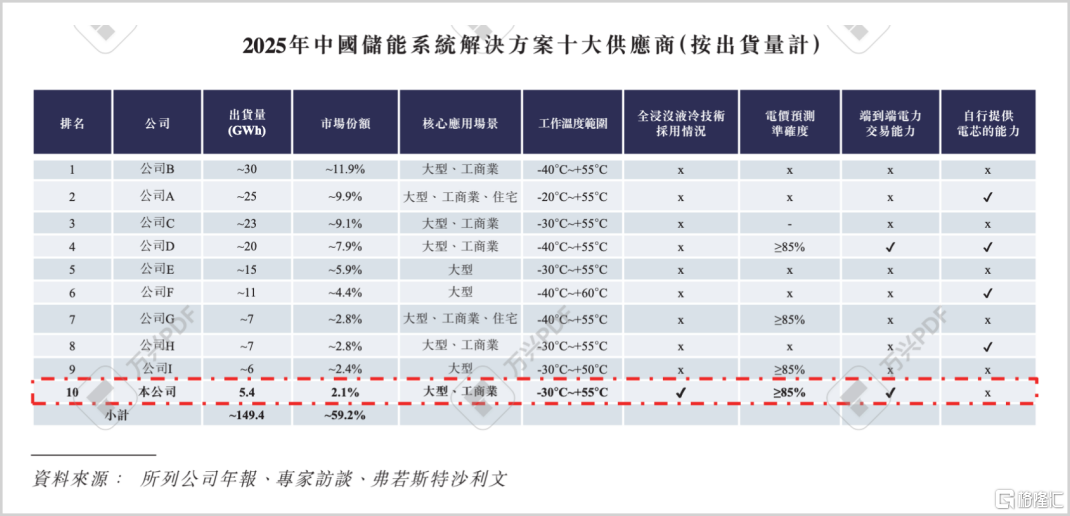
但规模排名只是全口径下的一个切面。含金量更高的,是远信储能卡位的细分赛道——独立储能。
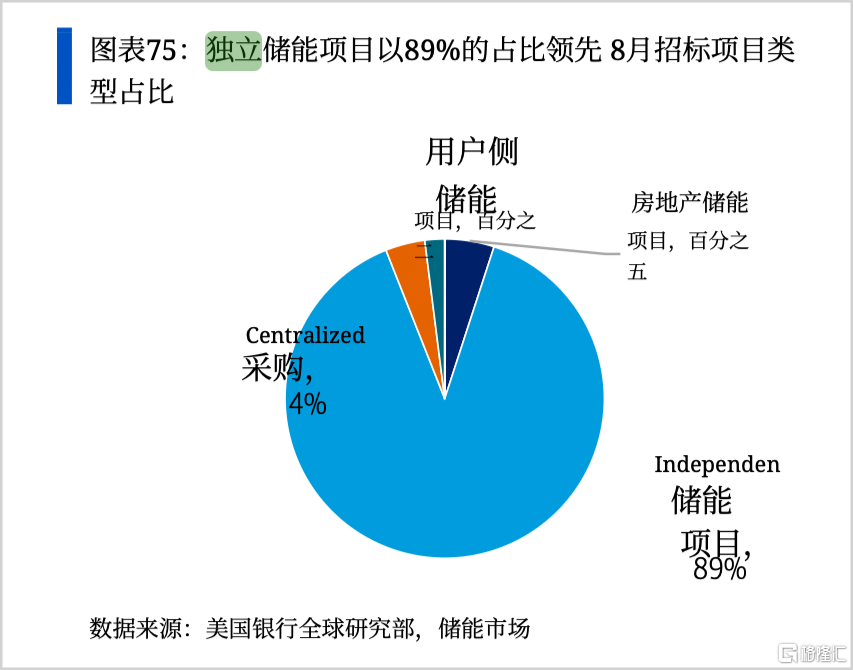
目前,独立储能已成为行业增长引擎。8月份,储能招标项目中,独立储能占比已接近九成。远信储能在独立储能赛道提前抢占身位,有望充分享受未来增长红利。
此外,公司已前瞻布局AIDC(人工智能数据中心)配储这一高成长场景。AIDC是AI时代的核心基础设施,其电力消耗巨大,且对供电的可靠性、稳定性有极高要求。AIDC配储已从“可选”变为“必选”。储能系统不仅扮演备用电源角色,更深度参与能源管理以降低能耗成本,这恰好是远信储能“运营”基因的优势所在。
在当前行业厮杀导致盈利承压的背景下,资本市场也更加青睐利润成色优质的企业,上市后,远信储能的稀缺性、高成长性、高质量属性将不断彰显。
【出海正当时】
财务韧性之外,海外市场的快速放量,正在成为远信储能最值得期待的看点。
公司于2025年首次获得海外收入,但当年占比不足0.5%,到2026年前四个月,海外收入已快速增长至1.25亿元,占比跃升至44.64%。
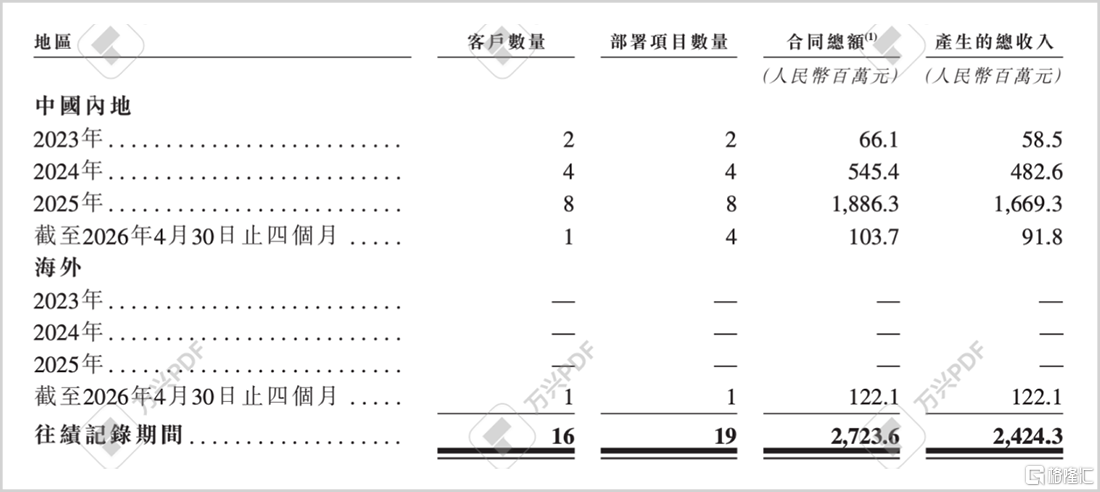
▲远信储能系统解决方案的大型及工商业项目详情
直接触发因素是匈牙利欧罗斯拉尼110MWh项目交付,该项目更是将大型储能系统解决方案平均售价从0.48元/Wh拉升至0.79元/Wh,带动盈利能力抬升。展现出海外储能项目的价值含金量。
依托这个项目的示范效应,远信在海外接连签署订单。9月,签署法国工商业光储项目合作备忘录,首批意向500MWh;还同步推进波兰电力储能项目,合计规模120MWh等。
截至目前,远信储能已向全球100多家客户交付超过13GWh的产品和解决方案。截至今年8月,公司手握大约30个项目,合同总额约30.42亿元,其中25个位于海外,合同额合计6.39亿元,占比约21%,覆盖亚欧非美洲等多个市场。
远信海外业务爆发的内核,不是简单的低端产品出口,而是通过“技术输出+本地共建+AI运营”三合一模式,重新定义中国储能的全球化路径。
凭借技术实力,公司在海外市场并非“广撒网”,而是瞄准高壁垒、收益确定性的市场,将精力投入到运营价值高地。
首站以中东欧的匈牙利为跳板,匈牙利InterWatt项目是远信储能切入欧洲市场的首作,参与难度最高的自动频率恢复储备(aFRR)服务市场,并通过了严苛的aFRR调频认证。
首演成功后,远信储能迅速赢得波兰市场青睐。去年9月,波兰三家企业与远信储能分别签订了战略合作协议,并批量下单VenturePro和GridUltra产品,远信储能将从技术、产品、开发等多维度支持客户在波兰开展超过5GWh储能项目投资与建设。
与欧洲类似,日本对储能系统的安全性及质量有着极致的高标准追求,还必须通过严苛的JET认证。
远信在日本的13个项目中部署大型储能系统解决方案(总容量104MWh),这些部署并非简单的设备采购,而是以系统解决方案交付为核心,配套运维与电力委托交易服务。
这标志着远信储能成功在海外将储能系统从“一次性交付”升级为“长期运营服务”,还能获得稳定的金融回报,完成了跨越制造业边界的关键一步。
而且,远信高度重视组织、人才本地化。2024年,就设立了南非、肯尼亚团队。南非团队专注南非本土市场;肯尼亚团队负责除南非外的非洲区域。
凭借这支本地队伍对当地市场及审批和合规性的了解,远信储能在乍得、布基纳法索等地区连续落地大型储能项目。
不到3年时间,远信储能的海外项目已经呈现出一种“多点开花”的局势。
2026年上半年,中国企业在海外签约储能订单298GWh,同比大增83%,出海企业数量和订单密度一起抬升,价格战有蔓延至海外的趋势。
中国储能大航海时代已然开启,然而,全球市场风云诡谲,竞争逻辑已经转向系统能力、长期资产运营价值与全球化合规运营。对参与其中的企业而言,规模增长的同时,价值含量显得更为重要。
新一轮比拼中,远信已经构建起一套国际认证和本地化生态体系;并以技术硬实力(构网型系统+AI交易平台)+本地生态(本地伙伴共建+属地人才培育)+制度合规(欧盟认证)的三层架构,将中国新能源产业积累的系统能力,真正融入全球市场,创造长期价值而非一次性出口。
而支撑这场全球化突围的底层能力,正是远信储能“硬件+软件+运营”三位一体的内功——这也是它区别于传统出海厂商的关键。
【软硬兼顾】
作为一家行业腰部企业,远信储能有自己独特的生存逻辑和增长路径。
公司软硬兼顾,靠“硬件+软件+运营(交易)”一体化卡位独立储能,构筑一套独特的差异化优势与技术壁垒。
硬件侧,GridUltra储能系统集装箱面向大型储能电站,采用液冷循环系统,有效降低电池热失控风险,提升系统整体安全性与电池使用寿命。该电池系统为高性能而设计,生命周期超过8000次,设计寿命可达15年,并配备集成式消防系统以及具备预警功能的多点监测及快速灭火功能。
该系列已建立覆盖UL,IEC,UN38.3及欧盟《电池法规》(EU)中的部分合规体系,为其拓展欧洲市场提供有力支撑。
工商业的VenturePro储能一体柜,采用模块化架构与易扩展设计,支持多柜并联运行,功率密度与能量密度提升超过30%。液冷电池模块强化散热并提升循环效率,PCS采用三电平拓扑结构,效率最高可达99%;系统配备细粒度电池簇控制,提升安全性并限制短路电流。
该系列已通过UL认证、FCC Part 15B测试,以及(EU)2023/1542中的Article 7部分,并符合IEC相关标准及UN运输测试要求,助力产品适应不同市场的合规需求。
软件侧是一张更紧密的网络,面向大储的EnergyEMS、面向工商储的EnergyHub、负责数据分析的EnergyCloud、负责运维的EnergyOMS、电力交易决策平台EnergyMarket+,加上作为AI中台的EnergyNexusAI,六大系统搭起“云—边—端”协同的智能基础平台。今年,公司又把这套体系整合为一个统一的数字化基础平台——RelyEZ OS储能生态系统。
当前,储能行业的盈利模型正经历一场根本性变革。独立储能电站则对企业综合能力提出了更高要求,不仅要有构网支撑能力,同时还需具备软件端的电力市场交易能力,远信储能正是通过一体化能力精准卡位这一需求。
比如,围绕EnergyMarket+,远信储能构建了完整的运营服务体系,并通过AI进行实时预测。云南永仁300MW/600MWh项目是云南省首批示范项目之一,采取“削峰填谷”方式,为周边新能源项目提供容量租赁服务。在远信储能集成储能系统解决方案的赋能下,该项目仅耗时167天便建设完毕并成功并网。
正如业内人士所言,独立储能正从单纯的设备交付转向长期资产运营,“谁能更准确预测电价、更快响应市场波动、更高效调度储能资产,谁就能拿到更多收益。”
这恰恰是AI所擅长的,AI赋能下,独立储能不再是“大号充电宝”,而是具备自主决策能力的智能资产。
根据远信储能的项目经验,其EnergyNexusAI平台的电价预测准确率可达85%,优化模型可将每千瓦时交易收益提高约3%。
以云南老高坝储能电站(南华200MW/400MWh共享储能电站)为例,2026年4月9日单日,AI多赚约3.1万元(+16.36%),4月10日复盘(统计4月5日–14日),累计多赚约6.2万元。
在同一市场条件下,AI已经能够持续做出更优收益决策,真正实现从“会算”到“能赚”的闭环能力。
远信储能借此实现收入结构的质变,2023年,储能系统产品销售占比还有86.5%,到了2025年,这一数字已压缩至9.2%。取而代之的是集成储能系统解决方案,收入占比从2023年的13.5%跃升至2025年的89.4%,达到16.69亿元。
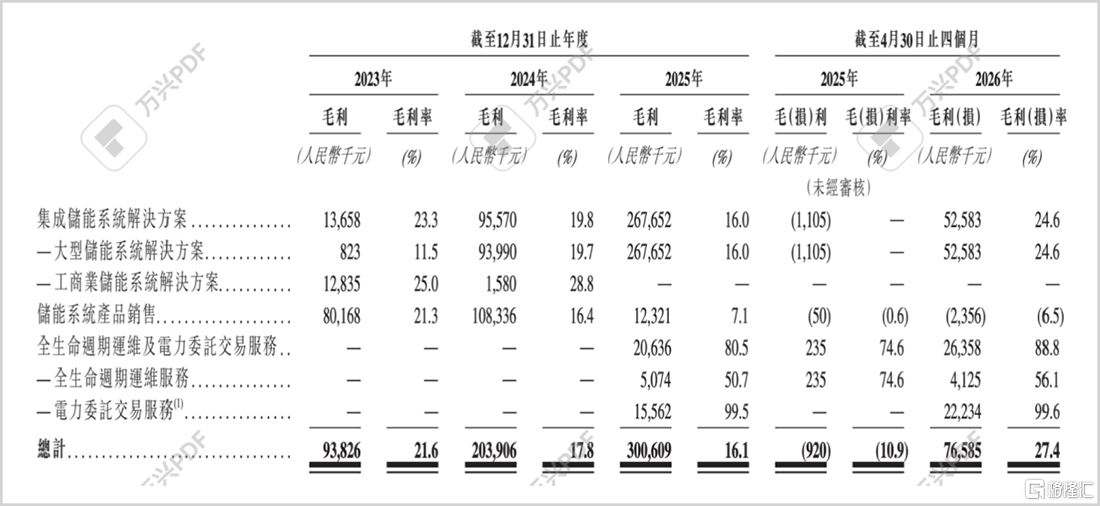
业务结构改善直接带动盈利能力提升,2026年前四个月,受海外高毛利订单集中交付拉动,系统解决方案毛利率提升至24.6%。
当软件与AI能力已从“锦上添花”升级为决定集成商“含金量”的核心要素时,远信储能已用自研AI软件定义了储能资产价值的突围之路,实现储能集成商从“制造商”到“运营商”的关键一跃。
这个资本市场的储能新兵,值得多看几眼。
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。