液冷需求起来了,美的能实现估值重塑吗?


文丨云潭
“让每一度电,产生更多Token”。
这是所有AI产业链玩家的共同心愿。
当乌兰察布的绿电转化为豆包等大模型的每一次交互,当AI深度嵌入工作流,当智能驾驶飞入寻常百姓家,AI掀动的史诗级变革正重塑各行各业。
然而,作为Token生产厂的数据中心是一个不折不扣的“吞电巨兽”,其中散热更是重要的能源管理环节,伴随着全球算力基建狂奔、机柜算力密度不断升级,算力温控企业正迎来历史级别的成长机遇。
【爆发时代】
AI军备竞赛似乎看不到尽头。
环顾全球,大模型参数量呈指数级增长,其对训练和推理算力的需求近乎无限,推动全球AIDC建设狂飙突进。
资本开支的体量也在同步上升。微软、谷歌、亚马逊、Meta四家公司今年合计资本开支接近7500亿美元,同比增长约77%,其中大部分投向AI数据中心。亚马逊一家计划投入约2000亿美元,微软单季度资本支出410亿美元、同比增长70%。
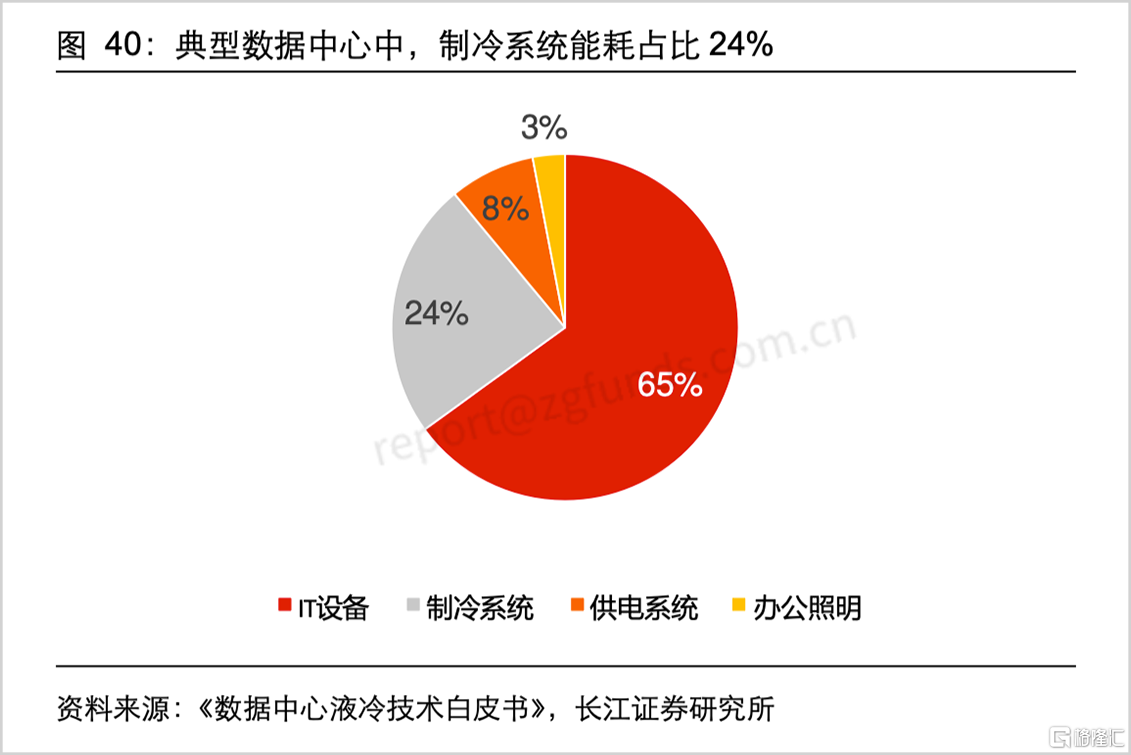
温控是数据中心里仅次于IT设备本身的第二大能耗项。随着算力基建扩张,这一环节的投资价值已经开始被重新审视。
中金公司预测2026年全球智算中心液冷市场规模约1147亿元,同比增长273%;东吴证券测算2027年全球液冷市场规模接近1500亿元。作为对照,传统空调设备行业的年复合增速约为4%。
海外液冷产业链公司的业绩和估值已经先行反应。维谛技术、丹佛斯业绩连续超出市场预期,特灵科技积压订单突破121亿美元,创下历史新高,开利数据中心订单同比增长300%。二级市场的定价上,特灵科技PE约34倍,开利全球约39倍,江森自控约25倍。而国内的美的、格力、海尔等公司,动态PE仍在8到15倍区间。
同样做数据中心,为什么估值差出两到三倍?国内市场是否还没有给数据中心温控这条业务线单独定价?这是当前国内暖通板块值得拆解的问题。
【综合竞赛】
AI数据中心的温控需求,和传统楼宇空调并不完全相同。
最直接的变化是应用场景更加分散。国内互联网大厂和资本方把目光投向乌兰察布、宁夏等绿电资源丰富的地区,也有企业出海到马来西亚、泰国建设数据中心。
而美国在建的数据中心中,相当比例位于缺水或用水审批严格的地区——水资源约束使得风冷磁悬浮方案的需求持续上升,自然冷源利用率高、无需冷却塔的风冷机型,在这类地区反而比水冷方案更有优势。
这意味着,数据中心业主选择供应商时,不再只是比较单台设备的参数,而是需要一家能够结合当地气候、水资源、电价、政策条件提供整体方案的厂商。行业竞争的维度,从单一设备比拼,转向了综合方案能力、客户认证和工程交付的综合评估。
一个容易被忽视的环节是,国内多数液冷厂商集中在二次侧末端部件,比如CDU、冷板、快接头等,但一次侧冷源——也就是最终把热量排到户外的冷水机组——恰恰是价值量和技术壁垒最高的部分。
制冷压缩机占冷水机组成本的一半以上,而高端磁悬浮离心压缩机长期由丹麦丹佛斯主导,全球份额约七成,目前产能趋于饱和,交付周期拉长。单一核心部件的供给刚性,也让大型算力项目开始重视供应链备份。
这就给自研路线的国内厂商留出了珍贵的验证窗口。
美的是国内少数具备磁悬浮冷源全栈自研能力的大厂玩家。前三季度旗下TOB暖通板块,楼宇科技实现收入309亿元,同比增长10%,已经是除智能家居基本盘外最大的增长引擎,而且上半年楼宇科技事业部业务毛利率接近30%,是集团内部盈利能力较为突出的板块。
这个数字放在行业里是什么位置?
申菱环境、英维克、冰山冷热等专业数据中心温控公司,年营收规模大多在几十亿元级别,美的楼宇科技的体量是它们的数倍,盈利稳定性也相对更好。当然,该收入覆盖美的楼宇科技全品类业务,并非全部来自数据中心温控,但这个体量能够说明产业链一体化带来的规模与制造优势,是垂直厂商难以比拟的基础条件。
而在液冷这条赛道上,美的走出了与国内主流专业IDC温控厂商不同的技术路径。
同行大多从二次侧末端切入,美的的业务基础在一次侧冷源,依托二十多年离心式冷水机组业务经验,磁悬浮压缩机为自研自产,产品谱系覆盖80到1300RT。
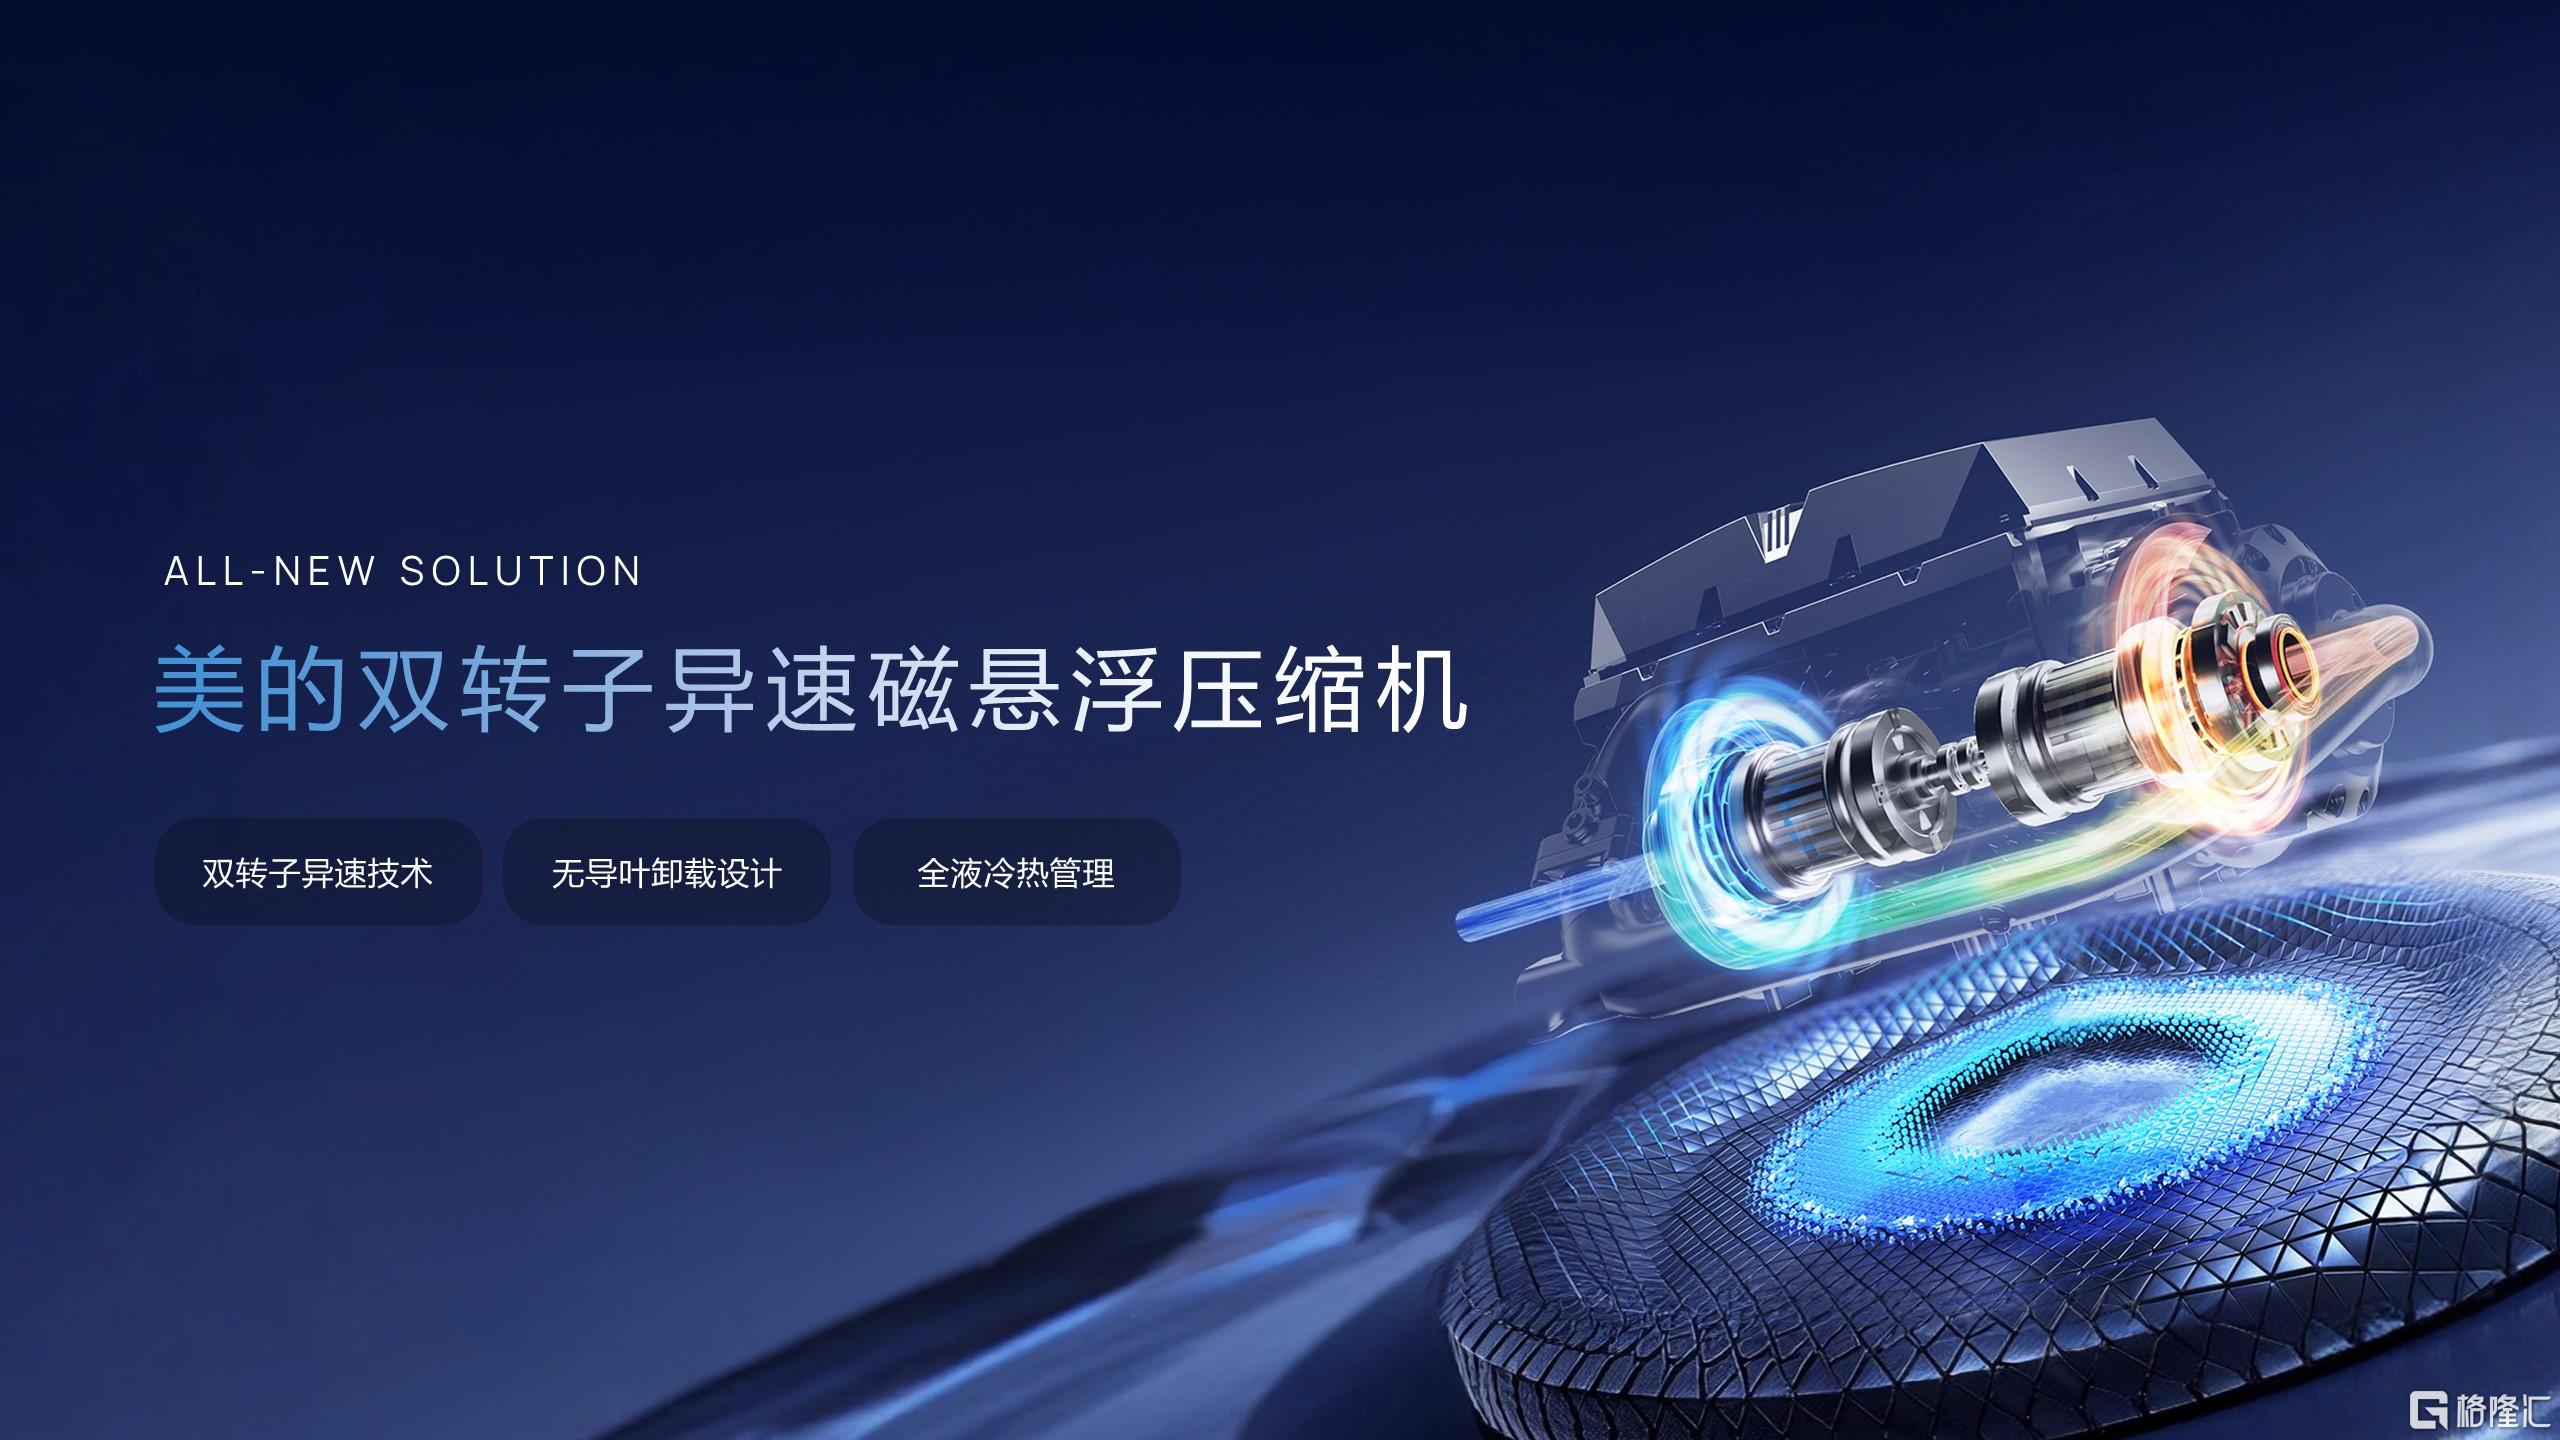
近期推出新一代双转子异速磁悬浮技术,跳出沿用传统舒适性空调的额定点设计框架,专门针对数据中心宽工况场景正向研发的。
新一代双转子异速压缩机,采用两根轴、两个叶轮各自独立调速的架构,高压比时两级同时运行保证出力,接近自然冷边界时单级运行、另一级隔离,避免多余压缩。值得一提的是,这一设计是根据数据中心客户的真实需求倒推出来的,验证了美的在AIDC温控领域的实力。
这一点,是单做系统集成或者单做末端部件的厂商难以企及的。
更值得关注的是,美的走的不是“先做产品再找场景”的路线,而是从一开始就贴着全球算力巨头的下一代标准在布局,是基于算力场景的正向设计。
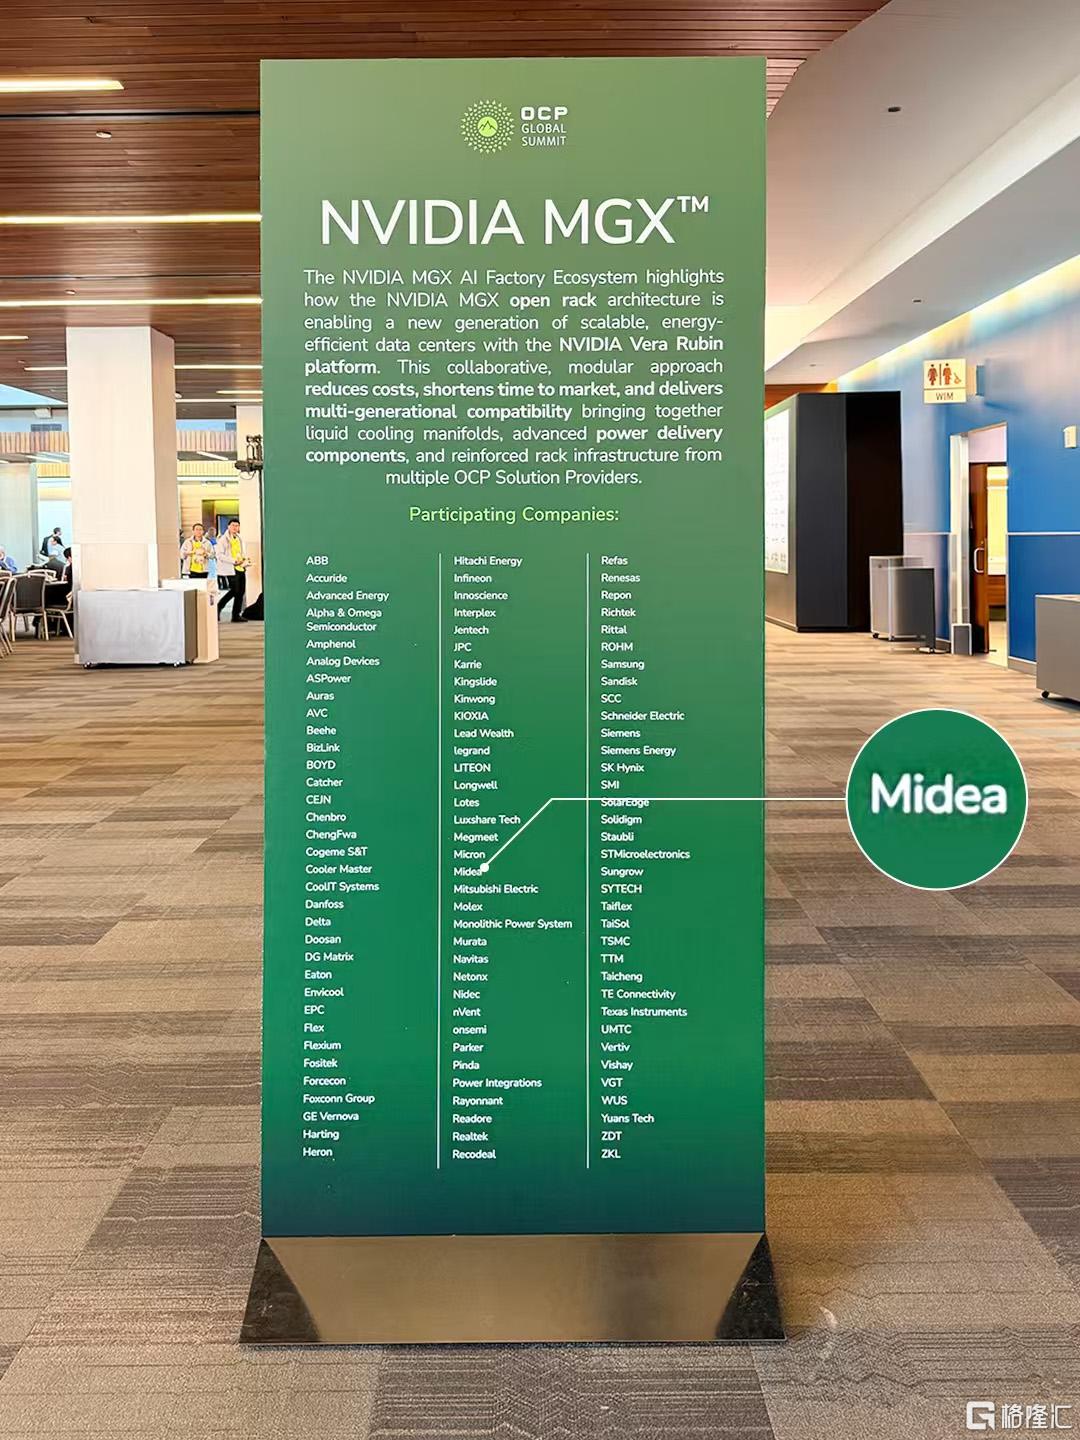
前不久,英伟达在OCP大会上发布的MGX第三代AI数据中心参考设计,美的正出现在这个架构的参与企业名单中。这意味着美的的设备在经过认证后,不需要经历漫长的定制改造,就能作为标准模块直接嵌入英伟达平台的下一代AI工厂。对客户来说,交付周期更短、集成风险更低。这种能力在行业标准快速迭代的当下,比单台设备的参数领先更有价值。
类似这种标准对接也不是仅停留在生态层面。今年5月推出的磁悬浮补冷型CDU,把冷源和CDU集成在一起,占地减少70%以上,目前已经融入阿里巴巴CUBE 5.0架构实现规模化落地。从英伟达的生态到国内头部云厂商的实际架构,美的的产品在两端都找到了落点。
之所以能做到这一点,根源在于它不是一个单一部件厂商。
从最底层的磁悬浮压缩机自研,到中间的CDU集成和风液同源系统设计,再到后端的制造产能和全球服务网络,覆盖整条链路。
国内多数做冷却的厂商要么只做二次侧末端部件,要么靠外购压缩机做整机组装,很难同时满足“跟得上标准迭代、又扛得住大规模交付”这两个要求。而美的手里握着一次侧冷源的核心技术,又有亚洲最大产能的重庆灯塔工厂和顺德十亿级的液冷智造基地在投,加上覆盖全球的服务网络,它的角色更接近一个系统级供应商。
对客户而言,选择美的并非仅采购单台冷机,而是获得适配下一代行业标准的技术、覆盖方案设计、工程交付到全生命周期运维的一体化热管理方案。
而这,正是美的区别于其他液冷垂直厂商的核心竞争基础。
【估值重塑】
目前市场对美的的估值,基本还是按照白电龙头的框架。
8到15倍PE的背后,是房地产下行、家电存量更新、极端天气带来的脉冲式需求的旧逻辑。但如果美的中的AIDC液冷业务能够成长为第二增长曲线,这套估值框架就需要重新评估。
因为,随着AI数据中心温控需求的爆发,暖通产业正迎来从“周期消费”向“AI新基建”的价值重估。相较特灵科技、开利和江森自控,国内暖通企业在算力领域的价值还未被资本市场发掘。
第一,市场空间和增长速度。液冷行业年复合增速在25%以上,是传统空调行业的六倍多,成长型业务理应享受更高的估值溢价。海外同行已经给出了25到40倍PE的参照,国内公司如果真的在液冷业务上获得实质性突破,估值存在向上修复的空间。
第二,盈利质量与壁垒。一次侧冷源是除服务器以外技术壁垒最深、单位价值最高的环节,美的掌握磁悬浮压缩机自研能力,楼宇业务近30%的毛利率已经体现了盈利水平。而且,相比纯部件厂商,系统级方案商的客户黏性和议价能力理论上更强。
第三,全球化的增长潜力。国内智算中心建设经历一轮之后,下一个增长区域在东南亚、中东、北美和欧洲。美的在马来西亚已经有了批量交付案例,且已与国内云厂商巨头建立战略合作,叠加全球服务网络的交付经验,理论上具备参与全球AIDC液冷供应链的条件。
但仍有几个关键因素还需要时间来验证。譬如液冷业务在楼宇科技整个盘子里的占比情况并未披露,美的还需证实其AI温控业务的增长成色;多个新技术的商业落地、订单转化为收入的能力,都尚需市场考验。
不过,美的在AI温控领域的实力,已经通过扎实的冷源业务基础、全栈自研能力、扩大的制造产能以及海外项目落地得到初步验证,这些都是真实的壁垒。
暖通行业正迎来AI基建的新周期。楼宇科技率先站到了台前,但美的手里的牌不止这一张:集团内部,科陆电子所在的新能源板块负责供配电与储能,工业技术提供压缩机、电机等核心部件,与楼宇科技的温控相互配合。多条业务合到一处,让这家白电制造商有了向AI新基建参与者延展的底气。
眼下,美的集团的估值重塑已经在酝酿。
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。