三星SDI与LG新能源交出Q3成绩单:储能进攻逻辑浮现
进入Q3财报窗口期,三星SDI、LG新能源同步释放三季度经营数据,储能业务成为增长主线。
一边是三星SDI锁定超60GWh美国储能订单、印第安纳LFP产线落地;另一边LG新能源拿下英伟达DSX Ready认证、规划2027年北美ESS产能冲刺70GWh,同步推进钠离子储能样品验证。
两家路线各有侧重,但指向同一个方向:依托本土产能适配美国合规壁垒,在北美储能市场主动发起进攻。
本文从订单、产能、产品路线拆解两家财报信号,看清韩系电池在海外储能赛道的竞争打法。
储能成为核心增长极
近期,三星SDI与LG新能源先后发布三季度财报,整体来看,两家均在财报中强调储能业务已成为拉动当期营收与利润增长的核心引擎,并凭借庞大的在手订单锁定了未来几年的产能确定性。
▍LG新能源:在手订单160GWh,爆单到2028年
11月3日,LG新能源发布三季度财报,Q3营收9.6万亿韩元(约合人民币476亿元),环比增长27.6%,营业利润为7560亿韩元(约合人民币37.5亿),利润率为7.8%。
LG表示,这一营收数据包含了4169亿韩元(约合人民币20.68亿元)的”北美生产补贴“——即美国先进制造业生产税收抵免(AMPC),反映出该地区储能产品出货量增长所带来的业务规模扩大,并且,储能产品出货量的大幅提升是本季度营收增长的主要驱动因素之一。此外,得益于北美储能产能逐渐趋于稳定而带来的固定成本压力缓解等因素,三季度营业利润也有所改善。
具体储能业务上,同日举行的财报电话会上披露了更多信息:第三季度,LG与一家大型科技公司签署了电池储能系统(BESS)供应协议,并在9月成为唯一一家被英伟达选为 BESS合作伙伴的韩国电池制造商(点这里)。截至第三季度末,公司在手ESS订单约为160GWh,截至2028年的大部分可供应产能已被预订。
▍三星SDI:创三年以来最好单季度业绩
根据三星SDI在10月30日披露的三季度财报,第三季度,三星SDI实现了自2023年以来最好的季度业绩:营业收入4.69万亿韩元(约合人民币233亿元),同比增长52.6%,营业利润4078亿韩元(约合人民币20.23亿),较上年同期为亏损5913亿韩元大幅改善。
对于营收和利润的大幅增长,三星SDI表示主要得益于人工智能数据中心增长带来的储能系统和电池单元(BBU)销售增长、以及电动汽车电池等业务的增长。储能业务方面,截至今年10月,公司已累计获得超过60GWh的储能电池订单,主要集中在美国市场,三星SDI指出,这些订单“足以确保我们位于美国的Starplus Energy生产线以及蔚山生产线在2028年之前保持满负荷运转”。
共同战略目标:押注美国本土产能,适配FEOC,抢滩北美大储需求
从目前已披露的信息来看,两家公司均将储能业务的主战场放在美国。据行家说储能不完全统计,截至目前,LG新能源、三星SDI合计拿下19.4GWh储能订单,均为美国储能订单。
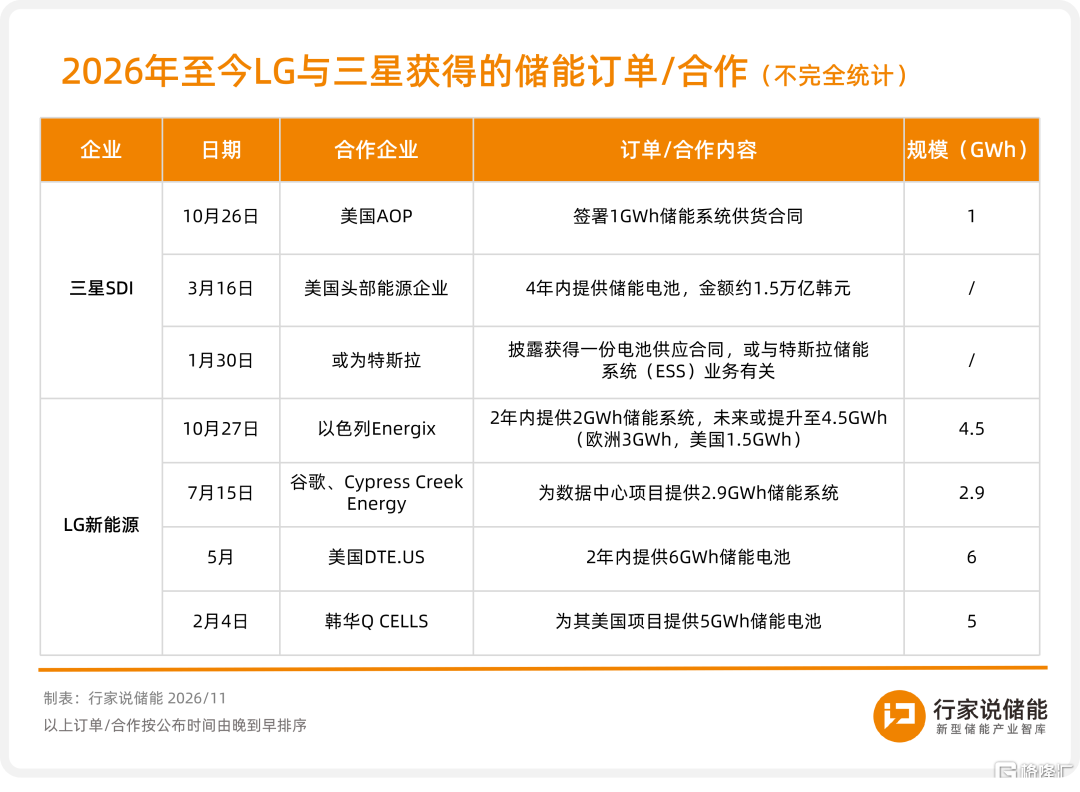
而之所以将重心倾注于北美,最直接的催化剂是北美AI数据中心(AIDC)建设带来的储能需求爆发,尤其是大储。三星SDI在财报中预测,到2030年北美ESS需求将超过190GWh,并在2035年超过240GWh。与此同时,美FEOC(受关注外国实体)规则也为韩系企业提供了政策窗口,使其可通过本土化产能来锁定获取补贴的资格,进而拓展北美储能市场。
为抢抓这一市场机遇与政策红利,两家企业正加速推进北美本土化产能与供应链布局。
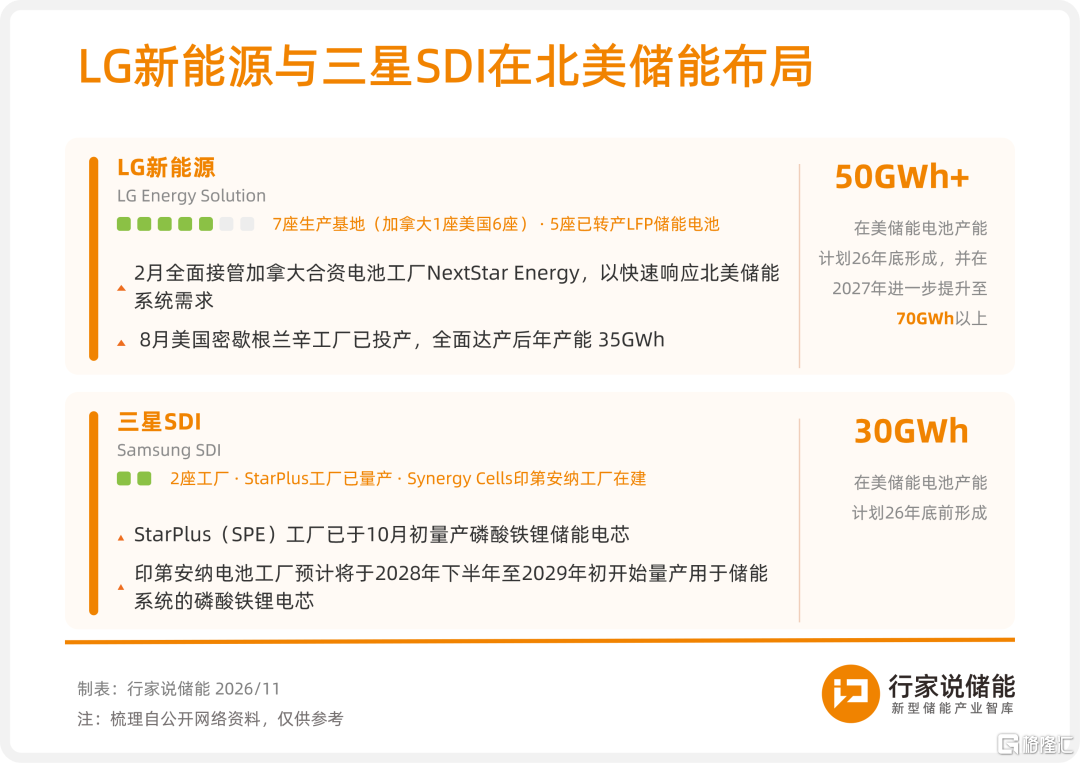
据行家说储能不完全统计,LG新能源与三星SDI目前在北美规划储能产能已达100GWh。LG新能源财报显示,其计划增设方型储能电池生产线,并力争到2027年将北美储能产能提升至70GWh以上。并且,为进一步满足非PFE成本比例门槛要求,公司已锁定锂精矿、碳酸锂等关键原材料在北美的长期供应。
储能进攻路线差异:优先落地LFP产能VS提前布局钠电
在北美储能市场这一共同目标之下,两家的路线选择出现了值得注意的分化。
目前来看,三星SDI的当前要务是推动“LFP产能优先落地”。根据财报及电话会透露的相关信息,公司当前正致力于落实2029年及以后的产能规划。
其中,位于美印第安纳州Starplus Energy(SPE)工厂已于10月初开始量产储能系统的方形磷酸铁锂(LFP)电芯,电芯出货已于10月中旬启动;并计划从12月起向客户交付成品“三星电池箱”(Samsung Battery Box,SBB)储能系统;同样位于该州的另一座Synergy Cells工厂,则将于2028年下半年至2029年初量产磷酸铁锂储能电芯。
此外,根据此前报道,针对AIDC数据中心备用电源需求,三星SDI已推出AI服务器备用磷酸铁锂(LFP)柱状电池,计划最早2027年6月在马来西亚工厂量产。
而LG新能源则更多将目光放在了钠离子电池上。
据LG新能源财报电话会及此前韩媒报道,LG新能源现已开发出软包钠离子电池,并计划于2027年开始商业交付,初期将面向固定式储能和不间断电源系统(UPS),电网储能将是主要的部署场景。
产能方面,中韩两地双线推进:韩国梧昌(Ochang)工厂钠离子电池中试线改建推进中,预计年内开始生产面向储能系统(ESS)的样品,并计划在2027年初向北美电力公司客户验证30MWh的钠离子储能电池;南京工厂已建成200MWh中试线,预计将于今年下半年完成方型钠离子电池测试。
两家在技术路线上的分化,反映了面对北美市场时的不同布局逻辑:三星SDI以LFP为底座,在通过加速落地美本土产能兑现订单的同时,横向延伸至AI数据中心备电(BBU)场景;而LG新能源则在巩固系统集成能力的基础上,纵向押注钠离子电池,以应对长时储能与极端低温环境等未来需求。
行家说储能 总结:AIDC数据中心储能是新增蓝海,竞争早已不只是国内厂商比拼。三星SDI、LG新能源依托美国本土产能,拿到FEOC合规入场券,正在成为北美 AIDC和大储市场重要供给力量。国内电芯厂商有供应链、工程化、成本优势;布局北美要抓好合规、生态认证、本地化服务,走通本土化路线依然有抢单机会。其余厂商可以继续深耕拉美、欧洲、东南亚等市场,继续发挥成熟方案优势。
注:本文内容仅为储能行业公开信息梳理、产业调研与客观分析,文中提及上市公司仅作为产业链案例参考,不作为任何投资依据,市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。